太陽生命の死亡保険はなぜ選ばれる?高い噂の真相と2026年の評判検証
超高齢社会が一段と深化する2026年の日本において、終活や万が一の備えを巡るシニア世代の関心はかつてない高まりを見せています。そうしたなか、シニア層を中心に根強い支持を集め続けているのが太陽生命の死亡保険です。しかし、インターネット上やSNSの口コミを覗くと、「加入しやすい反面、保険料が割高なのではないか」「特約が複雑で分かりにくい」といったネガティブな評判も散見されます。
人生の最終章に向けた家族への想いや葬儀費用の準備として、太陽生命の保険商品は本当に頼れる選択肢なのでしょうか。本稿では、生命保険業界の最新動向や契約者のリアルな証言、客観的な試算データを徹底検証し、ネットに渦巻く噂の真相と加入前に絶対に押さえておくべきポイントを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:太陽生命の死亡保険は「月々1,000円台から」「持病があっても入れる告知緩和型」という敷居の低さと、対面手厚いシニア訪問サービスが最大の強みです。
- 要点2:「保険料が高い」という噂の真相は、引受基準が緩やかな商品特有のリスク上乗せや、手厚い特約を付加したことによるコスト増が主因です。
- 要点3:無解約返戻金型による掛け捨てリスクや保障期間の設計を理解したうえで、自らの健康状態と照らし合わせて選ぶことが後悔を防ぐ分水嶺となります。
【2026年最新動向】太陽生命の死亡保険がシニア層に選ばれ続ける理由
生命保険各社がデジタル完結型のサービスへ舵を切るなか、太陽生命は独自の立ち位置を確立しています。その中核にあるのが、ネットで手軽に申し込める「太陽生命ダイレクト(スマ保険)」と、営業職員が直接自宅へ足を運ぶ「かけつける給付金サービス」のハイブリッド戦略です。太陽生命の死亡保険における2026年最新動向を俯瞰すると、単なる金銭的保障にとどまらず、孤立しがちなシニア世代の見守り機能を内包した商品設計が共感を呼んでいます。
かつて同社の主力商品は、多様な保障をひとつにまとめた「保険組曲Best」が主流でした。しかし時代の要請に応じ、2019年以降は死亡保障や入院一時金保険などを単体でシンプルに選べる構造へと刷新されています。特に太陽生命の高齢者向け死亡保険は、「万が一の際に子どもへ葬儀費用の負担を遺したくない」「持病があって他社の審査に落ちた」という切実なニーズに寄り添うことで、他社との差別化に成功しています。
月払保険料が1,000円台や数百円単位から設計できるプランも用意されており、年金生活の家計を圧迫しない小口保障を求める層にとって、心理的・経済的なハードルが極めて低く設定されている点が見逃せません。

噂の真偽を徹底検証|「保険料が高い」と言われる構造的理由と落とし穴
一方で、検索窓に「太陽生命 死亡保険」と打ち込むと、サジェストに浮上するのが「保険料 高い」「デメリット」といった警戒の言葉です。太陽生命の死亡保険における口コミの真相を探るべく、現場の設計書や契約構造を分析すると、この評判が生じる明確な構造的理由が浮かび上がってきます。
まず挙げられるのが、「告知緩和型(引受基準緩和型)」特有のコスト設計です。太陽生命が強みとする持病を持つ方向けのプランは、一般的な生命保険に比べて引受基準を大幅に引き下げています。保険会社側が負う保険金支払いのリスクが高くなるため、その分だけ標準体向け保険よりも保険料率が割高に設定されます。健康な人がこのタイプに加入してしまうと、「保障内容の割に保険料が高い」という不満に直結するわけです。
さらに見落とされがちな太陽生命の死亡保険のデメリットとして、「無解約返戻金型」の採用があります。保険料を抑えるために解約時の戻り金を原則ゼロ、あるいは極めて低額に抑える仕組みとなっており、途中で家計が苦しくなって解約した際、支払った保険料が戻ってこないという現実直面に不満を募らせる契約者が少なくありません。貯蓄性を期待して加入すると、大きなギャップに苦しむことになります。
【徹底比較】太陽生命の主要死亡保険と他社・業界水準のスペック検証
契約を検討するにあたり、自らの状況に最適なプランを見極めるには客観的な数値比較が欠かせません。太陽生命の主力商品群について、保障の枠組みや費用の目安を整理しました。
| 保険種類・商品名 | 詳細・数値データ | 一般的な基準・業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| 終身死亡保険(スマ保険) | 月々1,000円台〜加入可能。保険金額は100万〜数千万円まで柔軟に選択可。 | ネット専用終身保険の標準水準(30〜50代なら1,500円〜3,000円前後)。 | 単体加入が可能になり無駄が省かれた。葬儀費用の準備に適した堅実な設計。 |
| 告知緩和型死亡保険〔有期型〕 | 保険金200万円設計・10年満期で月払726円〜(年代・性別による試算)。 | 告知緩和型の10年定期は一般的に月額2,000円〜4,000円程度が多い。 | 少額保障に絞ることで破格の低価格を実現。更新時の保険料上昇には要注意。 |
| 解約返戻金の水準 | 原則として「なし(無解約返戻金型)」、あってもごくわずか。 | 従来型終身保険は解約返戻率60〜80%以上だが月払保険料が倍近く高い。 | 貯蓄目的での加入は完全な悪手。死亡保障のみを割り切って買う商品。 |
| 付加特約の充実度 | リビング・ニーズ特約、重度ガン前払特約、死亡一時金特約など。 | 大手生保と同等の包括的パッケージが可能。 | 特約を盛り込みすぎると保険料が跳ね上がるため、取捨選択が必須。 |
事前に公式サイト等で太陽生命の死亡保険における保険料シミュレーションを実施すると明確になりますが、保障額を200万円〜300万円程度の「整理資金」に絞り込めば、家計への負担を極小化できます。一方、数千万円単位の遺族生活資金を準備しようとすると、他社のネット生保定期保険に軍配が上がるケースが目立ちます。
【審査と告知】持病があっても通る?終身保険の審査基準と告知項目
保険加入を検討する高齢者にとって最大の障壁となるのが、健康状態の申告です。太陽生命がシニア層から絶大な支持を得ている背景には、太陽生命の終身保険における審査基準の柔軟さがあります。
一般的な保険商品では、過去5年以内の通院歴や投薬状況、特定の診断結果を事細かに申告しなければなりません。しかし、引受基準緩和型プランにおける太陽生命の死亡保険の告知項目は、主に以下の3〜4点に絞り込まれています。
- 最近3か月以内に、医師から入院・手術・検査をすすめられたことがあるか
- 過去2年(または1年)以内に、病気やケガで入院したこと、または手術を受けたことがあるか
- 過去5年以内に、がん(悪性新生物)などの特定疾病で診察・検査・治療・投薬を受けたことがあるか
高血圧や糖尿病といった生活習慣病を患い、日常的に服薬管理を続けている場合であっても、上記の限定告知項目に抵触しなければ申し込み手続きへ進むことができます。さらに、同社が展開する「スマイルセブン」シリーズなどの多機能型保障においても、重度疾患への前払い保障と死亡保障が緻密に組み合わされており、持病を抱える中高年層に現実的なセーフティネットを提供しています。
【実態検証】利用者の生の声と給付金請求で見えた現場のリアル
保険商品の真価が問われるのは、加入時ではなく万が一の事態が起きた出口の瞬間です。契約者や遺族による太陽生命の死亡保険の評判を精査すると、営業現場のサポート力に対する評価と、手続き上の注意点が明確に分かれます。
大手クチコミサイトや関係者の証言で一貫して高く評価されているのが、専門スタッフが自宅を直接訪問して書類記入や手続きを代行する「かけつける給付金サービス」です。「親が亡くなり、悲嘆に暮れるなかで何を請求すればいいか分からなかったが、担当者が迅速に自宅へ来てくれて助かった」という遺族の手記は多く、複雑な太陽生命の死亡保険における給付金請求をシニア世帯単独で行わずに済む安心感は、デジタル専業生保には真似のできない価値といえます。
一方で、トラブルの火種として報告されるのが「告知義務違反」を巡る摩擦です。加入ハードルが低い告知緩和型であっても、過去の告知項目を誤魔化したり、医師からの入院勧告を見落として申告したりした場合、保険金は支払われません。「持病があっても誰でも入れると聞いていたのに保険金が降りなかった」という不満の声の多くは、告知基準の曲解や約款の確認不足に起因しています。加入時には担当者の説明を鵜呑みにせず、告知書の文言を一語一句正確に確認する姿勢が欠かせません。
【プロの結論】「子どもに迷惑をかけたくない」シニア心理と後悔しない選択基準
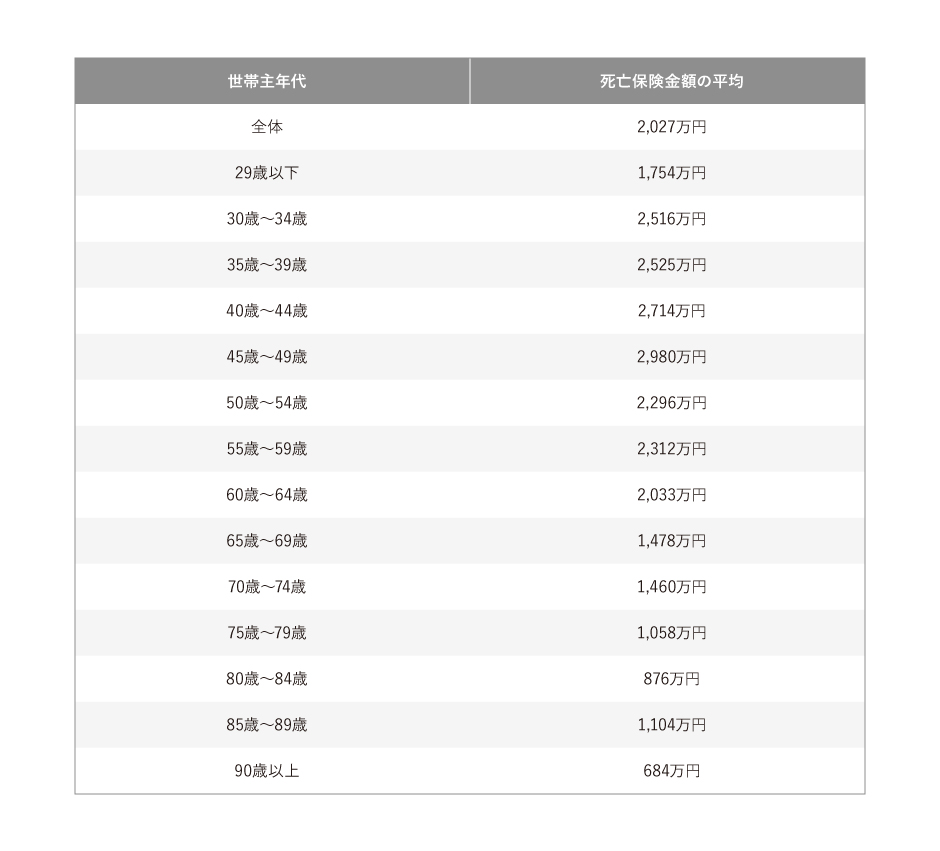
シニア世代が死亡保険を求める動機の深層には、家族社会学でいう「心理的バウンダリー(境界線)」の維持があります。現代の日本社会において、老親が子世代に対して抱く最大の懸念は「金銭的・精神的な負担をかけたくない」という自立意識です。葬儀費用や死後の家財整理費用を自前の死亡保険金(200万〜300万円)で清算しておくことは、健全な親子関係の結び目を美しく保つための防衛策といえます。
この観点を踏まえ、専門家の視点から導き出される「選ぶべき人」と「見送るべき人」の境界線は極めて明快です。
太陽生命の死亡保険をおすすめできる人
- 過去に健康上の理由で他社の生命保険審査に落ちた経験がある人:緩やかな告知基準の恩恵を最大限に享受できます。
- 葬儀代や死後整理資金(100万〜300万円)を確実に遺したい70代以上のシニア:少額終身保障の枠組みが最適に機能します。
- スマートフォンの操作や複雑な書類手続きに不安があり、対面での手厚い支援を求める人:訪問サービスの存在が大きな安心材料となります。
加入に慎重になるべき・他社を検討すべき人
- 健康状態に何ら問題がない人:割安な一般の定期保険や終身保険を選んだほうが、保険料を2〜3割以上抑えられる可能性があります。
- 掛け捨てを嫌い、資産形成や貯蓄性を重視する人:太陽生命の死亡保険の解約返戻金は期待できないため、資産形成には適しません。
- 遺族に数千万円規模の遺族生活保障を遺したい働き盛り世代:保障規模に対して保険料負担が重くなりすぎるため、ネット生保の定期保険が第一候補となります。
【太陽 生命 死亡 保険】に関するよくある質問(FAQ)
Q1:高血圧や糖尿病で毎日薬を飲んでいますが、本当に加入できますか?
A1:はい、加入できる可能性が十分にあります。告知緩和型死亡保険の場合、現在服薬中であっても、過去2年以内の入院・手術歴や、3か月以内の医師からの入院・検査指示などに該当しなければ、審査を通過することが可能です。
Q2:途中でまとまったお金が必要になり解約した場合、解約返戻金は戻ってきますか?
A2:原則として戻ってきません。太陽生命の主力死亡保険の多くは「無解約返戻金型」を採用しており、保険料を抑える代わりに解約時の戻り金をゼロまたはごくわずかに設定しています。掛け捨ての死亡保障と割り切って加入する必要があります。
Q3:ネット完結の「スマ保険」と営業職員経由の加入で、保障内容に違いはありますか?
A3:「スマ保険」は自分に必要な保障(死亡保障や入院一時金など)を1つずつパーツとして自由に組み合わせて無駄を省けるのが特徴です。一方、営業職員経由では対面で詳細なライフプランニングを受けられますが、不要な特約が付加されて保険料が上がらないよう、設計書の内容を精査することが推奨されます。
Q4:万が一の際、家族がスムーズに給付金請求を行うための備えは何ですか?
A4:保険証券の保管場所を家族に共有しておくこと、そして太陽生命の「マイページ」や連絡先を伝えておくことが肝要です。同社には遺族のもとへ担当者が直接駆けつけて書類手続きを補助するサポート制度があるため、連絡さえ付けば手続きの負担は比較的小さく抑えられます。
まとめ:2026年の終活設計で失敗しないための最終チェックリスト
太陽生命の死亡保険は、持病を抱えるシニア層や、万が一の整理費用を確実に準備したい世帯にとって、極めて実用的で心強い選択肢です。「保険料が高い」という巷の風評は、告知緩和型という商品の特殊性や特約の付けすぎに起因するものであり、保障額を身の丈に合わせて絞り込めば、家計に優しい頼もしい防波堤となります。
契約を結ぶ前には、必ず最新のシミュレーションを行い、「自らの健康状態なら一般型に入れないか」「解約返戻金のない掛け捨て設計に納得できているか」を冷静に自問してください。家族への最後の贈り物となる保険だからこそ、表面的なブランドイメージや噂に流されず、合理的な判断基準を持って最善の1本を選択してください。 (出典: 太陽 生命 死亡 保険(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
