リバースモーゲージとは?仕組みと後悔する理由・2026年最新動向
住み慣れた自宅を手放すことなく、住み続けながら老後資金を調達できる仕組みとして関心を集める金融商品「リバースモーゲージ」。高齢化が進む日本において、持ち家を現金化する有効な防衛策として語られる場面が増えています。しかし、実際に窓口を訪れたシニア世代やその家族からは、「思っていた内容と違った」「こんなはずではなかったと後悔している」という困惑の声も少なくありません。
日本銀行によるマイナス金利解除以降、金利のある世界へと完全に移行した現在、固定金利ではなく変動金利が主流のリバースモーゲージを取り巻く環境は激変しました。本記事では、金融機関の貸付条件や現場のリアルな相談事例をもとに、リバースモーゲージの基本構造から利用者を悩ませる決定的なリスク、相続人とのトラブルを回避する実践的な防衛策まで、余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:リバースモーゲージは「自宅を担保に利息のみを支払い、元金は死亡後に物件売却などで一括返済する」シニア専用の融資制度。
- 要点2:金利上昇による毎月の利息負担増、不動産価値下落による極度額見直しや元金返済リスク、相続人の無理解が「後悔」の主要因。
- 要点3:マンションは原則対象外の金融機関が多く、利用には推定相続人の同意や「ノンリコース型」の選択など、入念な家族間合意が不可欠。
【仕組みを解剖】リバースモーゲージとは?通常ローンや公的制度との違い
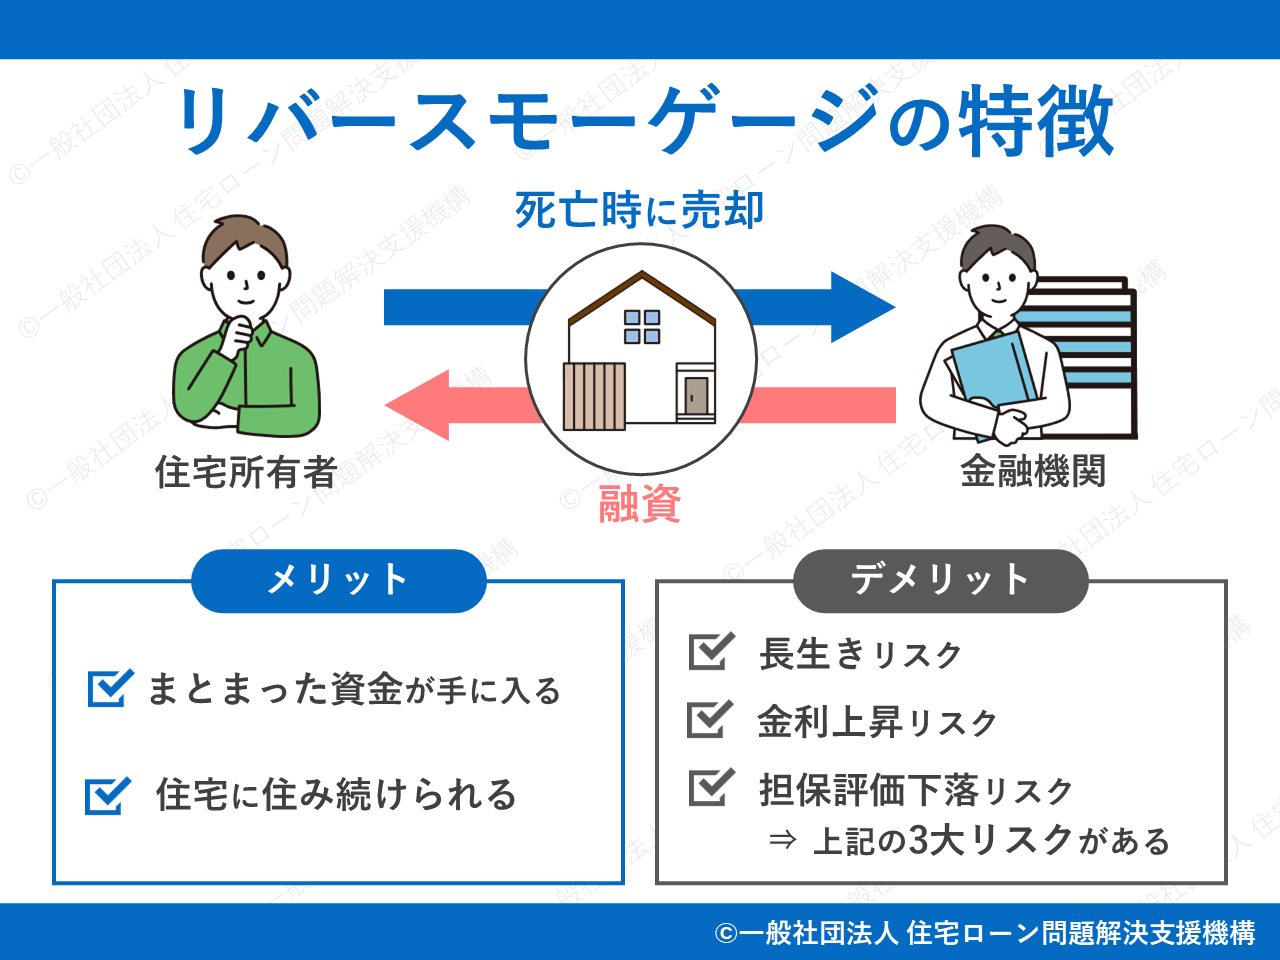
リバースモーゲージとは、自宅の土地・建物を担保にお金を借り入れ、毎月は利息のみを支払い、借入人が亡くなった際にあらかじめ担保に入れた自宅を売却して元金を一括返済するシニア向け貸付制度です。通常の住宅ローンが「当初に多額の元金を借り、毎月少しずつ元金を減らしていく」のに対し、リバースモーゲージは「借入残高が減らず、最後に一括返済する」という逆(リバース)の流れをたどることから名付けられました。
手元資金が乏しくても住まいを失う心配がなく、年金収入が少ない高齢者でも借入を起こせる点が最大の特長です。リバースモーゲージには大きく分けて、民間金融機関が提供する商品、住宅金融支援機構が提携する「リ・バース60」、そして自治体・社会福祉協議会が窓口となる公的制度「不動産担保型生活資金」の3つの系統が存在します。
なかでも住宅金融支援機構と全国の提携金融機関が展開する「リ・バース60」は、満60歳以上を対象とした代表格として定着しています。住宅の建設・購入・リフォームのほか、住宅ローンの借り換え資金としても活用されており、シニア層の返済負担軽減策として利用件数を伸ばしてきました。公的制度である不動産担保型生活資金は低所得世帯向けであり、資産保有額や収入に厳しい制限が課される一方、民間金融機関の商品は使途が原則自由(事業性資金や投資目的を除く)という柔軟性を備えています。
なぜ「後悔した」と嘆く声が絶えないのか?契約者が直面する3大リスク
手軽に老後資金を工面できる夢の制度に見えるリバースモーゲージですが、ネットや相談窓口では「契約して後悔した」という切実な声が後を絶ちません。後悔の引き金となるのは、契約当初には軽視されがちな「3大リスク」です。
第1のリスクは、急激な金利上昇リスクです。リバースモーゲージの多くは変動金利を採用しています。低金利時代には毎月数千円から1万〜2万円程度で済んでいた利息の支払いが、市場金利の上昇に直面した途端に跳ね上がります。元金を減らさないスキームである以上、借入元金全体に対して金利がダイレクトに掛かり続けるため、年金生活者のキャッシュフローを著しく圧迫する構造的弱点を持っています。
第2のリスクが、想定外に寿命が延びることによる長生きリスク(融資極度額の枯渇)です。毎月一定額を年金のように受け取る年金型の契約を結んでいる場合、設定された極度額上限に達した時点で融資はストップします。以後は貸付金が入らないにもかかわらず、利息の支払いだけが継続するため、後期高齢期に入ってから深刻な資金難に陥るケースが報告されています。
第3のリスクは、不動産価格下落に伴う担保割れリスクです。金融機関は数年ごとに担保不動産の再評価を実施します。地価が下落して評価額が下がった場合、融資限度額が引き下げられ、限度額を超過した差額分の即時元金返済を求められる条項が盛り込まれている商品も珍しくありません。住み続けられる前提が崩れ去る危険性を孕んでいることが、後悔の念を強くさせる要因です。
徹底比較|リバースモーゲージとリースバックの違いと選び方
自宅の資産価値を活用して資金調達を行う際、リバースモーゲージと並んで比較対象となるのが「リースバック(セール&リースバック)」です。どちらも自宅に住み続けながら資金を得られる手法ですが、契約の法的な性質は根本から異なります。
リバースモーゲージがあくまで「融資(借金)」であり所有権を本人が保持し続けるのに対し、リースバックは「売却(不動産売買)」であり所有権は事業者に移転します。その結果、固定資産税の負担や月々の支払い項目、相続時の処理に大きな差異が生じます。
| 比較項目 | リバースモーゲージ | リースバック | 編集部の見解・判断基準 |
|---|---|---|---|
| 取引の法的性質 | 不動産を担保とした「融資(借入)」 | 不動産の「売買契約」+「賃貸借契約」 | 借金を避けたいならリースバック、所有権を残したいならリバースモーゲージ。 |
| 自宅の所有権 | 契約者本人が死亡時まで維持 | 買主(不動産会社・ファンド等)へ移転 | リバースモーゲージなら登記上の名義が変わらない精神的安心感がある。 |
| 毎月の支払い | 「借入金の利息」のみを支払う | 賃貸借契約に基づく「家賃」を支払う | 月々の支払額は一般にリバースモーゲージの方が低く抑えやすい。 |
| 対象物件の制約 | 主に土地付き一戸建て(マンションは制限大) | 一戸建て・区分マンションともに幅広く対応 | 都市部マンション保有者はリースバックしか選択肢がない事例が多勢。 |
| 調達可能資金額 | 土地評価額の50%〜60%程度 | 市場売買相場の70%〜80%程度 | まとまったまとまった現金を一度に作りたいならリースバックに軍配。 |
| 税金・維持管理費 | 固定資産税・修繕費用は本人が負担 | 固定資産税は買主負担(賃料に含まれる) | 維持コストを切り離したいシニア層にはリースバックの簡潔さが好まれる。 |
どちらが適しているかは、「毎月のキャッシュフローにどれだけ余裕があるか」と「将来物件を子どもに残す意思があるか」によって二分されます。利息のみを払って静かに暮らしたい一戸建て世帯ならリバースモーゲージ、家賃を払ってでもまとまった資金を確保し、固定資産税等の管理から解放されたいマンション世帯ならリースバックが有力な選択肢になります。
マンションはなぜ対象外が多い?審査に落ちる理由と利用条件・年齢制限
実際にリバースモーゲージの申し込みを検討した際、多くの相談者が最初に突き当たる壁が「マンションは取り扱い不可」という条件です。民間大手である三井住友銀行の「SMBCリバースモーゲージ」の公式開示要件を見ても、「満60歳以上限定」「担保となる物件は一戸建住宅に限定(マンション不可)」「自宅の評価額は6,000万円以上」といった厳格な条件が設定されています。
なぜ金融機関はマンションを頑なに敬遠するのでしょうか。その最大の理由は、不動産評価の算出構造にあります。リバースモーゲージの担保価値は、建物の経年劣化を見越し、実質的に「土地の価値」に対して融資枠を算出します。区分所有マンションの場合、土地の持ち分(敷地権)が各部屋に細分化されているため、築年数が30年、40年と経過した際に建物の価値が消滅すると、担保価値が極めて算出しにくくなるためです。また、将来の建て替え合意形成の難航や修繕積立金不足のリスクを金融機関が嫌気している側面もあります。
なお、住宅金融支援機構の「リ・バース60」など一部ではマンション対象の商品も存在しますが、管理状態の査定基準が厳格であり、審査落ちの要因となっています。リバースモーゲージの一般的な審査落ち理由には、以下のパターンが目立ちます。
- 年齢制限の不適合:申込時年齢が55歳〜60歳未満、あるいは上限年齢(75〜80歳程度)を超過している。
- 物件の担保割れ・接道不良:再建築不可の物件や、地方郊外の需要が極めて薄い土地など、評価額が最低基準(1,000万〜1,500万円以上など)に達しない。
- 既存ローンの残債超過:住宅ローンの残債がリバースモーゲージの借入可能上限枠(土地評価額の50%前後)を上回っており、完済資金として不足する。
- 健康状態・判断能力:認知症等により契約行為の意思能力が認められない場合、原則として契約締結は不可。
相続トラブルの現場検証|「元金返済」と「相続放棄」が招く家族の亀裂
リバースモーゲージの利用において、契約者本人が亡くなった後に最も生々しい混乱が起きるのが相続人(子ども世代)との衝突です。金融庁や消費生活センター、司法書士の相談窓口には、親が亡くなった直後に銀行から「自宅の即時売却か一括返済」を迫られた子世代からの悲鳴が寄せられています。
トラブルの根底にあるのは、親世代が「自宅を売れば借金はチャラになるのだから子どもに迷惑はかからない」と勝手に思い込み、子どもに内緒で契約を進めてしまう情報断絶です。しかし、契約には「リコース型」と「ノンリコース型」という極めて重要な2つの選択肢が存在します。
リコース型で契約していた場合、本人の死亡後に自宅を競売・任意売却しても借入元金と利息を相殺しきれなかった際、不足分を相続人が自腹で返済しなければなりません。この事態を避けるために相続人が「相続放棄」を選べば、親の預貯金や他の遺産も一切受け取れなくなります。一方、ノンリコース型を選択していれば、売却代金が元金に届かなくても相続人が残債を請求されることはありません。ただし、ノンリコース型はリスクを金融機関が引き受ける分、借入金利が年0.2%〜0.5%程度高めに設定されます。
【プロの結論】家族社会学・心理的バウンダリーから見出すべき教訓
この問題は単なる金銭貸借の枠を超え、日本特有の「家制度の残影」と「家族の心理的バウンダリー(境界線)」の歪みから生じています。昭和・平成を生きてきた親世代には、「自分が苦労して建てた家だから、自分の老後資金のために処分しても文句はあるまい」という独立心と、「子どもに迷惑をかけたくない」という遠慮が同居しています。しかし、子ども世代にとっては「生まれ育った実家が、親の死と同時に金融機関に競売・売却されて他人の手に渡る」という喪失感や、手続きに巻き込まれる心理的負荷は想像以上に大きいものです。
健全な家族関係を維持しつつリバースモーゲージを活用する絶対条件は、「事前の情報開示と同意形成」に尽きます。大手金融機関が推定相続人の署名・同意を条件づけているのは、単なる事務手続きではなく、死後の親族トラブルから金融機関自身と家族を守るための防壁です。「親の金だから親の自由」と突き放す共依存的な不干渉ではなく、将来の資産清算を見据えてテーブルを囲む大人の境界線が求められます。

【実態検証】利用者の生の声と現場目線で見えたリアル
リバースモーゲージを実際に利用した人や検討した人々の間では、ネット掲示板やSNS、知恵袋などで多様な意見が交わされています。現場のリアルな温度感を探ると、制度を絶賛する層と痛烈な批判を残す層に二分されている実態が浮き彫りになります。
好意的な意見として目立つのは、退職金が手薄だった世帯や年金暮らしの独居高齢者からの声です。「現役時代の住宅ローン残債が月8万円あり年金生活が苦しかったが、リバースモーゲージで借り換えたら毎月の利息支払いが1万5,000円になり、家計が劇的に楽になった」「子どもはすでに独立して都心に家を買っており、地方の実家を継ぐ気がない。家を処分する手間を金融機関が引き受けてくれると考えれば合理的」といった、明確な目的意識を持った層からは高い評価を得ています。
一方で、手痛い批判や戸惑いの声として散見されるのは、金利上昇や配偶者の生活基盤に関する不安です。「金利が上がり始めて毎月の利息引き落とし額がじわじわ増えており、先の見えない不安に駆られている」「夫名義で契約していたため、夫の他界後に妻が住み続けられるよう契約を承継する審査を受けたが、妻の年金収入が少ないことを理由に難色を示され、危うく家を追い出されそうになった」という生々しい手記も存在します。契約時に「主債務者が亡くなった場合、配偶者が債務を引き継いでそのまま住み続けられる特約があるか」を徹底的に確認していなかった代償は小さくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
長所と短所が極端に分かれるリバースモーゲージは、誰にでも推奨できる万能な老後資金調達策ではありません。自身の保有資産や家族構成に照らし合わせ、冷徹に適格性を見極める必要があります。
リバースモーゲージが向いている人の条件:
- 子どもがいない世帯、または子ども全員がすでに持ち家を所有し実家を相続する意思がない世帯
- 担保価値の高い土地付き一戸建て(大都市圏・駅近など)を所有している人
- 既存の住宅ローン残債が少なく、毎月の返済額を大幅に圧縮して年金手取りのゆとりを作りたい人
- 「ノンリコース型」を選び、万一の担保割れ時にも相続人に借金を負わせない配慮ができる人
契約を避けるべき・慎重になるべき人の条件:
- 資産価値の大半を子どもや孫に相続させたいと考えている人
- 所有物件が地方・郊外の駅遠一戸建て、または区分所有マンションである人
- 金利上昇局面において、毎月の利息負担が増加すると家計が破綻しかねない低所得世帯
- 子どもや配偶者と事前の資金計画をオープンに話し合う関係性が構築できていない人
【リバース モーゲージ と は】に関するよくある質問(FAQ)
Q1:契約者が亡くなった場合、同居している配偶者はすぐに家を出て行かなければなりませんか?
A1:契約内容によって異なります。配偶者が連帯保証人になっていたり、債務引受特約が付加されている商品(リ・バース60など)であれば、金融機関の審査を経て配偶者が債務を引き継ぎ、そのまま住み続けることが可能です。ただし、特約がない契約や審査基準を満たせない場合、契約者死亡から一定期間(半年〜1年程度)以内に元金の一括返済または自宅の売却を迫られるため、事前の特約確認が死活問題となります。
Q2:借りたお金の使い道に制限はありますか?生活費として自由に使えますか?
A2:民間銀行のリバースモーゲージの多くは、事業性資金や株式・為替等の投資資金を除き、生活費や旅行代、医療費、介護費用など幅広く使えます。一方で住宅金融支援機構の「リ・バース60」は、住宅の建設・購入・リフォーム資金や、既存住宅ローンの借り換え、シニア向け住宅への入居一時金などに使途が限定されており、日々の日常的な生活費としての借入は認められていません。
Q3:なぜ担保評価額の満額までお金を借りられないのですか?
A3:リバースモーゲージの融資限度額は、一般的に不動産(土地)査定額の50%〜60%程度に低く抑えられます。これは、利用者が亡くなる将来までの長期にわたる「不動産相場の下落リスク」と「金利上昇に伴う元利合計額の膨張リスク」を金融機関が吸収するための安全マージン(担保掛目)です。査定額が3,000万円の土地であっても、実際に借り入れられる上限は1,500万〜1,800万円程度となるのが通常です。
まとめ:将来設計を見誤らないための賢い選択と事前の家族会議
リバースモーゲージは、手元の現金を枯渇させることなく住み慣れた自宅で天寿を全うするための極めて強力なファイナンシャルツールです。現役時代に組んだ重い住宅ローンを借り換えて月々の支払いを利息のみに切り詰め、生活の質を劇的に向上させた成功事例は数多く存在します。
しかし、その利便性の裏側には、変動金利の上昇という金融リスク、不動産価値の目減りという市場リスク、そして相続人間で火種となりかねない親族間の心理リスクが複雑に絡み合っています。制度のメリットだけを盲信して契約書に印鑑を押すのは極めて危険です。
老後資金に不安を感じた際は、まず自宅の現在価値を客観的に査定し、リ・バース60などのノンリコース型商品の条件を比較検討することが第一歩です。そして何より、残される子ども世代や配偶者を交えたオープンな家族会議を開き、将来の出口戦略について全員が納得できる合意を形成することこそが、後悔しないシニアライフを築く最大の防壁となります。 (出典: リバース モーゲージ と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
