ステーブルコインとは?仕組みと暴落リスクの真相【2026年最新版】
ビットコインをはじめとする暗号資産市場が激しい値動きを繰り返す一方、米ドルや日本円といった法定通貨と価値が連動し、デジタル空間で「現金の代替」として流通する暗号資産が存在します。それが「ステーブルコイン(Stablecoin)」です。かつては暗号資産トレーダーの利確・避難先という限定的な位置づけに過ぎませんでしたが、2026年を迎えた現在では、国際送金や企業間決済、さらには個人資産の防衛手段として金融インフラの中核を担うまでに成長しました。
しかし、「価格が安定している(ステーブル)」という名称を鵜呑みにして元本保証の預金感覚で手を出すと、思わぬ落とし穴に直面します。過去には数兆円規模の資産が一夜にして消失した歴史的な暴落劇や、裏付け資産をめぐる疑惑など、構造的な脆弱性が幾度となく浮き彫りになってきました。米連邦準備制度理事会(FRB)や金融庁による法規制の最新動向を交えながら、ステーブルコインの仕組みから主要銘柄の比較、運用のリスクと実用性まで、報道記者の視点で徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:ステーブルコインは米ドルや日本円などの法定通貨と価格を連動(ペッグ)させ、価格急変動を抑制するよう設計されたデジタルアセットです。
- 要点2:日本の改正資金決済法では「電子決済手段」として厳格に位置づけられ、米国でも2025年7月に包括的な規制枠組み「GENIUS法」が成立するなど監督体制が世界規模で確立されました。
- 要点3:利回り運用などの恩恵がある一方、裏付け資産の信用不安やアルゴリズム破綻によるデペッグ(価格乖離)リスクが存在するため、銘柄選定と管理体制の見極めが不可欠です。
【徹底解剖】仮想通貨なのに価格が安定するステーブルコインとは?ビットコインとの決定的な違い
ステーブルコインの最大の特徴は、その名称が示す通り「価格の安定性(Stability)」にあります。一般的な暗号資産とステーブルコインの違いを整理すると、本質的な差異は「価値の裏付け」と「発行目的」に集約されます。
ビットコイン(BTC)やイーサリアム(ETH)などの伝統的な暗号資産は、中央管理者が存在せず、市場の需要と供給のバランス、マイニングコスト、ネットワークへの信頼によって市場価格が形成されます。そのため、市場のセンチメントや投機マネーの流入によって、1日で10%以上の乱高下を記録することも珍しくありません。このボラティリティの高さは投資商品としての妙味を生む反面、「日常的な決済手段」や「契約の価値尺度」として活用するには極めて大きな障害となっていました。
対照的に、ステーブルコインの仕組みは「1コイン=1米ドル」や「1コイン=1円」のように、特定の法定通貨の価値と1対1で連動(ペッグ)することを前提に設計されています。発行体は流通するトークンと同額以上の法定通貨や短期国債を準備金として保有し、いつでも同等額での償還(払い戻し)に応じる体制を整えることで、市場価格の安定を維持します。投機対象として値上がり益を狙うものではなく、ブロックチェーンの高速送金性やプログラマビリティを維持したまま「現金の利便性をデジタル空間に移植したツール」と捉えるのが正確な理解です。

【完全網羅】ステーブルコインの種類一覧と主要銘柄の比較|USDTとUSDCの違い
ステーブルコインは一括りにされがちですが、価値を安定させる裏付けメカニズムによって大きく3種類に分類されます。それぞれの設計思想とリスク特性を把握しておくことが、安全な取り扱いの第一歩となります。
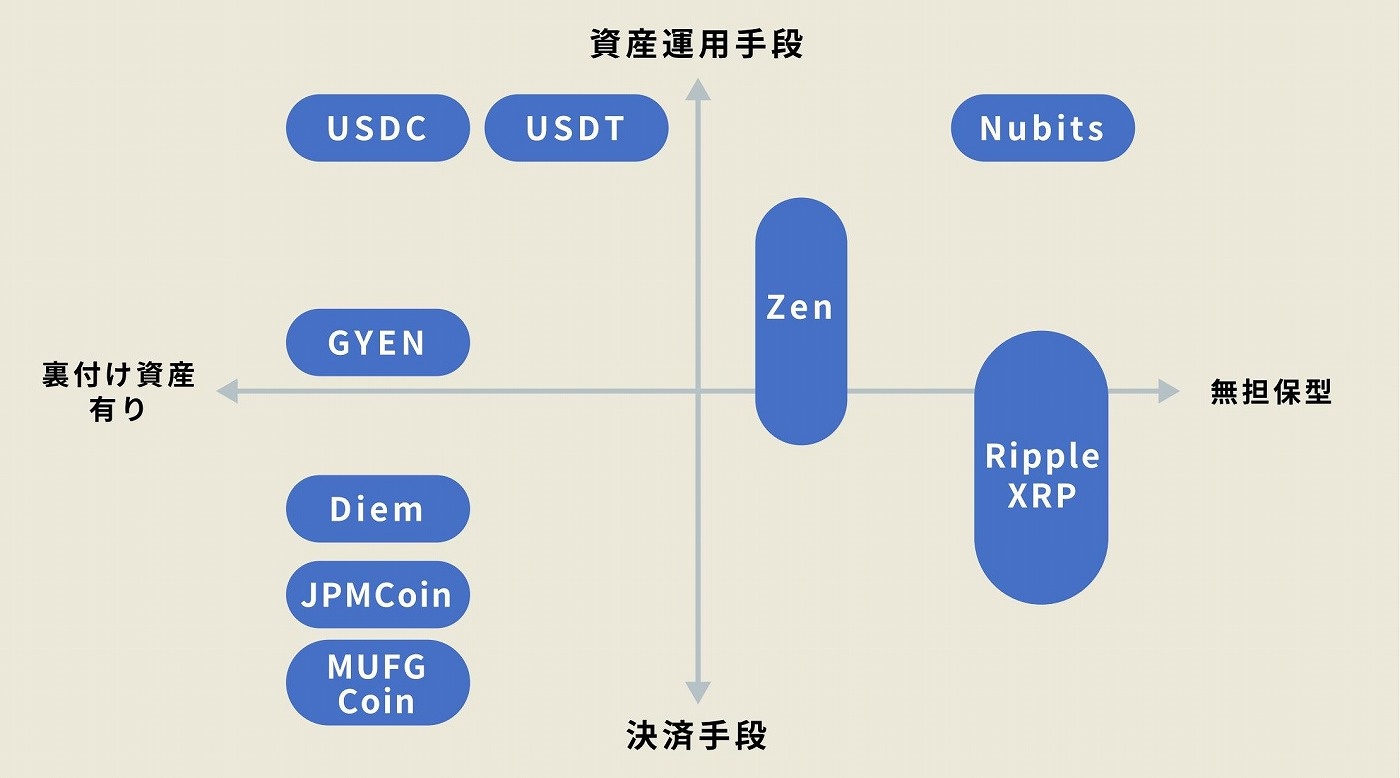
ステーブルコインの種類一覧を俯瞰すると、主流は発行体が現実資産をプールする「法定通貨担保型」です。その他に、イーサリアムなどを過剰担保にしてスマートコントラクト上で発行する「暗号資産担保型(DAIなど)」、担保を持たずにプログラムの自動売買で供給量を調整する「アルゴリズム型(無担保型)」が存在します。特に市場シェアの8割以上を占める米ドル連動型において、二大巨頭であるUSDT(テザー)とUSDC(USDコイン)の違いは投資家・実務家が必ず押さえておくべきポイントです。
| 銘柄名(ティッカー) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| テザー(USDT) | 発行元:Tether社 時価総額:約1,100億ドル規模 裏付け:米国短期国債が約80% | 1 USDT ≒ 1.00 米ドル 海外取引所の基軸通貨 | 圧倒的な流動性を誇るが、米国外拠点で規制当局の直接監査を受けない不透明さが長年の議論の的。 |
| USDコイン(USDC) | 発行元:Circle社 時価総額:約400億ドル規模 監査法人による月次証明書開示 | 1 USDC ≒ 1.00 米ドル 国内金融機関・大手決済企業採用 | 透明性と規制遵守で随一。日本の取引所上場や機関投資家の実務利用において最有力候補。 |
| ダイ(DAI) | 発行元:MakerDAO(自律分散型組織) 暗号資産・RWAを担保に過剰担保発行 | 1 DAI ≒ 1.00 米ドル DeFiエコシステムの基軸 | 中央集権的な発行体を介さない耐検閲性を持つが、担保資産急落時の清算連鎖リスクを内包。 |
| 日本円連動型(JPYC等) | 発行元:国内フィンテック各社 日本円を担保資産としてプール | 1 トークン ≒ 1 円 国内電子商取引・送金実験 | 為替リスクゼロで利用可能。改正資金決済法の施行により、大手行主導のインフラ整備が進行中。 |
USDTとUSDCの違いを実務面から見ると、USDTは「流動性と利便性」で群を抜いており、世界中の取引所における取引ペアのデフォルトとなっています。一方のUSDCは、発行元であるCircle社が米国の金融規制に準拠し、準備金の保有状況を大手会計事務所の監査レポートとして毎月開示しているため、「機関投資家や企業実務における信頼性」で優位に立っています。
暴落とデペッグの真相|ステーブルコインのリスクと危険性を現場データから暴く
「価格が1ドルや1円から動かない」という前提は、市場の信認が保たれている場合にのみ成立する条件付きの安定です。ステーブルコインのリスクと危険性を語る上で避けて通れないのが、ペッグが外れて価格が急落する「デペッグ(価格乖離)」の恐怖です。
過去に市場を震撼させたステーブルコイン暴落の理由として、今なお教訓とされているのが2022年5月のTerraUSD(UST)崩壊事件です。USTは法定通貨の担保を持たず、姉妹トークンであるLUNAの発行・焼却アルゴリズムによって1ドルの価値を維持しようと設計されていました。しかし、大口の売り浴びせをきっかけにペッグが外れると、恐怖に駆られた投資家が一斉に償還を急ぎ、市場にLUNAが無制限に増刷されてハイパーインフレが発生。わずか数日の間に約400億ドル(当時のレートで約5兆円以上)の資産が水泡に帰すという「アルゴリズムの死の螺旋(Death Spiral)」を引き起こしました。
法定通貨担保型であっても絶対の安全は存在しません。2023年3月の米シリコンバレー銀行(SVB)破綻の際、Circle社が準備金の一部である約33億ドルを同行に預託していたことが公表され、USDCの価格が一時0.87ドル台まで急落しました。預金保険の全額保護措置によって短期間で1ドルに戻ったものの、「準備金を保管している伝統的銀行の信用リスク(カウンターパーティリスク)」が直撃することを証明した事例です。
また、市場で長年燻るテザーのデペッグ疑惑の真相を検証すると、初期のTether社が準備金の内訳を不透明にしていた時期にショートセラー(空売り筋)の標的となり、一時的に0.95ドル前後まで売り込まれる局面が複数回発生していました。現在のTether社は準備金の大半を流動性の極めて高い米国短期国債(T-Bills)へ移行させ、四半期ごとの証明書を開示することで信頼回復に努めていますが、分散型金融における「取り付け騒ぎ(バンクラン)」の脆弱性は常に頭に入れておく必要があります。

日本の法規制と市場の激変|改正資金決済法と日本円連動ステーブルコインの現在地
ステーブルコインを巡る法制度において、日本は世界に先駆けて明確なルール作りを完了させたトップランナーとして国際的な注目を集めています。その根幹にあるのが、2023年6月に施行された「改正資金決済法」です。
日本の法律上、法定通貨と同等額で償還を約する類型は「電子決済手段」として厳格に定義され、価格変動を前提とするビットコインなどの「暗号資産」とは明確に峻別されました。発行体は銀行、信託会社、資金移動業者に限定され、裏付け資産を100%別枠で保全することが義務付けられています。この法改正により、USTのようなアルゴリズム型は国内流通が事実上排除され、利用者の資産保全が法的に担保される仕組みが整いました。
世界的な規制動向に目を向けると、米国でも2025年7月にステーブルコインの包括的な連邦規制枠組みを定める「GENIUS法」が成立しました。連邦準備制度理事会(FRB)および通貨監督庁(OCC)に発行体の直接監督権限が付与され、準備金の資産構成や資本要件が厳格化されたことで、世界二大市場における法制度の整備が一気に収束へと向かいました。
ステーブルコインの2026年最新動向として最も注目すべきは、国内金融機関によるインフラ構築と取扱所の拡大です。みずほ信託銀行や三菱UFJ信託銀行のプラットフォーム構想(Progmat等)をはじめ、メガバンク主導でのデジタル通貨決済ネットワークが商用化フェーズに入っています。さらに、コインチェックなどの国内登録暗号資産交換業者が厳格な審査基準をクリアした米ドル連動ステーブルコインの取り扱いを着実に進めており、日本円連動ステーブルコインによる企業間即時決済の実装が現実のものとなっています。
【実態検証】利用者の生の声と現場目線で見えたリアル|利回り運用の光と影
ステーブルコインの普及を後押ししている最大の動機の一つが、保有資産を活用したインカムゲインの獲得です。円安が進行する局面において、日本国内の預金金利と米ドル金利の差に着目した個人投資家が、ステーブルコインの利回り運用方法に熱い視線を注いできました。
暗号資産レンディング(貸借)サービスや分散型金融(DeFi)のプロトコルに米ドルステーブルコインを預託することで、年利4%〜8%前後の利回りを得られる環境が存在します。しかし、現場の利用者の声を分析すると、単なる高利回りの甘美な話ばかりではありません。
「米ドル建てで日本の定期預金とは比較にならない利息が入るため、インフレヘッジとして欠かせない」(30代・個人投資家)という前向きな評価がある一方で、SNSやコミュニティの現場では次のような警戒感も根強く共有されています。
「DeFiの運用で年利8%を狙ったが、預けていたプラットフォームのスマートコントラクトに脆弱性が見つかり、ハッキングで原資ごと引き出せなくなった」
「海外のレンディング業者に高金利目的で預けていたところ、業者の流動性危機で出金停止に追い込まれた過去のトラウマがある。利回りよりも運営母体の透明性が最優先」
米ドルの高金利を享受できる仕組みの裏には、「プラットフォーム自体の経営破綻リスク」「スマートコントラクトのバグや不正流出」「秘密鍵の自己管理ミス」という三重の障壁が存在します。表面的な利回り(APY)の高さだけに目を奪われ、リスクプレミアムの本質を見落とす行為は、投資の世界において最も避けるべき初歩的過誤と言わざるを得ません。
ステーブルコインの安全な買い方とプロが教える判断基準
実際にステーブルコインを取り扱う場合、初心者が最も安全に取引を進めるためのステーブルコインの買い方は、国内の金融庁登録済みの暗号資産交換業者を経由するルートです。
- ステップ1:国内認可取引所の口座開設
金融庁の登録を受けた暗号資産交換業者(コインチェックなどステーブルコイン取り扱い実績のある事業者)で本人確認を完了させます。 - ステップ2:日本円の入金と購入
銀行振込などで日本円を入金し、取り扱いのある適格ステーブルコイン(USDCなど)を指定して取引板または販売所で購入します。 - ステップ3:保管場所の選定
短期決済用であれば取引所保管でも利便性は保たれますが、長期保有や多額の資産を保持する場合は、オフラインで秘密鍵を管理するハードウェアウォレット等のセルフカストディを併用します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
ステーブルコインは万能の魔法の通貨ではありません。個々人の目的やリスク許容度によって、有効な武器にもなれば致命的な損失源にもなります。参入前に自身の立ち位置を客観的に評価してください。
【利用をおすすめできる人の条件】
- 海外送金や越境ECの決済手数料を劇的に削減したいフリーランス・事業者
- 暗号資産の激しい相場変動の中で、トレード利益を法定通貨に即座に逃がしつつ次の投資機会を待ちたい投資家
- 米ドル資産をデジタル上で保有し、為替変動を活用しながら計画的な分散ポートフォリオを構築したい層
【利用に慎重になるべき・おすすめできない人の条件】
- 「元本保証の預金」と同義だと信じ込み、1円の元本割れリスクも許容できない人
- 短期トレードで資産が2倍、3倍になるような爆発的な値上がり益を期待している人
- ウォレットのアドレス入力ミスや秘密鍵の紛失など、自己責任のブロックチェーン操作に強い不安を感じる完全初心者
【ス テーブル コイン と は】に関するよくある質問(FAQ)
Q1:ステーブルコインは日本の銀行預金と同じように元本保証されますか?
A1:銀行預金のような預金保険制度(ペイオフ)の対象にはならず、法律上の元本保証はありません。改正資金決済法に基づく電子決済手段として保全措置は講じられていますが、発行体の破綻、保管先金融機関の信用リスク、為替変動(米ドル建てを円換算する場合)による損失の可能性は常に存在します。
Q2:ビットコインの暴落時、ステーブルコインも一緒に暴落することはありますか?
A2:基本的に法定通貨担保型のステーブルコインは、ビットコイン市場の暴落と直接連動することはありません。むしろ相場急落時には、他の暗号資産からステーブルコインへ資金を逃がす動きが加速します。ただし、市場全体がパニックに陥った際、暗号資産担保型のDAIなどが担保不足に陥ったり、取引所の流動性枯渇によって一時的な価格の歪み(軽微なデペッグ)が生じるリスクはゼロではありません。
Q3:ステーブルコインを保有・決済・運用したときの税金はどうなりますか?
A3:日本の税法上、ステーブルコインであっても暗号資産や電子決済手段を売却・利用して利益が確定した場合、原則として「雑所得(総合課税)」の対象となります。たとえば、1ドル=140円の時に購入したUSDCを1ドル=155円の時に日本円に戻したり他の通貨を購入した場合、為替差益分が課税対象になります。運用による利息収入も同様に雑所得として申告が必要なため、取引履歴の保管が必須です。
まとめ:今後の動向と失敗しないための判断基準
ステーブルコインは、暗号資産が黎明期から抱え続けてきた「ボラティリティの高さゆえに実社会で使いにくい」という決定的な弱点を克服するために生まれた必然の産物です。2025年7月の米国「GENIUS法」成立や日本の改正資金決済法による枠組みの確立を経て、怪しげな投機ツールから、国家の法制度と接続された公的な決済インフラへと急速に脱皮を遂げました。
しかし、技術革新のスピードがどれほど加速しても、「誰が裏付け資産を管理し、どのようにペッグが維持されているのか」という金融の基本原則が消え去ることはありません。利回りの甘言に惑わされず、監査体制の確かな銘柄を選定し、自身のリスク許容度に応じた資金管理を徹底することこそが、デジタル通貨新時代において資産を守り抜く唯一の羅針盤となります。 (出典: ス テーブル コイン と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
