103万円の壁とは?超えると手取り逆転?真相と2026年最新経緯
パートやアルバイトで働く人々のみならず、日本経済全体の労働力不足を左右する一大トピックとして連日メディアを騒がせてきた「103万円の壁」。2024年秋の衆院選において国民民主党の玉木雄一郎代表が掲げた「基礎控除等の引き上げによる178万円への税制改正要求」を契機に、長年手つかずだった昭和型の税制・社会保障システムは歴史的な見直しの局面を迎えました。
しかし、ネット上や職場では「103万円を1円でも超えると税金で大損する」「夫の扶養から外れて世帯手取りが激減する」といった根拠の薄い噂が今なお独り歩きしています。本稿では、制度の本質、106万円・130万円の壁との決定的な違い、学生と主婦で異なるダメージの実態まで、2026年現在の政策動向を交えて客観的事実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:103万円を超えても本人の手取りが直接減る「手取り逆転」は起きず、発生する所得税は数千円程度に過ぎない。
- 要点2:真の「働き損」を引き起こす元凶は税金ではなく、年収106万円や130万円で生じる社会保険料(約15%)の負担である。
- 要点3:学生アルバイトは親の特定扶養控除が外れて世帯手取りが最大十数万円吹き飛ぶため、主婦パート以上に厳重な注意を要する。
【疑問を徹底解明】103万円の壁とは一体なぜ話題?超えると税金と扶養はどうなるのか
給与収入が年間103万円を超えた際に何が起きるのか、その正確な法意を理解している人は決して多くありません。まず押さえるべきは、103万円という数字の構造です。現行の税制において、給与所得者が無条件で差し引ける基礎控除(48万円)と、必要経費の概算として認められる給与所得控除(最低55万円)の合算がちょうど103万円になります。
つまり、年収が103万円以下であれば課税対象となる所得がゼロとなり、本人の所得税が一切かからないボーダーラインを意味します。ここで巷に広がる「103万円を超えると損をする」という誤解を検証してみましょう。仮に年収が104万円へと1万円オーバーした場合、課税対象は1万円です。所得税の最低税率である5%を掛けても、納める所得税はわずか年額500円(復興特別所得税を加味しても510円)にとどまります。
1万円多く働いて稼いだ給与から500円が引かれるだけですから、本人の手取りは9,500円確実にプラスになります。税制上、所得税の支払いだけで手取りが前年を下回る「逆転現象」は数学的に絶対に生じません。それにもかかわらず、なぜ世間ではこれほどまでに「超えると損をする」と恐れられてきたのでしょうか。その背景には、後述する自治体ごとの住民税の均等割・所得割の基準(一般に年収100万円前後から発生)や、企業の家族手当の支給基準、そして次項で解説する国会を巻き込んだ税制改正劇が存在します。

【2026年最新経緯】178万円引き上げ論争と国民民主党・玉木雄一郎氏が仕掛けた税制激変ニュース
この古びた103万円の枠組みを根底から揺さぶったのが、2024年の衆院選から本格化した国民民主党・玉木雄一郎代表による「178万円への引き上げ」の提唱でした。玉木氏が率いる国民民主党は、物価高と実質賃金の低迷に喘ぐ現役世代の可処分所得を押し上げるため、30年間にわたる最低賃金の上昇率(約1.73倍)に合わせて基礎控除と給与所得控除を現在の103万円から178万円まで一気に引き上げる税制改正を強力に主張しました。
これに対し、財務省および与党側は「国と地方を合わせて約7兆円から8兆円規模の税収減を招き、社会保障や地方財政に壊滅的な打撃を与える」と猛反発。永田町を巻き込んだ激しい水面下の攻防が繰り広げられました。報道各社の取材や財政審議会の答弁録を振り返ると、官僚側が提示した高額所得者ほど減税恩恵が偏るという試算と、野党側が訴える「手取りを増やす経済政策」との間で世論は大きく二分しました。
2025年度の税制改正論議を経て、2026年現在では「物価スライドに応じた控除額の段階的引き上げ」や「学生を対象とした就業制限の例外緩和措置」など、現実的な財源手当てと抱き合わせの修正案が定着しつつあります。単なる主婦のパート調整問題だったものが、「現役世代の重税感の打破」と「人手不足の解消」を結ぶ構造改革アジェンダへと昇華したことが、この議論が今なお熱を帯びる本質的な理由です。
【決定版データ比較】103万・106万・130万円の壁の違いと「手取り逆転」の真犯人
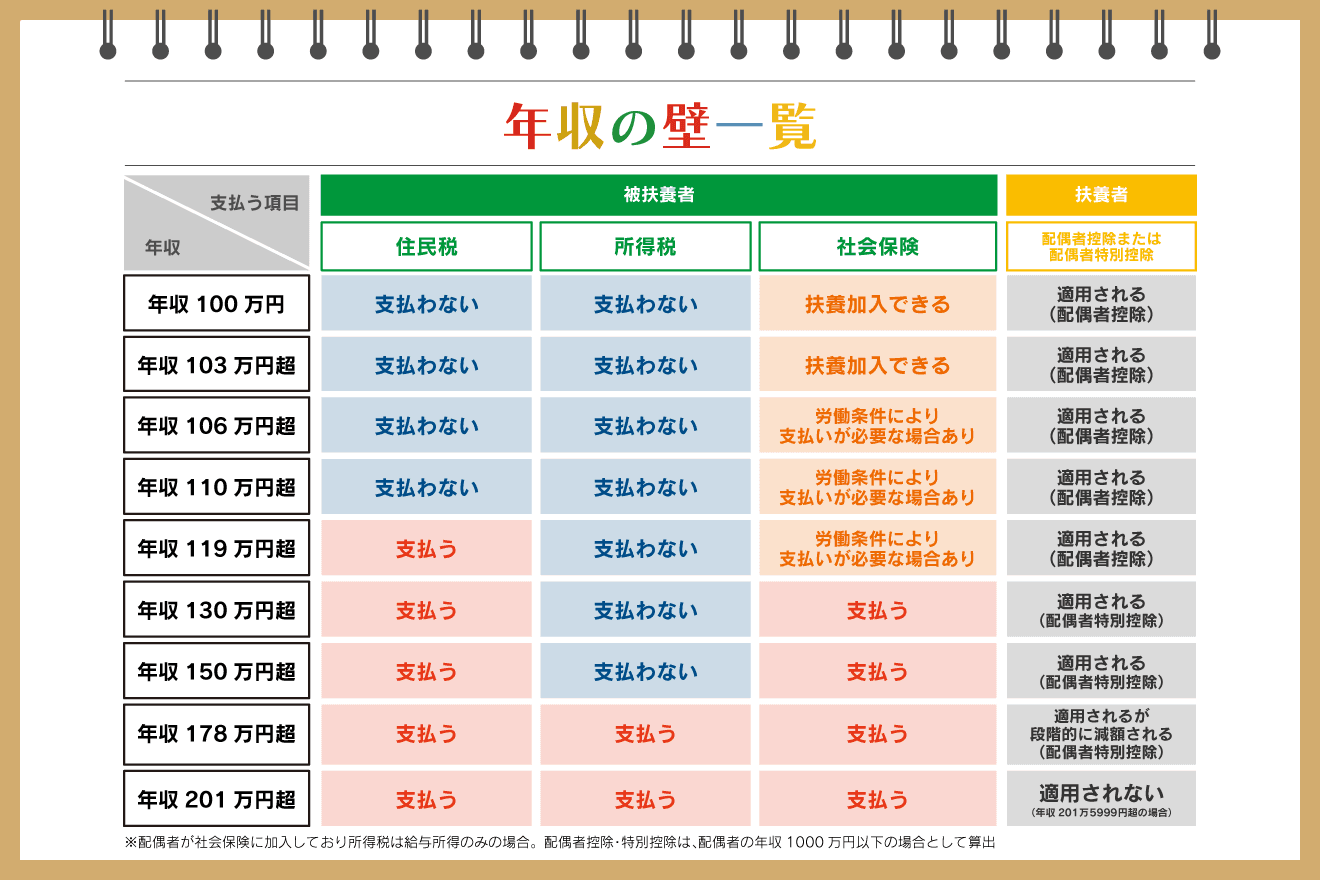
年収の壁を語る上で最も混乱を招きやすいのが、「税金の壁」と「社会保険の壁」の混同です。手取りが実際に急減し、いわゆる「働き損」が発生する真の元凶は税金ではなく、厚生年金保険料や健康保険料を自己負担する社会保険の壁にあります。
複雑怪奇と言われる各種ボーダーラインの決定的な違いを、以下の客観的データ比較表で整理しました。
| 年収の壁 | 制度の種別と発生する負担 | 対象者と判定基準 | 編集部の見解・影響度 |
|---|---|---|---|
| 100万円前後 | 住民税(均等割・所得割)の発生 年間数千円〜1万円前後の負担 | 自治体の級地区分により93万〜100万円で変動 | 【軽微】手取りへの影響は小さく、恐れる必要のないレベル。 |
| 103万円 | 本人の所得税が発生 扶養控除・配偶者控除の基準点 | 給与所得者全員(基礎控除+給与所得控除) | 【中程度】本人の税負担は僅かだが、学生の親の扶養外れで大打撃。 |
| 106万円 | 勤務先の社会保険への強制加入 年間約16万円前後の保険料負担 | 従業員51人以上の企業、週20時間以上、月収8.8万円以上など | 【極めて甚大】手取り逆転の主犯格。106万〜125万円付近は手取りが激減。 |
| 130万円 | すべての被扶養者が社会保険から脱落 国民健康保険・年金、または自社健保へ | 中小企業・個人事業主を含む全扶養家族 | 【極めて甚大】年間数十万円の社会保険料が生じ、手取りが大きく落ち込む。 |
| 150万円〜201万円 | 配偶者特別控除の段階的縮小〜全廃 夫側の税金が緩やかに増加 | 配偶者(夫の所得上限1,000万円以下) | 【緩やか】段階的に控除が減る設計のため、手取り逆転は起きない。 |
| ※厚生労働省「年収の壁・支援強化パッケージ」および関係省庁の制度規定に基づく(2026年時点)。 | |||
表を見れば明らかなように、年間103万円を超えたところで生じる負担はせいぜい数百円から数千円の税金です。真に家計へ冷水を浴びせるのは、年収の約15%が一気に徴収される「106万円・130万円の社会保険料」なのです。

【実態検証】学生バイトと主婦パートで異なる「扶養外れ」の痛撃と現場の生の声
103万円の壁がもたらす影響は、主婦パートと学生アルバイトで全く異なる残酷な二重構造を持っています。多くの家庭で深刻なトラブルを引き起こしている現場の生々しいリアルを検証します。
学生アルバイト:親の「特定扶養控除」喪失による世帯手取り激減トラップ
SNSやネット掲示板、Yahoo!知恵袋などで「親から『今すぐバイトを辞めろ』と激怒された」「年末に103万円を数千円オーバーして仕送りを減らされた」という悲鳴が絶えないのが学生の現場です。
19歳から22歳の子どもを持つ親には、教育費負担の重さを考慮して通常より手厚い「特定扶養控除(63万円)」が適用されています。ところが、大学生の子がアルバイト代で103万円を1円でも超えると、親はこの特定扶養控除をまるごと失います。親の年収が600万〜800万円前後の中堅世帯であれば、親自身の所得税率と住民税率を合わせた負担増により、世帯全体の手取りが一挙に約10万〜15万円も吹き飛ぶ計算になります。
学生本人は「少し頑張ってシフトに入り104万円稼いだ(手取り増)」つもりでも、親の口座から数十万円単位の現金が消えるため、家庭内での深刻な亀裂に直結してしまうのです。
主婦パート:配偶者控除の緩和と「企業の家族手当」という見えない足枷
一方で主婦パートの場合、税制面はすでに大幅な緩和が施されています。「配偶者特別控除」が存在するため、妻の年収が103万円を超えても150万円までは満額(38万円控除)が夫側に適用され、201万円までは段階的に控除が減る仕組みです。つまり、税制上は主婦が103万円を超えても夫の税金が急増することは一切ありません。
にもかかわらず、主婦層が103万円に固執する背景には「企業独自の家族手当(配偶者手当)」が存在します。人事院の職種別民間給与実態調査などによると、依然として多くの民間企業が「妻の年収103万円以下」を手当支給の要件に据えています。夫の勤務先から月1万〜2万円の家族手当が出ている場合、妻が103万1円を稼いだ瞬間に手当が打ち切られ、世帯年収で年12万〜24万円の損失を被るという民間慣行の壁が立ちはだかっています。
一般に知られていない盲点とネットの誤解|損する理由の真相まとめ
ネット上で拡散される言説の多くは、異なる条件の制度を短絡的に結びつけた誤解に基づいています。ここで代表的な3大誤解を解き明かします。
誤解1:「103万円を超えると本人の手取りが減るから調整すべき」
前述の通り、本人の所得税課税による逆転は100%あり得ません。103万円を超えても105万円稼げば、増えた分の約95%は手元に残ります。単身者や親の扶養から外れているフリーターであれば、103万円など気にせず働けば働くほど手取りは素直に増加します。
誤解2:「106万円・130万円の社会保険加入は国家による搾取でしかない」
手取りが一時的に減るため「働き損」と忌み嫌われる社会保険の壁ですが、天引きされる保険料は単なる掛け捨てではありません。勤務先の社会保険(厚生年金・健康保険)に加入すると以下の強力なセーフティネットが手に入ります。
- 将来の年金額アップ:老齢基礎年金に加え、現役時代の納付額に応じた老齢厚生年金が生涯上乗せされる。
- 病気・ケガの生活保障:業務外の病気やケガで働けなくなった際、給与の3分の2が最長1年6カ月支給される「傷病手当金」の対象となる。
- 出産時の手当金:産前産後休業期間中の「出産手当金」が受給可能になる。
夫の扶養(第3号被保険者)に甘んじている状態は「保険料ゼロ」という短期的な利点がある反面、将来手にする年金は月額6万円台(満額時)の国民年金のみという極めて脆弱な老後リスクを背負い続けることと同義です。
【プロの結論】昭和型モデルの限界と「働き損」を打破する判断基準
税制や社会保険を取り巻くこの騒動の根底には、昭和の高度経済成長期に確立された「夫=外で働く企業戦士、妻=専業主婦または家計補助的パート」という単一家族モデルの制度疲労があります。家族社会学の視点から見れば、配偶者控除や第3号被保険者制度は、専業主婦世帯を優遇するあまり、女性の経済的自立を妨げ、家庭内の歪んだ力関係や経済的共依存を固定化させてきた側面を否定できません。
心理的バウンダリー(健全な自立の境界線)を確立し、個人としてキャリアと生活防衛を両立させるために、今どのような判断基準を持つべきでしょうか。編集部が導き出した具体的な選択指針は以下の通りです。
【突き抜けて働くべき人(年収160万円以上を目指す)】
- 健康状態に問題がなく、就業時間を週30時間以上まで柔軟に伸ばせる人
- 将来の年金受給額を増やし、万が一の離婚や配偶者の病気・離職リスクに備えたい人
- 子育てが一段落し、正社員化やキャリアアップを見据えている人
- 判断基準:手取りの谷間(106万〜125万円付近)を一気に駆け抜け、年収160万円以上稼ぐことで、手取り額は扶養内時代(年収103万円時)を完全に上回ります。
【慎重に調整すべき人(当面は扶養内に留まる人)】
- 19歳〜22歳の大学生で、親の年収が高く特定扶養控除の影響を甚大に受ける人
- 夫の勤務先から月額数万円単位の「配偶者手当」が支給されており、廃止の予定がない人
- 健康面・介護・育児の事情により、どうしても週20時間未満しかシフトに入れない人
- 判断基準:106万円をわずかに超える年収(110万〜120万円程度)で止まってしまうと、年間約15万円前後の社会保険料が差し引かれ、手取りが90万円台まで落ち込むため、明確な調整が必要です。
【103万円の壁とは】に関するよくある質問(FAQ)
Q1:大学生ですが、103万円を少しでも超えると親の税金はどれくらい増えますか?
A1:学生本人が103万円を1円でも超えると、親の「特定扶養控除(63万円)」が完全に消滅します。親の年収が約500万〜800万円の世帯であれば、親の所得税と住民税が合算で約10万〜15万円跳ね上がります。学生本人の手取り増をはるかに超える世帯損失が生じるため、年内の給与総額は厳密に管理してください。
Q2:主婦パートですが、103万円を超えたらすぐに自分で社会保険料を払う必要がありますか?
A2:いいえ、103万円を超えても社会保険料は即座に発生しません。社会保険の加入義務が生じるのは、勤務先の規模が従業員51人以上で「月収8.8万円(年約106万円)以上かつ週20時間以上」等の要件を満たした場合、あるいは従業員規模に関わらず「年収130万円以上」に達した場合です。103万円を超えても106万円未満であれば、夫の社会保険上の扶養のままでいられます。
Q3:103万円の控除枠が引き上げられた場合、恩恵を受けるのはパート・アルバイトだけですか?
A3:控除引き上げの恩恵は全給与所得者に及びます。基礎控除や給与所得控除の枠自体が拡大された場合、パートや学生だけでなく、正社員や公務員を含むすべての働く人の課税所得が圧縮され、手取りが増加する仕組みです。
Q4:103万円を超えていなくても住民税を請求されたのはなぜですか?
A4:住民税の非課税ラインは所得税(103万円)よりも低く設定されている自治体が多いためです。一般的に、東京都区部など多くの地域では年収100万円を超えると住民税の「均等割(年4,000〜5,000円程度)」や所得割が発生します。ただし税額自体は年間数千円程度であり、大幅な手取り減にはつながりません。
まとめ:今後の動向と失敗しないための判断基準
「103万円の壁」をめぐる議論の本質は、税金そのものの過重負担ではなく、半世紀前の家族像に縛られた社会保障制度や企業慣行との歪みにあります。103万円を超えたからといって、本人の税金によって手取りが減ることは断じてありません。恐れるべきは、学生における親の特定扶養控除の喪失と、主婦パートにおける106万円・130万円の社会保険料の急崖です。
政府による年収の壁対策補助金や、最低賃金の継続的な引き上げ、そして税制改正の進展によって、制度は確実に変化を遂げています。根拠のない不安やネットの噂に惑わされることなく、自身のライフステージと世帯全体の収支バランスを冷徹に見極め、最も合理的で後悔のない働き方を選択してください。 (出典: 103 万 の 壁 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
