【2026最新】還付金とは?いくら戻るか・振込時期と申請期限を徹底解説
📌 【この記事の重要ポイントまとめ】
- 要点1:還付金とは「前払いした概算の税金(源泉徴収税など)」と「年間の実確定税額」の差額が手元に戻る現金のことを指します。
- 要点2:会社員の年末調整だけでなく、医療費控除や初年度の住宅ローン控除などは自ら確定申告を行うことで初めて還付を受けられます。
- 要点3:還付を受けるための「還付申告」は過去5年間さかのぼって申請可能であり、e-Taxを活用すれば提出から約2〜3週間で指定口座へ入金されます。
【2026年最新】還付金とは何か?払いすぎた税金が手元に戻る仕組みと基本条件
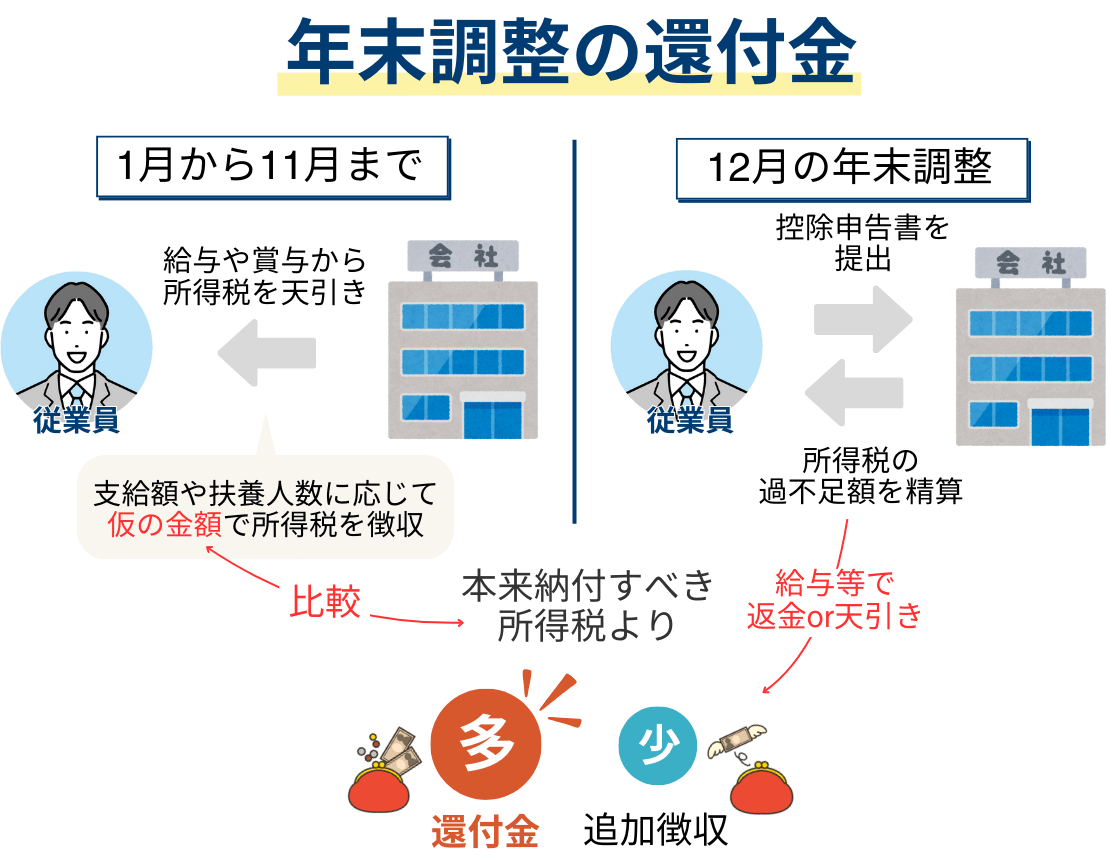
税金の仕組みにおいて、多くの給与所得者は「毎月の給料から自動的に所得税が天引き(源泉徴収)」されています。この天引き額は、あくまで前年の実績や概算表に基づいて計算された「見込み額」にすぎません。 1年間の正確な所得と控除額が確定した段階で、年間所得税額を再計算した結果、「天引きされていた合計額 > 実際に納めるべき確定税額」となった場合に発生する過納分の差額返還、これこそが還付金の正体です。 給与所得者の場合、日常的に経験する還付金には大きく分けて2つの受取ルートが存在します。1つ目は、勤務先で毎年11月〜12月に行われる年末調整 還付金です。生命保険料控除証明書や扶養控除等申告書を勤務先に提出することで、社内計算によって12月または翌年1月の給与に上乗せされて還付されます。
2つ目は、納税者本人が税務署へ書類を提出して行う確定申告 還付金です。会社の年末調整では処理できない個人的な支出(年間の高額な医療費、一定の寄附、住宅ローンの1年目適用など)がある場合、税務署に対して自ら申告を行うことで、国税庁から直接指定口座へと払い戻されます。会社員であっても確定申告を行わなければ、これらの控除に伴う還付金を受け取ることは法的に不可能です。
一体いくら戻る?還付金の計算方法と控除別シミュレーション
還付金が具体的にいくら戻るのかは、支出した金額そのものが全額戻るわけではない点に注意が必要です。基本計算式は以下の通り成り立っています。 還付金額の目安 = 適用される所得控除額 × 自身の所得税率(5%〜45%) 例えば、課税所得が350万円の人の所得税率は「20%」です。ここで10万円の所得控除が新たに適用された場合、手元に戻る所得税は「10万円 × 20% = 2万円」となります(※別途、翌年度の住民税も約10%分軽減されます)。 控除の性質によって、所得から差し引く「所得控除」と、算出された税額から直接差し引く強力な「税額控除」の2種類が存在します。代表的な控除制度ごとの還付水準を整理しました。| 控除項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 医療費控除 | 年間の自己負担総額が10万円(総所得200万未満は総所得の5%)を超えた部分。最高200万円まで。 | 年収500万円・医療費20万円の場合:所得税約1万円+住民税約1万円の軽減。 | 通院交通費や薬局の対象医薬品も合算可能。生計を一にする家族分を合算するのが鉄則。 |
| セルフメディケーション税制 | 対象のスイッチOTC医薬品の購入額が年間1万2,000円を超えた部分。上限8万8,000円。 | 年間4万円購入・税率20%の場合:約5,600円の所得税還付。 | 通常の医療費控除との選択適用。病院に行かずドラッグストアで市販薬を多く買う単身者向け。 |
| 住宅ローン控除 (住宅借入金等特別控除) | 年末残高の0.7%を所得税額から直接控除(省エネ基準等により上限残高が変動)。最長13年間。 | 年末残高3,500万円の場合:最大24万5,000円が直接税額から還付。 | 初年度は必ず確定申告が必要(2年目以降は年末調整で完了)。インパクトが極めて大きい。 |
| 寄附金控除 (ふるさと納税含む) | 適用下限2,000円を超える寄附金額が対象。総所得金額等の40%が上限枠。 | 寄附額から実質負担2,000円を引いた全額が所得税還付+住民税控除。 | ワンストップ特例利用者が確定申告を行うと特例が無効化するため、申告書への再記載が必須。 |
| 中途退職・未就職 | 年内に退職し、年内に再就職せず年末調整を受けなかった場合の源泉税精算。 | 退職前の天引き額に応じ、数万円から十数万円が全額戻る事例が多数。 | 給与が1年分満額支給された前提で源泉徴収されていたため、過払い発生率が極めて高い。 |
特に「医療費控除 還付金 目安」を計算する際、通院時の電車代やバス代(領収書が出ない交通機関の記録でもメモ等で可)を含め忘れている人が目立ちます。家族全員の支払額を合計し、所得が最も高い親族からまとめて申告することで、高い税率が掛け合わされ還付額を最大化させることができます。
所得税の還付金はいつ振り込まれる?時期の目安とe-Tax処理状況の追跡法
申請手続きを終えた後、誰もが気になるのが「所得税 還付金 いつ手元に届くのか」という入金タイムラインです。振込までの期間は、提出手段(電子申請か書面か)によって歴然とした差が生じます。 国税庁の公表基準および現場の処理実績によると、還付金 振込時期の目安は以下の通りです。- e-Tax(電子申告)で提出した場合:受付から約2週間〜3週間(1月〜2月上旬の早期提出時はさらに早い場合あり)
- 税務署窓口への持参・郵送(書面提出)の場合:受付から約1ヶ月〜1ヶ月半
- 「申告手続の受付を完了しました」(税務署のサーバーにデータが到着)
- 「還付金の処理状況を確認しています」(所轄税務署での審査中)
- 「還付金の支払手続きを処理しています」(金額が確定し、日本銀行へ送金依頼)
- 「振込予定日:〇月〇日」(口座への着金予定日が確定)

【実態検証】「知らずに大損」利用者の生の声と現場目線で見えたリアル
大手ネットコミュニティやSNS(知恵袋、Xなど)上では、毎年2月から3月にかけて「申告したら想像以上に戻ってきた」という歓喜の声と、「過去の分を放置して失効させてしまった」という後悔の声が交錯します。「昨年の確定申告、親のインプラント治療費と自分のレーシック費用を合算して医療費控除を出したら、14万円も還付金が振り込まれていた。会社員だから税金関係はノータッチだったけれど、知っているか知らないかだけでこれほど差が出るとは思わなかった」(30代・IT企業勤務男性の投稿)
「一昨年、年半ばで会社を辞めてフリーランス準備をしていた時期があった。確定申告の義務はないと思っていたが、税務署に相談したら『退職前の源泉徴収分が丸々過払いになっている』と言われ、申告書を作ったら8万円返ってきた。放置していたら完全に国の懐に入っていた」(40代・個人事業主女性の投稿)現場の実態として最も深刻なのは、「通常の確定申告期間(2月16日〜3月15日)を過ぎたらもう受け取れない」と思い込んでいる人が多い点です。 納付すべき税金がある確定申告には厳格な期日がありますが、税金を返してもらうための還付申告 期限は「対象年の翌年1月1日から5年間」認められています。例えば2021年(令和3年)分の医療費や住宅ローン控除であっても、2026年12月31日までであれば、税務署は法的に受付を拒否できません。過去5年分の領収書や源泉徴収票が手元に残っているなら、今からでも数十万円を取り戻せるチャンスが存在します。 行動経済学における「現状維持バイアス(手続きの面倒さを恐れて行動を起こさない心理)」によって、多くの生活者が「本来自分のものである財産」を合法的に放棄しているのが、現代の納税現場における残酷な現実です。
一般に知られていない盲点とネットの誤解|住民税の還付と詐欺手口の全容
還付金をめぐっては、制度の構造的な誤解と、それに付け込む悪質な犯罪被害が後を絶ちません。特に警戒すべき2つの盲点を解説します。誤解1:「住民税も確定申告の口座に現金で振り込まれる」という錯覚
確定申告書を提出した際、「所得税が還付されるなら、同時に住民税も現金で振り込まれるはずだ」と期待する人が後を絶ちません。しかし、住民税 控除 還付の仕組みは所得税とは根本的に異なります。 所得税はその年の所得に対して概算払いしたものを「現金で即座に還付」しますが、住民税は「前年の所得に対して翌年6月から後払い」する税金です。したがって、確定申告で控除が認められた場合、住民税は口座への現金振込ではなく、「毎年6月に勤務先から渡される住民税決定通知書において、翌年分の毎月の天引き税額が直接安くなる」形で恩恵を受けます。 口座に通帳記帳しても住民税の名目で入金されることは原則としてないため、「住民税の還付金が振り込まれない」と役所にクレームを入れるのは典型的な制度誤認です。誤解2:巧妙化する「還付金詐欺」の最新手口と心理誘導
申告シーズンになると急増するのが、高齢者や制度に不慣れな層を狙った特殊詐欺です。代表的な還付金詐欺 手口は巧妙に心理の隙を突いてきます。 * 「自治体職員や税務署員」を装う電話:「医療費の過払い金が2万3,000円あります。期限が本日までですが、書類が届いていませんか?」と緊急性を煽る。 * 「ATMでの受取手続き」への誘導:「本日中であれば近くの無人ATMで受け取り手続きが可能です。操作方法を電話で案内します」と指示する。 * 不審なSMSやフィッシングメール:「税務署からの重要なお知らせ:所得税還付金の振込先確認が必要です」と記載し、偽の国税庁Webサイトへ誘導してクレジットカード情報や口座暗証番号を入力させる。 断言しますが、国税庁や市区町村の職員が「還付金の受け取りのためにATMの操作を指示すること」は100%絶対にありません。税務署からの正規の還付は、申告書に記載した指定口座へ自動的に電信送金されるか、郵便局窓口での換金通知(振替払出証書)が届くのみです。電話口で「ATM」「残高確認」という単語が出た瞬間、それは例外なく犯罪組織による詐欺電話です。
【プロの結論】2026年最新の確定申告で「還付申告すべき人」と「不要な人」の判断基準
社会的な制度設計の視点から見れば、税金は「知っている者が正当に守られ、知らない者が静かに損をする」非情な仕組みです。家計の防衛と経済的自立を保つためには、感情論ではなく明確な判断基準を持って行動を選択しなければなりません。 2026年最新 確定申告において、自分が手続きに動くべきかどうかは以下の基準で即座に判断できます。【今すぐ還付申告に動くべき人の条件】
- 1年間(1月1日〜12月31日)の医療費自己負担額が家族合計で10万円を超えている人
- 住宅ローンを組んでマイホームを新築・購入・リフォームした1年目の人
- 年の途中で退職し、その後再就職せずに年末調整をどこでも受けていない人
- ふるさと納税で6自治体以上に寄附した人、またはワンストップ特例の申請書を期日までに提出し忘れた人
- 給与所得以外に、原稿料や講演料、YouTube収益などの副業で事前に「源泉徴収」されており、経費を差し引くと過払いになる人
- 災害や盗難、横領によって住宅や家財に甚大な損害を受けた人(雑損控除)
【還付申告の手続きが不要・対象外な人】
- 会社で年末調整を完璧に完了しており、年間医療費が家族合計で10万円未満の人
- ふるさと納税を5自治体以内で抑え、期限内にワンストップ特例申請をすべて完了している人
- 専業主婦(主夫)など、年間を通じて所得がゼロであり、一切の源泉徴収税を引かれていない人
- 給与収入が103万円以下で、最初から所得税が1円も天引きされていないアルバイト・パートの人
【還付金とは】に関するよくある質問(FAQ)
Q1:会社員が還付申告をすると、副業をしていることが会社にバレてしまいますか?
A1:還付申告を行うこと自体で副業が発覚することはありません。会社に副業が把握される主な原因は、副業による「住民税の増加」です。医療費控除や住宅ローン控除など個人的な支出による所得税の還付申告であれば、会社側に通知されることもなく、問題なく単独で申告可能です。ただし副業の事業所得などを申告する場合は、申告書第二表の「住民税に関する事項」で『自分で納付(普通徴収)』にチェックを入れる対策が必要です。
Q2:数年前の医療費の領収書が引き出しから出てきました。今からでも還付を受けられますか?
A2:間に合います。還付を受けるための申告は、その年の翌年1月1日から「5年間」有効です。例えば、2022年分の医療費であれば2027年12月31日まで請求権があります。領収書を年度ごとに仕分けし、国税庁の確定申告書等作成コーナーから過去年分の申告書を作成して提出すれば、問題なく指定口座に還付金が振り込まれます。
Q3:還付申告をしたら、税務署から税務調査に入られるリスクは高くなりますか?
A3:給与所得者が医療費控除や住宅ローン控除、寄附金控除の還付申告を行ったからといって、個人宅に税務調査が入るリスクは極めて低いです。税務署の審査は主に提出データの整合性チェックであり、領収書の金額水準に異常な架空計上がない限り、調査対象となることは稀です。正当な領収書や証明書類が手元にあるのであれば、萎縮することなく堂々と申告してください。 (出典: 還付 金 と は(Yahoo!ニュース))
まとめ:払いすぎた税金を取り戻す第一歩は「過去5年の点検」から
還付金とは、国から与えられる臨時ボーナスではなく、あらかじめあなたが汗水垂らして稼ぎ、概算で払いすぎていた「自分自身の正当な財産」にほかなりません。 確定申告という言葉を聞いただけで「複雑で難解な手続き」と身構えてしまう人は少なくありませんが、2026年現在の申告環境はスマートフォンとマイナポータル連携によって劇的に簡素化されています。医療費データや住宅ローンの年末残高証明書は自動連携が進み、かつてのように膨大な書類を手計算する時代は過去のものとなりました。 過去5年間に大きな病気や怪我での通院、住宅の購入、あるいは働き方の変化(退職や転職)がなかったか、今一度家計の記録を点検してみてください。埋もれていた権利を自らの手で掘り起こし、手取りを最大化させる行動こそが、不透明な時代を生き抜く最も確実な生活防衛策となります。
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
