確定申告の基礎控除は一律48万円?2026年最新ルールと消失の罠
「確定申告の基礎控除は、日本に住んでいれば誰もが一律48万円を受けられる」と思い込んでいないでしょうか。税務署の窓口や確定申告ソフトの入力画面で初めて、所得の多寡によって控除額が削られ、最悪の場合は全額消失する事実に直面して愕然とする納税者は後を絶ちません。かつて存在した「国民全員に一律38万円」という昭和・平成期の常識は、2020(令和2)年の税制改正によって完全に過去のものとなりました。
折しも2026年の税制現場では、いわゆる「103万円の壁」の抜本的見直しやインフレに伴う税負担の歪みを是正すべく、基礎控除の引き上げ議論が大きな山場を迎えています。制度の激変期だからこそ、正しい適用条件や所得制限のカラクリ、さらには住民税との致命的な乖離を正確に把握しておかなければ、思わぬ追徴課税や還付漏れを招きかねません。国税庁の公表データや現場の混乱ぶりを踏まえ、損をしないための防衛策を徹底検証します。
📌 【この記事の重要ポイントまとめ】
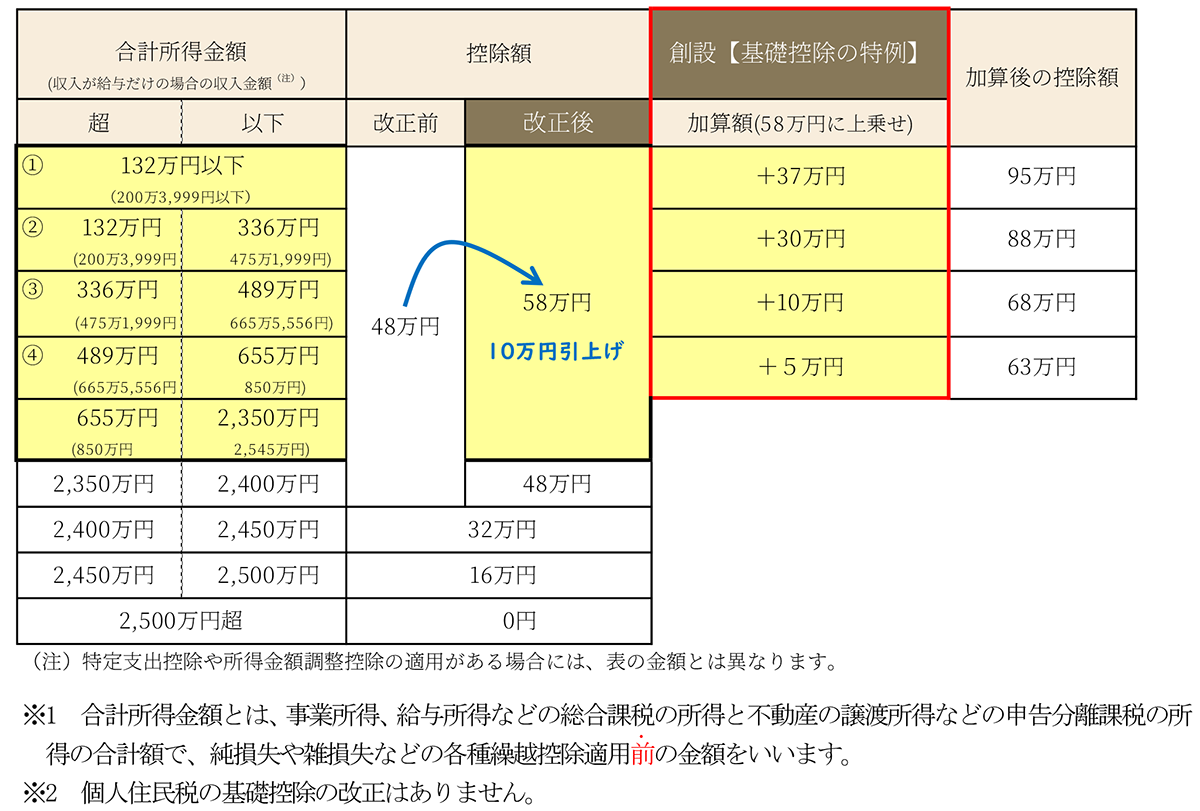
- 要点1:確定申告の基礎控除は一律ではなく、合計所得金額が2,400万円を超えると段階的に減額され、2,500万円超で完全に「0円」になる所得制限が存在します。
- 要点2:所得税の基礎控除(最大48万円)に対し、住民税の基礎控除は「最大43万円」と5万円の差があり、課税タイミングや負担感のズレを生む温床となっています。
- 要点3:2026年に向けた税制改正議論により基礎控除枠の再編が進む中、青色申告特別控除(最大65万円)や給与所得控除との併用構造を正しく理解することが最大の節税防衛策となります。
【一律48万円の誤解を暴く】確定申告の基礎控除48万円の適用要件と消失する条件
国税庁が公表している現行の所得税法において、確定申告の基礎控除48万円の適用要件を満たすには、納税者本人の年間における「合計所得金額」が2,400万円以下でなければなりません。この基準を超えると控除額は急激に縮小し、高所得層に対する実質的な増税装置として機能します。
一般に「年収」と「所得」は混同されがちですが、基礎控除の判定に用いられるのは、各種経費や給与所得控除を差し引いた後の「合計所得金額」です。サラリーマンであれば給与収入から給与所得控除を引いた金額、自営業者であれば総売上から必要経費を差し引いた純利益がこれに該当します。副業ブームや株式譲渡益、暗号資産の利益などが上乗せされ、意図せず2,400万円の境界線を突破してしまうケースが近年急増しています。
確定申告で基礎控除が0円になる理由と条件は極めて冷徹です。合計所得金額が2,500万円を超えた瞬間、基礎控除額は完全に0円へと切り捨てられます。税務署の相談窓口では毎年、「基礎控除は人権のような最低限の非課税枠ではないのか」と詰め寄る納税者の姿が見られますが、基礎控除の所得制限と2500万円上限の真相は、富裕層への課税強化と財源確保を狙った累進構造の徹底にあります。
控除が0円になれば、本来差し引かれるはずだった所得控除が消失するため、最高税率45%(住民税を含めると約55%)の区分にいる層にとっては、それだけで数十万円規模の税負担増に直結します。基礎控除を「誰にでも与えられる権利」と過信していると、予期せぬ資金繰りの破綻を招くリスクを孕んでいます。

【国税庁公式データ比較】所得階層別控除額一覧と所得税・住民税の決定的な格差
国税庁公式発表の所得階層別控除額一覧を精査すると、所得税における基礎控除は単なる二者択一ではなく、3段階のクッションを経てゼロに向かう緻密なグラデーションが敷かれています。さらに見落としてはならないのが、所得税と住民税における基礎控除額の違いです。
| 合計所得金額の階層 | 所得税の基礎控除額 | 住民税の基礎控除額 | 編集部の見解・実質的影響 |
|---|---|---|---|
| 2,400万円以下 | 48万円 | 43万円 | 大半の納税者が該当。住民税との間に常に5万円の「課税ベース差」が生じる基本層。 |
| 2,400万円超 〜 2,450万円以下 | 32万円 | 29万円 | 所得税で16万円、住民税で14万円の控除縮小。限界税率が高いため増税感は顕著。 |
| 2,450万円超 〜 2,500万円以下 | 16万円 | 15万円 | 控除枠は名目的な水準まで激減。ふるさと納税の限度額計算等にも歪みが出る警戒域。 |
| 2,500万円超 | 0円(適用なし) | 0円(適用なし) | 完全消失。最低生活費を非課税とする理念が名実ともに排除される境界ライン。 |
表から明らかな通り、最も控除額が大きい所得2,400万円以下の区分であっても、所得税(48万円)と住民税(43万円)には5万円の開きが存在します。この「5万円の断絶」こそが、確定申告後に自治体から届く住民税決定通知書を見て「所得税の計算より税額が高い」と感じる根本原因です。
地方税である住民税は地域社会の基礎的サービスを賄うという建前から、非課税枠が国税よりも低く抑えられています。この二重構造を把握していないと、翌年の住民税や国民健康保険料の請求額を目にして資金ショートに陥る事態を招きます。
【2026年最新動向】税制改正と103万円の壁見直し議論の経緯まとめ
現在、永田町と霞が関を揺るがしている最大の争点が、2026年最新の税制改正と基礎控除引き上げニュースです。この震源地となったのが、いわゆる「103万円の壁」に対する国民的な反発と、103万円の壁見直しと基礎控除議論の経緯まとめに連なる政治闘争でした。
長年、パートやアルバイト、学生が直面してきた「103万円」という数値は、基礎控除48万円と給与所得控除55万円の合算によって構成されてきました。しかし、数十年にわたるデフレを脱却し物価や最低賃金が上昇する中、103万円据え置きの枠組みは、実質的な「労働時間の抑制装置」として経済の足を引っ張る要因となっていました。
国税庁の統計資料や与野党の税制調査会が交わした議事録によると、令和7年分(2025年分)から令和8年分(2026年分)にかけて、非居住者の特例見直し(令和7年分は58万円、令和8年分以後は62万円を最高限度とする調整)などを皮切りに、国内居住者に対する基礎控除の枠組み自体をインフレ率に応じて引き上げるロードマップが本格議論されています。特定親族特別控除の新設や給与所得控除の再定義を含め、税制の根底にある「生活保障の境界線」が書き換えられつつあります。
これに対し、年収上限と基礎控除改正に対するネットの反応は賛否両論が激しく交錯しています。「ようやく手取りが増える」「インフレ下で税金だけ増える不条理が正される」と歓迎する声が上がる一方で、「基礎控除を一律に引き上げれば高所得者ほど恩恵が大きくなる」「地方自治体の住民税減収が7兆円規模に達し、行政サービスが崩壊するのではないか」という懸念も渦巻いています。単なる数字の引き上げにとどまらず、社会保険の壁(106万円・130万円)との整合性をいかに取るかという、制度間の摩擦が浮き彫りになっています。
【混同しやすい仕組みを整理】給与所得控除と基礎控除の違い詳細まとめ
税の現場で最も頻繁に発生する勘違いが、会社員に適用される「給与所得控除」と、すべての納税者に開かれている「基礎控除」の混同です。給与所得控除と基礎控除の違い詳細まとめを理解することは、正確な納税と節税の第一歩となります。
給与所得控除とは、スーツ代や業務関連の書籍代など、会社員が自腹で負担する経費を概算で差し引く「みなし経費」の性格を持ちます。したがって、給与収入がある人しか使えません。最低額は年間55万円と定められており、収入が増えるに応じて控除額も増加しますが、年収850万円で頭打ち(上限195万円)となる仕組みです。
対照的に、基礎控除は「人間が日本で生存し生活するための最低限の費用には課税しない」という生存権的理念に基づいた所得控除です。給与所得者だけでなく、個人事業主、不動産オーナー、投資家、年金生活者に至るまで、前述の2,500万円の制限にかからない限り幅広く適用されます。
会社員の場合、この2つの控除が縦列に配置されています。たとえば給与年収が103万円であれば、まず「給与所得控除55万円」が引かれて給与所得が48万円となり、そこからさらに「基礎控除48万円」を差し引くことで課税所得が0円になります。この2段構えの防壁が、一般に「103万円までは所得税がかからない」と表現されるメカニズムの正体です。
【個人事業主・フリーランス必見】確定申告における基礎控除計算方法と青色申告特別控除の併用
給与所得控除という強力な「みなし経費」を持たないフリーランスや個人事業主にとって、控除の積み上げは死活問題です。個人事業主の確定申告における基礎控除計算方法は、事業の成否を分ける極めてシビアなプロセスを辿ります。
自営業者の課税所得は、「総収入金額 - 必要経費 - 青色申告特別控除 - 各種所得控除(基礎控除・社会保険料控除等)」という計算式で導き出されます。ここで絶対に見落としてはならないのが、青色申告特別控除と基礎控除の併用計算です。
複式簿記での記帳やe-Tax(電子申告)の利用といった厳格な要件をクリアすることで得られる「青色申告特別控除(最大65万円)」は、基礎控除と完全に併用可能です。つまり、実質的な所得から「65万円 + 48万円 = 最大113万円」を、領収書による実費経費とは別枠で控除できます。
仮に年間売上が500万円で、必要経費が250万円だった場合をシミュレーションしてみましょう。事業所得は250万円となりますが、青色申告特別控除で65万円を引けば所得は185万円まで圧縮されます。ここから基礎控除の48万円を差し引くことで、課税対象は137万円まで抑制されます。基礎控除を正しく機能させる大前提として、青色申告の電子申告枠を死守することが、個人事業主にとって最大の防御壁となります。

【実態検証】利用者の生の声と現場目線で見えたリアル
数字の理論上は明確に定められている基礎控除ですが、確定申告の実務現場ではどのようなドラマが起きているのでしょうか。都内の税理士事務所や税務署の無料相談コーナーを取材すると、制度の形骸化と納税者の深い困惑が生々しく浮かび上がってきます。
都内で開業するベテラン税理士は、近年の納税者の変化について次のように明かします。
「2020年に基礎控除が38万円から48万円に引き上げられた際、マスコミが『10万円の減税』と大々的に報じました。しかし同時に給与所得控除が10万円引き下げられたため、大半の会社員の手取りは1円も変わらなかった。確定申告の時期になると、『48万円引かれたはずなのに還付金が増えていない、計算間違いではないか』という怒りの電話が何本もかかってきます。看板の数字を掛け替えただけの欺瞞が、現場の不信感を生んでいます」
また、SNSや知恵袋などのコミュニティでは、会社員が提出を義務付けられる書類に対する悲鳴が絶えません。
「年末調整で渡される『基礎控除申告書』の記入欄が複雑怪奇すぎて発狂しそう」「自分の12月の残業代がいくらになるか確定していない11月の段階で、年間の合計所得金額の見積額を書けと言われても無理がある」という書き込みには、毎年数万単位の共感が集まっています。
確定申告会場に足を運ぶと、スマートフォンの画面を前に立ち往生する高齢者や副業初心者の姿が目立ちます。国税庁の確定申告書等作成コーナーは進化を遂げているものの、「合計所得金額の判定」という抽象的な概念が壁となり、基礎控除の入力漏れや誤認が後を絶ちません。制度が高度化・細分化する代償として、一般市民が確定申告を自力で完結させる心理的ハードルは年々跳ね上がっています。
一般に知られていない盲点と基礎控除申告書の書き方・記入例
会社員が年末調整で提出する「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」。1枚の用紙に複数の申告が詰め込まれたこの書類こそ、記入ミスが頻発する最大のトラップです。基礎控除申告書の書き方と記入例における最大の要諦は、「見積額の算出ロジック」にあります。
申告書の中央に位置する「あなたの本年中の合計所得金額の見積額の計算」の欄では、まず給与所得の収入金額(額面年収)を記入し、裏面の速算表を用いて給与所得の金額を算出します。注意すべきは、副業による事業所得や原稿料などの雑所得、不動産所得がある場合です。これらを「給与所得以外の所得の合計額」に漏れなく合算しなければなりません。
ここで多くの人が陥る盲点が、「副業所得が20万円以下だから書かなくてよい」という誤認です。確かに所得税の確定申告自体は、給与所得以外の所得が20万円以下であれば不要とされる特例があります。しかし、年末調整の基礎控除申告書はあくまで「本人の真の合計所得金額」を判定するための書類です。副業を含めた所得が2,400万円の境界線ぎりぎりにある場合、この脱落が基礎控除区分の判定ミスを招き、翌年に税務署から追徴課税と延滞税を請求されるリスクが生じます。
見積額が多少ずれても、最終的な源泉徴収税額は確定申告で精算可能です。しかし、過小に申告して基礎控除を過大に受けてしまうと、年末調整で還付された税金を後から一括で吐き出す痛みを伴うことになります。
【プロの結論】税制の複雑化に伴う心理的摩擦と納税者が取るべき自衛策
日本の税制を俯瞰したとき、基礎控除の変遷は「わかりやすさ」を犠牲にして「目立たない増税」を積み重ねてきた歴史そのものです。かつてのように「誰もが一律38万円」であれば、計算上の迷いも制度への猜疑心も生まれませんでした。所得制限の導入や給与所得控除とのバーター調整により、税制は極めて不透明な迷宮と化しています。
社会心理学の観点から見れば、ルールが複雑怪奇になるほど国民の制度への信頼(コンプライアンス意識)は摩耗し、「どうせ取られるだけだ」というあきらめが蔓延します。しかし、放置することは自らの資産を無防備に差し出すことに他なりません。
納税者が取るべき判断基準は明快です。 まず、「合計所得金額2,400万円」に近づく見込みがある層は、株式の利益確定のタイミングや不動産売却の時期をコントロールし、基礎控除の縮小崖から転落しない資産防衛を講じる必要があります。 一方で、年収103万〜150万円のレンジで働くパート・副業層は、目先の基礎控除の引き上げ議論に一喜一憂するのではなく、青色申告特別控除の獲得や、生命保険料控除・小規模企業共済等掛金控除(iDeCo)などの「他の控除枠」を重層的に組み合わせるアプローチが不可欠です。制度の歪みを知り尽くした者だけが、理不尽な税負担の増大から生活を守り抜くことができます。
【確定 申告 基礎 控除】に関するよくある質問(FAQ)
Q1:無職や専業主婦でも確定申告をすれば基礎控除48万円は適用されますか?
A1:適用されます。基礎控除は職業や就労状況に関わらず、合計所得金額が2,400万円以下であれば誰にでも認められる控除です。収入がゼロ、あるいは基礎控除額以下であっても、医療費控除や源泉徴収された配当金の還付などを受けるために確定申告を行う場合は、自動的に基礎控除が差し引かれます。
Q2:基礎控除は確定申告書でどこに記入すればよいですか?自動計算されますか?
A2:紙の申告書(第一表)の場合は、左側中央の「所得から差し引かれる金額」の中にある「基礎控除」の欄(区分番号24)に控除額(通常は480,000)を記入します。国税庁の「確定申告書等作成コーナー」や市販のクラウド会計ソフトを利用する場合は、入力された所得金額に基づいて自動的に計算・反映されるため、手入力の必要はありません。
Q3:年末調整で基礎控除を受けていれば、副業の確定申告で基礎控除を重ねて引くことはできますか?
A3:二重に引くことはできません。基礎控除は1人につき年1回、最大48万円(所得税)までしか利用できません。確定申告を行う際は、年末調整済みの給与所得と副業の所得をすべて合算した総所得金額から、基礎控除を1回だけ差し引いて最終的な税額を再計算することになります。
Q4:2026年からの税制改正で基礎控除が引き上げられた場合、過去の分も遡って還付されますか?
A4:遡及して還付されることは原則としてありません。税制改正による控除額の変更は、法律で指定された対象年度(たとえば令和8年分以後など)の所得から順次適用されます。過去の年度については、当時の法令に基づいた控除額(48万円等)が適用されるため、過去の確定申告をやり直して還付を受けることはできません。
まとめ:制度の構造を見極めて賢く権利を行使する判断基準
確定申告における基礎控除は、もはや「誰にでも無条件で与えられる均一な恩恵」ではありません。合計所得2,400万円を境に始まる段階的な減額、2,500万円超での容赦ない完全消失、そして所得税と住民税に横たわる5万円のギャップなど、その実態は極めて計算された課税調整の舞台装置です。
2026年の税制大改革の波が押し寄せる今、新聞の見出しやネットの断片的な情報に惑わされることなく、自身の「合計所得金額」がどの階層に位置し、どのような控除と連動しているのかを正確に把握することが求められます。自らの手で計算式を掌握し、青色申告や各種所得控除を組み合わせることで、複雑化した税制の網の目を賢く潜り抜けてください。 (出典: 確定 申告 基礎 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
