キオクシアの株価はどこまで上がる?目標株価と今後の見通しを徹底検証
大型IPOとして市場の視線を独占したキオクシアホールディングス(証券コード:285A)。上場後のダイナミックな値動きを前に、「キオクシアの株価はどこまで上がるのか」「今から参入しても間に合うのか」と頭を悩ませる個人投資家が急増しています。2026年に入り、生成AIの普及に伴うデータセンター投資の加速とNAND型フラッシュメモリ市況の回復が重なり、同社の企業価値は新たな評価フェーズへと突入しました。
一方で、半導体メモリ特有の激しいシリコンサイクル(市況の波)や、大株主による株式売却の思惑など、手放しで楽観視できない構造的リスクも潜んでいます。本記事では、証券アナリストが算出する最新のキオクシア目標株価や2026年〜2027年にかけた業績見通し、さらには現場の稼働実態や投資家のリアルな反応まで、多角的なデータをもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年秋時点の株価は5万円前後で推移する一方、強気な目標株価平均は119,444円に達するなどプロの試算でも上値余地の評価が分かれている。
- 要点2:AIサーバー向け大容量SSDの需要爆発が追い風となる反面、NAND価格の持続性と競合とのシェア争いが今後の株価推移を左右する決定打となる。
- 要点3:「高値から半値以下だから割安」という単純な値頃感での飛びつきは危険であり、市況サイクルと大株主の動向を見極めたエントリーが不可欠。
【2026年最新】キオクシアの株価はどこまで上がる?AI需要と目標株価が示す決定的な理由
結論から述べると、キオクシアホールディングス(285A)の上値余地は「AI半導体データセンター需要の持続期間」と「NAND型フラッシュメモリの販売単価(ASP)の維持力」という2つの変数によって大きく変動します。市場調査メディア『Invest Leaders』が整理した市場データによると、2026年9月14日時点の終値は50,590円を記録しました。これに対し、一部の強気なコンセンサスに基づく目標株価平均は119,444円と試算されており、計算上は2倍以上のアップサイド(上昇余地)が存在する形となります。
しかし、プロの証券アナリストの間でも評価軸によって算出数値には大きな幅があります。投資情報サイト『みんかぶ』が2026年10月3日時点で集計したアナリスト予想では、総合レーティングこそ強気の【買い】と判断されているものの、保守的なモデルに基づく予想株価は37,304円と、足元の株価水準を下回る試算も提示されています。また、『株予報Pro』が提供する統計的アプローチを用いた理論株価や想定株価レンジを見ても、業績の変動率(ボラティリティ)の高さがそのまま目標レンジの広さに直結しているのが実情です。
なぜここまで「どこまで上がるか」の予測に振れ幅が生じるのでしょうか。その背景には、同社が世界のNAND市場で培ってきた独自の強みと、急速に変化する2026年の半導体市場環境があります。まずは現在の株価指標と市場の評価を客観的なデータで比較してみましょう。
| 評価項目・指標 | 詳細・数値データ(2026年秋時点) | 半導体業界の一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 直近の株価水準 | 50,590円(2026年9月14日終値) | 市況サイクルに連動し年30〜50%変動 | 高値圏からの調整を経た中立水準 |
| 強気派の目標株価平均 | 119,444円(Invest Leaders集計) | 好況期のピーク利益を基準に算出 | NAND価格の高止まりが必須条件 |
| 保守派のプロ予想株価 | 37,304円 / 判定【買い】(みんかぶ・10/3時点) | 過去の平均PER・PBRから算出 | 来期以降の減速リスクを織り込む |
| 世界NAND市場シェア | 世界第3位グループ(約15〜18%圏) | 首位サムスン(約30%超)、2位SK系 | 協業先のWDと合算なら首位に匹敵 |
| 株主還元・配当姿勢 | 設備投資と財務改善を最優先 | 成熟企業は配当利回り2〜3%目安 | インカムゲイン狙いには不向き |
急騰を支える3つのエンジンと2026年〜2027年の最新業績予想
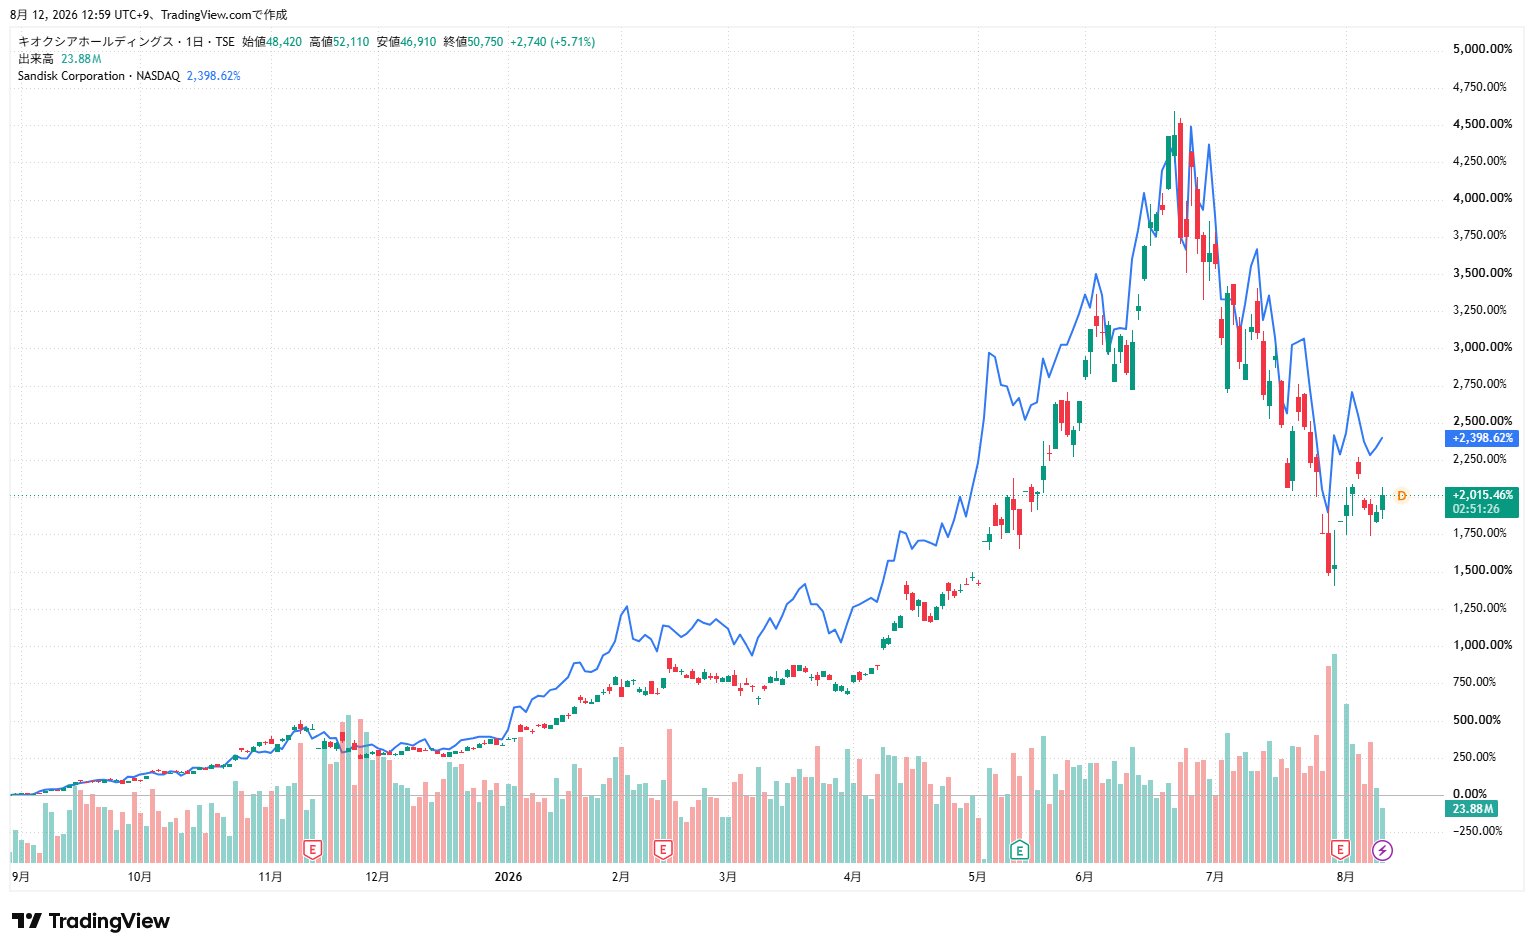
金融メディア『かぶリッジ』の2026年8月最新の分析レポートでも指摘されている通り、キオクシアの株価が力強い上昇局面を迎えた背景には明確な3つの要因が存在します。
第1の要因は、AI半導体データセンター需要の爆発的な拡大です。これまでAI投資といえば、エヌビディア(NVIDIA)のGPUと、それに組み合わせるHBM(広帯域メモリ=DRAMの一種)ばかりが脚光を浴びてきました。しかし2025年後半から2026年にかけて、学習データの肥大化と推論フェーズへの移行に伴い、膨大なデータを高速かつ省電力で保存する「エンタープライズ向け大容量SSD(eSSD)」の不足が深刻化しています。NAND専業メーカーであるキオクシアにとって、この高付加価値eSSDの出荷増は利益率を劇的に押し上げる要因となりました。
第2の要因は、スマートフォンおよびPC市場における「オンデバイスAI」の標準化です。端末自体にAI機能を搭載するためには、従来のモデルよりも大容量のストレージが求められます。長らく低迷していた民生品の買い替えサイクルが2026年に入り底打ちしたことで、NAND型フラッシュメモリ需要のベースラインが一段切り上がりました。
第3の要因は、次世代3次元フラッシュメモリ「BiCS FLASH(第8世代・218層以上)」の量産本格化です。独自のCBA(CMOS directly Bonded to Array)技術を採用した同製品は、競合他社と比較してもビット密度とデータ転送速度で優位性を発揮しており、2026年のキオクシア業績予想から2027年の証券アナリスト業績予想に至るまで、営業利益率のV字回復を牽引する原動力として高く評価されています。
【実態検証】キオクシア株価に対するネットの反応と製造現場で見えたリアル
証券会社のレポートが並ぶ数字の世界から一歩踏み込み、実際の製造現場の空気感や、市場に参加している個人投資家の生の声を検証してみましょう。公式決算説明会での経営陣の発言ニュアンスや、主力拠点である三重県・四日市工場および岩手県・北上工場の周辺取材からは、単なるブームではない構造変化が浮かび上がります。
かつて2022年後半から2023年にかけての歴史的なメモリ不況期、現場では3割を超える大規模な減産が実施され、北上工場の新製造棟(K2棟)の稼働時期すら先送りされる苦境に立たされていました。当時の記者会見やインタビューにおいて、経営幹部が漏らした「需要の蒸発は過去に例を見ないスピードであり、今は耐え忍んで技術開発の火を絶やさないことが最優先だ」という悲壮感漂う言葉は、業界関係者の記憶に強く残っています。
しかし、キオクシア新規上場を経て2026年現在の現場を取材すると、様相は一変しています。北上工場の第2製造棟が経済産業省の補助金支援を受けて本格稼働の軌道を走り始め、関連する半導体製造装置メーカーや物流業者の出入りが昼夜を問わず活発化しています。決算会見の場でも、経営陣の表情にはかつての翳りはなく、「データセンター顧客からの長期供給契約の引き合いが強く、生産能力の配分を慎重に見極めている段階にある」と、価格交渉の主導権を取り戻した自信が端々に滲み出ています。
SNS・投資掲示板・5chにおける個人投資家のリアルな本音
一方、株式市場の最前線で売買を繰り返す個人投資家の間では、キオクシア株価のネットの反応は「熱狂」と「警戒」の真っ二つに割れています。X(旧Twitter)やYahoo!ファイナンスの掲示板、5ちゃんねる(5ch)の市況板における実際の投稿傾向を分析すると、以下のような生々しい本音が飛び交っています。
【強気・肯定派の反応】
・「NAND専業だからこそ、市況が上向いた時の利益の跳ね方がすさまじい。目標株価11万円超えは夢物語ではなく、AIデータセンターの増設ラッシュを見れば通過点に過ぎない」
・「サムスンやSKハイニックスがHBM(DRAM)の設備投資に資金を振り向けている隙に、キオクシアがeSSDでシェアを伸ばしているのは構造的な強み。押し目はすべて拾う」
【慎重・警戒派の反応】
・「50,590円という株価は、高値から見れば半値以下に見えるが、メモリ株はピークのPERが一番低く見える罠がある。来期のNAND価格が少しでも緩めば一気に3万円台まで売られるぞ」
・「デイトレやスイングで値幅を取るには最高の銘柄だが、長期でガチホ(長期保有)するにはボラティリティが激しすぎて精神が削られる」
このように、現場の稼働率上昇というポジティブな事実がありながらも、株価の値動きの荒さに対する投資家の警戒感は極めて強いことがわかります。
一般に知られていない盲点とネットの誤解|「高値の半値=割安」の罠
ここで、多くの個人投資家が陥りがちな「誤解」と、あまり表沙汰にならない構造的な「盲点」を解き明かしておきます。最大の誤解は、「目標株価平均の119,444円に対して現在の株価(約5万円)は半分以下だから、無条件で割安な買い時である」という短絡的な判断です。
『Invest Leaders』の分析でも鋭く指摘されている通り、目標株価平均119,444円への到達は決して保証されたものではなく、「高値の半分以下」という理由だけで割安と判断することはできません。なぜなら、キオクシアは売上のほぼすべてをNAND型フラッシュメモリに依存する「NAND専業メーカー」だからです。
最大のライバルである韓国のサムスン電子やSKハイニックス、米国のマイクロン・テクノロジーは、いずれも「DRAM」と「NAND」の両方を手掛けています。DRAM(特にAI向けのHBM)は顧客とのカスタム契約が多く価格が比較的安定しやすいのに対し、NANDは汎用品の側面が強く、需給バランスがわずか数パーセント崩れただけで販売価格が急落する特性を持っています。つまり、キオクシアの将来性と評判を測る上では、競合他社以上に「NAND単価のわずかな変調」に敏感でなければならないのです。
ウエスタンデジタル統合の真相と東芝・ファンドの売却益影響
さらに、株価の上値を抑える構造的な要因として見逃せないのが、ウエスタンデジタル統合の真相と、大株主による出口戦略(イグジット)の問題です。
長年にわたり四日市・北上工場で共同投資を行ってきた米ウエスタンデジタル(WD)とのメモリ事業統合交渉は、かつてキオクシアの大株主である韓国SKハイニックスの反対などにより幾度も暗礁に乗り上げました。その後、WD側が自社のフラッシュメモリ事業を分社化(スピンオフ)する方針へ舵を切ったことで、両社の関係は「資本統合を急がずとも、現場の共同開発・生産アライアンスを深化させる」という現実路線へと落ち着いています。しかし、仮に将来再び業界再編の交渉が再燃した場合、統合比率や独占禁止法審査を巡る不透明感が株価の重しとなるリスクは完全には消えていません。
加えて、需給面で投資家が最も注視すべきなのがキオクシア東芝の売却益影響と、筆頭株主グループである米投資ファンド・ベインキャピタル(Pangea)の動向です。新規上場を果たしたことで、約4割を出資していた東芝やベインキャピタルにとっては、保有株を段階的に市場や機関投資家へ売却し、投資資金を回収する道が開かれました。
東芝側は非上場化に伴う巨額の借入金返済原資としてキオクシア株の売却益を当てにしており、株価が一定水準まで上昇した局面では、大株主による「売り出し(PO)」や市場外でのブロックトレードが実施される可能性が常に付きまといます。いわゆる「オーバーハング(大株主の売り圧力による上値抑制)」の懸念がある限り、業績が好調でも株価が理論値通りに素直に上がりにくい局面が生じる点は、冷静に計算に入れておく必要があります。
キオクシアの配当金予想はどうなる?インカム狙いの死角
また、「半導体株を長期保有して配当金をもらいたい」と考える投資家にとって、キオクシア配当金予想はシビアな現実を突きつけます。半導体メモリ産業は、毎年数千億円規模の先端設備投資を続けなければ、わずか2年で競争力を失う過酷な装置産業です。
キオクシアは過去の不況期に膨らんだ有利子負債の圧縮と、次世代BiCS FLASHへの巨額投資を最優先課題として掲げています。そのため、2026年から2027年にかけて莫大なフリーキャッシュフローが生み出されたとしても、それが即座に高配当として株主に還元される可能性は極めて低いのが実態です。高配当株のような安定的なインカムゲインを期待して購入すると、無配や低配当が続く中で株価の乱高下に晒されることになりかねません。
キオクシア株価の今後の見通しと「買い時」を見極める3つのシグナル
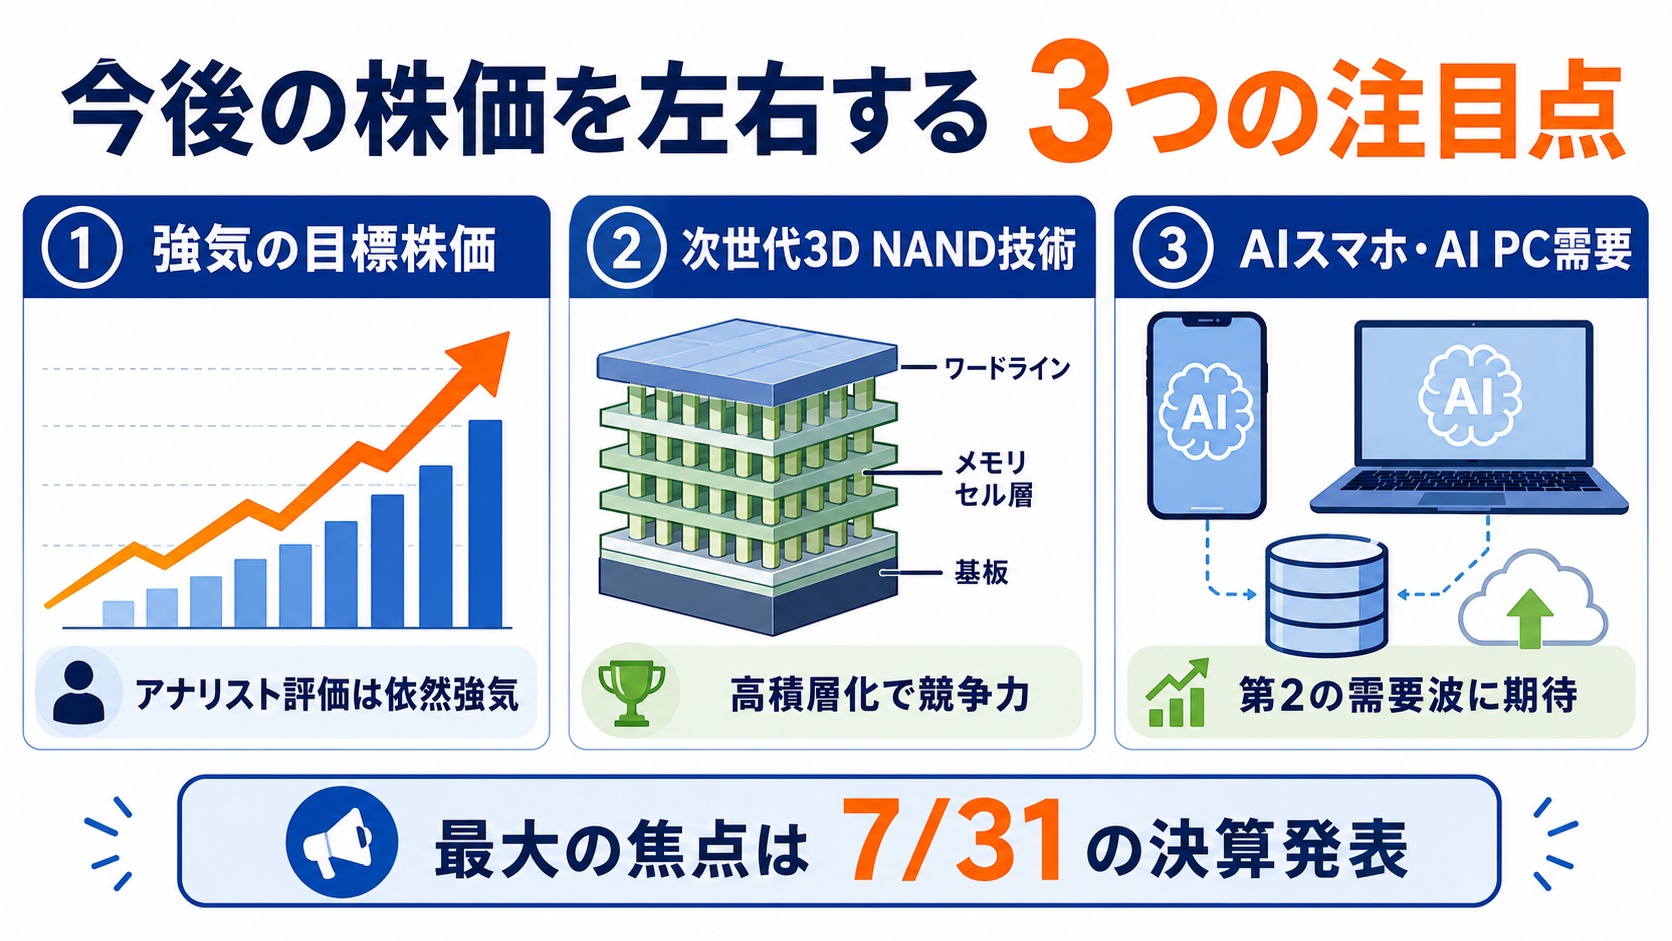
では、キオクシア株価の今後の見通しを踏まえた上で、個人投資家はどのタイミングで参入すべきなのでしょうか。感情的な値頃感ではなく、プロの機関投資家が実際にチェックしている「キオクシアの買い時」を判断する3つの客観的シグナルを提示します。
- シグナル1:NANDスポット価格および大口契約価格の月次推移
台湾の調査会社TrendForceなどが毎月発表するNANDフラッシュの契約価格データが、前月比でプラスまたは横ばいを維持しているかを確認してください。株価は実体経済の業績よりも半年早く織り込んで動くため、決算発表の好数字を見てから買うのではなく、NAND価格の底打ち・反転サインが出た瞬間が真のエントリーポイントとなります。 - シグナル2:米ハイパースケーラー(GAFAM等)の設備投資計画
マイクロソフト、Google、Amazon、Metaといった巨大IT企業の四半期決算において、「AIデータセンター向けの設備投資(CapEx)を上方修正しているか」を注視してください。彼らの投資意欲が衰えない限り、キオクシアの大容量eSSDの需要は崩れません。 - シグナル3:信用買い残の整理とPBR(株価純資産倍率)の推移
個人投資家の「信用買い残」が急増している局面では、将来の売り圧力が溜まっているため上値が重くなります。2026年秋の5万円前後の水準からさらに調整し、みんかぶのアナリスト予想株価である37,000円台〜40,000円台前半へと近づき、かつ信用買い残が減少したタイミングこそ、リスク・リワード比率が最も優れた買い場となります。
【プロの結論】行動経済学と投資心理の境界線から見出すべき教訓
ここで、なぜ多くの個人投資家がキオクシアのような注目銘柄で高値掴みをし、資産を減らしてしまうのか、行動経済学および社会心理学の視点から本質的な構造を解き明かします。
人間には、最初に見た強い数字を基準にしてしまう「アンカリング効果」という心理的バイアスが備わっています。「目標株価119,444円」や「上場後の最高値」という強烈な数字が脳に刷り込まれると、現在の50,590円という株価がまるで「半額セール品」のように錯覚されてしまいます。さらに、SNSで他人の爆益報告を目にすることで「自分だけ乗り遅れたくない」というFOMO(取り残される恐怖)が働き、客観的な業績分析を放棄して飛びつき買いをしてしまうのです。
また、一度株を購入した後に含み損を抱えると、その銘柄の好材料ばかりを集めて悪材料から目を背ける「確証バイアス」に陥り、あたかも対象銘柄と運命を共にするかのような危うい執着関係(投資における共依存状態)を生んでしまいます。変動の激しい半導体株と向き合う上で最も大切なのは、自分の資産と対象銘柄の間に健全な「心理的バウンダリー(境界線)」を引くことです。「どこまで上がるか」という期待値と同じ重みで、「自分のシナリオが崩れたらどこで撤退するか」という損切りラインを事前に明確化しておくことこそ、市場で生き残るための鉄則です。
これらを踏まえ、キオクシア株への投資が向いている人と、絶対におすすめできない人の条件を整理します。
【キオクシア株への投資が向いている人】
・半導体市況(NAND価格やデータセンター動向)のニュースを週単位でチェックできる人
・1日で5%〜10%動く高いボラティリティを許容し、ルール通りの損切り・利益確定ができる中上級者
・AIストレージ需要の拡大という中期トレンドに資金の一部(余裕資金)を投じられる人
【キオクシア株への投資をおすすめできない人】
・新NISAの成長投資枠などで「一度買ったら10年間放置して安定した配当金をもらいたい」と考えている初心者
・「高値から半値になったから絶対上がるはず」という値頃感だけで全力買いをしようとしている人
・日々の株価の上下動が気になって本業や日常生活に支障が出てしまう人
【キオクシアの株価はどこまで上がる】に関するよくある質問(FAQ)
Q1:キオクシアの目標株価が11万円超という試算と3万円台という予想で大きく違うのはなぜですか?
A1:算出の前提となる「NANDメモリの価格シナリオ」が異なるためです。AIデータセンター向けの需要が2027年以降も供給不足を引き起こし、高い利益率が続くと仮定する強気モデルでは119,444円といった高い目標株価が算出されます。一方、メモリの増産によって需給が緩み、過去の平均的な利益水準に落ち着くと見る保守的なアナリスト予想(みんかぶ集計の37,304円など)では低い数値となります。両方の上限・下限シナリオを想定しておくことが大切です。
Q2:今後、東芝や投資ファンドがキオクシア株を売却すると株価はどうなりますか?
A2:大株主である東芝やベインキャピタルが保有株の売り出し(PO)を発表した場合、短期的には市場に出回る株式数が増える(需給が悪化する)ため、株価は下落しやすくなります。ただし、売り出しが完了して大株主の売却懸念(オーバーハング)が解消されれば、機関投資家が買いやすくなり、中長期的には株価のプラス要因に転じるケースが多く見られます。
Q3:キオクシアの株価が今後さらに2倍以上に化けるための決定的な条件は何ですか?
A3:最大の条件は、生成AIの普及に伴う「エンタープライズSSD(データセンター向け大容量SSD)」の売上比率が劇的に高まり、従来の汎用NANDメモリの市況悪化に左右されない高収益体質を証明することです。加えて、次世代の「第8世代・第9世代BiCS FLASH」の歩留まりと量産スピードでサムスン電子やSKハイニックスをリードし続けることが確認されれば、市場の評価(PER)が切り上がり、10万円台への道が現実味を帯びてきます。
まとめ:今後の動向と失敗しないための判断基準
キオクシアホールディングス(285A)の株価がどこまで上がるのか、その答えは「AIデータセンター向けストレージ需要の爆発力」と「メモリ特有の市況サイクル」の綱引きの中にあります。2026年秋時点の株価50,590円という水準は、強気派が描く目標株価平均119,444円から見れば大きな上昇余地を秘めている一方、保守的なアナリスト予想(37,304円)から見れば決して無条件で割安とは言い切れない絶妙な分岐点に位置しています。
同社の技術力と世界トップクラスの生産規模は間違いなく日本の半導体産業の至宝であり、AI時代のデータインフラを支える中核企業としての将来性は極めて高いものがあります。しかし、株式投資の対象として見るならば、「有名な大企業だから安心」「高値から下がったからお得」という感情的なアプローチは禁物です。
今後キオクシア株へのエントリーを検討する際は、NANDフラッシュの月次価格推移や米巨大IT企業のデータセンター投資動向、そして東芝・ファンド勢の株式売却ニュースを冷静に観察してください。熱狂に流されず、自身の資金管理ルールと明確な撤退基準を持って向き合うことで、このダイナミックな半導体相場の波を大きなリターンへと変えることができるはずです。 (出典: キオクシア 株価 どこまで 上がる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
