セキュリティトークンとは?暗号資産との違いと2026年最新動向を徹底解説
日本国内の金融市場において、ブロックチェーン技術を基盤とした「デジタル証券(セキュリティトークン)」の存在感が急速に高まっています。かつての実証実験フェーズを完全に脱し、大手金融機関やメガバンク、大手デベロッパーが数十億円から数百億円規模の発行を定例化させるなど、伝統的な金融インフラの再構築が現実のものとなりました。
一方で、英語圏の検索クエリ「what is a security token」が示すように、ITセキュリティにおける「認証用デバイス(ワンタイムパスワードトークン)」との名称の混同や、ビットコインに代表される「暗号資産(仮想通貨)」との法的・構造的違いに戸惑う読者も少なくありません。本稿では、第一線の金融証券取材と公開された開示データに基づき、セキュリティトークンの本質、法的枠組み、個人投資家が直面するメリットとリアルなリスクまでを余すところなく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:セキュリティトークンは金融商品取引法で保護された「裏付け資産のあるデジタル証券」であり、暗号資産とは根本的に法的位置づけが異なる
- 要点2:プログマ(Progmat)基盤の普及と大阪デジタルエクスチェンジ(ODX)の「START」本格稼働により、2026年現在は小口不動産やデジタル社債の二次流通が整備
- 要点3:ITの認証用トークン(OTP・FIDOキー)と金融資産トークンは全くの別概念であり、投資判断では流動性の低さと途中売却時のスプレッドに注視が必要
【2026年最新】セキュリティトークンの仕組みと金融商品取引法による規制
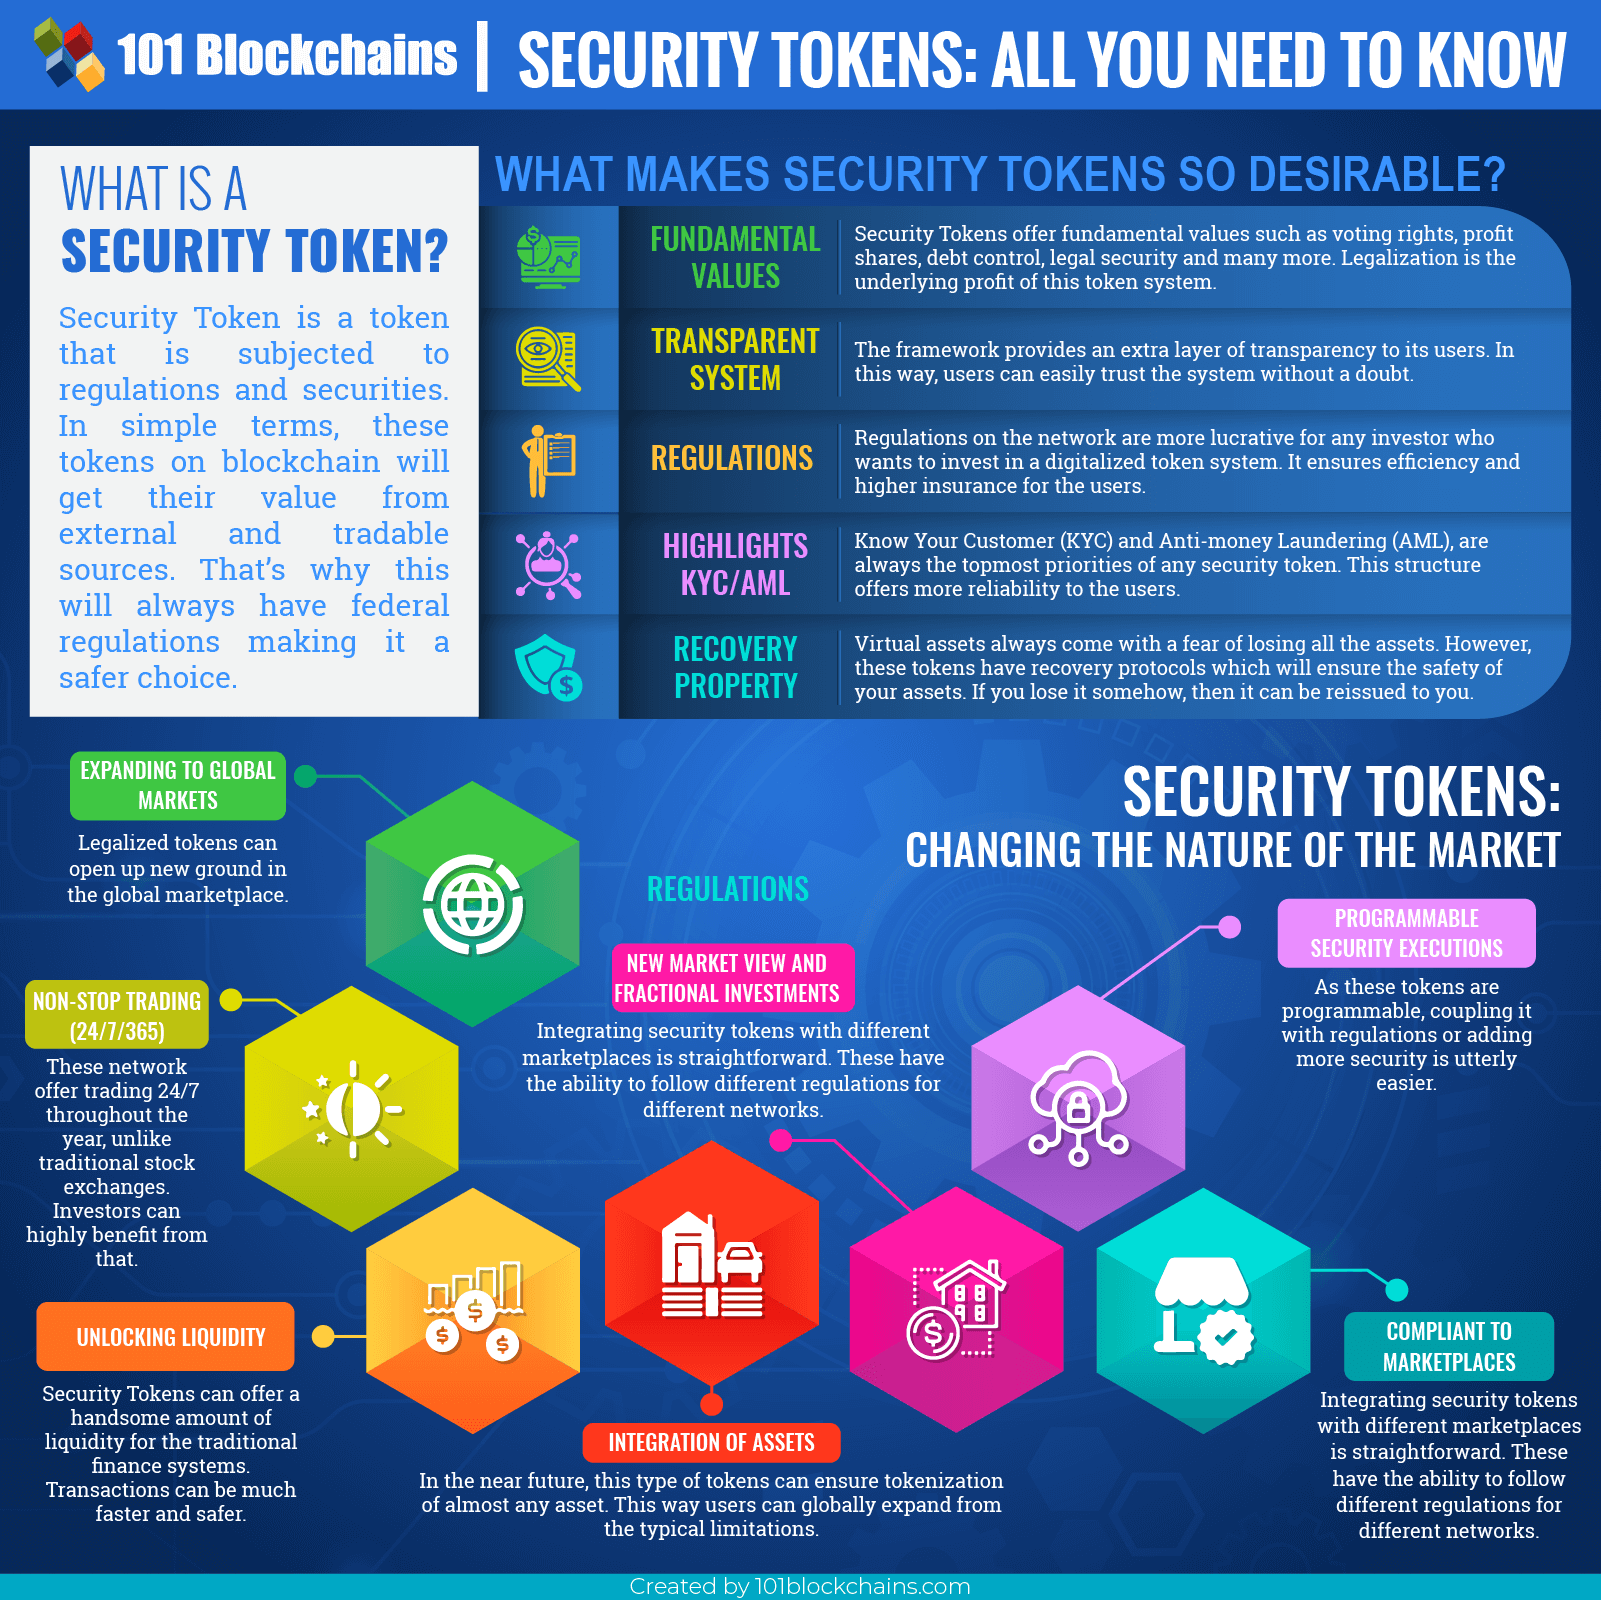
セキュリティトークン(Security Token)とは、株式や債券、不動産信託受益権などの伝統的な「有価証券」が持つ権利を、ブロックチェーン(分散型台帳技術)上に電子的データとして記録・移転可能にした金融商品の総称です。この技術を用いた資金調達手法をSTO(Security Token Offering)と呼びます。
日本の法制度において、セキュリティトークンは法的な真空地帯には置かれていません。2020年施行の改正金融商品取引法により、「電子的記録移転有価証券表示権利等」として明確に定義づけられました。証券会社(第一種金融商品取引業者)による厳密なコンプライアンス管理、有価証券届出書の提出、法定開示義務が課されており、投資家保護の仕組みは従来の国債や上場株式と同一水準の厳格さを誇ります。
この枠組みを支えるインフラとして、現在市場のデファクトスタンダードとなっているのが、三菱UFJ信託銀行主導のコンソーシアムから独立・分社化した「プログマ(Progmat)」基盤です。Progmatはみずほ信託銀行、三井住友信託銀行、SBIグループなど主要金融機関が共同出資で参画しており、発行・管理・決済プロセスの標準化を推進しています。プログラムコードによって配当分配や権利移転を自動執行する「スマートコントラクト」が組み込まれており、従来の証券取引で発生していた膨大な信託受託・期中管理コストを大幅に削減することに成功しました。
【徹底検証】デジタル証券と仮想通貨の違い|大企業が参入を決断する理由
多くの個人投資家が抱く「セキュリティトークンと暗号資産(仮想通貨)は何が違うのか」という疑問に対し、金融市場が導き出した答えは極めて明瞭です。最大の違いは「裏付け資産(アセットバック)の有無」と「法的保護の性質」に集約されます。
ビットコインやイーサリアムなどの暗号資産は、決済機能や分散型ネットワークの維持を主目的としており、法的には資金決済法の対象です。発行体の破綻リスクが存在しない反面、価格の裏付けとなる物的資産や明確なキャッシュフローを持たないため、需給バランスによって価格が劇的に乱高下します。
これに対し、セキュリティトークンは厳格な金融商品取引法の規制下にあり、対象不動産の賃料収入や企業の返済能力という確定的な実物資産・債務関係に紐づいています。大手企業や機関投資家が暗号資産への直接投資には慎重姿勢を崩さない一方、セキュリティトークン市場へ雪崩を打って参入している背景には、既存の証券法制に合致したクリーンなガバナンスと、予見可能性の高いキャッシュフローが存在するからです。
| 比較項目 | セキュリティトークン(デジタル証券) | 暗号資産(仮想通貨) | 編集部の見解・評価 |
|---|---|---|---|
| 根拠法および規制 | 金融商品取引法(投資家保護・開示義務徹底) | 資金決済法(交換業者の登録・分別管理) | 法的位置づけが根本から異なり、STは伝統的証券と同格の信用度を持つ |
| 裏付け資産の有無 | あり(都心オフィス、ホテル、社債、物流施設等) | 原則なし(純粋な市場の需給関係と技術期待) | インカムゲイン(分配金)の源泉が明確であり、価格の急落耐性が高い |
| 税制区分 | 申告分離課税(一律約20.315%、損益通算可) | 原則として雑所得(総合課税・最高55%) | 税務面でSTが圧倒的に有利であり、富裕層から個人投資家まで選ばれる主因 |
| 市場ボラティリティ | 低い〜中程度(鑑定評価額や債券利回りに連動) | 極めて高い(年率数十%〜数百%の変動も常態) | 長期的なインカム重視ならST、一攫千金のキャピタル志向なら暗号資産 |
【盲点と誤解】IT認証用トークンと金融トークンの混同をプロが暴く
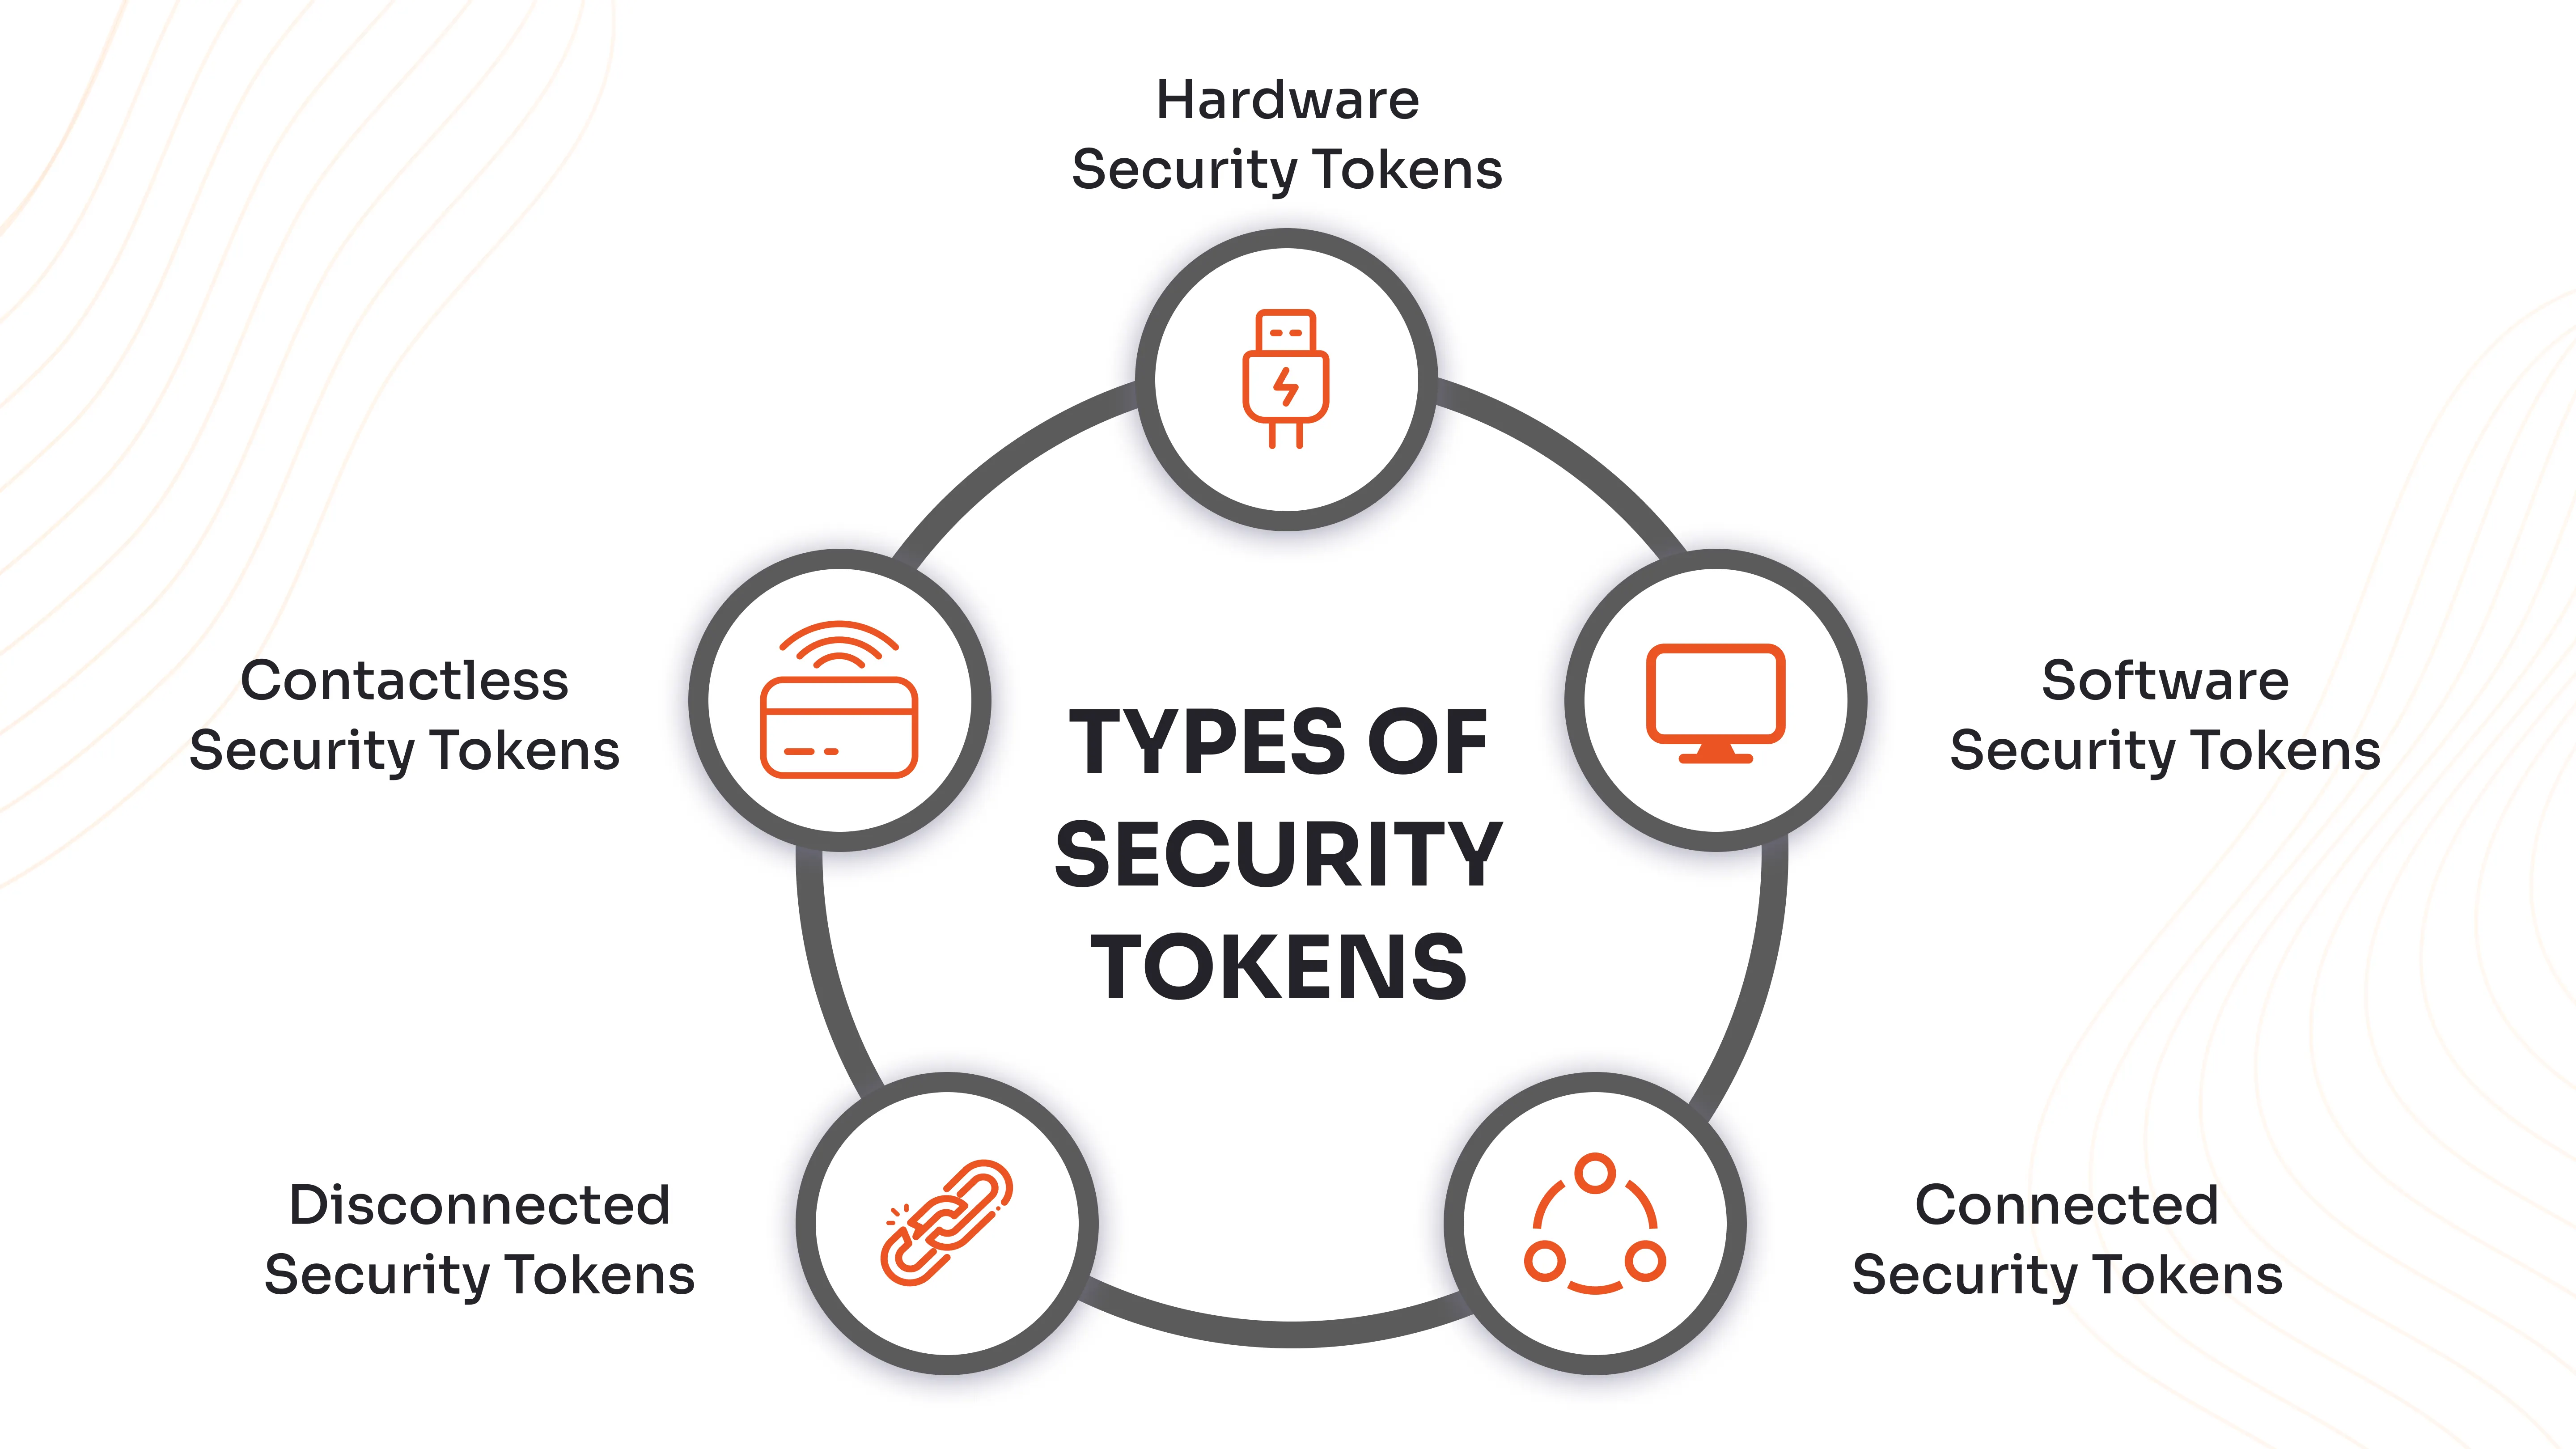
検索エンジンで「what is a security token」と調べた際に、多くのユーザーが遭遇するのが「IT認証セキュリティデバイス(ハードウェアトークン)」と「金融デジタル証券」という、まったく異なる2つの概念の衝突です。
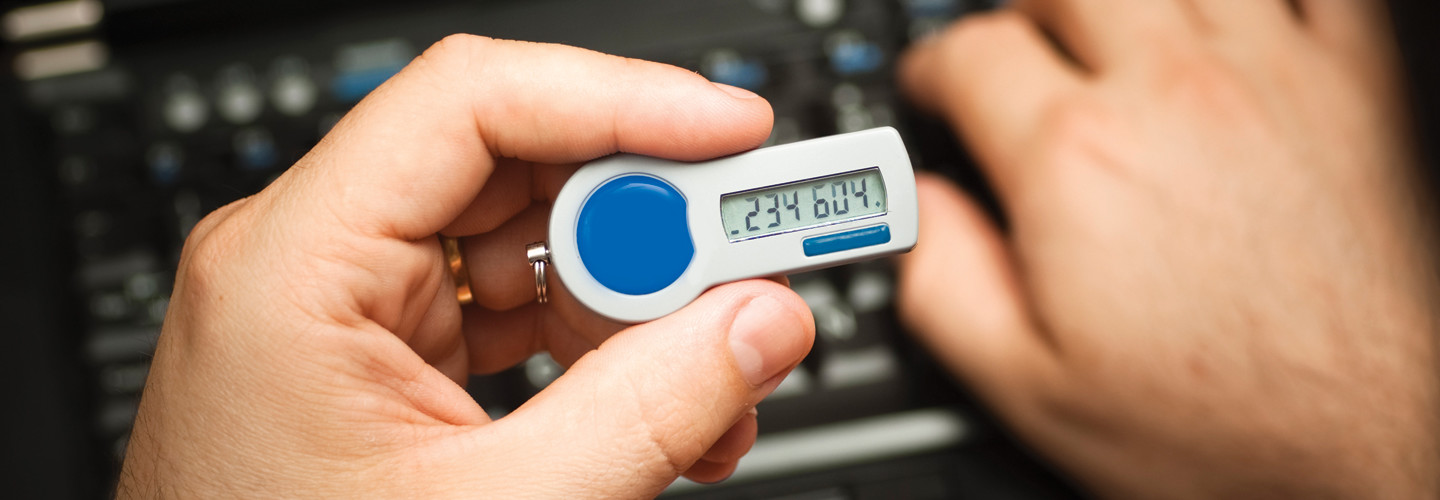
セキュリティ分野における世界的大手Oktaの解説資料や各種IT規格(FIDOアライアンスなど)が示す通り、本来IT業界において「セキュリティトークン」とは、社内システムやクラウドサービスへアクセスする際に本人の身元を物理的に証明する認証デバイスを指します。具体的には、銀行のオンラインバンキングで用いられるキーホルダー型の「ワンタイムパスワード(OTP)生成器」や、GoogleのTitan Security Key、YubiKeyに代表される「USB/NFC型のハードウェアセキュリティキー」です。これらは暗号鍵を安全なハードウェア内部に隔離し、フィッシング詐欺や中間者攻撃を防ぐためのサイバーセキュリティ製品に他なりません。
一方、Investopediaや日米の金融当局が論じるセキュリティトークンは、前述した通り「ブロックチェーン上に記録された金融資産そのもの」です。ネット掲示板や知恵袋などでは、「証券会社から配られる暗証番号機器のことか?」「スマホの2段階認証アプリの投資版なのか?」といった誤認が後を絶ちません。同じ「トークン(象徴・証票)」という単語を用いていますが、片や「情報アクセスを守るための物理認証鍵」、片や「資産を証明するデジタル有価証券」であり、根本的に文脈が異なります。情報収集の際は、自身がITシステム管理の文脈で調べているのか、資産運用の文脈で調べているのかを明確に切り分ける必要があります。
【実態検証】不動産セキュリティトークンの評判とデジタル社債最新動向
日本の個人投資家市場で最も資金流入が活発な分野が、「不動産セキュリティトークン」と「デジタル社債」です。実際の購入者の体験談や、ソーシャルメディア上の率直なフィードバックを検証すると、この市場が支持される理由と現実的な課題が浮き彫りになります。
不動産STの評判:J-REITとの差別化と「個別物件投資」の魅力
投資家コミュニティ(Xや知恵袋、専門掲示板)で絶賛されているのは、「10万円〜100万円単位の少額から、特定の一等地ホテルや大型レジデンスの個別オーナーになれる」というダイレクト感です。従来のJ-REIT(不動産投資信託)は数十から数百の物件がパッケージ化されているため、「どの物件に自分の金が投じられているのか」が見えにくい側面がありました。
取材に応じた40代の会社員投資家は、次のように語っています。
「銀座の一等地ホテルや秋葉原のデータセンターを裏付けとするSTを購入しました。年利換算で3.8%〜4.5%前後の手堅い分配金利回りが期待できるうえ、出資者限定のホテル割引宿泊券などのユーティリティ(優待特典)が付与される案件もあり、保有する満足度が非常に高いです」
一方で、手厳しい批判や注意喚起の声も存在します。それは「中途解約・売却時の流動性の低さ」です。伝統的なJ-REITであれば東京証券取引所でリアルタイムに市場売却が可能ですが、セキュリティトークンの相対取引は買い手がつくまでに数日を要したり、売却手数料が割高になったりするケースが報告されています。「急な現金化が必要な資金を突っ込むべきではない」というのが、先行投資者の一致した教訓です。
デジタル社債最新動向:大手事業会社による発行ラッシュ
起債市場では、大手金融機関や通信キャリア、鉄道各社によるデジタル社債の発行が定常化しています。従来の個人向け社債は証券会社を通じて数億円単位で機関投資家に配分され、個人向けには高利回りのものが回りにくい構造でした。しかし、ブロックチェーンによる発行・管理の低コスト化を背景に、最低投資金額を1万円や10万円に設定した社債が相次ぎ登場しています。発行体が投資家へ直接特典を付与できる設計により、ファン株主ならぬ「ファン債券保有者」の獲得手段として企業側からも熱狂的に受け入れられています。
国内セキュリティトークン取引所と買い方・始め方の実践ガイド
「セキュリティトークンは具体的にどこで買えるのか」という実務プロセスは、2026年現在、完全に洗練されています。以前のように特殊な暗号資産ウォレットを用意したり、ガス代(取引手数料)として仮想通貨を購入したりする必要は一切ありません。
セキュリティトークンの売買チャネルは、主に2つに大別されます:
- 大手ネット証券の取扱案件(プライマリー市場):
SBI証券、楽天証券、野村證券、大和証券などが、新規発行案件(公募STO)を定期的に募集しています。ユーザーは通常の証券口座を開設し、日本円の買付余力から申し込むだけで完了します。購入したトークンは証券会社と信託銀行のシステムが分別保管するため、秘密鍵の紛失によって資産を失うリスクはありません。 - 私設取引システム(PTS)「START」(セカンダリー市場):
2023年末に大阪デジタルエクスチェンジ(ODX)が立ち上げた日本初のデジタル証券専門PTS「START」が、市場の流動性を牽引しています。発行後の不動産STやデジタル社債がSTART上で売買されており、証券口座の取引画面から上場株式に近い感覚で売買注文を発注することが可能になりました。
税務申告についても、特定口座(源泉徴収あり)に対応している証券会社を選択すれば、上場株式と同様に確定申告不要で取引を完結させることが可能です。この使い勝手の良さが、リテラシーの高いサラリーマン層やシニア層の参入を加速させています。
【プロの結論】STO投資のメリットと潜むリスク|向いている人・慎重になるべき人の判断基準
金融工学および投資家行動の観点から市場を俯瞰すると、セキュリティトークンは「預貯金以上、株式未満」のミドルリスク・ミドルリターンを狙うポートフォリオの代替資産として極めて優秀です。しかし、どれほど技術が先進的であっても、金融の基礎構造から生じるリスクが消え去るわけではありません。
直視すべき3大構造リスク
第一に「金利上昇局面での価格下落リスク」です。日銀の金融政策正常化に伴い、国内長期金利が上昇傾向にある中、3〜4%台の利回りを謳う不動産STの相対的な魅力が減退する懸念があります。債券やREITと同様、市中金利が上昇すれば、裏付け資産の割引現在価値が低下し、元本割れを引き起こすメカニズムは厳然として存在します。
第二に「裏付け不動産の稼働率・修繕リスク」です。単一のオフィスビルや物流施設に依存したST案件の場合、大口テナントの退去や突発的な修繕費用の発生が、ダイレクトに分配金の大幅減少に直結します。
第三に「市場流動性の発展途上性」です。START市場の取引高は増加傾向にあるものの、東証本則市場のプライム・スタンダード市場と比較すれば板(注文数)の厚みは限定的です。大口の売り注文が入った場合、理論価格よりもディスカウントされた価格で成約せざるを得ない局面があり得ます。
【投資判断のチェックリスト】向いている人・おすすめできない人
- STO投資をおすすめできる人:
- 都心の一等地不動産や優良企業債など、具体的な実物資産に対して納得感を持って少額分散投資したい人
- 日々のチャートの乱高下に神経を削られたくなく、年数回のインカムゲイン(分配金)を中長期で狙いたい人
- 株式の申告分離課税枠を活用し、税金を賢く抑えながら資産形成を進めたい堅実派
- 慎重になるべき人(おすすめできない人):
- 暗号資産のように「短期間で資産が2倍、10倍に跳ね上がる」ハイリスク・ハイリターンを求めている人
- 冠婚葬祭や住宅購入など、数週間〜数カ月以内に確実に現金化しなければならない余剰資金以外の資金を投じる人
- 投資対象物件の立地や賃貸需要の分析を怠り、「メガバンクが関わっているから元本保証だろう」と錯覚している人
【what is a security token】に関するよくある質問(FAQ)
Q1:セキュリティトークン(デジタル証券)と仮想通貨の一番の違いは何ですか?
A1:法的な根拠と裏付け資産の有無です。仮想通貨(ビットコイン等)は資金決済法対象で価格を裏付ける特定の実物資産がありませんが、セキュリティトークンは金融商品取引法で保護されたデジタル証券であり、不動産や社債などの現実の資産から生じる配当や利息が裏付けとなっています。また税制面でも、STは申告分離課税(約20.315%)が適用されます。
Q2:認証用のワンタイムパスワードトークンとは全く別のものですか?
A2:完全に別の概念です。ITセキュリティ業界における「セキュリティトークン」は、ログイン時の2段階認証やアクセス制御に使う物理キー(YubiKeyやOTP生成器)を指します。一方、資産運用の文脈で語られるセキュリティトークンは、ブロックチェーン上で権利を証明する有価証券(デジタル証券)を指します。
Q3:不動産セキュリティトークンで元本割れすることはありますか?
A3:元本保証の金融商品ではないため、元本割れの可能性はあります。裏付け物件の空室率上昇や賃料未払い、不動産市場の下落、市中金利の上昇による資産価値の低下などが起きた場合、分配金の減額や償還時の元本毀損が発生するリスクを孕んでいます。
Q4:2026年現在、初心者はどこで口座開設して始めれば安全ですか?
A4:SBI証券や楽天証券、野村證券といった金融庁登録済みの主要大手証券会社での購入が基本です。一般的な証券総合口座を開設すれば、日本円を使って公募STOへの申し込みが可能です。怪しい海外の暗号資産取引所や、未認可の業者を通じて投資を行うことは絶対に避けてください。
まとめ:今後の動向と失敗しないための判断基準
ブロックチェーンはもはや、投機的な暗号資産の実験場ではなく、実体経済を支える次世代の有価証券インフラとして確固たる地位を築きました。プログマ(Progmat)基盤の統一化や大阪デジタルエクスチェンジ(ODX)の流動性向上は、個人投資家に対して「機関投資家専有の優良資産へのアクセス権」を切り開いた歴史的な転換点です。
投資家が失敗を避けるための唯一の判断基準は、テクノロジーの目新しさに目を奪われるのではなく、「裏付け資産の収益力と、自身のキャッシュフロー計画との合致度」を冷徹に見極めることにあります。流動性リスクを正しく織り込み、余裕資金でポートフォリオの利回り底上げを図るツールとして活用することこそ、セキュリティトークン時代を勝ち抜く最善の戦略です。 (出典: what is a security token(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
