【2026最新】住民税早見表で判明する手取り激減の罠と年収別控除術
毎月の給与明細を開いた瞬間、「額面はそれなりにあるはずなのに、手取りが想像以上に少ない」と息を呑んだ経験はないでしょうか。特に昇給を果たした翌年や、社会人2年目を迎えた初夏、銀行口座に振り込まれた金額を見て言葉を失う会社員は後を絶ちません。手取りを圧迫している最大の要因の一つが、毎月容赦なく天引きされる「住民税」です。
住民税は、前年の所得に対して課税される「後払いシステム」を採用しているため、昇給の実感を打ち消すほどの負担となって家計にのしかかります。本稿では、2026年の最新税制環境と各種控除のルールを踏まえ、年収別・世帯別の住民税額を一目で把握できる早見表を作成しました。なぜ住民税はこれほど高く感じるのか、その構造的な理由を解き明かすとともに、手取りを死守するための実践的な防衛策を徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は前年所得にかかる「後払い」であり、所得割10%+均等割が基本となるため、昇給直後や2年目に手取り激減ショックが起きる。
- 要点2:独身と扶養家族あり世帯では年税額に数十万円の差が生じ、パートで働く際の「100万円の壁」など非課税判定ラインの把握が不可欠。
- 要点3:手取り防衛には5〜6月に届く住民税決定通知書の確認と、ふるさと納税上限額のフル活用、iDeCo等による所得控除の積み増しが直結する。
なぜ「手取りが想像以上に少ない」のか?住民税が高すぎる理由と課税のカラクリ
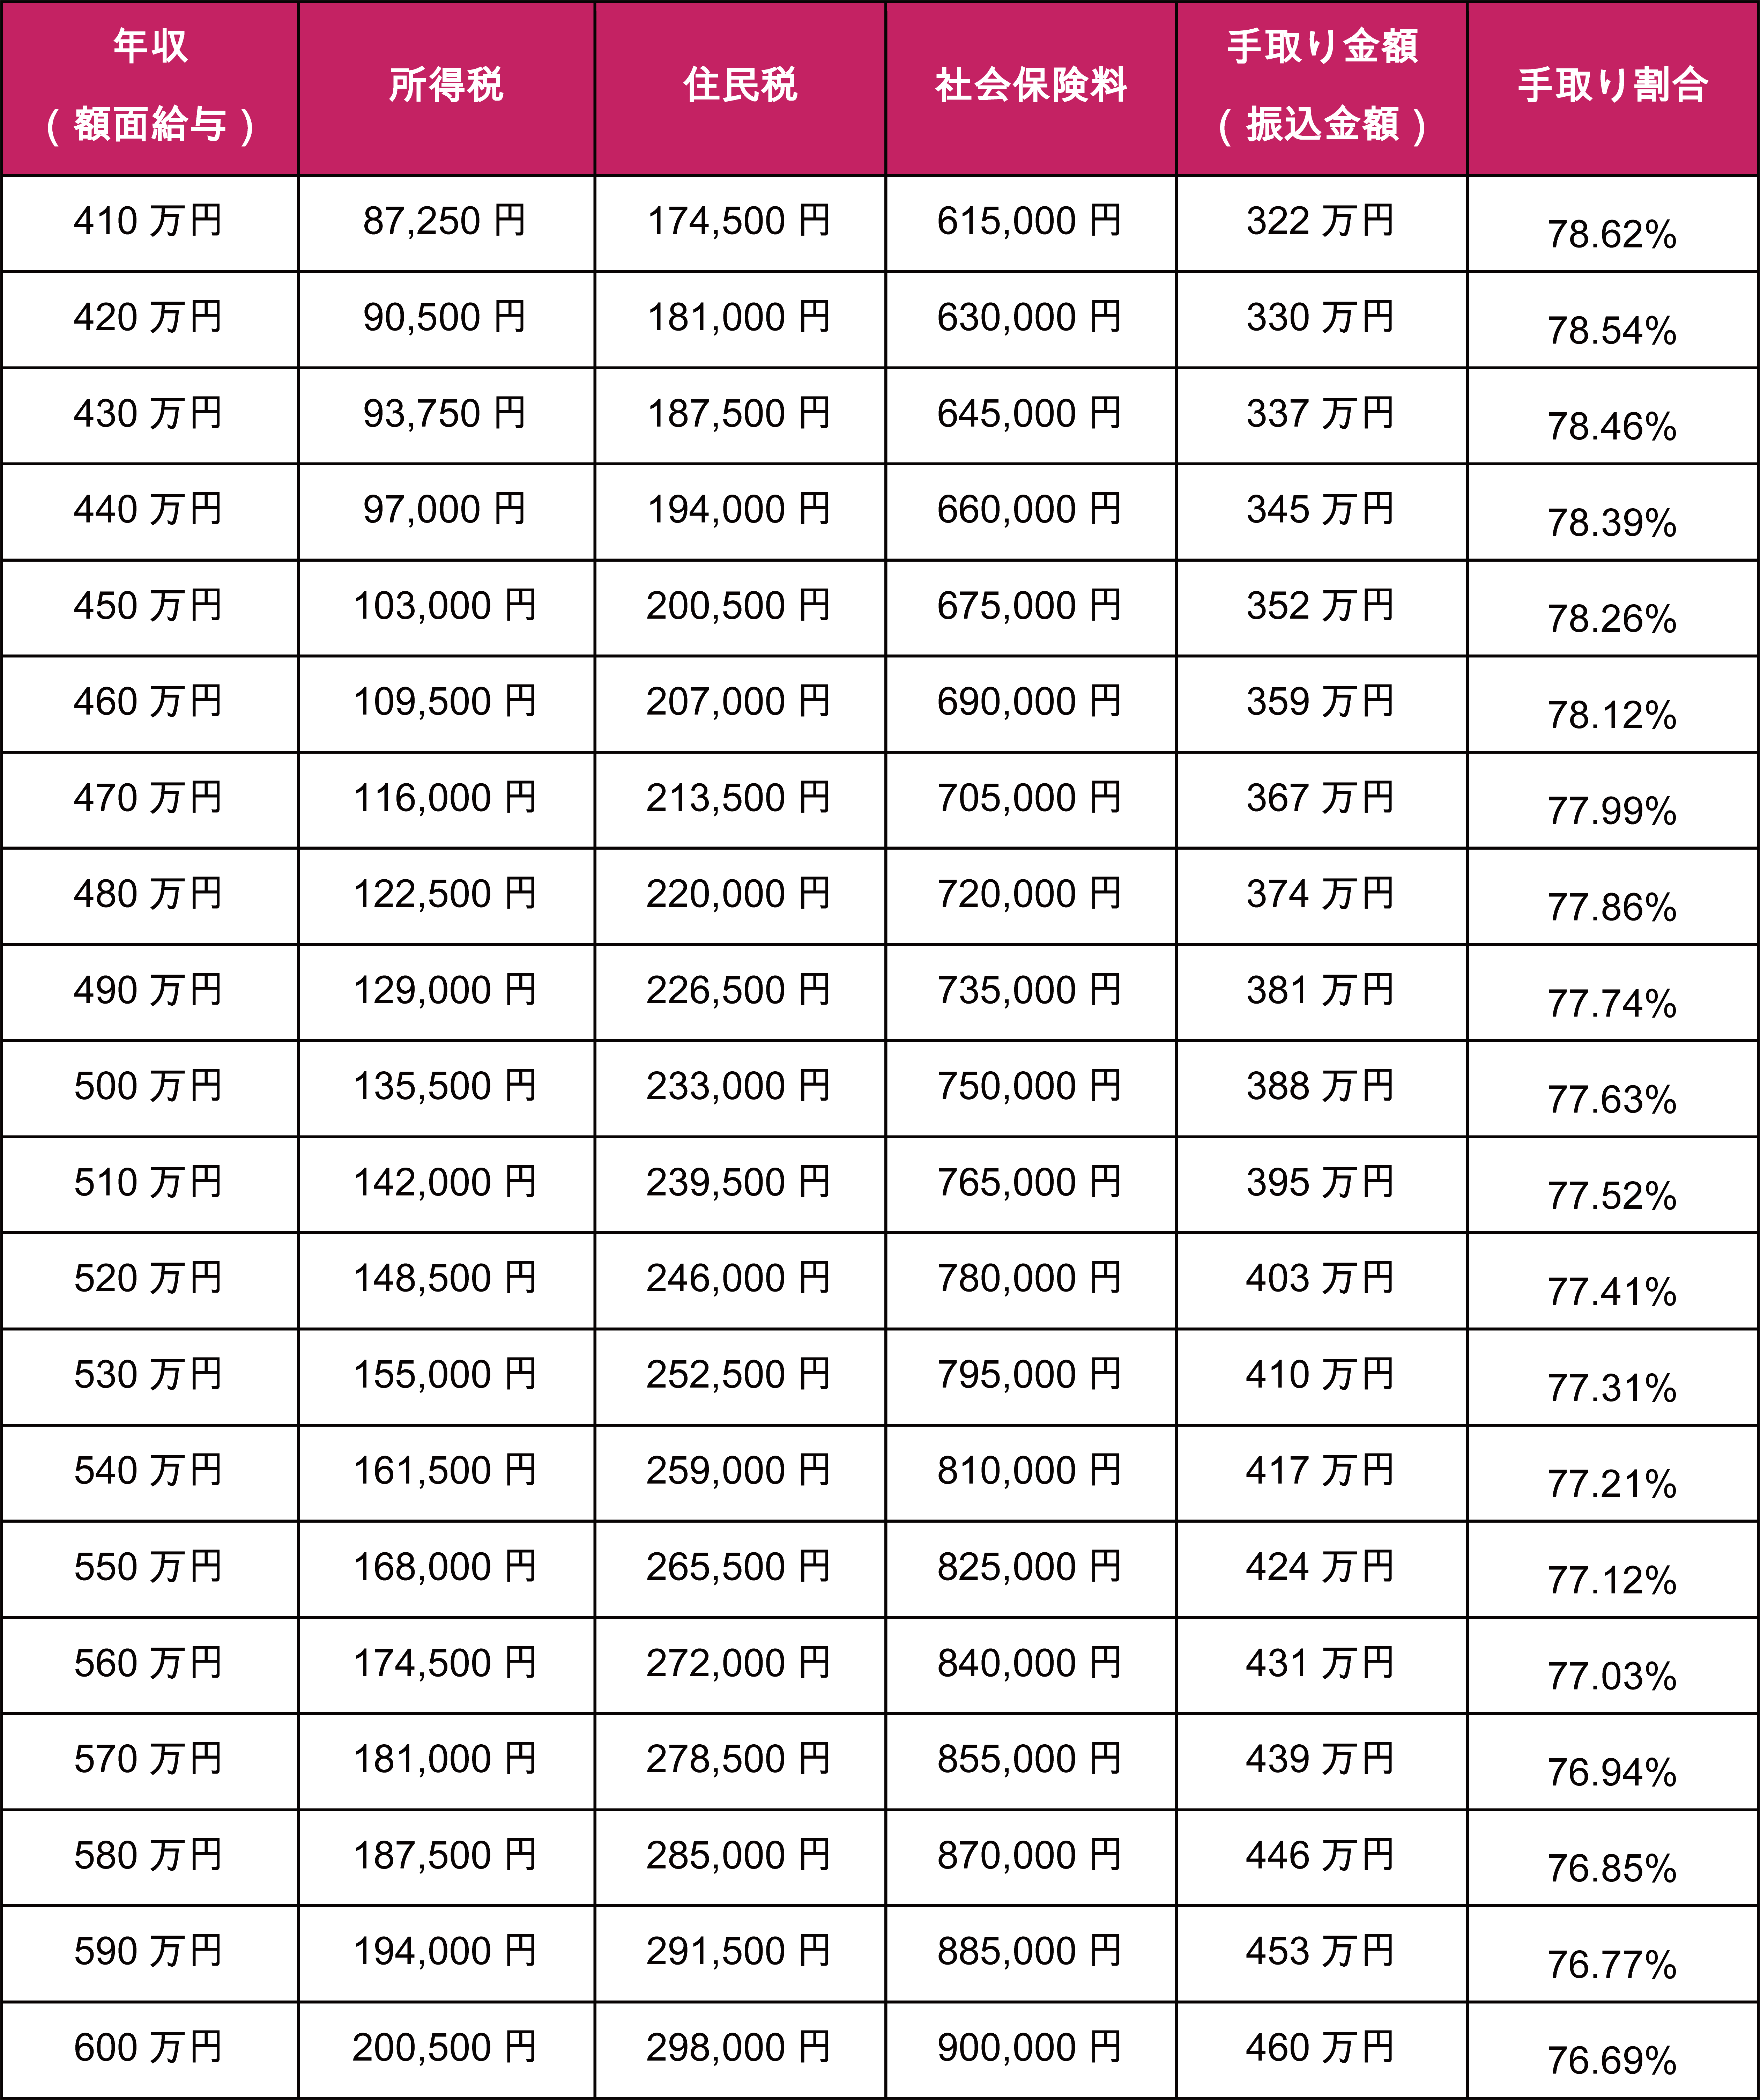
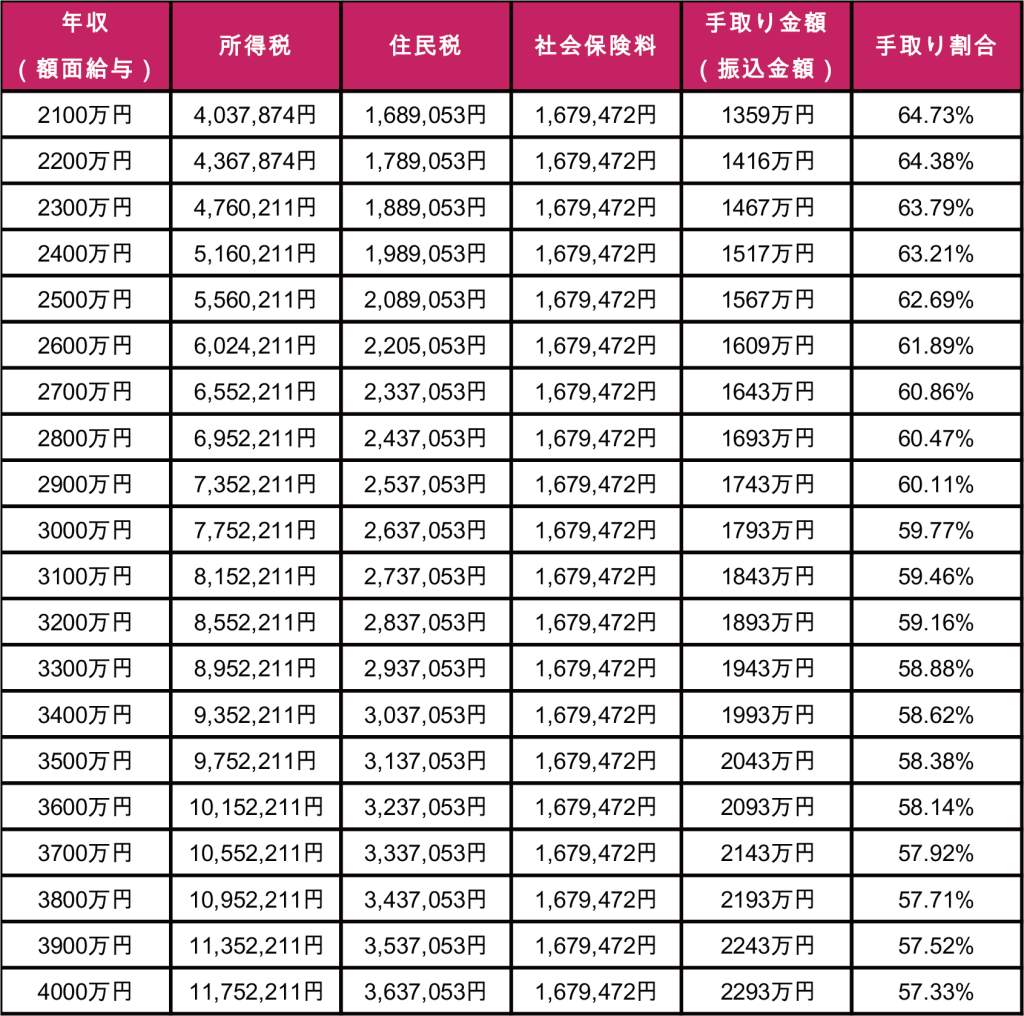
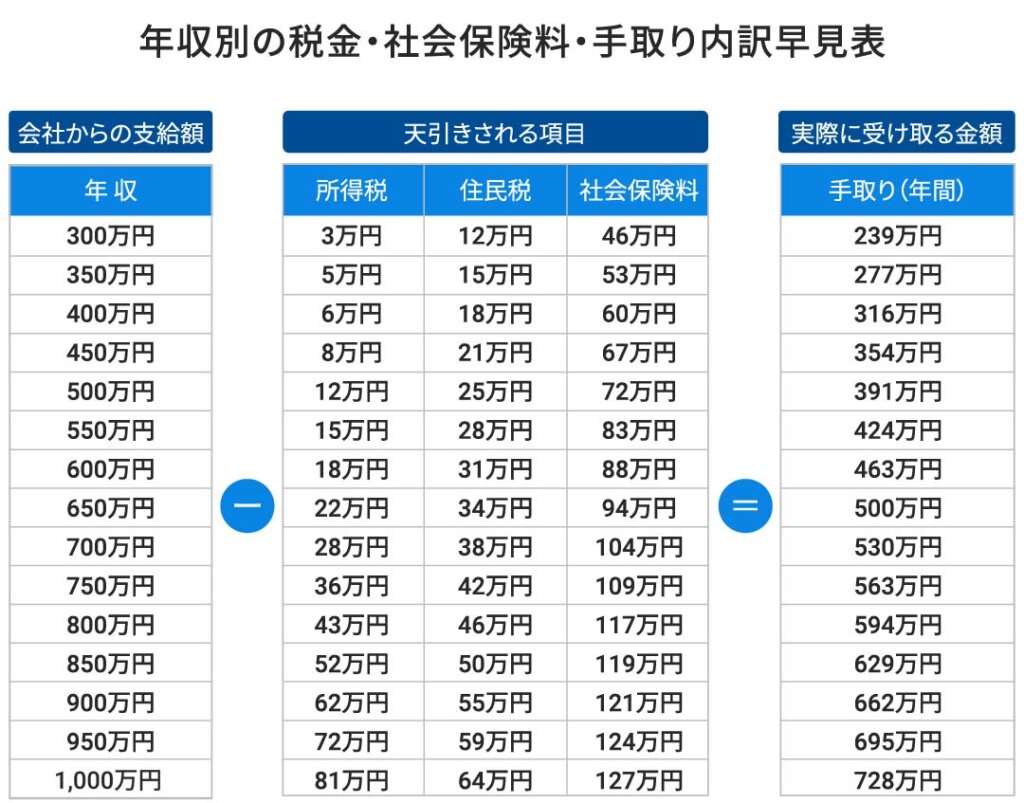
給与所得者の手取り額を計算すると、年収に対する手取りの割合は概ね75〜80%程度、年収が上がるにつれて70%程度まで目減りします。国税庁や総務省が公表している課税指標を照らし合わせても、引かれる項目のなかで特に心理的負担が大きいのが住民税です。多くの人が「住民税が高すぎる」と不満を抱く背景には、制度設計上の決定的な理由が存在します。
第1の理由は、所得割均等割税率一覧を確認すると一目瞭然な「一律10%」という高い税率設定です。所得税は累進課税が適用され、課税所得195万円以下であれば5%からスタートしますが、住民税の「所得割」は課税標準額に対して都道府県民税4%+市区町村民税6%の計10%が一律で課されます(※一部の自治体を除く)。これに加えて、所得にかかわらず定額で課される「均等割(年額5,000円程度+森林環境税1,000円)」が加算されるため、年収が上がれば上がるほど所得割の10%が重くのしかかる構造です。
第2の理由は、住民税が「前年1月1日〜12月31日の所得」を基準に計算される後払い税制である点です。前年に残業代を多く稼いだり、インセンティブを獲得したりして年収が高かった場合、翌年の6月から課税される住民税は跳ね上がります。もし翌年に業績悪化でボーナスがカットされたり、残業が減って月給が落ちたりしても、住民税の請求額は前年の高収入基準のまま容赦なく引かれます。このタイムラグこそが、実質的な手取りを破壊する最大の罠です。
【2026年最新】住民税早見表年収別一覧|独身・既婚・子ども扶養別の税額比較
自身の年収において、住民税はいったいいくら引かれているのか。給与収入(年収)200万円から1,000万円までを対象に、基礎控除および社会保険料控除のみを考慮した独身世帯と、配偶者控除や配偶者特別控除、扶養控除を適用した世帯別の年額シミュレーションを一覧表にまとめました。
| 額面年収(項目) | 独身(年額/月額目安) | 既婚・配偶者扶養(年額目安) | 編集部の見解・手取り影響 |
|---|---|---|---|
| 年収200万円 | 約5.5万円(月約4,500円) | 約2.2万円(月約1,800円) | 社会保険料負担も重く、月数千円の差が生活費に直結する。 |
| 年収300万円 | 約11.8万円(月約9,800円) | 約8.5万円(月約7,000円) | 月額1万円近い天引きが定着。独身手取りの減少感が強まる分岐点。 |
| 年収400万円 | 約17.8万円(月約14,800円) | 約14.5万円(月約12,000円) | 平均給与帯。住民税だけで年間約18万円が差し引かれ固定費化する。 |
| 年収500万円 | 約24.3万円(月約20,200円) | 約21.0万円(月約17,500円) | 毎月2万円超が自動徴収。ふるさと納税などの対策有無で格差が開く。 |
| 年収600万円 | 約31.0万円(月約25,800円) | 約27.7万円(月約23,000円) | 所得割の比率が拡大。家族構成に応じた扶養控除の恩恵が顕著に。 |
| 年収800万円 | 約46.2万円(月約38,500円) | 約42.9万円(月約35,700円) | 年間税額は40万円を突破。高所得層ほど「手取りが増えない」苦悩に直面。 |
| 年収1,000万円 | 約64.5万円(月約53,700円) | 約61.2万円(月約51,000円) | 給与所得控除の上限(195万円)到達により、税率10%の直撃を受ける。 |
※上記数値は標準税率(所得割10%、均等割+森林環境税計6,000円)、社会保険料率約15%、基礎控除(住民税43万円)を基準とした全国標準の概算値です。お住まいの自治体や個人の各種控除状況によって若干前後します。
この住民税早見表年収別の比較から見えてくるのは、住民税独身手取り計算における負担の重さです。扶養家族がいない独身世帯は、配偶者控除(住民税33万円控除)や一般扶養控除(33万円控除)、特定扶養控除(45万円控除)の適用を受けられないため、課税所得が圧縮されず満額課税に近い水準となります。さらに住民税扶養控除早見表の観点で見ると、高校生世代(16〜18歳)や大学生世代(19〜22歳)の子どもを扶養しているかどうかで、年間の住民税額が3万〜4.5万円単位で変動することがわかります。
【実態検証】「住民税新卒2年目手取り激減の真相」と給与明細ショックの現場
SNSやネット掲示板で毎年5月下旬から6月にかけて急増するのが、「2年目になって給料が増えたはずなのに、手取りが減った」「会社の手取り計算が間違っているのではないか」という悲鳴に似た投稿です。取材班が都内のIT企業に勤める2年目社員(24歳)に話を聞いたところ、当時の生々しい心境をこう打ち明けてくれました。
「1年目の冬にボーナスをもらい、2年目の4月に基本給が1万円昇給しました。生活が少し楽になると喜んでいたのですが、6月の給与明細を見て固まりました。手取りが5月より1万5,000円以上も減っていたんです。同期グループのLINEでも『何かの天引きミスじゃないか』と大騒ぎになりました」(取材対象の証言)
これが世に言う住民税新卒2年目手取り激減の真相です。社会人1年目の新卒社員は、前年の所得(大学時代のアルバイト収入など)が非課税限度額以下であることが多いため、1年目の4月から翌年5月までは給与から住民税が1円も引かれません。しかし、社会人1年目に稼いだ年収(例:初任給22万円×12カ月+冬賞与=約300万円)に対する住民税の課税が、2年目の6月支給分の給与から一斉にスタートします。
年収300万円の場合、月々の住民税天引き額は約9,000円〜1万円前後に達します。仮にベースアップで月給が5,000円上がっていたとしても、新たに毎月1万円前後の住民税が差し引かれるため、差し引きで「手取りが5,000円減少する」という逆転現象が平然と起こるのです。この仕組みを知らない若手社会人にとって、2年目の初夏は家計管理における最初の洗礼となります。
一般に知られていない盲点とネットの誤解|パート住民税100万円の壁と非課税ライン
住民税をめぐっては、所得税のルールと混同された根拠の薄い情報がネット上に溢れています。その最たるものが、「年収103万円までは税金が一切かからない」という誤解です。
結論から言うと、所得税がかからない「103万円」であっても、住民税は「100万円」を超えると課税対象になります。これがいわゆるパート住民税100万円の壁です。
住民税の所得割が非課税となる給与収入ラインは、原則として「給与所得控除55万円+非課税限度額45万円=100万円」と定められています。したがって、パートやアルバイトで年間102万円を稼いだ場合、所得税はゼロ円ですが、住民税は均等割および少額の所得割が課税され、自治体から納付書が届くか給料から天引きされることになります。
さらに見逃せないのが、住民税非課税世帯年収の地域格差です。総務省の地方税法に基づき、生活保護基準に連動した「級地区分(1級地〜3級地)」が自治体ごとに設定されています。
- 1級地(東京23区、政令指定都市など):年収100万円以下で非課税
- 2級地(中核都市、地方都市など):年収97万円以下で非課税
- 3級地(町村部など):年収93万円以下で非課税
地方の自治体に住んでいる場合、年収95万円であっても住民税が課税されるケースがあるため注意が必要です。住民税非課税世帯に該当すると、自治体の臨時給付金や大学無償化、高額療養費制度の自己負担限度額の引き下げなど、公的なセーフティネットの恩恵が手厚くなるため、世帯年収のボーダーラインは極めて重要な判断軸となります。
住民税決定通知書の見方と手取り防衛術|ふるさと納税控除上限額を使い倒す
取られっぱなしの住民税ですが、合法的に負担を抑え、実質的な手取りを守る手段は残されています。その第一歩となるのが、毎年5月中旬から6月にかけて勤務先から手渡される「給与所得等に係る市民税・県民税・森林環境税 特別徴収税額の決定・変更通知書(住民税決定通知書)」の正しい読み解き方です。
住民税決定通知書見方と控除において、真っ先に確認すべきは「摘要」欄と「税額控除額⑤」の欄です。前年にふるさと納税や住宅ローン控除、iDeCo(個人型確定拠出年金)の申告を行っていた場合、それらの控除が正確に反映されているかを検証しなければなりません。自治体の入力ミスや申告漏れにより、控除が正しく引かれていないトラブルは現場取材でも散見されます。
そして、誰もが活用できる最強の防衛策が「ふるさと納税」です。ふるさと納税は実質2,000円の自己負担で全国の返礼品を受け取りつつ、翌年の住民税所得割(および所得税)から寄付金額が控除される制度です。現在の年収環境下におけるふるさと納税控除上限額の目安は以下の通りです。
- 年収300万円(独身):上限額 目安 約28,000円
- 年収400万円(独身):上限額 目安 約42,000円
- 年収500万円(独身):上限額 目安 約61,000円
- 年収600万円(独身):上限額 目安 約77,000円
- 年収700万円(独身):上限額 目安 約108,000円
※配偶者控除や医療費控除、住宅ローン控除の適用状況により上限額は変動します。正確な金額は各ポータルサイトのシミュレーターで精査してください。
さらに強力なのが、掛金の全額が所得控除の対象となるiDeCoです。例えば毎月2万円(年間24万円)を積み立てた場合、住民税の所得割(税率10%)から一律2万4,000円、さらに所得税からも数万円が確実に節税されます。住民税手取りシミュレーション現在の試算において、iDeCoの拠出は最も確実かつ直接的に住民税を圧縮する王道ルートと言えます。
2026年最新住民税改正詳細まとめと制度変更が家計に及ぼす影響
税制改正の大綱や議論を踏まえ、2026年最新住民税改正詳細まとめとして私たちが直面している制度変更のポイントを整理します。
まず押さえるべきは、全納税者に課される「森林環境税(国税・年額1,000円)」の完全定着です。東日本大震災の復興増税(年額1,000円)が終了した枠組みを実質的に引き継ぐ形で住民税均等割に上乗せ徴収されており、非課税世帯を除くすべての個人に年1,000円の負担が継続しています。
さらに注目すべきは、児童手当の高校生年代までの拡充に伴う「扶養控除の見直し」議論です。子育て支援金制度の導入や社会保障負担の増加が続く中、高校生年代(16〜18歳)の扶養控除枠をめぐる税制調整は家計の手取りに直結するホットトピックとなっています。控除が縮小された場合、額面給与が変わらなくても翌年の住民税負担が増加するリスクを孕んでいます。
【プロの結論】おすすめできる節税策と慎重になるべき人の判断基準
家計と税務の現場を見続けてきたジャーナリストの視点から、住民税対策において「即座に実践すべき人」と「慎重になるべき人」の明確な判断基準を提示します。
【即座に実践を推奨する人の条件】
- 年収400万円以上の独身・共働き世帯:適用できる控除が少なく、所得割10%をもろに受けている層です。ふるさと納税の上限枠を使い切り、iDeCoの満額拠出を行うことで、年間3万〜5万円以上の実質的な住民税削減メリットを確実に享受できます。
- 医療費が年間10万円を超えた世帯:医療費控除は所得税だけでなく翌年の住民税にも自動連動するため、確定申告を行うことで手取りの目減りを最小限に抑えられます。
【慎重な見極めが必要な人の条件】
- 住宅ローン控除で所得税枠を使い切っていない人:住民税からの住宅ローン控除額には「最高97,500円(課税総所得金額等の5%)」という上限が設定されています。ふるさと納税を限度額いっぱいまで行うと、住宅ローン控除の枠と競合して恩恵が相殺されるケースがあるため、緻密な事前シミュレーションが不可欠です。
- 手元資金に余裕がない若手社員:住民税を下げたい一心でiDeCoに過大な資金を投じると、原則60歳まで資金を引き出せない「流動性リスク」に直面します。新卒2年目や生活防衛資金が薄い層は、まず手元の流動性を確保しつつ、ふるさと納税などノーリスクの対策から着手すべきです。
【住民税早見表】に関するよくある質問(FAQ)
Q1:転職して無職になった場合、住民税はどうなりますか?
A1:住民税は前年の所得に対して課税されるため、退職して現在無職であっても、前年に収入があれば住民税の請求書(普通徴収の納付書)が自宅に届きます。手取り収入がゼロの状態で前年の高収入基準の住民税を払わなければならないため、退職前には少なくとも前年分の住民税相当額(年収400万円なら約18万円)を銀行口座に残しておく必要があります。
Q2:ふるさと納税をしたら、いつから住民税が安くなりますか?
A2:寄付を行った「翌年の6月以降」の住民税から毎月安くなります。例えば、2025年12月までに寄付を行った分は、2026年6月から2027年5月にかけて天引きされる住民税から分割して控除されます。ワンストップ特例を利用した場合は全額が住民税から控除され、確定申告を行った場合は所得税の還付と住民税の減額に按分されます。
Q3:年収が同じなら、住んでいる地域によって住民税の金額は違いますか?
A3:原則として全国同一(所得割10%、均等割約5,000円+森林環境税1,000円)です。ただし、財政再建や独自施策を実施しているごく一部の自治体(標準税率より高い神奈川県、夕張市、標準税率より低い名古屋市など)では数千円程度の差が生じます。また、前述のとおり非課税判定ライン(1級地〜3級地)には自治体ごとの差があります。
まとめ:今後の動向と失敗しないための判断基準
給与明細に記載された住民税の数字は、ただ眺めているだけでは減りません。しかし、前年課税という制度のカラクリと、所得割・均等割の正確な計算ルールを理解すれば、「なぜ手取りが少ないのか」という漠然とした不安は解消されます。
手取り防衛の本質は、税金をゼロにすることではなく、制度が用意した合法的な控除枠(ふるさと納税、iDeCo、各種所得控除)をもれなく活用することにあります。まずは手元にある住民税決定通知書を広げ、本稿の早見表と照らし合わせながら、自らの所得と税額のバランスを冷徹に見つめ直すことから始めてみてください。 (出典: 住民 税 早見 表(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
