資本金とは?1円起業の罠と失敗しない目安額を徹底解説【2026最新】
会社設立を志す起業家やビジネスパーソンにとって、最初の実務的な関門となるのが「資本金」の決定です。2006年の会社法改正によって最低資本金制度が撤廃され、制度上はわずか「1円」からでも株式会社を設立できるようになりました。しかし、登記統計や現場のリアルなデータを紐解くと、今なお多くの創業者が数百万円規模のまとまった資本金を用意してスタートを切っています。
手元の現金が少なくても法人化できる時代に、なぜあえて数百万円の自己資金を払い込む起業家が後を絶たないのか。その背景には、単なる精神論にとどまらない「銀行融資の審査基準」「税制上の優遇措置」「BtoB取引で課される信用スクリーニング」といったシビアな構造的理由が存在します。本稿では、資本金の法的定義から税務上の分岐点、現場の創業者が直面する失敗の罠までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:資本金は事業を始める元手資金であり、1円でも設立可能だが、実務上は法人口座開設や融資審査で深刻な支障をきたすリスクが高い。
- 要点2:消費税免税の特例や法人税均等割の負担増を避けるため、「1,000万円未満」かつ「初期運転資金の3〜6ヶ月分」に設定するのが堅実な定石。
- 要点3:資本金は口座に固定・凍結される資産ではなく設立直後から運転資金として全額使用可能であり、出資金の半分を「資本準備金」に回す手法が税務上有利に働く。
【基礎解説】資本金とは何か?自己資本との決定的な違いと運転資金の使い道
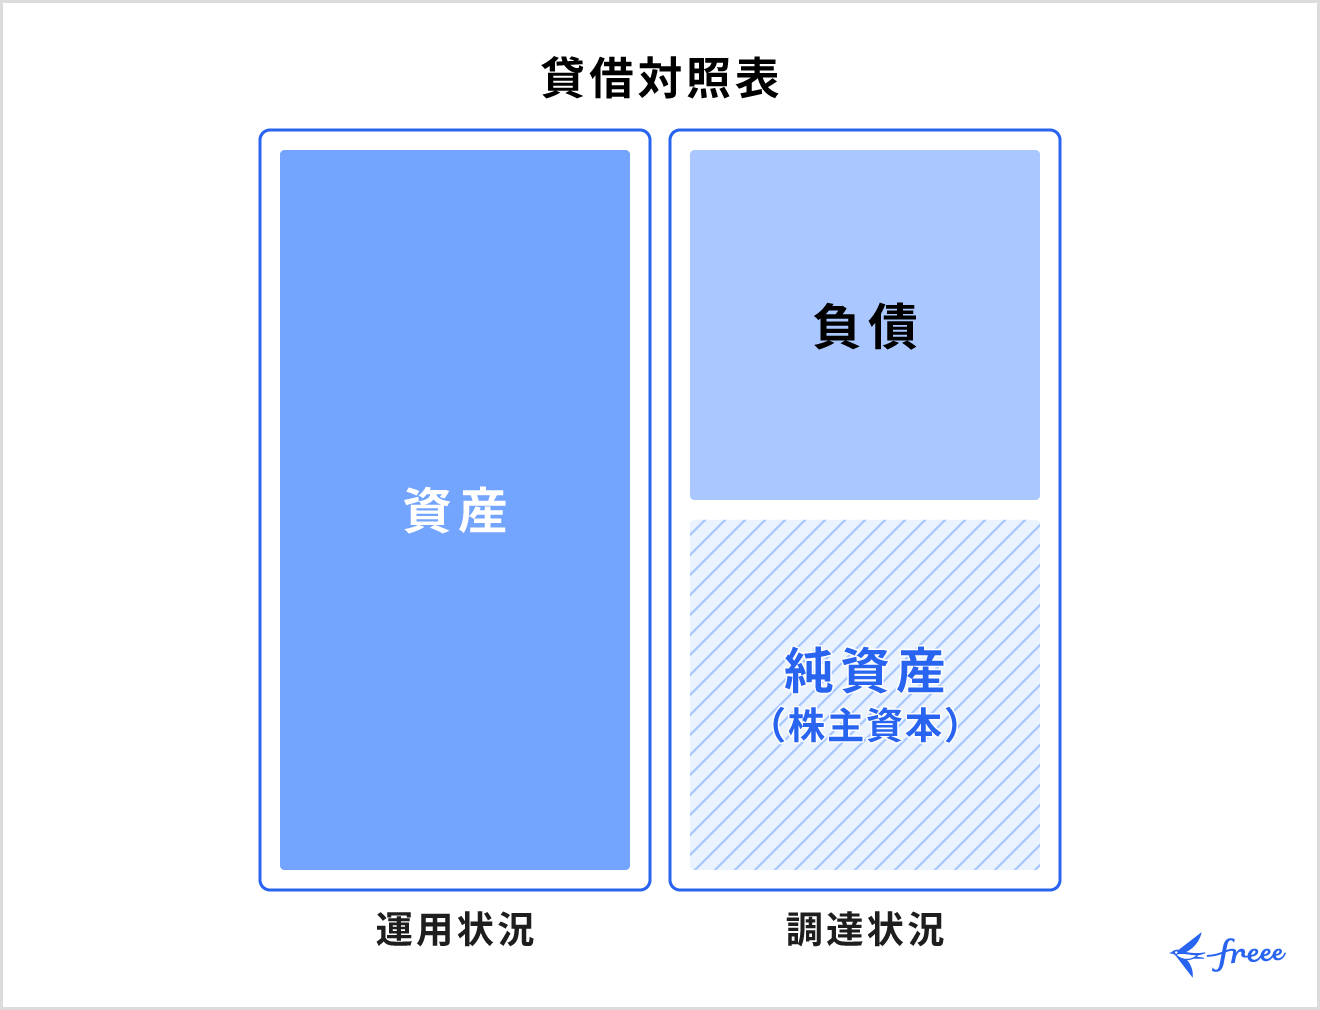
法律および会計の定義において、資本金とは「出資者が会社に払い込んだ事業の元手資金」であり、同時に会社債権者を保護するために設定された「計算上の数額」を指します。Wikipedia等の基本解説にもある通り、資本金は日々の売上や経費の支払いで常に増減する「現実の会社財産(手元キャッシュ)」とは連動しません。登記簿謄本や貸借対照表(バランスシート)の「純資産の部」に計上され、会社の基礎体力を外部に示す公的な物差しとして機能します。
初学者が最も混同しやすい概念が資本金と自己資本の違いです。自己資本とは、資本金に加えて「過去の利益の蓄積(利益剰余金)」や「資本準備金」などを合算した純資産の総額を指します。つまり、資本金は自己資本を構成するコアの一部に過ぎません。会社が赤字を出し続ければ自己資本は目減りしていきますが、減資手続きを踏まない限り、登記された資本金の額面そのものが減ることはありません。
また、起業の現場で税理士や行政書士が頻繁に受ける相談が「資本金として払い込んだお金は、ずっと銀行口座に残しておかなければならないのか」という疑問です。結論から言えば、資本金の使い道と運転資金は完全に一体化しており、会社の設立登記が完了した瞬間から、オフィスの敷金・礼金、備品の購入費用、仕入れ代金、従業員や自身の役員報酬といった事業経費の支払いに1円残らず自由に使って構いません。資本金とは金庫に封印する鑑札ではなく、事業を回すためのガソリンそのものです。
さらに高度な会社法上のテクニックとして押さえておきたいのが、資本準備金と資本剰余金の活用です。会社法第445条の規定により、出資された金額の2分の1を超えない額は資本金として組み入れず、「資本準備金」として積み立てることが認められています。例えば手元に600万円の元手がある場合、資本金を300万円、資本準備金を300万円と設定することで、後述する税制上の優遇枠を維持しながら、登記上の資本金規模をコントロールする戦略が広く用いられています。

なぜ1円起業は危険なのか?数百万円を用意する人が多い真相と融資の壁
「1円でも会社が作れる」という甘美なキャッチコピーの裏側には、実務を経験した者だけが知る過酷な現実が潜んでいます。資本金1円起業のデメリットと真相を浮き彫りにするのが、設立初月における「債務超過」の発生です。会社を設立すると、名義印鑑の作成代、登記事項証明書の取得費用、各種印紙代などの諸経費が即座に発生します。資本金がわずか1円の場合、数十円の経費を支払った瞬間に資産よりも負債が上回り、貸借対照表上は「設立初日から債務超過」という極めて不健全な状態に転落します。
この債務超過状態が直撃するのが、銀行融資審査と資本金信用力の現場です。日本政策金融公庫の「新創業融資」をはじめとする公的融資制度では、創業資金総額に対して一定割合の「自己資金」を有していることが実質的な審査基準となります。金融機関の融資担当者は、事業計画書と並んで資本金の出所を厳格に精査します。通常、無担保・無保証の創業融資で調達できる金額は「資本金の2倍〜3倍程度」が相場とされており、資本金が数万円〜数十万円では、事業に必要なまとまった調達枠を確保することが極めて困難になります。
さらに深刻なハードルとなるのが、法人の生命線である「法人口座の開設審査」です。マネー・ローンダリング対策や特殊詐欺防止のため、メガバンクや大手ネット銀行の口座開設審査は年々厳格化の一途を辿っています。資本金が極端に少額の企業は、ペーパーカンパニーや休眠法人の不正利用を疑われやすく、口座開設を門前払いされる事例が後を絶ちません。法務省の商業登記統計や中小企業庁の実態調査を紐解くと、会社設立時の平均資本金額相場は株式会社で300万円〜500万円前後、合同会社でも100万円〜200万円前後に集中しています。この金額設定は、融資枠の確保と口座開設の確実性を担保するための、現場の知恵が生み出した必然的な防衛ラインなのです。
【徹底比較】資本金の規模で変わる税金と制度の全貌|1000万円の壁と均等割
資本金の多寡は、企業の社会的信用だけでなく、毎年納める税金の額や公的な支援制度の対象範囲をドラスティックに左右します。特に創業期においてキャッシュフローを直撃するのが、税制上の「1,000万円の壁」と「法人住民税の均等割」です。
まず押さえるべきは、資本金1000万円未満の消費税免税ルールです。原則として、設立時の資本金が1,000万円未満の法人は、設立第1期目および第2期目の消費税納税義務が免除される特例措置が存在します(※インボイス発行事業者登録を行わない場合、または特定期間における課税売上高・給与支払額の判定要件を満たす場合)。しかし、資本金を「ちょうど1,000万円」や「それ以上」に設定して法人を設立すると、設立初年度から容赦なく消費税の課税事業者に指定され、数十万〜数百万円の納税負担が発生します。
次に、赤字決算であっても毎年必ず課税される法人税均等割の資本金区分です。地方自治体に納める法人住民税の均等割は、「資本金等の額」と「従業員数」に応じて段階的に税額が跳ね上がる仕組みになっています。多くの自治体において、資本金1,000万円以下の法人の最低均等割額は年間約7万円(従業員50人以下)ですが、1,000万円を超えると一気に年間約18万円へと2.5倍以上に跳ね上がります。
さらに注意が必要なのが、中小企業向け補助金(ものづくり補助金など)や税制優遇の適用除外につながるみなし大企業の資本金要件です。資本金が1億円を超えると「中小企業基本法」上の優遇税制(軽減税率の適用や交際費の損金算入枠、欠損金の繰越控除制限など)の多くを失うことになります。資本金額ごとの制度的差異を以下の比較表にまとめました。
| 資本金区分 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 1円 〜 100万円未満 | 均等割:年約7万円 消費税免税:対象 融資枠目安:数十万円以下 | 副業・小規模合同会社、個人事業の延長 | 融資や口座開設で苦戦必至。BtoB取引がない個人向け事業以外は推奨し難い。 |
| 100万円 〜 300万円未満 | 均等割:年約7万円 消費税免税:対象 融資枠目安:200万〜500万円 | IT受託開発、コンサルティング、クリエイター | 初期在庫が不要なサービス業における現実的下限。ネット銀行口座開設は概ね通過可能。 |
| 300万円 〜 1,000万円未満 | 均等割:年約7万円 消費税免税:対象 融資枠目安:500万〜1,500万円 | 株式会社の設立平均値、店舗ビジネス、卸売業 | 最も推奨される黄金帯。税務メリットを最大化しつつ金融機関・取引先信用を獲得。 |
| 1,000万円以上 〜 1億円以下 | 均等割:年約18万円〜 初年度から消費税課税 建設業等の許認可対応 | 建設業、人材派遣業、製造業、大型調達企業 | 許認可要件がない限り初手で1,000万円以上にする理由は薄い。まずは990万円以下が無難。 |
【実態検証】利用者の生の声と現場目線で見えたリアル
起業支援の現場やSNS、各種コミュニティに寄せられる創業者の生々しい告白を検証すると、事前のリサーチ不足による資本金設定のミスがいかに致命的な機会損失を生むかが浮き彫りになります。
都内で受託開発・マーケティング支援会社を立ち上げた30代代表の手記には、設立当初の苦い現実がこう記されています。「『お金を寝かせるのは無駄』というネットの記事を真に受けて、資本金10万円で株式会社を作った。ところが、大手上場企業との直接契約が決まりかけた段階で、相手方の与信管理部門から『資本金300万円未満の企業とは直取引の口座を開設できない内規がある』と告げられ、下請けの仲介会社を挟まざるを得なくなった。中抜きマージンを毎月15%引かれ、設立時の数百万円の手間を惜しんだことを骨の髄まで後悔した」。
また、金融機関の現場からもシビアな証言が聞かれます。地方銀行の元融資担当者は、匿名を条件に次のように明かしています。「決算書のない創業企業を審査する際、我々が最初に見るのは『資本金がいくらあり、それをどうやって貯めたか』という通帳の履歴です。資本金が10万円や50万円の法人が1,000万円の融資を申し込んできた場合、事業に対する覚悟や計画性を疑わざるを得ません。身銭を切ってコツコツ貯めた自己資金が資本金として300万円以上積まれている企業とでは、稟議書を書く熱量も本部の承認確率も雲泥の差があります」。
昭和・平成の時代に見られた「資本金を大きく見せて体裁を繕う」という虚栄心は影を潜め、現代の起業家に求められているのは「取引先の与信基準を満たし、金融機関から信頼を得つつ、税務ペナルティを最小限に抑える」という極めて実利的な資本金設計なのです。
【資本金の決め方詳細まとめ】失敗を防ぐ5つの判断基準と増資・減資の手続き
これから会社を設立する起業家は、具体的にいくらを資本金として払い込むべきなのでしょうか。後悔しないための「5つの判断基準」を体系化しました。
第1の基準:初期運転資金の3ヶ月〜6ヶ月分を賄えるか
売上がゼロでも会社を維持できる「固定費(家賃・人件費・通信費・広告宣伝費など)の3〜6ヶ月分」を資本金として用意するのが財務安全性の鉄則です。入金サイクルが「月末締め翌々月末払い」の場合、売上が立ってから現金が入るまで最低2ヶ月以上かかるため、資本金が尽きて黒字倒産するリスクを未然に防ぎます。
第2の基準:公的機関からの借入希望額と釣り合っているか
創業融資を前提とする場合、前述の通り融資限度額は資本金の2〜3倍程度が実質的な目安です。1,000万円の融資を引き出したいのであれば、最低でも300万〜400万円程度の資本金を用意しておくことが交渉の前提条件となります。
第3の基準:許認可業種の法的要件を満たしているか
特定の事業を行う場合、会社法とは別に業種ごとの業法で「最低資産要件」が厳格に定められています。
- 一般建設業許可:自己資本500万円以上(または500万円以上の資金調達能力)
- 労働者派遣事業:基準資産額2,000万円以上(1事業所あたり)
- 有料職業紹介事業:基準資産額500万円以上
- 旅行業(第3種):基準資産額300万円以上
第4の基準:ターゲット顧客の信用スクリーニングをクリアできるか
BtoC(一般消費者向け)の事業であれば、顧客が登記簿謄本を取り寄せて資本金を確認することはまずありません。しかし、BtoB(法人向け取引)が主軸の場合、相手企業の与信管理規定によって「資本金300万円以上」「資本金500万円以上」といった足切りラインが敷かれているケースが珍しくありません。
第5の基準:税制上の分岐点(1,000万円未満・資本準備金)を意識しているか
消費税免税特例の恩恵を受けるため、初年度の資本金は「990万円」など1,000万円未満に設定するのが定石です。出資金が1,000万円を超える場合でも、半分を資本準備金に回すことで資本金を500万円台に抑え、均等割の増額や消費税の即時課税を回避できます。
もし設立後に資本金額を変更したくなった場合、増資減資の手続きと決定的な理由を理解しておく必要があります。資本金を増やす「増資」には、株主総会の特別決議や変更登記申請、登録免許税(増加した資本金の1,000分の7、最低3万円)が必要です。一方、資本金を減らす「減資」はさらにハードルが高く、債権者保護手続きとして「官報公告(掲載費用数万円と約1ヶ月の公告期間)」が義務付けられています。手続きの手間と数十万円のコストを考慮すれば、創業時の金額決定がいかに重要であるかが分かります。
さらに2026年最新会社法資本金規制の観点では、スタートアップ投資の現場でJ-KISS(新株予約権を用いた資金調達手法)や投資事業有限責任組合(LPS)からの出資受け入れが一般化しています。調達した巨額の資金が即座に資本金に組み込まれて税負担が増大しないよう、資本準備金や新株予約権を戦略的に組み合わせる資本政策(キャピタル・テーブルの設計)が、初期フェーズから強く求められる時代となっています。

一般に知られていない盲点とネットの誤解
インターネット上の起業情報やSNSでは、極端な言説や古い知識が独り歩きしているケースが散見されます。初心者が陥りがちな代表的な誤解を是正します。
誤解1:「資本金が大きい会社ほど、倒産しにくく安全である」
これは完全な誤りです。資本金が1億円あっても、毎月数千万円の赤字を垂れ流してキャッシュが枯渇すれば会社は即座に倒産します。逆に、資本金が300万円でも、無借金で毎月安定した営業キャッシュフローを生み出している企業の方が遥かに強固です。資本金は過去の出資額のスナップショットに過ぎず、現在の支払能力(流動性)を保証するものではありません。
誤解2:「資本金として払い込んだ現金は、社長個人の自由に出し入れできる」
個人事業主の感覚で「自分の金だから」と会社の口座から現金を私的に引き出すと、会計上は「役員貸付金」として処理されます。役員貸付金は金融機関から「会社資金の私的流用」とみなされ、融資審査で致命的なマイナス評価を受けるだけでなく、税務署から認定利息の計上を求められ、余計な税金が課されるリスクがあります。会社のお金と個人のお金には厳密な境界線(ファイナンシャル・バウンダリー)が存在します。
誤解3:「一時的に知り合いから現金を借りて口座に入れ、登記後に返済すれば資本金を多く見せかけられる」
これはいわゆる「見せ金(仮装払込)」と呼ばれる違法行為です。会社法第965条等に抵触する犯罪行為であり、通帳の入出金履歴を調査する金融機関や税理士の目を欺くことは不可能です。見せ金が発覚した場合、法人口座の即時凍結や融資の一括返済請求、最悪の場合は刑事告発に発展します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造的力学を踏まえ、資本金の設定において「少額(100万〜300万円未満)でスタートすべき人」と「まとまった金額(300万〜1,000万円未満)を積むべき人」の分岐点を整理します。
資本金を低めに抑えてスタートすべき人:
- 受託Web制作、ライター、プログラマー、各種コンサルタントなど「元手や在庫が不要なサービス業」
- 当面は銀行融資を受ける予定がなく、自己資金の範囲内でスモールに事業を検証したい人
- 取引先が一般消費者(BtoC)中心、またはすでに個人的な信頼関係が強固に構築されている取引先のみを相手にする人
まとまった資本金を確実に用意すべき人:
- 店舗の敷装工費用や仕入れ、機材購入などの初期投資が先行する飲食・小売・製造・ECビジネス
- 日本政策金融公庫や信用保証協会付きの創業融資を積極的に活用したい人
- 大手企業や公的機関との取引(BtoB)を狙い、相手の与信審査をクリアする必要がある人
- 建設業や労働者派遣業など、法定の最低資産要件が定められている許認可事業を営む人
【資本金とは】に関するよくある質問(FAQ)
Q1:資本金は設立後すぐに使ってしまって本当に問題ありませんか?
A1:まったく問題ありません。資本金は事業を行うための元手資金ですので、登記完了後に法人口座へ資金を移動(または個人口座から引き出し)した後は、オフィスの賃料、仕入れ代、備品代、役員報酬などの支払いに即日から充当して構いません。
Q2:将来的に資本金を増やすことは簡単ですか?
A2:法的には「増資」の手続きを行うことで後からいくらでも増額可能です。ただし、株主総会の決議、登記申請書類の作成、そして登録免許税(最低3万円または増加分の0.7%)の納付が必要となるため、最初から事業計画に見合った金額を設定しておく方が無駄なコストを抑えられます。
Q3:個人事業主から法人成りする場合、資本金はいくらに設定すべきですか?
A3:法人成り直後の手元流動性を確保するため、個人事業時代の月間経費の3ヶ月分程度を目安にするのが一般的です。税務面では消費税免税のメリットを最大化するため、資本金を1,000万円未満(例:500万円〜800万円程度)に設定する事業者が大半を占めます。
Q4:現物出資(現金以外を出資)して資本金を増やすことはできますか?
A4:可能です。パソコン、社用車、機械設備、不動産、有価証券などを会社の財産として出資する「現物出資」が認められています。出資総額が500万円以下の現物出資であれば、裁判所が選任する検査役の調査も不要(市場価格の証明等が必要)であるため、現金を補う手段として有効です。
まとめ:今後の動向と失敗しないための判断基準
資本金とは、単に会社を設立するための形式的な数字ではなく、企業の「財務健全性」「資金調達力」「社会的な信用度」を外部へ無言で語りかける最も基本的な指標です。制度上は1円で起業できるからといって、無計画に極小の資本金でスタートすることは、航海に出る船が燃料を持たずに港を離れるようなリスクを伴います。
税制上の優遇措置を受けられる「1,000万円未満」の壁を厳守しつつ、取引先の信用基準や初期運転資金の規模を冷静に見極めて「300万〜500万円」前後のレンジを狙うのが、失敗を防ぐ最も堅実なアプローチです。手元資金の額面と出資比率、資本準備金の振り分けを緻密に計算し、自社のビジネスモデルに最も適した資本構成を築くことが、長期的な事業成長を支える強固な土台となります。 (出典: 資本 金 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
