高齢者は何歳から?75歳引き上げ論の真相と年金・医療費の激変
「何歳からが高齢者ですか?」と尋ねられて、迷わず即答できる人はどれほどいるでしょうか。街頭で60代後半の方に声をかければ「まだフルタイムで働いているし、高齢者扱いされるのは心外」という声が返り、70代前半の方からも「病院や自治体の案内で高齢者と呼ばれると急に老け込んだ気がする」という戸惑いが漏れ聞こえます。日常会話では60歳や65歳を指す空気が漂う一方で、行政窓口や医療現場では異なる基準が飛び交い、混乱が広がっています。
公的年金、医療保険、介護保険、さらには雇用の現場に至るまで、日本の諸制度はそれぞれ別個の「年齢の壁」を設定しています。2024年の高齢社会対策基本法大綱の改定を経て、2026年の現在、「高齢者の定義を75歳以上へ引き上げるべきではないか」という議論が各所で本格化しています。この見直しは単なる言葉の言い換えにとどまらず、私たちの年金受給開始時期や病院窓口での自己負担割合に直結する切実な問題です。制度の複雑な実態と水面下で進む改革の真相を、多角的な取材データをもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の統一された「高齢者の定義」は存在せず、WHOや年金・介護保険の「65歳以上」と、後期高齢者医療の「75歳以上」が並立している。
- 要点2:「高齢者75歳引き上げ論」の背景には、日本老年学会による「准高齢者」提言と、健康寿命の延伸に伴う社会保障の担い手不足解消という国家戦略がある。
- 要点3:定義の見直しは医療費の窓口負担増や就労期間の長期化に直結するため、75歳繰り下げ年金の損得や健康状態に応じた個別の防衛策が不可欠となる。
【結論】高齢者の定義は一つではない|法律・国際基準・実生活の境界線
日本において「高齢者」という言葉は、使う文脈や法律によって対象年齢がまったく異なります。単一の法律で「日本国民の高齢者は〇歳以上」と明確に定めた条文はどこにも存在しません。各制度がそれぞれの目的――財政の健全化、就労の促進、あるいは健康被害の防止――に応じて別個の年齢線を引いているのが実情です。
国際的な物差しとして広く引用されるのが、WHO(世界保健機関)の高齢者定義です。WHOは原則として「65歳以上」を高齢者(Older people)と位置づけており、国連の人口統計や国際比較の指標もこの基準に依拠しています。日本国内でも、総務省の統計局が発表する高齢者人口比率や、介護保険第1号被保険者の年齢は一貫して65歳以上を基準としています。
道路交通法に目を向けると、免許更新時に課される基準は段階的です。70歳以上になると「高齢者講習」の受講が義務化され、75歳以上になると講習前の「認知機能検査」や特定の違反歴がある人への「運転技能検査」が課されます。一方、高年齢者雇用安定法では、企業に対して65歳までの雇用確保(義務)に加え、70歳までの就業確保措置(努力義務)を求めています。このように、行政の枠組み自体が65歳、70歳、75歳という3つの年齢の間で揺れ動いていることが、国民の認識にズレを生む根本原因となっています。
前期高齢者と後期高齢者の違いを徹底解剖|窓口負担と制度の分岐点
行政制度の中で最も生活への影響が大きく、明確に線引きされているのが医療保険制度における前期高齢者と後期高齢者の違いです。65歳を過ぎたからといって一律に同じ医療制度に入るわけではなく、75歳を境に加入する保険の仕組みそのものが根本から切り替わります。
65歳から74歳までの層は「前期高齢者」と呼ばれます。前期高齢者は独立した医療保険に入るわけではなく、それまでと同じ国民健康保険や企業の健康保険組合、共済組合に継続して加入します。制度上の主な違いは、健康保険組合間で高齢者医療を支えるための財政調整(前期高齢者交付金)が行われる点にあります。医療機関での窓口負担割合は、原則として現役世代と同じく3割(70歳以上は原則2割、現役並み所得者は3割)です。
75歳に達した当日から、すべての人は加入していた保険から自動的に脱退し、都道府県ごとの広域連合が運営する後期高齢者医療制度へ強制的に移行します。移行後は保険証自体が切り替わり、毎月の保険料も個人の年金から天引き(特別徴収)される仕組みです。
最大の関心事である後期高齢者医療制度の負担割合は、原則として1割に設定されています。2022年10月の制度改定により、単身者で年金収入+その他の合計所得金額が200万円以上(複数世帯は320万円以上)の場合は2割負担が導入されました。現役並み所得者(課税所得145万円以上)は3割負担のまま据え置かれています。都内の総合病院で医療相談を担当する医療ソーシャルワーカーは、現場の実情を次のように明かします。
「75歳を迎えて窓口負担が原則1割に下がると安堵される方がいる一方で、2割負担の対象となった方からは『年金は据え置きなのに医療費だけが急に倍になった』という悲痛な相談が絶えません。特に定期的な検査や高額な処方薬を抱える慢性疾患の患者さんほど、この制度の分岐点に直面して家計の見直しを迫られています」
【徹底検証】高齢者「75歳引き上げ」が議論される決定的な理由と2026年動向
一般的には「65歳以上」として定着している高齢者の定義を、なぜ「75歳以上」へと引き上げようとする議論が繰り返されているのでしょうか。その発端と背景には、医学的な実態の変化と、待ったなしの国家財政の事情という2つの要因が絡み合っています。
発端となったのは、2017年に日本老年学会および日本老年医学会が共同で発表した日本老年学会の准高齢者提言です。学会の作業部会が過去数十年の歩行速度、知的能力、握力などの健康データを分析した結果、当時の65〜74歳は10〜20年前に比べて身体的・知的機能が5〜10年若返っていることが科学的に証明されました。この知見をもとに、同学会は社会的な呼称として次のような区分を提言しました。
- 65〜74歳:准高齢者(Pre-old)――社会を支える活力を保ち、自立した活動が可能な年代
- 75〜89歳:高齢者(Old)――加齢に伴う衰えが生じやすく、手厚い社会的サポートを要する年代
- 90歳以上:超高齢者(Super-old)
この医学的知見を、政府の社会保障改革が強力に後押しする形となりました。政府が高齢者75歳引き上げの理由として掲げる表向きの大義名分は、「健康で意欲あるシニアが年齢にとらわれず活躍できるエイジレス社会の実現」です。2024年秋に閣議決定された高齢社会対策基本法の大綱改定でも、「すべての年代の人々が希望に応じて活躍できる社会」が基本理念に掲げられ、65歳以上を一律に「支えられる側」とみなす旧来の発想を是正する方針が明記されました。
経済アナリストや社会保障の専門家は、その水面下にある本音を冷静に指摘します。2026年を迎え、いわゆる「団塊の世代」の全員が75歳以上の後期高齢者に突入しました。医療給付費と介護給付費の急膨張は限界に達しており、現役世代の保険料負担は過去最高水準に達しています。「高齢者」の定義を75歳へと繰り上げることができれば、65〜74歳を「支えられる側」から「保険料を納め続ける支え手」へと名実ともにシフトさせることが可能になります。社会保障財政の持続可能性を保つための布石が、この定義見直し論争の本質です。

【制度比較表】制度・法律ごとに異なる「高齢者・シニア」の年齢基準
行政手続きや私生活で迷わないために、主要な制度や法律、民間サービスにおける年齢基準を一覧表に整理しました。自分がどの制度において「何歳」とみなされているのかを把握することが、生活防衛の第一歩となります。
| 項目・制度名 | 詳細・基準年齢 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 公的年金(受給開始) | 原則65歳(選択肢:60〜75歳) | 国民年金・厚生年金ともに65歳支給 | 受給時期は任意。繰り下げによる増額インセンティブがあるが健康寿命とのバランスが鍵。 |
| 医療保険(高齢者医療) | 前期:65〜74歳 後期:75歳以上 | 70歳以上は2割(現役並み3割) 75歳以上は原則1割(一定所得2割、現役並み3割) | 最も厳格な線引き。75歳の壁により保険制度そのものが強制的に切り替わる。 |
| 介護保険 | 第1号被保険者:65歳以上 第2号被保険者:40〜64歳 | 65歳以上は要介護の原因を問わず給付対象 | 40代から保険料負担が始まり、65歳で受給権利が大幅に拡大する実利的な境界線。 |
| 雇用・就労支援 | 高年齢者:55歳以上 高年齢者雇用安定法:70歳まで | 65歳までの雇用確保(義務) 70歳までの就業確保(努力義務) | 定年延長や再雇用の現場では「70歳現役」が事実上の新常識として定着しつつある。 |
| 道路交通法(免許管理) | 高齢者講習:70歳以上 認知機能検査:75歳以上 | 違反歴のある75歳以上は技能検査も必須 | 事故防止のため安全基準は厳格化傾向。日常生活の移動手段確保と直結する。 |
| 民間・マーケティング | 「シニア」「シルバー」:概ね50〜60代から | 映画館割引:60歳以上 シニア向け優待:50歳〜55歳以上も | 消費意欲を促すため年齢設定は低め。本人の自認年齢とは最も乖離しやすい。 |
【実態検証】「シニア」は何歳から?当事者の生の声と意識のギャップ
公的な制度が65歳や75歳を基準にする一方で、民間ビジネスの世界で多用されるシニアは何歳からなのかという問いには、より複雑な心理的葛藤が存在します。
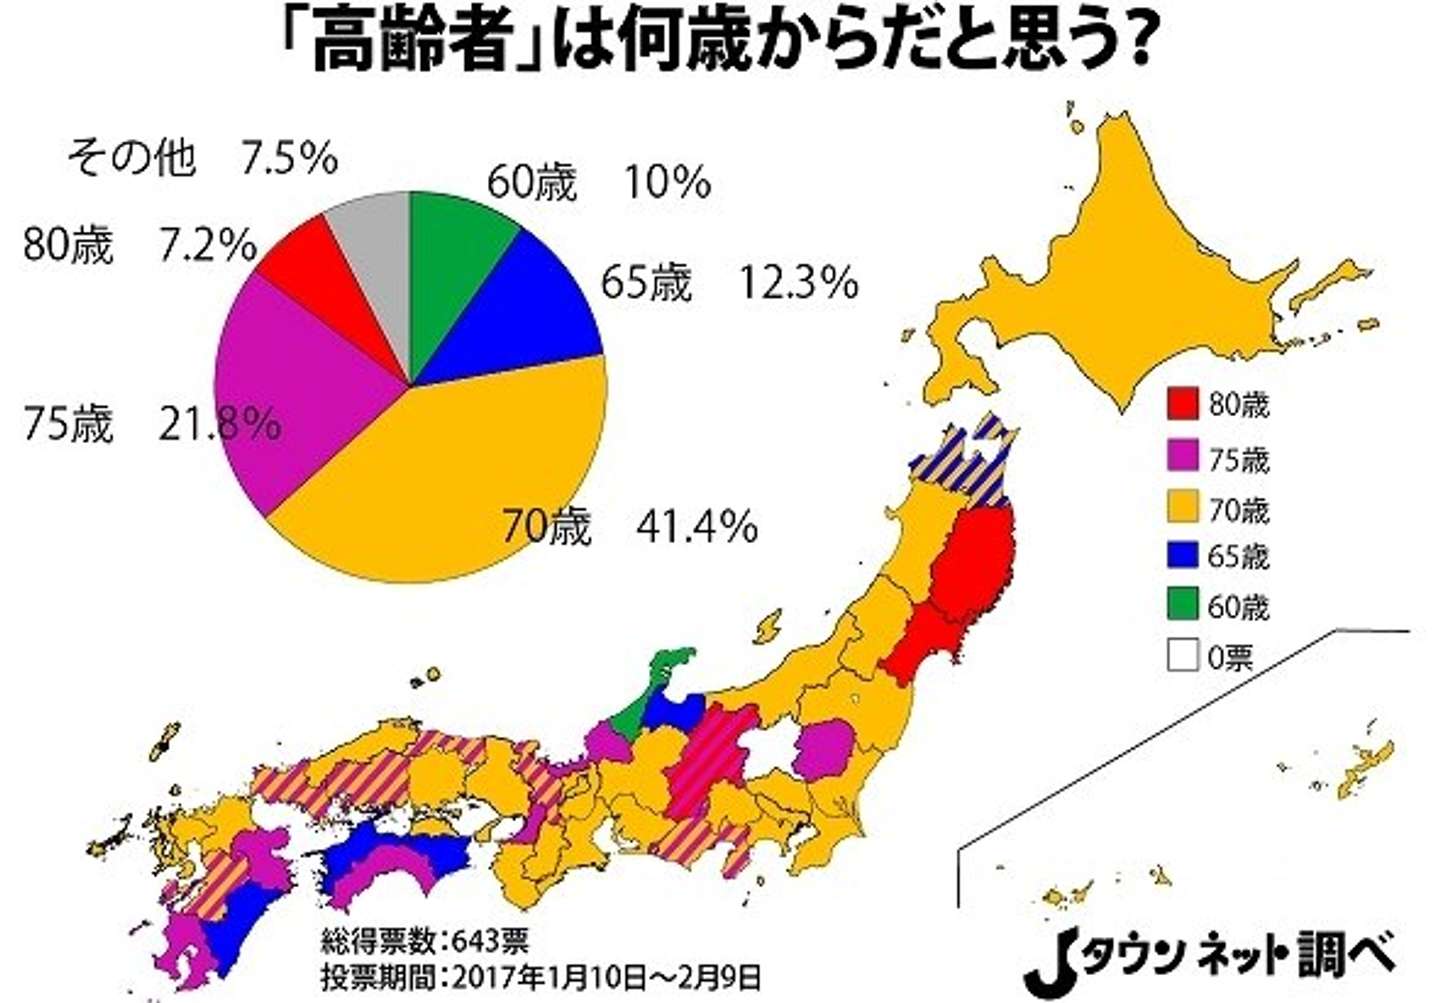
内閣府が実施した世論調査や大手シンクタンクの意識調査データを横断的に分析すると、国民が「自分は高齢者の仲間入りをした」と自認する平均年齢は70歳前後に集中しています。しかし、民間商業施設の「シニア割引」や旅行会社の「シニアツアー」は、依然として60歳以上、場合によっては50歳以上を対象に設定しているケースが珍しくありません。
このギャップについて、大手流通グループでシニア向けマーケティングを担当してきた企画部長は、消費者の繊細な心理を打ち明けます。
「『シニア向け』と大きく銘打った商品は、実は最も売れません。60代のお客様はご自身を高齢者だとは全く思っていらっしゃらないからです。映画館の割引のように『60歳以上なら安くなる』という金銭的メリットは喜んで享受されますが、露骨に年寄り扱いされたり、シルバー専用と囲い込まれたりすることには強い心理的アレルギーをお持ちです。この自認年齢と実年齢の乖離をどう埋めるかが常に課題です」
SNSやオンラインコミュニティ上でも、年齢ラベルをめぐるリアルな声が噴出しています。
「年金機構から緑の封筒が届いた瞬間に、自分が社会的に高齢者枠へ追いやられた気がして落ち込んだ」(64歳・男性)
「パート先では68歳の私が最古参でリーダー役。高齢者と呼ばれる年齢かもしれないが、頭も体も30代の頃と同じペースで動かしている」(68歳・女性)
「75歳になって後期高齢者医療被保険者証が届いたとき、『後期』という言葉の響きにショックを受けた。終末期を宣告されたような気分になる」(75歳・男性)
こうした生の声が示すのは、行政や企業が効率化のために設けた年齢のカテゴリーが、個人の自尊感情や生きがいと鋭く対立しているという現実です。
年金受給開始年齢と繰り下げの落とし穴|一般に知られていない盲点とネットの誤解
高齢者の定義見直し論が過熱する中で、インターネット上の掲示板やSNSでは「国が高齢者の定義を75歳に引き上げたら、年金の支給開始年齢も75歳に改悪されるのではないか」という不安や誤情報が頻繁に拡散されています。この点について、制度の正確な構造を把握しておく必要があります。
結論から言えば、公的年金の原則的な受給開始年齢は現在も「65歳」であり、これを一律に70歳や75歳へ強制的に引き上げる決定はなされていません。現在運用されている制度は、年金受給開始年齢と繰り下げの「選択肢の拡大」です。
受給者は60歳から75歳までの間で、自分の意志で年金の受け取り開始月を自由に選択できます。
- 繰り上げ受給(60歳〜64歳):1か月早めるごとに0.4%減額(最大24%減)。一度減額された支給率は生涯変わらない。
- 原則受給(65歳):本来の基準額を受給。
- 繰り下げ受給(66歳〜75歳):1か月遅らせるごとに0.7%増額。70歳まで繰り下げると42%増、上限である75歳まで繰り下げると最大84%増額された年金を一生涯受け取れる。
この繰り下げ制度には、一般に語られる「年金額が劇的に増える」というメリットの裏に、見落とされがちな落とし穴が存在します。年金を繰り下げて額面金額を大きく増やすと、その分、翌年の住民税や国民健康保険料、そして後期高齢者医療制度の保険料が跳ね上がります。
所得が増加することで、本来であれば1割負担で済んでいた後期高齢者医療制度の負担割合が2割や3割へと跳ね上がるリスクが生じる点です。額面の年金が84%増えたとしても、税金や社会保険料、医療費の窓口負担を差し引いた実質的な手取り増加率はそれよりも低くなります。「数字上の損益分岐点(75歳繰り下げの場合は86〜87歳程度まで生存すると累計手取りが逆転する)」だけを見て安易に繰り下げを選ぶと、健康を害した際にかえって手元資金が枯渇するという逆転現象が起こり得ます。
高齢者定義の2026年最新動向と私たちが備えるべきライフシフト
高齢者定義の2026年最新動向を検証すると、政府の議論は「一律の年齢区分の廃止」と「能力に応じた負担」という全世代型社会保障改革の核心へと踏み込んでいます。
社会保障審議会等で進められている議論の骨子は、年齢によって一律に弱者か強者かを仕分ける旧来のモデルからの完全な脱却です。具体的には、一定以上の金融資産や給与所得を持つ高齢者に対しては、年齢に関係なく現役世代と同等の保険料負担や窓口負担を求める仕組みの強化が進められています。
企業における70歳までの就業確保措置の定着に伴い、60代後半の就業率は年々上昇を続けています。かつてのように「定年を迎えたら年金暮らしで余生を過ごす」という単一の人生設計は崩壊し、70歳、さらには75歳まで何らかの形で働き続ける「生涯現役」が現実のライフプランとして定着しつつあります。
【プロの結論】エイジズムの脱却と「年齢にとらわれない自立」の判断基準
老年社会学の観点から見れば、日本社会は長年、年齢という客観的数値だけで個人の能力や尊厳を評価する「エイジズム(年齢差別・偏見)」に囚われてきました。65歳や75歳という行政上の区分は、国家が社会保障制度の財政計算を行うために便宜上引いた境界線に過ぎません。その線引きに個人の人生の価値や生活スタイルを過剰に適応させる必要はありません。
制度改革が加速する中で、私たちが自身の老後防衛において下すべき判断基準は、以下の通り明確に分かれます。
【年金繰り下げ・就労延長をおすすめできる人】 健康状態が極めて良好で、日常的に身体を動かす習慣があり、70代以降も無理なく続けられる専門スキルや役割を持っている人です。また、万が一の病気や怪我に備えた民間保険や手元預貯金が十分にあり、70代前半の年金収入がなくても生活費を賄える資産基盤がある場合は、70歳以降への繰り下げによる終身年金の増額が強力な長寿リスク対策になります。
【65歳受給・早期リタイアを慎重に選ぶべき人】 持病や家族の介護を抱えており、健康寿命に不安がある人や、過度な労働によるストレスが寿命を縮めるリスクが高い人です。また、手元資金が乏しく年金を先送りすると日々の生活が困窮する人は、制度の「84%増」という甘い数字に惑わされることなく、65歳本来の受給を選択して心身のゆとりを確保する選択が合理的です。
行政が定義する「高齢者」の枠組みに振り回されるのではなく、自身の健康状態、資産水準、そして家族との人間関係という個別具体的な条件に基づいて、能動的にライフプランを舵取りする姿勢こそが求められます。
【高齢者は何歳から】に関するよくある質問(FAQ)
Q1:法律上、日本で「高齢者」と決まっている年齢は本当にないのですか?
A1:全法律に共通する単一の定義はありません。WHOの国際基準や介護保険、公的年金受給の基本線としては「65歳以上」が広く用いられていますが、後期高齢者医療制度や道路交通法の厳格な検査基準は「75歳以上」、高年齢者雇用安定法の支援対象は「55歳以上」など、法律ごとの政策目的に応じて基準年齢が個別に定められています。
Q2:高齢者の定義が75歳に引き上げられたら、年金は75歳までもらえなくなりますか?
A2:受給開始が75歳へ強制的に引き上げられることはありません。公的年金は現在も「原則65歳受給」です。現行制度では60歳から75歳までの間で自由に受け取り開始時期を選べる仕組みになっており、75歳まで受給を遅らせると年金額が最大84%増額されますが、これはあくまで個人の選択肢であり義務ではありません。
Q3:前期高齢者と後期高齢者では、病院の窓口負担は具体的にどう違いますか?
A3:65〜74歳の前期高齢者は原則2割(現役並み所得者は3割、69歳までは3割)です。一方、75歳以上の後期高齢者は原則1割となります。ただし、75歳以上であっても単身者で年金等の収入が200万円以上ある場合は「2割」、現役世代と同等の所得がある場合は「3割」の負担割合が適用されます。
まとめ:年齢のラベルを超えて「自分基準」の老後を設計する
「高齢者は何歳からか」という問いに対する正解は、制度上は多岐にわたり、社会的にはまさに過渡期にあります。国家が掲げる75歳への引き上げ論や高齢社会対策の抜本的見直しは、少子高齢化が進む日本において社会保障の持続可能性を保つための不可避な構造改革の現れです。
公的な制度がどのように変化しようとも、自分自身の身体の衰えや日々の生きがいがカレンダーの数字だけで規定されるわけではありません。65歳や75歳という行政が設けた節目を客観的なデータとして理解しつつ、医療費の自己負担割合や年金の受給設計を冷静にシミュレーションすること。そして「何歳から高齢者か」という他人の定めたラベルに惑わされず、自分自身の体力と資産状況に見合った無理のない働き方と暮らし方を組み立てることこそが、これからの時代を豊かに生き抜くための確固たる防衛策です。 (出典: 高齢 者 何 歳 から(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
