契約書の収入印紙完全ガイド!過怠税3倍の真相と金額一覧【2026最新】
ビジネスの現場や不動産取引、業務委託などで日常的に取り交わされる契約書。その片隅に何気なく貼られている「収入印紙」ですが、実は税務調査で最も厳しくチェックされる落とし穴の一つです。「たかが数百円・数千円の紙切れ」と油断して貼り忘れたり消印を怠ったりすると、本来の納付額に加えて最大3倍ものペナルティが課される厳しい現実が存在します。
一方で、実務の現場では「契約書に印紙を貼らないと法的に無効になるのか?」「契約を結ぶ双方のどちらが印紙代を負担すべきなのか?」「なぜ電子契約なら1円も払わずに済むのか?」といった疑問や誤解が後を絶ちません。本記事では、国税庁の最新指針と現場実務に精通した視点から、契約書における収入印紙の全ルールを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:印紙の貼り忘れは最大3倍の過怠税が科されるが、印紙がなくても契約自体の法的効力は完全に有効
- 要点2:請負と準委任の違い、基本契約の区分を誤ると過大納付や追徴課税を招くため判定基準の把握が必須
- 要点3:電子契約は印紙税法上の「文書の作成」に該当しないため、完全合法的に印紙税コストを0円化できる
【過怠税3倍の罠】契約書の収入印紙貼り忘れで追徴される決定的な理由と実務リスク
「契約書に収入印紙を貼り忘れていたが、相手方も気づいていないから問題ないだろう」――現場でしばしば囁かれるこの判断は、企業財務や個人の信用を大きく揺るがす致命的な誤りです。印紙税法第20条において、課税文書に印紙を貼り付けて納付しなかった場合の過怠税規定は極めて厳格に定められています。
税務調査等によって印紙税の未納(貼り忘れ)が発覚した場合、本来納付すべきであった印紙税額に加え、その2倍に相当する過怠税が合算され、合計3倍(当初税額+過怠税2倍)を徴収されます。例えば、本来2万円の印紙を貼るべき契約書で未納が露見した場合、納付額は一挙に6万円へ跳ね上がります。
国税当局がこれほど重いペナルティを課す決定的な理由は、印紙税が「納税者の自己申告と自主貼付」によって支えられている租税システムだからです。印紙税は所得税や法人税のように確定申告書を提出して税務署の審査を受ける仕組みではなく、文書作成者が自ら判断して印紙を買い、貼り付けて消印することで完結します。監視が届きにくい構造であるからこそ、「不法に貼らない選択」への抑止力として強烈なペナルティ設計が採られているのです。
ただし、税務署からの調査通知を受ける前に、作成者自らが貼り忘れに気づいて「印紙税不納付事実申出手出書」を提出した場合は、過怠税が本来の税額の1.1倍(当初税額+過怠税10%)に軽減されます。社内の過去文書を点検して未納が見つかった際は、発覚を恐れて放置するのではなく、速やかに自主申告を行うことが実務上の鉄則です。
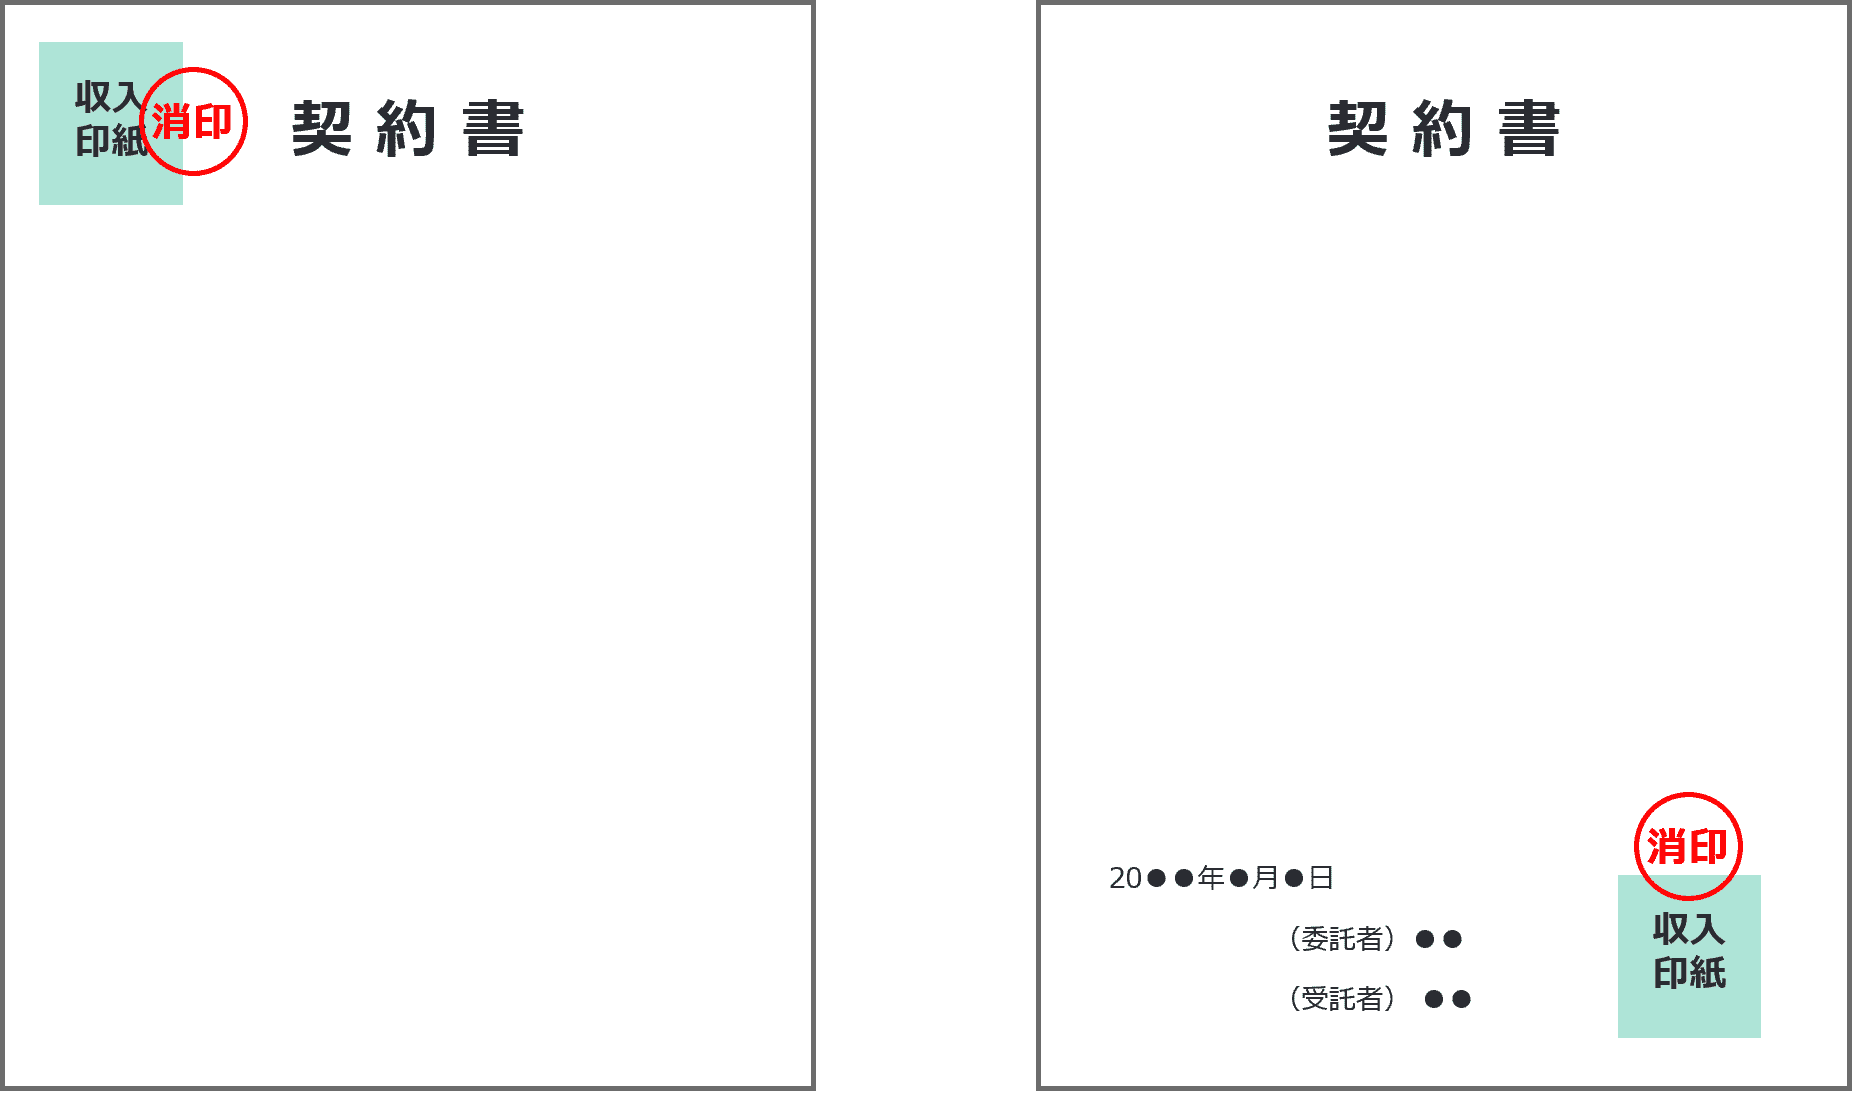
さらに見落とされがちなのが「消印(割印)漏れ」に対する罰則です。印紙を貼っていても再使用を防ぐ消印がなされていない場合、印紙税法違反とみなされ、貼り付けた印紙の額面と同額の過怠税が課されます。「貼ったから終わり」ではなく、文書と印紙にまたがる消印を正しく完了させて初めて納税が認められる点に十分な注意が必要です。
【2026年最新】契約書の収入印紙金額一覧と印紙税法の基本ルール詳細まとめ
印紙税法では、課税対象となる文書を「第1号文書」から「第20号文書」まで厳密に定義しています。日常のビジネスで作成される大半の契約書は、不動産売買や金銭消費貸借を指す「第1号文書」、工事や業務完成を約する「第2号文書」、そして継続的取引の枠組みを決める「第7号文書」に集約されます。
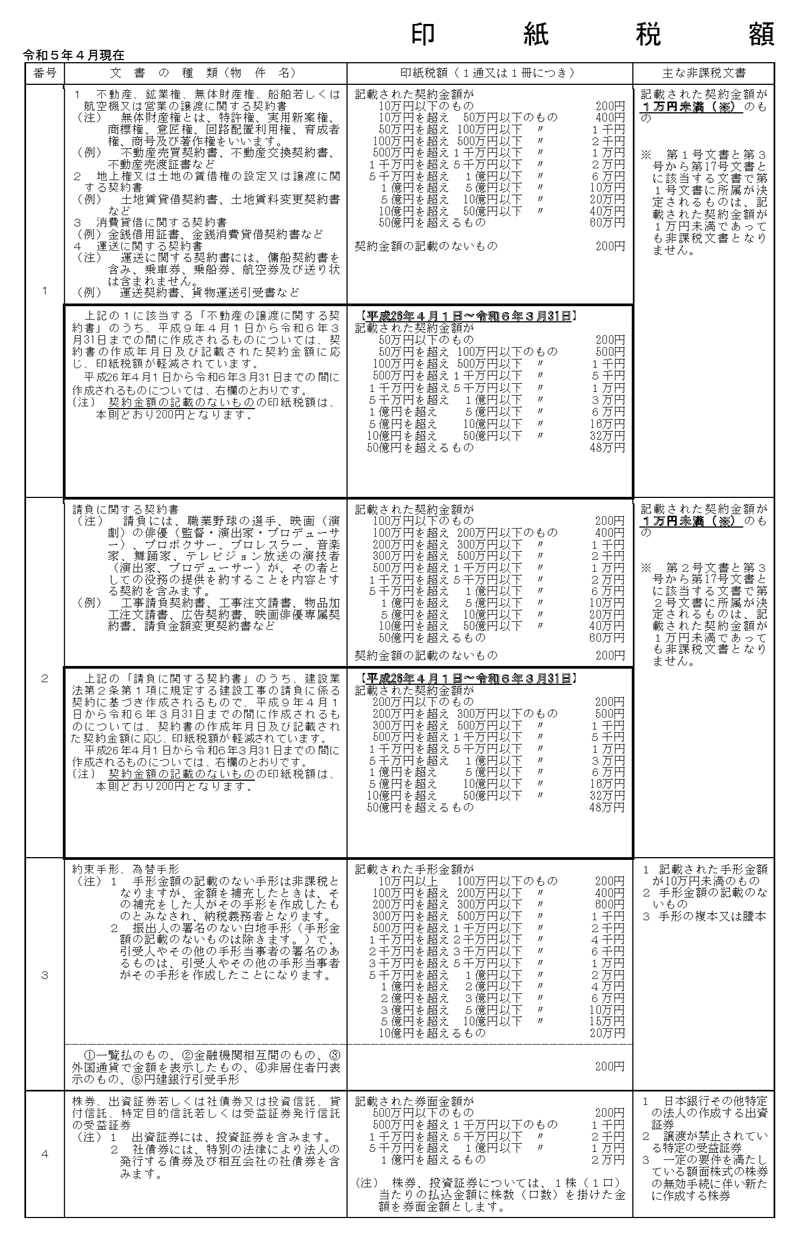
契約書に記載された「契約金額(記載金額)」によって納付すべき印紙税額は段階的に細かく規定されており、金額の読み取り方を1箇所誤るだけで過不足が発生します。実務で頻出する代表的な契約書区分と印紙税額の対照関係は下表の通りです。
| 課税文書の種類 | 主な該当契約書・記載内容 | 一般的な基準税額・相場 | 編集部の実務解説・盲点 |
|---|---|---|---|
| 第1号文書 (不動産譲渡・金銭貸借等) | 不動産売買契約書、土地賃料設定契約書、金銭消費貸借契約書 | 10万円超〜50万円以下:400円 100万円超〜500万円以下:2,000円 1,000万円超〜5,000万円以下:2万円 | 不動産譲渡に関しては租税特別措置法に基づく軽減措置が適用される場合があり、通常税額の半額程度になるケースが多い。 |
| 第2号文書 (請負に関する契約書) | 工事請負契約書、製造請負契約書、成果物納品を伴う業務委託契約書 | 1万円未満:非課税 1万円以上〜100万円以下:200円 1,000万円超〜5,000万円以下:1.5万円 | 建設工事の請負契約書にも軽減措置が用意されている。業務委託の「成果物責任」の有無で判定が分かれる最重要項目。 |
| 第7号文書 (継続的取引の基本契約書) | 代理店契約書、特約店契約書、反復取引の基本条件を定めた基本契約書 | 一律 4,000円 (契約期間が3ヶ月以内で更新定めのないものは除く) | 個別契約で金額が決まる場合でも、包括的な基本契約書を作成した時点で1通あたり4,000円の課税義務が発生する。 |
| 不課税文書 (印紙税対象外) | 委任・準委任契約書、秘密保持契約書(NDA)、動産賃貸借契約書 | 0円(印紙不要) | 表題が「業務委託」であっても、法律上の性質が委任・準委任であれば印紙貼付は一切不要。知らずに200円印紙を貼る無駄が多い。 |
実務で頻繁に利用される200円の収入印紙は、主に「記載金額が1万円以上100万円以下の請負契約書(第2号文書)」や「契約金額の記載がない請負契約書」に適用されます。また、不動産の譲渡に関する契約書のうち、記載金額が10万円以下のもの(1万円未満は非課税)にも該当します。
なお、不動産売買契約書に適用される印紙税の軽減措置については、経済情勢に応じた税制改正により延長措置が継続されてきました。額面が5,000万円超や1億円超といった高額取引になるほど本則税額との差額が数十万円規模に達するため、契約書作成日時点での国税庁発表の最新軽減税率を必ず確認しなければなりません。
業務委託契約書の印紙税判定基準|「請負」と「準委任」で分かれる200円・4000円・0円の境界線
企業の法務部や総務部、個人事業主を最も悩ませるのが「業務委託契約書」の印紙税判定です。日本の民法において「業務委託」という独立した契約類型は存在せず、実質的な法性質によって民法上の「請負」か「委任・準委任」かに峻別されます。この法的な仕分けこそが、印紙税額が0円になるか、200円(またはそれ以上)になるか、一律4,000円になるかの分岐点です。
第一の判断基準は「仕事の完成責任(成果物の引き渡し)があるかどうか」です。契約内容がシステムの構築、Webサイトの制作、イラストの描き起こし、原稿執筆など「成果物を納品して検収を受けること」に対して対価が支払われる形式であれば、実質は「請負契約」とみなされ第2号文書に分類されます。この場合、契約書に記載された報酬額が1万円以上100万円以下であれば200円、金額記載がなければ200円の印紙貼付が義務づけられます。
第二の基準は「事務の処理・役務の提供そのものに対価が支払われるか」です。コンサルティング業務、顧問弁護士・税理士の助言業務、店舗の受付代行、プログラミングの技術支援(SES契約など)は、成果物の完成を保証するものではなく「善管注意義務をもって一定の労働や事務を遂行すること」が目的となります。これらは法律上の「準委任契約」に該当し、印紙税法に列挙された課税文書のいずれにも当てはまらないため、不課税文書(印紙代0円)として処理されます。
さらに警戒すべきは「第7号文書(継続的取引の基本契約書)」との競合です。基本合意書や包括契約書において、目的物の種類、取扱数量、単価、決済方法などを定め、契約期間が3ヶ月を超える(または自動更新の定めがある)場合、印紙税法上は第7号文書に該当し、一律4,000円の印紙税が課されます。現場の自己判断で「単なる委託だから印紙不要」「一律200円貼っておけば安心」と思い込むと、税務調査で第7号文書認定を受け、多額の追徴課税を科される典型例となっています。
噂の真偽を徹底検証|「印紙を貼らないと契約が無効になる」は本当か?
ネット上のQ&Aサイトや知恵袋、若手ビジネスパーソンの間では「契約書に収入印紙を貼り忘れたら、その契約自体が無効になってしまうのか?」という不安の声が定期的に浮上します。結論から言えば、これは法的に完全な誤解です。
日本の民法において、契約は原則として「当事者同士の意思表示の合致(合意)」によって成立します。契約書の作成自体も原則として任意であり、契約書に印紙が貼られていなくても、印鑑が押されていなくても、合意の証拠が存在すれば契約そのものの法的効力は何ら損なわれません。
印紙税法はあくまで国に対する租税納付の義務を定めた「公法・税法」であり、私人間の権利義務関係を規定する「私法・民法」とは次元が完全に独立しています。したがって、仮に印紙が貼られていない契約書であっても、裁判において契約の存在を証明する証拠書類としてそのまま提出可能ですし、裁判所も証拠能力を認めます。
ただし、裁判に印紙なしの契約書を証拠提出した場合、担当裁判官や書記官から税務当局へ「印紙税法違反の疑いがある文書」として通報される法的義務(通知制度)が存在します。契約自体の有効性は守られても、後日税務署から呼び出しを受けて過怠税を課されるため、「無効にならないから貼らなくてよい」という理屈はまったく成り立ちません。
もう一つの根強い疑問が「契約書の印紙代は甲(発注者)と乙(受注者)のどちらが負担すべきなのか?」という経緯です。印紙税法第3条では「課税文書の作成者が連帯して印紙税を納める義務がある」と規定されています。契約書を2通作成し、甲と乙がそれぞれ1通ずつ原本を保管する場合、民法第558条の「契約費用の折半原則」に則り、双方が自ら保管する1通分の印紙代をそれぞれ負担するか、合算して折半するのが商慣習上の大原則です。業界の力関係で立場の弱い受注者に印紙代を一方的に押し付ける慣行も見られますが、法令上は双方に対等の納税責任が存在します。
【実態検証】割印・消印はどちらが押す?ネットの反応と失敗時のリカバリー法
契約書の実務において、印紙の貼り付けと並んで現場の混乱を招くのが「消印(一般に割印と呼ばれる行為)」の手続きです。ソーシャルメディアやビジネスコミュニティでは、「割印は両社が押すべきか?」「失敗して二重になったら無効か?」といった実務の悩みが日常的に交わされています。
厳密な法定義として、契約書の綴じ目や2通の見開きにまたがって押す印を「割印」、切手状の収入印紙と契約書の台紙にまたがって押す印を「消印」と呼びます。印紙税法第8条が求めているのは後者の「消印」であり、一度使用された印紙を剥がして不正に再利用することを防止する目的があります。
ネット上で議論になりやすい「消印は契約者双方(甲と乙)が押さなければいけないのか?」という点について、国税庁の基本通達では「文書の作成者、その代理人、使用人その他の従業者の印章又は署名で消印しなければならない」と定められています。つまり、甲乙の双方が並べて押印する必要はなく、契約当事者のうちどちらか一方の印鑑が押されていれば法的に完全に有効です。
また、使用する印章は契約書本体に捺印した代表者印や実印である必要すらありません。担当者の認印やシャチハタ、屋号のゴム印、さらにはボールペンによる署名(サイン)であっても、台紙と印紙にかけて明確に書かれていれば消印として法的に成立します(ただし鉛筆など消せる筆記具は不可)。
もし消印を押す際に手が滑って印影が激しくかすれたり、二重にブレてしまったりした場合はどうすべきでしょうか。決してやってはならないのは、失敗した印紙を台紙から破いて剥がしたり、上から修正液を塗ったりすることです。一度台紙に貼った印紙を剥がして別の契約書に使い回す行為は、印紙税法上厳格に禁じられており、不正使用と判断される危険性があります。
消印を失敗した際は、その不鮮明な印影のすぐ隣に改めて正しい印影で押し直せば何ら問題ありません。また、過剰な額面の印紙を間違えて貼ってしまった場合は、契約書を剥がさず原本のまま所轄の税務署へ持参し、「印紙税過誤納確認申請書」を提出することで、指定口座への還付を受けることが可能です。

【完全合法で0円】電子契約で印紙税が一切不要になる決定的な理由と2026年の最新動向
近年の契約実務における最大の地殻変動が、クラウドサインやDocuSignに代表される「電子契約サービス」の普及です。年間数百万円から数千万円規模の印紙税を支払っていた企業が、電子契約へ全面移行した瞬間に印紙税コストを完全に「0円」へ削減させています。
なぜ電子契約では、億単位の高額な売買契約書や請負契約書であっても印紙税が1円もかからないのでしょうか。それは印紙税法第2条および国税庁の公式見解(平成17年3月30日・電子商取引に関する個別照会回答)に基づいています。
印紙税法において課税対象とされているのは、紙などの有体物に文字や符号を物理的に記載した「現物の文書」の作成・交付です。電子契約のように、PDFなどの電子ファイルに対してクラウド上で電子署名を付与し、サーバー経由で送受信する行為は、印紙税法上の「課税文書の作成」に一切該当しないと解釈されています。つまり、脱税やグレーゾーンの節税ではなく、法律の適用除外規定に則った100%合法なコスト削減なのです。
2026年現在のビジネス環境において、電子帳簿保存法の完全義務化やインボイス制度の定着が後押しとなり、大企業間のみならず中小企業やフリーランス間の取引でも電子契約がデファクトスタンダード(標準)となりました。しかし、すべての契約を無条件に電子化できるわけではありません。実務上、自社の方針を決定する判断基準は以下の通りです。
【プロの結論】電子契約へ移行すべき企業・紙の契約書を維持すべきケース
【電子契約へ即座に完全移行すべき企業】
・毎月多数の請負契約、秘密保持契約、雇用契約、基本取引契約を反復して締結する事業者
・印紙代に加え、契約書の印刷・製本・郵送代・封入作業の人件費を削減したい企業
・契約締結までのタイムラグを数週間から即日・数時間に短縮したい成長企業
【慎重に紙の契約書を維持・併用すべきケース】
・取引先のセキュリティポリシーや社内規程により、紙と印鑑による原本保管が義務づけられている場合
・法律上、公正証書の作成が求められる特定の契約(定期借地権設定契約の一部など法令で書面が必須と定められた類型)
・相手方がITツールに不慣れな高齢者や零細事業者であり、電子署名の認証手続きで取引トラブルが懸念される現場
【収入印紙と契約書】に関するよくある質問(FAQ)
Q1:契約書を甲乙2通作成する場合、両方の契約書に印紙を貼る必要がありますか?
A1:はい、原則として2通とも原本として保管するのであれば、両方の契約書に規定額面の収入印紙を貼らなければなりません。印紙税は「作成された文書の通数」ごとに課税されるためです。ただし、1通のみを原本とし、もう1通を単なる「写し(コピー)」として所持する場合は、原本にのみ印紙を貼り、写しには契約者双方の自筆署名や押印を行わない(原本のコピーである旨のみ記載する)ことで、1通分の印紙代を合法的に浮かせることができます。
Q2:収入印紙を貼る位置に法的な決まりはありますか?押し間違えたら無効になりますか?
A2:法令上、印紙を貼る位置に関する厳格な規定はありません。一般的には契約書の「左上」または「題名の横・右上」に貼るのがビジネス慣行ですが、余白の都合で文書の末尾や裏面に貼ったとしても法的な納税効力は全く同じです。位置を誤ったからといって過怠税が課されることはありません。
Q3:相手からメール添付のPDFで送られてきた契約書を、自社のプリンターで印刷して手書きでサインしました。この紙に印紙は必要ですか?
A3:この場合、印紙税が必要になる可能性が極めて高いため注意してください。電子契約サービス上で完結せず、紙に印刷して物理的に押印・署名を取り交わした時点で「紙の課税文書の作成」とみなされます。印紙税の免除を受けたい場合は、印刷せずにクラウド上の電子署名システムを用いてデジタルデータのまま相互承認を完了させる必要があります。
まとめ:今後の動向と失敗しないための判断基準
契約書における収入印紙の扱いは、単なる形式的な手続きではなく、企業の税務コンプライアンスとキャッシュフローに直結する重要課題です。貼り忘れによる「最大3倍の過怠税」や、消印漏れによるペナルティを回避するためには、契約書の種類(第1号・第2号・第7号・不課税)を正確に見極める法知識が欠かせません。
紙の契約書を締結する際は、記載金額の精査と軽減措置の有無を漏れなく確認し、適切な消印を施すこと。そして印紙税コストを根本から削減したいのであれば、電子契約への移行を積極的に推し進めることが2026年以降の実務における最も賢明な選択肢です。自社の契約フローをいま一度見直し、無用な税務リスクと余計なコストを確実に排除していきましょう。 (出典: 収入 印紙 契約 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
