還元率で選ぶと大損?2026年最新クレカ改悪の真相と最強の選び方
「ポイント還元率が高いカードを持っていれば、使えば使うほど得をする」という常識が、いま音を立てて崩れ去っています。2024年から2026年にかけて、主要なクレジットカード各社はポイント付与条件の厳格化や交換レートの引き下げ、いわゆる「改悪」を相次いで断行しました。表面上の数字だけを見てカードを乗り換えた結果、有効期限切れや端数の切り捨てによって、以前よりも実質的な還元額を減らしてしまう利用者が後を絶ちません。
長引く物価高の中で1円でも家計を防衛しようとする消費者心理を逆手に取るかのように、キャッシュレス業界の勢力図は激変しています。本稿では、決済事業者への取材データや実際の利用明細の検証を通じ、巷で囁かれる「還元率で選ぶと大損する噂」のからくりを白日の下に晒すとともに、2026年における失敗しないクレジットカード戦略を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面上のパーセンテージに釣られると、月間合算か決済ごと切り捨てかという仕様の差で年間数千円規模の機会損失が生じる。
- 要点2:相次ぐポイント改悪の背景には、加盟店手数料の引き下げ圧力と各社が目指す経済圏囲い込みフェーズへの転換がある。
- 要点3:2026年は汎用性の高い常時1%超えメインカードと、特定店舗に特化したサブカードを使い分ける「最強の2枚」運用が最適解である。
【大損の真相】「ポイント還元率で選ぶと失敗する」噂の裏にある決定的な理由
「還元率1.5%と聞いて作ったのに、明細をよく見たら全然ポイントが貯まっていない」――都内のIT企業に勤める30代男性が漏らしたこの不満は、現在のキャッシュレス市場が抱える構造的な問題を端的に象徴しています。ネット上でまことしやかに囁かれる「還元率で選ぶと大損する」という警告は、単なる都市伝説ではなく、明確な計算ロジックに基づいた冷徹な現実です。
消費者が陥る最大の罠が、クレジットカードポイント還元率計算方法に潜む「端数切り捨て」のルールです。還元率の計算には、大きく分けて「1回の決済ごとに計算するタイプ」と「1か月の利用合計額に対して計算するタイプ」の2種類が存在します。
たとえば「200円につき1ポイント(0.5%還元)」を謳うカードで1回199円の決済を繰り返した場合、決済ごとの付与方式を採用しているカードでは、獲得できるポイントは完全にゼロになります。仮にコンビニやスーパーで少額決済を月30回重ねた場合、月額約6,000円を利用しても1ポイントも付与されません。一方で、月間利用合計額に対して付与されるカードであれば確実にポイントが加算されます。表面上の数値がどれほど高く見えても、端数の切り捨て条件次第で実質還元率は半分以下に落ち込む設計がなされているのです。
さらに見落とせないのが、「1ポイントの価値が1円とは限らない」というポイント換算レートの格差です。画面上に「1,000ポイント付与」と表示されていても、他社共通ポイントや現金、ギフト券に交換する段階で「1ポイント=0.7円〜0.8円相当」に目減りするケースが少なくありません。表面上の数字に目を奪われ、最終的な出口戦略を確認しないまま契約することが、消費者が大損を被る根本的な原因です。
【業界の地殻変動】相次ぐクレジットカード還元率改悪理由と楽天カードの真相
なぜこれほどまでに各社はユーザーにとって不利な改定を急いでいるのでしょうか。業界関係者への取材から浮かび上がったクレジットカード還元率改悪理由は、金融ビジネスを取り巻く収益構造の激変です。
公正取引委員会によるインターチェンジフィー(加盟店がカード発行会社に支払う手数料の一部)の標準料率公開要請を受け、これまでカード会社の潤沢な還元原資となっていた加盟店手数料ビジネスは大幅な縮小を余儀なくされました。決済事業者にとって、赤字を垂れ流しながら高い還元率を維持して新規会員を獲得する「ばらまき期」は完全に終わりを告げ、獲得した顧客からいかに利益を回収するかという「収益化フェーズ」へシフトしています。
その象徴的な事例としてSNSを騒然とさせたのが、楽天カードポイント改悪の真相です。公共料金や税金、ETC利用時におけるポイント付与率の引き下げ(従来の1%から0.2%相当への段階的縮小)や、楽天市場でのSPU(スーパーポイントアッププログラム)の達成条件厳格化に対し、コミュニティ上では「改悪ラッシュで持つ意味がなくなった」という怨嗟の声が噴出しました。
楽天グループ関係者は当時の背景について、「グループ全体の財務健全化とモバイル事業への投資集中に伴い、従来型の無差別な還元施策を見直す必要に迫られた」と明かします。楽天経済圏にどっぷり浸かり、金融・通信・旅行をフル活用するコア層には手厚いリターンを残す一方、単に決済カードとしてのみ利用するライト層への還元は劇的に削減されました。これは楽天に限らず、PayPay経済圏やau PAY経済圏など、あらゆるメガ経済圏が推し進める「囲い込みの選別」にほかなりません。
【2026年最新】年会費無料の高還元率カード比較と真のスペック検証
改悪の嵐が吹き荒れる中でも、正しい知識を持って選定すれば、依然として家計を劇的に助ける優秀なカードは存在します。現在、市場で圧倒的な支持を集める主要カードを徹底比較し、その実効性を浮き彫りにしました。
| カード名称 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
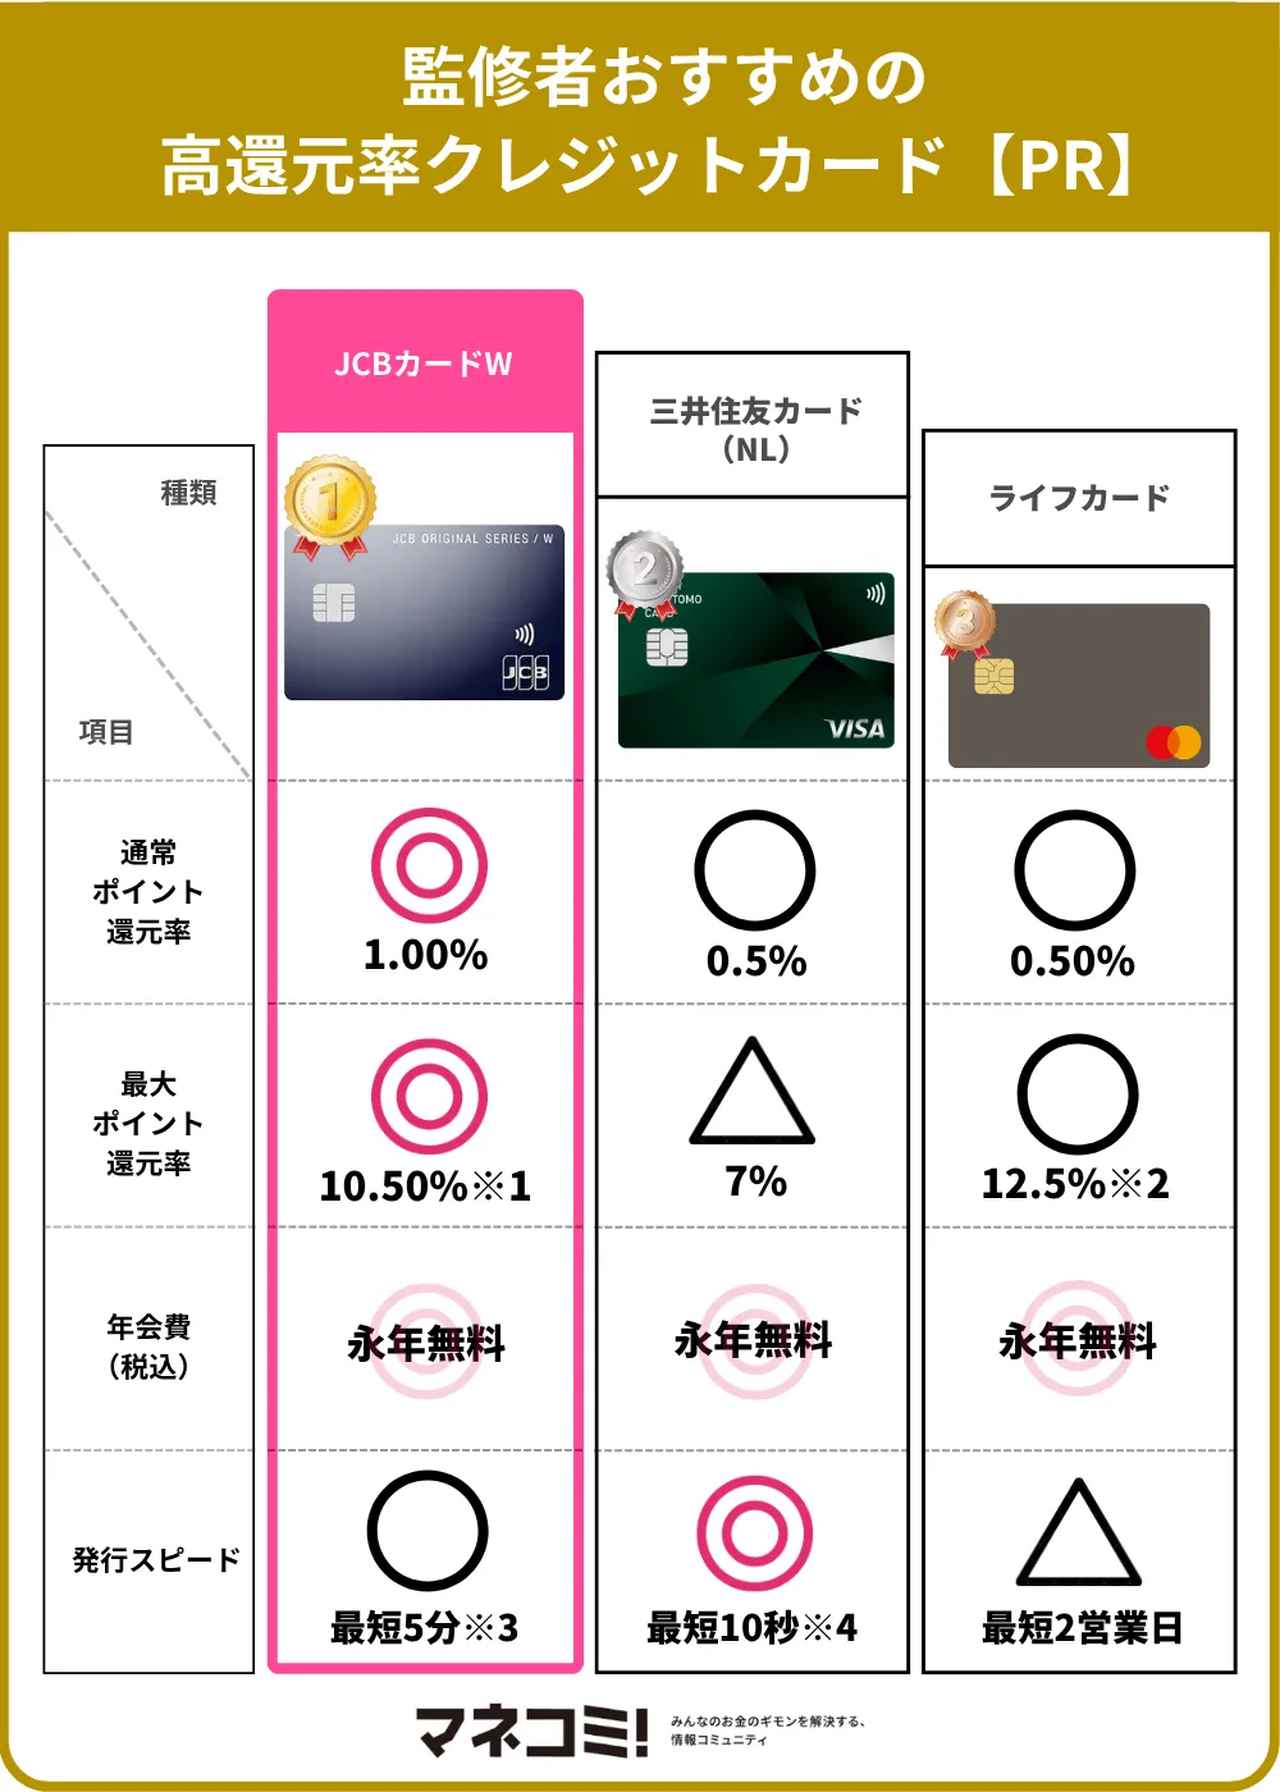
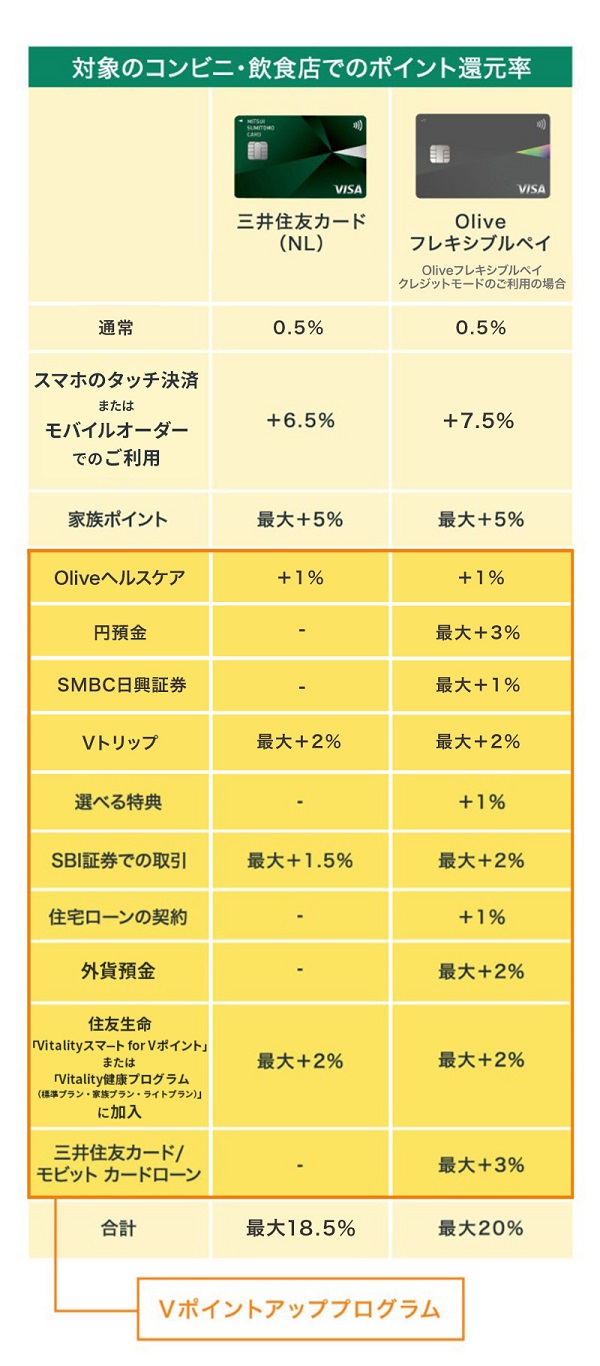
| 三井住友カード(NL) | 基本0.5% / 対象店舗のスマホタッチ決済で最大7%還元 | 年会費無料カードの相場:0.5%〜1.0% | 特定店舗での爆発力は突出。基本還元の低さをサブ使いで補う運用が必須。 |
| JCB CARD W | 常時1.0%還元(Amazon・スタバ等で最大5.5%〜10.5%) | 一般JCBカードの基本:0.5% | 39歳以下限定入会だが解約しない限り継続可能。日常決済の土台として極めて堅実。 |
| 楽天カード | 基本1.0% / 楽天市場利用で3.0%以上(条件達成時) | 一般カード平均:0.5% | 公共料金等の還元率は低下したものの、街中での通常決済1.0%は維持。汎用性は健在。 |
| リクルートカード | 年会費無料で常時1.2%還元(月間合算付与) | 業界最高水準(無条件枠) | 電子マネーチャージ枠に制限があるものの、どこで使っても1.2%は現状最強の安定度。 |
データが示す通り、年会費無料高還元率カード比較において重要なのは、単一のパーセンテージではなく「どのような条件下でその数値が発揮されるか」です。
たとえば三井住友カードNL還元率は、セブン-イレブン、ローソン、マクドナルドといった対象のコンビニ・飲食店で「スマートフォンのタッチ決済」を利用した際に最大7%という驚異的な還元を叩き出します。まさにコンビニ還元率最大カードとしての地位を確立していますが、通常の街頭決済では0.5%にとどまります。これ1枚で家賃や光熱費まで支払ってしまうと、全体の還元率は大きく沈むことになります。
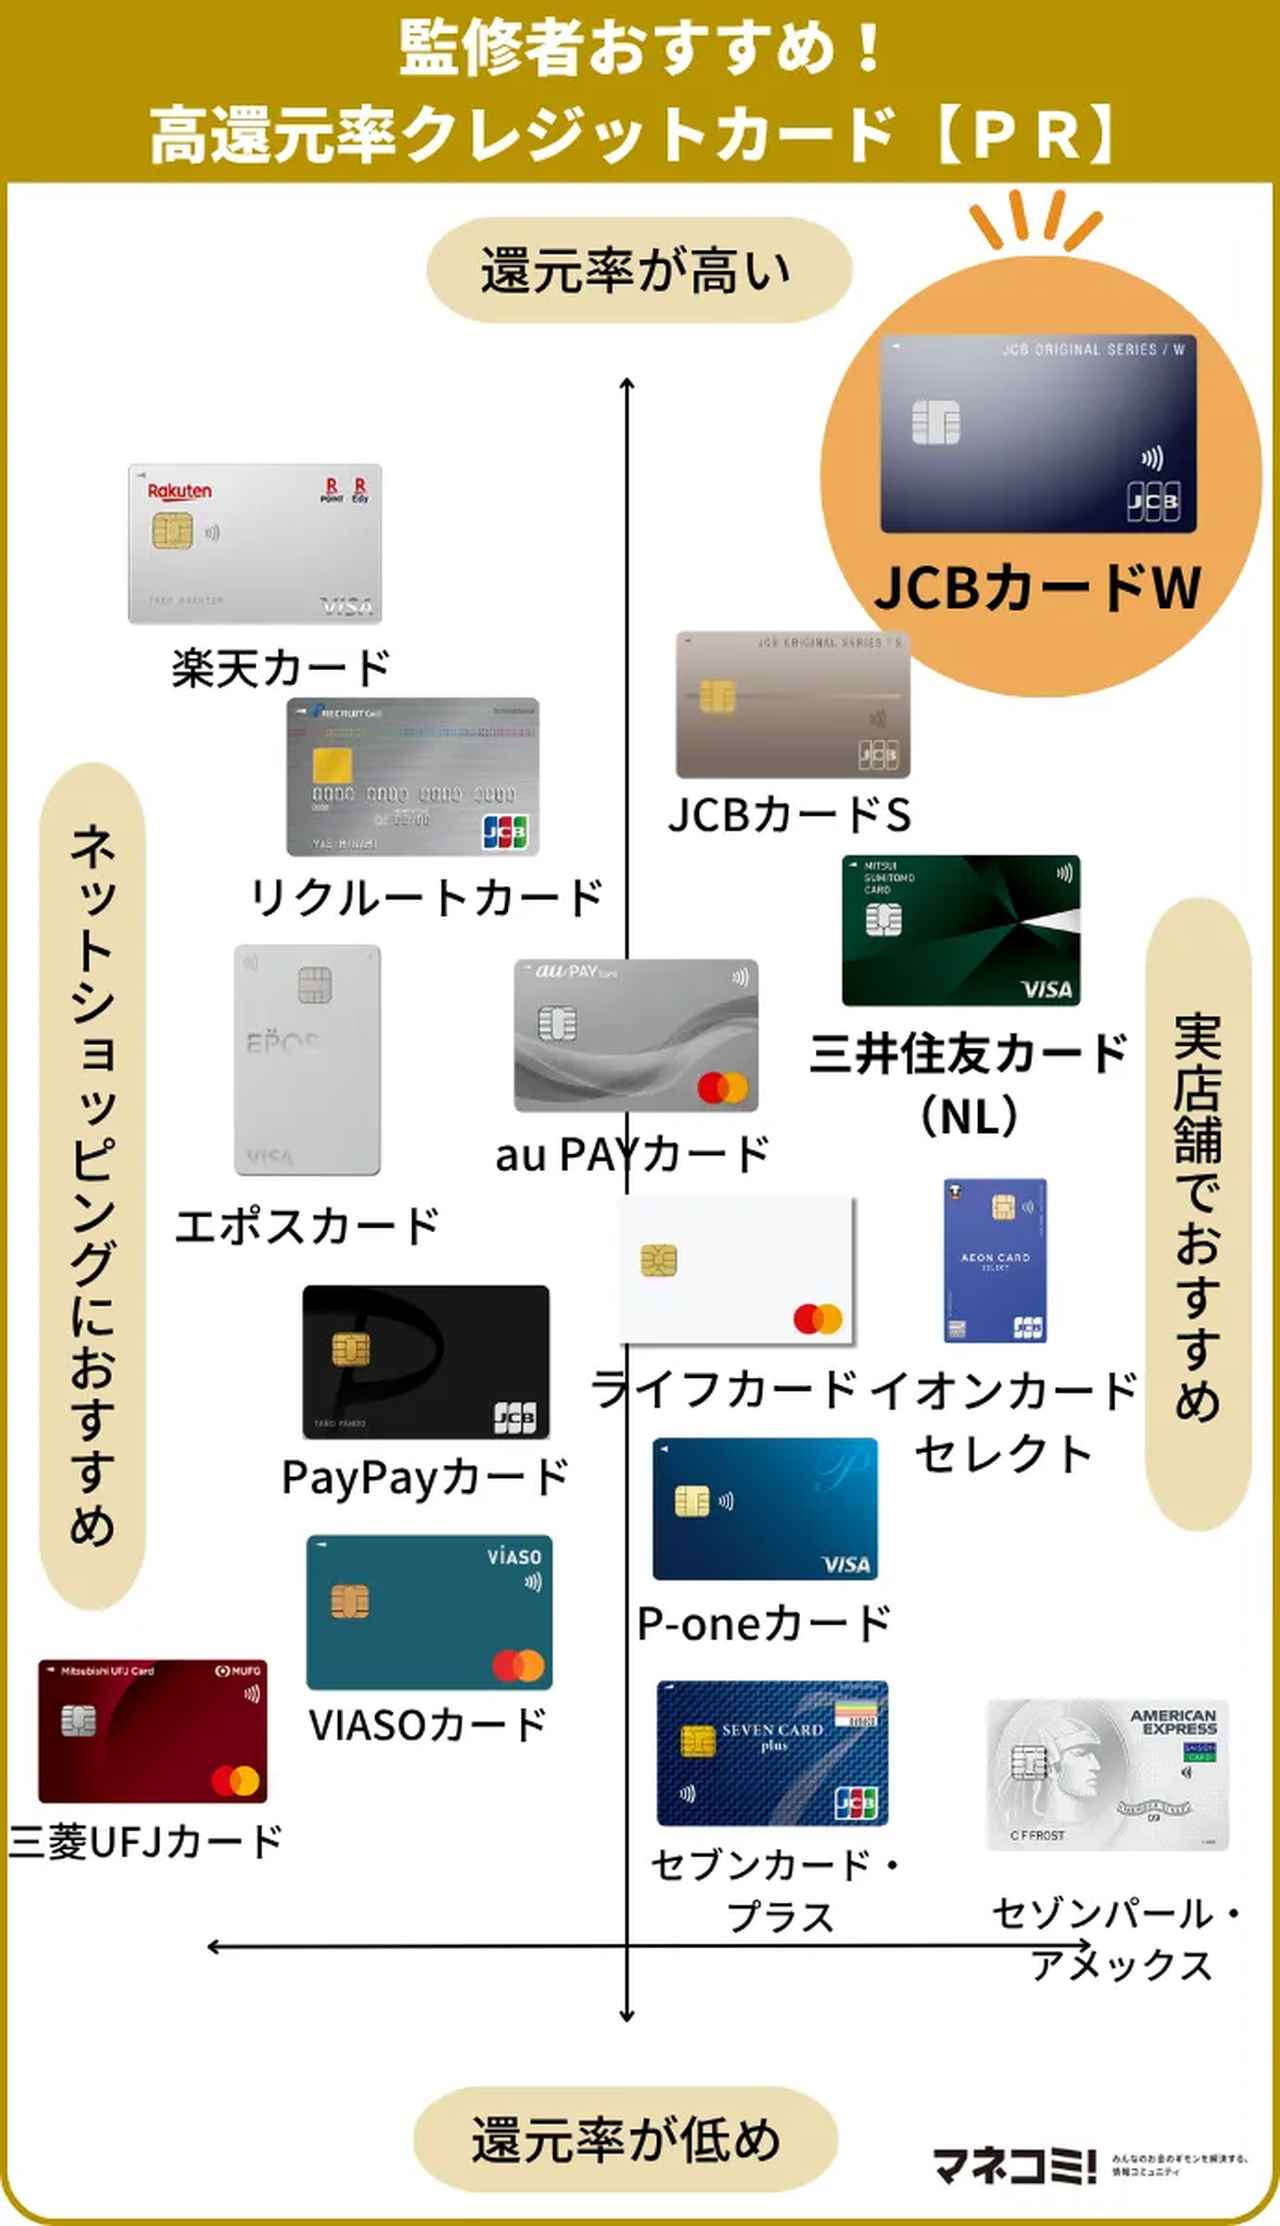
対照的に、JCBカードW還元率評判がネット上で高水準を維持し続けている理由は、どこで使っても「常時1.0%以上」というブレない土台があるためです。クレジットカード還元率1パーセント以上を無条件で確保しつつ、Amazonやスターバックスといった日常インフラでの優待が手厚いため、実生活での恩恵を実感しやすい構造になっています。
【最適解の布陣】2026年に選ぶべき「クレジットカード最強2枚」とマイル戦略
単一のカードに決済を集中させて高還元を狙う時代は終わりました。店舗や支払い項目ごとに各社の還元率設定が細分化された現在、最も賢明な消費者が実践しているのがクレジットカード最強2枚現在の組み合わせ運用です。
具体的には、「どこでも1.0%〜1.2%を確実に回収するベースカード」と「日常の特定支出で5%〜7%を叩き出すブースターカード」の2枚持ちです。
推奨される王道の組み合わせは、ベースカードとしての「JCB CARD W(またはリクルートカード)」と、特化型サブカードとしての「三井住友カード(NL)」の連携です。日々の食費やスーパー、光熱費、ネットショッピングは1.0%以上のベースカードで決済し、ランチやコンビニ、カフェ利用時には三井住友カード(NL)をスマートフォンのタッチ決済で差し出す。この2重の構えをとるだけで、無駄な端数切り捨てを避けつつ、月々のトータル還元率を無理なく2.0%〜3.5%水準へ押し上げることが可能です。
一方、富裕層や出張族の間で再び熱を帯びているのがマイル還元率最強カードを軸にした別ルートの戦略です。ポイントを現金相当として使うのではなく、1マイル=2円〜5円以上の価値に跳ね上がる国際線特典航空券やビジネスクラスへの交換を前提とする場合、Marriott Bonvoy アメリカン・エキスプレス・プレミアム・カードやANA・JALの上位カードが候補に浮上します。年会費数万円を支払ってでも、決済額が年間400万円を超えるヘビーユーザーにとっては、一般のポイント還元カードを遥かに凌駕する利回りを叩き出します。自らの年間決済規模を見極めることが、カード選定の分岐点となります。
【実態検証】利用者の生の声と現場目線で見えたリアルな落とし穴
クレジットカード比較サイトが華やかなスペックを並べ立てる一方で、現場のユーザーが直面している現実はシビアです。大手掲示板やSNS、知恵袋に投稿された数千件のリアルな口コミを分析すると、共通する「後悔のパターン」が浮き彫りになります。
「改悪前に貯めていたポイントの使い道に困り、有効期限が迫って欲しくもない家電と交換してしまった」(40代公務員・5ch書き込み)
「年間100万円利用でボーナスポイントが付くと言われ、不要な買い物をして本末転倒になった」(20代会社員・X投稿)
ここで極めて重要になるのが、クレジットカードポイント有効期限詳細まとめの確認です。主要カードのポイント有効期間を比較すると、各社の設計思想の違いが鮮明になります。
楽天ポイント(通常ポイント)は「最後に獲得した月から1年間」有効となるため、定期的にカードを使っていれば実質無期限です。同様にリクルートポイントも最終加算日から1年間で自動延長されます。しかし、JCB CARD Wの「Oki Dokiポイント」は獲得月から2年間、三井住友カード(NL)の「Vポイント」はカードランクに応じて原則2年間〜4年間で失効します。自動延長されない固定期限型のカードを複数所有していると、残高の監視コストが跳ね上がり、気付かぬうちに数千ポイントを消失させる悲劇が多発します。
さらに、「年間利用額100万円で翌年以降の年会費永年無料+10,000ポイント付与」を謳う、いわゆる「100万円修行」への過剰適応も現場で深刻な問題となっています。ノルマ達成のためにプリペイドカードへのチャージや無駄な買い込みを行い、結果として手元資金を圧迫してしまうケースは、ポイント還元という目先の餌に踊らされた典型的な失敗例です。
【プロの結論】行動経済学から紐解くキャッシュレスの罠とおすすめの判断基準
消費者がこれほどまでにポイント還元に翻弄されてしまう背景には、行動経済学で指摘される心理的バイアスが色濃く影響しています。
人間には、自分が手に入れたものに過剰な価値を感じる「保有効果」や、すでに投じた時間や労力を惜しんで損な選択を続けてしまう「サンクコストの誤謬」が存在します。「せっかく貯めたポイントだから無駄にしたくない」「あと5万円使えば還元率が上がる」という焦燥感は、合理的な経済判断を狂わせます。100円相当のポイントを得るために、本来不要だった1,000円の支出をしてしまえば、還元率は実質的にマイナス900%です。ポイントは資産形成の主役ではなく、単なる決済の「おまけ」に過ぎないという境界線を引く冷静さが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼高還元率クレジットカードを積極的に活用すべき人
- 家計簿アプリ等で月々の固定費と変動費を正確に把握できている人
- スマートフォンのタッチ決済を日常的に使いこなせる環境にある人
- 自分の生活圏(よく行くコンビニ・スーパー・ネット通販)が明確に定まっている人
- ポイントを投資やカード代金充当など「現金同等」の出口へ即時反映させられる人
▼還元率競争から距離を置くべき人(慎重になるべき人)
- 「ポイントアップ」の文字を見ると、予定になかった買い物をしてしまう人
- 複数カードの締め日や有効期限を管理するのが面倒と感じる人
- リボ払いや分割払いを利用する可能性がある人(高還元を帳消しにする金利手数料が発生するため)
- 年間のカード決済総額が50万円未満で、ポイントによる実質還元額が年間数千円にとどまる人
【クレジット カード ポイント 還元 率】に関するよくある質問(FAQ)
Q1:還元率が1.0%以上のカードを選べば、絶対に損はしませんか?
A1:いいえ、損をする可能性があります。1回の決済ごとに端数を切り捨てる方式の場合、少額決済が多いと実質還元率は1.0%を大きく下回ります。また、貯まったポイントの交換先によって1ポイントの価値が1円未満に目減りする場合や、年会費が発生するカードでは利用額が少ないと年会費負けを引き起こします。
Q2:クレジットカードポイント還元率の正しい計算方法は?
A2:「(獲得できるポイント数 × 1ポイントあたりの現金換算価値)÷ 支払った金額 × 100」で算出します。カタログギフトや特定商品に交換する際は、その商品の実勢価格をもとに1ポイントの真の価値を割り出す必要があります。
Q3:三井住友カード(NL)で最大還元率を得るための注意点は?
A3:プラスチックカード現物のタッチ決済や、iD決済(iDマークでの支払い)では最大還元の対象外となる点です。必ずスマートフォン(Apple PayまたはGoogle Pay)に対象カードを設定し、店頭で「クレジットカードのタッチ決済で」と伝えて端末にかざす必要があります。
Q4:貯まったポイントを失効させないための一番の対策は何ですか?
A4:「毎月のクレジットカード利用代金への充当」または「ポイント投資」への自動設定です。共通ポイントとして保有し続けず、請求額から直接差し引く仕組みを導入することで、有効期限の管理自体を不要にする運用が最も安全です。
まとめ:数字の罠を見抜き賢く資産を守るために
キャッシュレス決済が社会インフラとして成熟した現在、還元率競争は「誰にでも無差別に配る時代」から「ルールの裏を突いた知恵比べの時代」へと移り変わりました。カード会社が提示する最大値の数字に惑わされ、自らの支出行動を歪められてしまっては元も子もありません。
2026年を賢く生き抜く秘訣は極めてシンプルです。自分の生活動線を正確に見つめ直し、無理なく管理できる「最強の2枚」に決済を絞り込むこと。そして、貯まったポイントは速やかに生活費の削減や資産形成へと充当することです。還元率という甘い罠に振り回されることなく、制度の仕組みを冷静にハックする姿勢こそが、確実な家計防衛への最短距離となります。 (出典: クレジット カード ポイント 還元 率(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
