消費税の使い道は嘘?社会保障の内訳と法人税穴埋め疑惑の真相【2026】
日々の買い物で当たり前のように差し引かれる消費税。「全額が社会保障に使われる」という政府の説明を耳にしながらも、医療費の窓口負担増や年金の目減り、上がる一方の社会保険料を前に、「本当に税金が正しく使われているのか」「実は国の借金返済や法人税の穴埋めに消えているのではないか」と強い疑念を抱く生活者は少なくありません。
レジで支払った私たちの消費税は、具体的にどこへ行き、何に形を変えているのでしょうか。一般会計のリアルな歳入歳出構造や財務省が公表する最新データ、ネット上で渦巻く告発の真偽まで、2026年の最新動向を踏まえて分かりやすく徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:消費税は法律上「全額社会保障」と定められているが、実態は新規のサービス拡充ではなく「既存の赤字補填や借金返済(赤字国債の発行抑制)」に大半が充当されている。
- 要点2:「法人税減税の穴埋め」疑惑は、過去30年以上の税収推移で見ると消費税の増収分と法人税の減収分がほぼ同水準で推移してきた構造的な歴史が根拠となっている。
- 要点3:2026年現在も少子化対策や防衛財源をめぐる議論が激化しており、国民負担率が高止まりするなかで「消費税の使い道の透明化」が強く求められている。
【徹底検証】「全額が社会保障に使われる」は嘘なのか?使途の全体像と驚きの実態
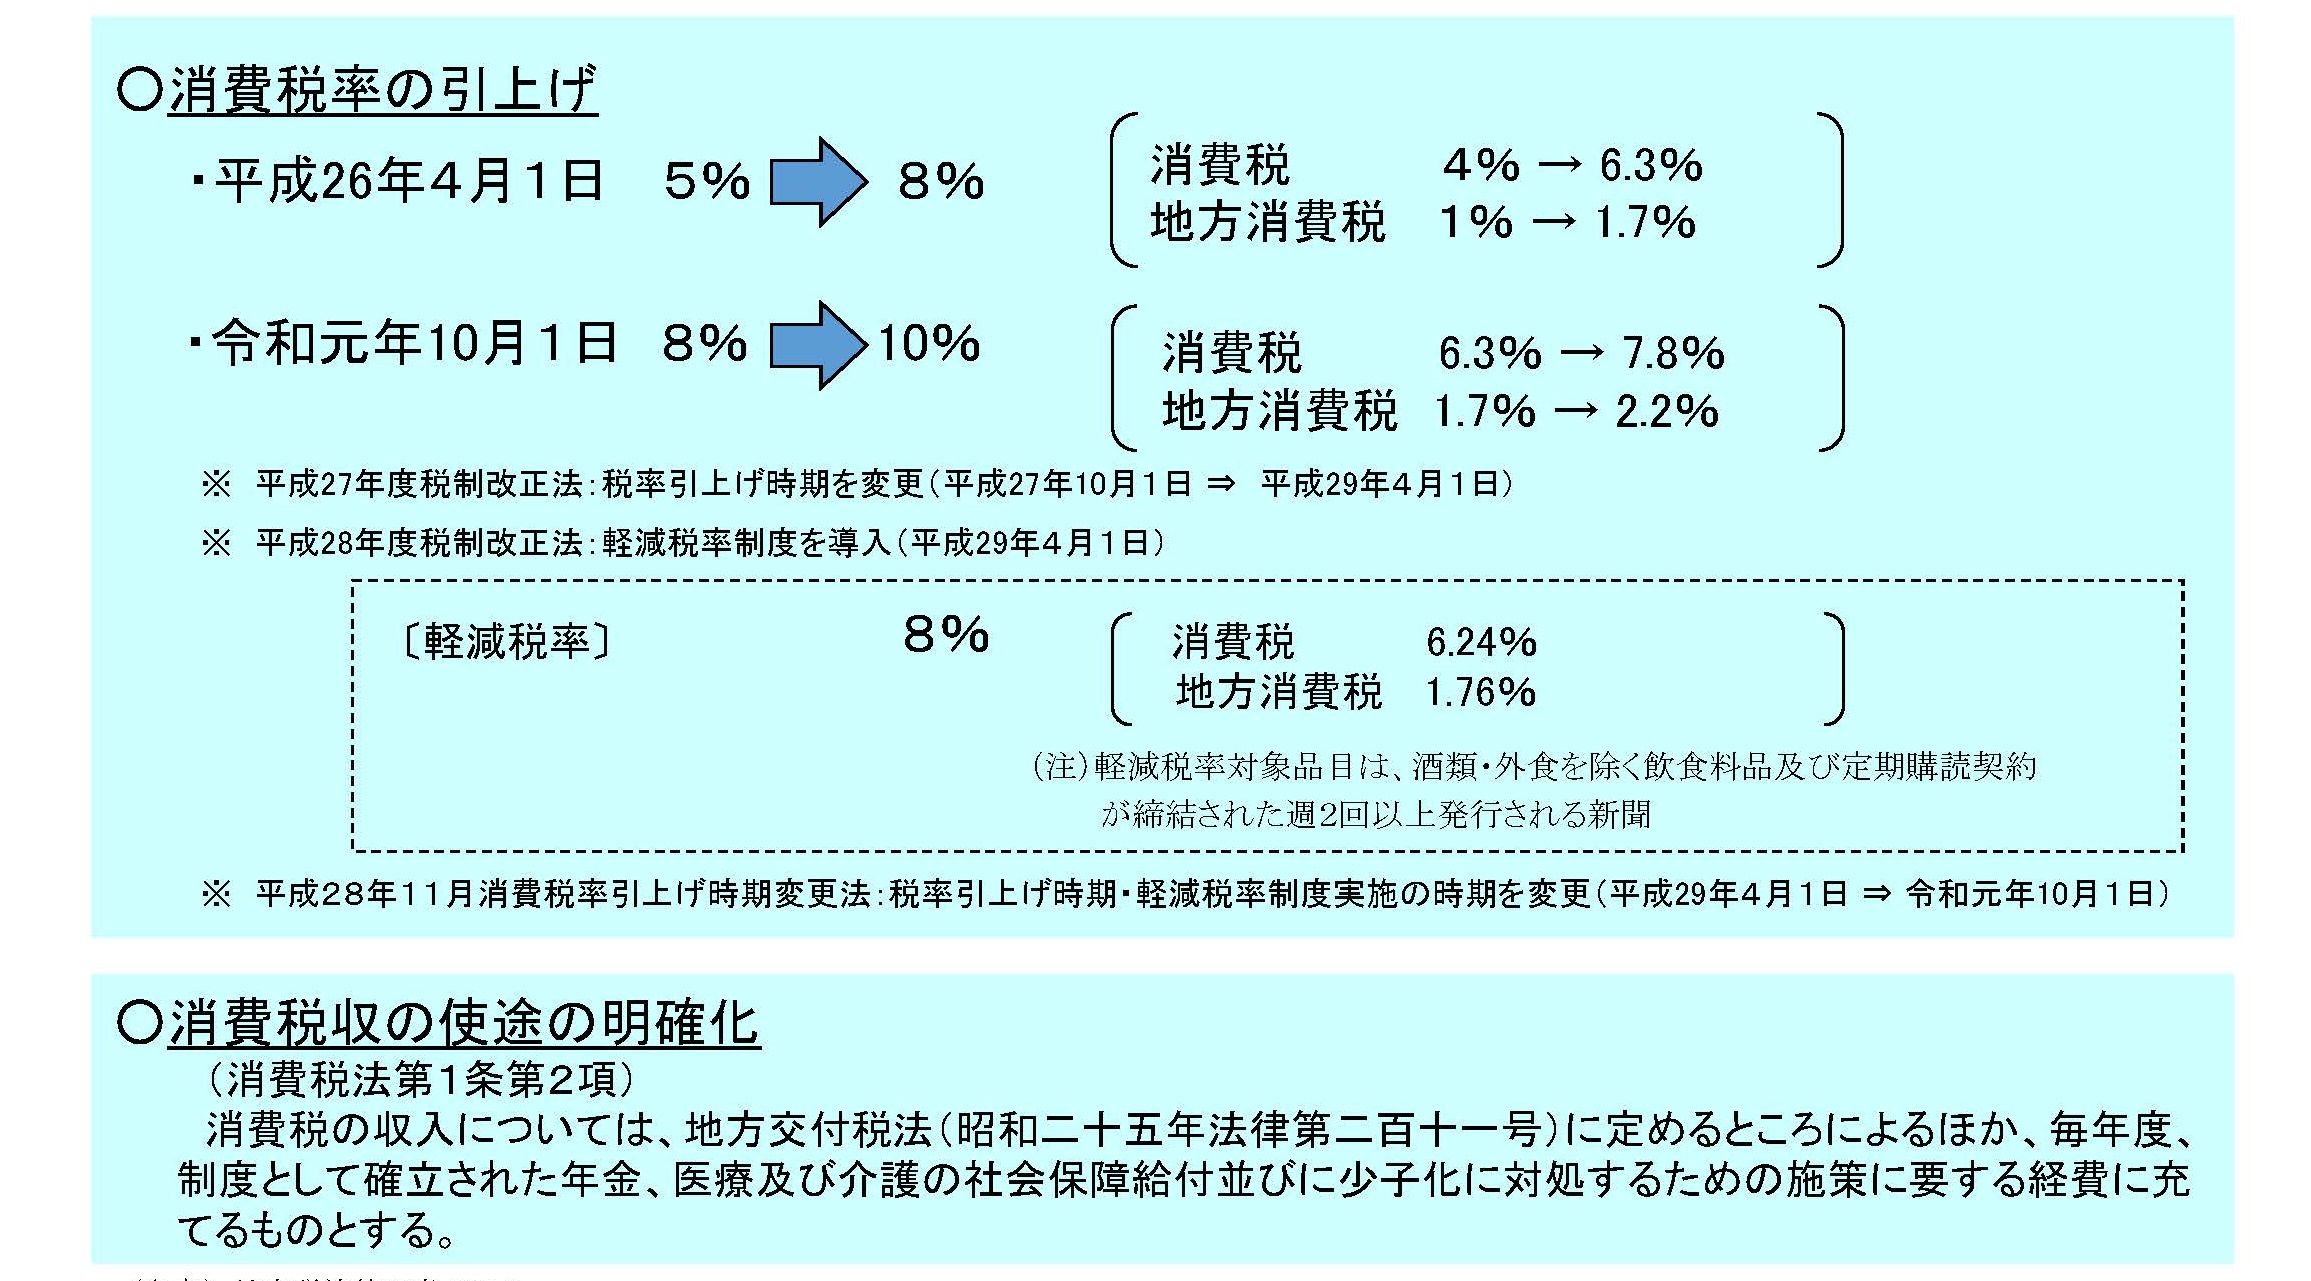
「消費税の使い道は嘘ばかり」――SNSやネット掲示板で定期的に炎上するこのフレーズには、制度上の建前と生活者の実感との間に横たわる決定的な断絶が反映されています。1989年に3%で導入された消費税は、1997年に5%、2014年に8%、そして2019年に10%へと引き上げられました。この増税劇の節目ごとに、歴代政権は「少子高齢化を乗り越え、社会保障を次世代へ引き渡すための財源」と繰り返し強調してきました。
法的な事実として、消費税法第1条第2項には、消費税の収入について「年金、医療及び介護の社会保障給付並びに少子化に対処するための施策に要する経費に充てるものとする」と明記されています。つまり、法律の上では間違いなく「全額が社会保障のため」に使われている建前です。
それにもかかわらず、なぜ国民の間では「騙された」という怒りが消えないのでしょうか。その最大の理由は、消費税収が「新しい社会保障サービスの拡充」ではなく、「既存の借金(国債)を返すため、あるいは赤字国債を増やさないための埋め合わせ」に消えている現実にあります。増税されたからといって手取りが増えたり病院の窓口負担が軽くなったりするどころか、年金の給付水準は抑制され、介護保険料は値上がりを続けています。この「負担だけが増えて恩恵が見えない」構造こそが、「使い道は嘘だった」と感じさせる根本原因です。
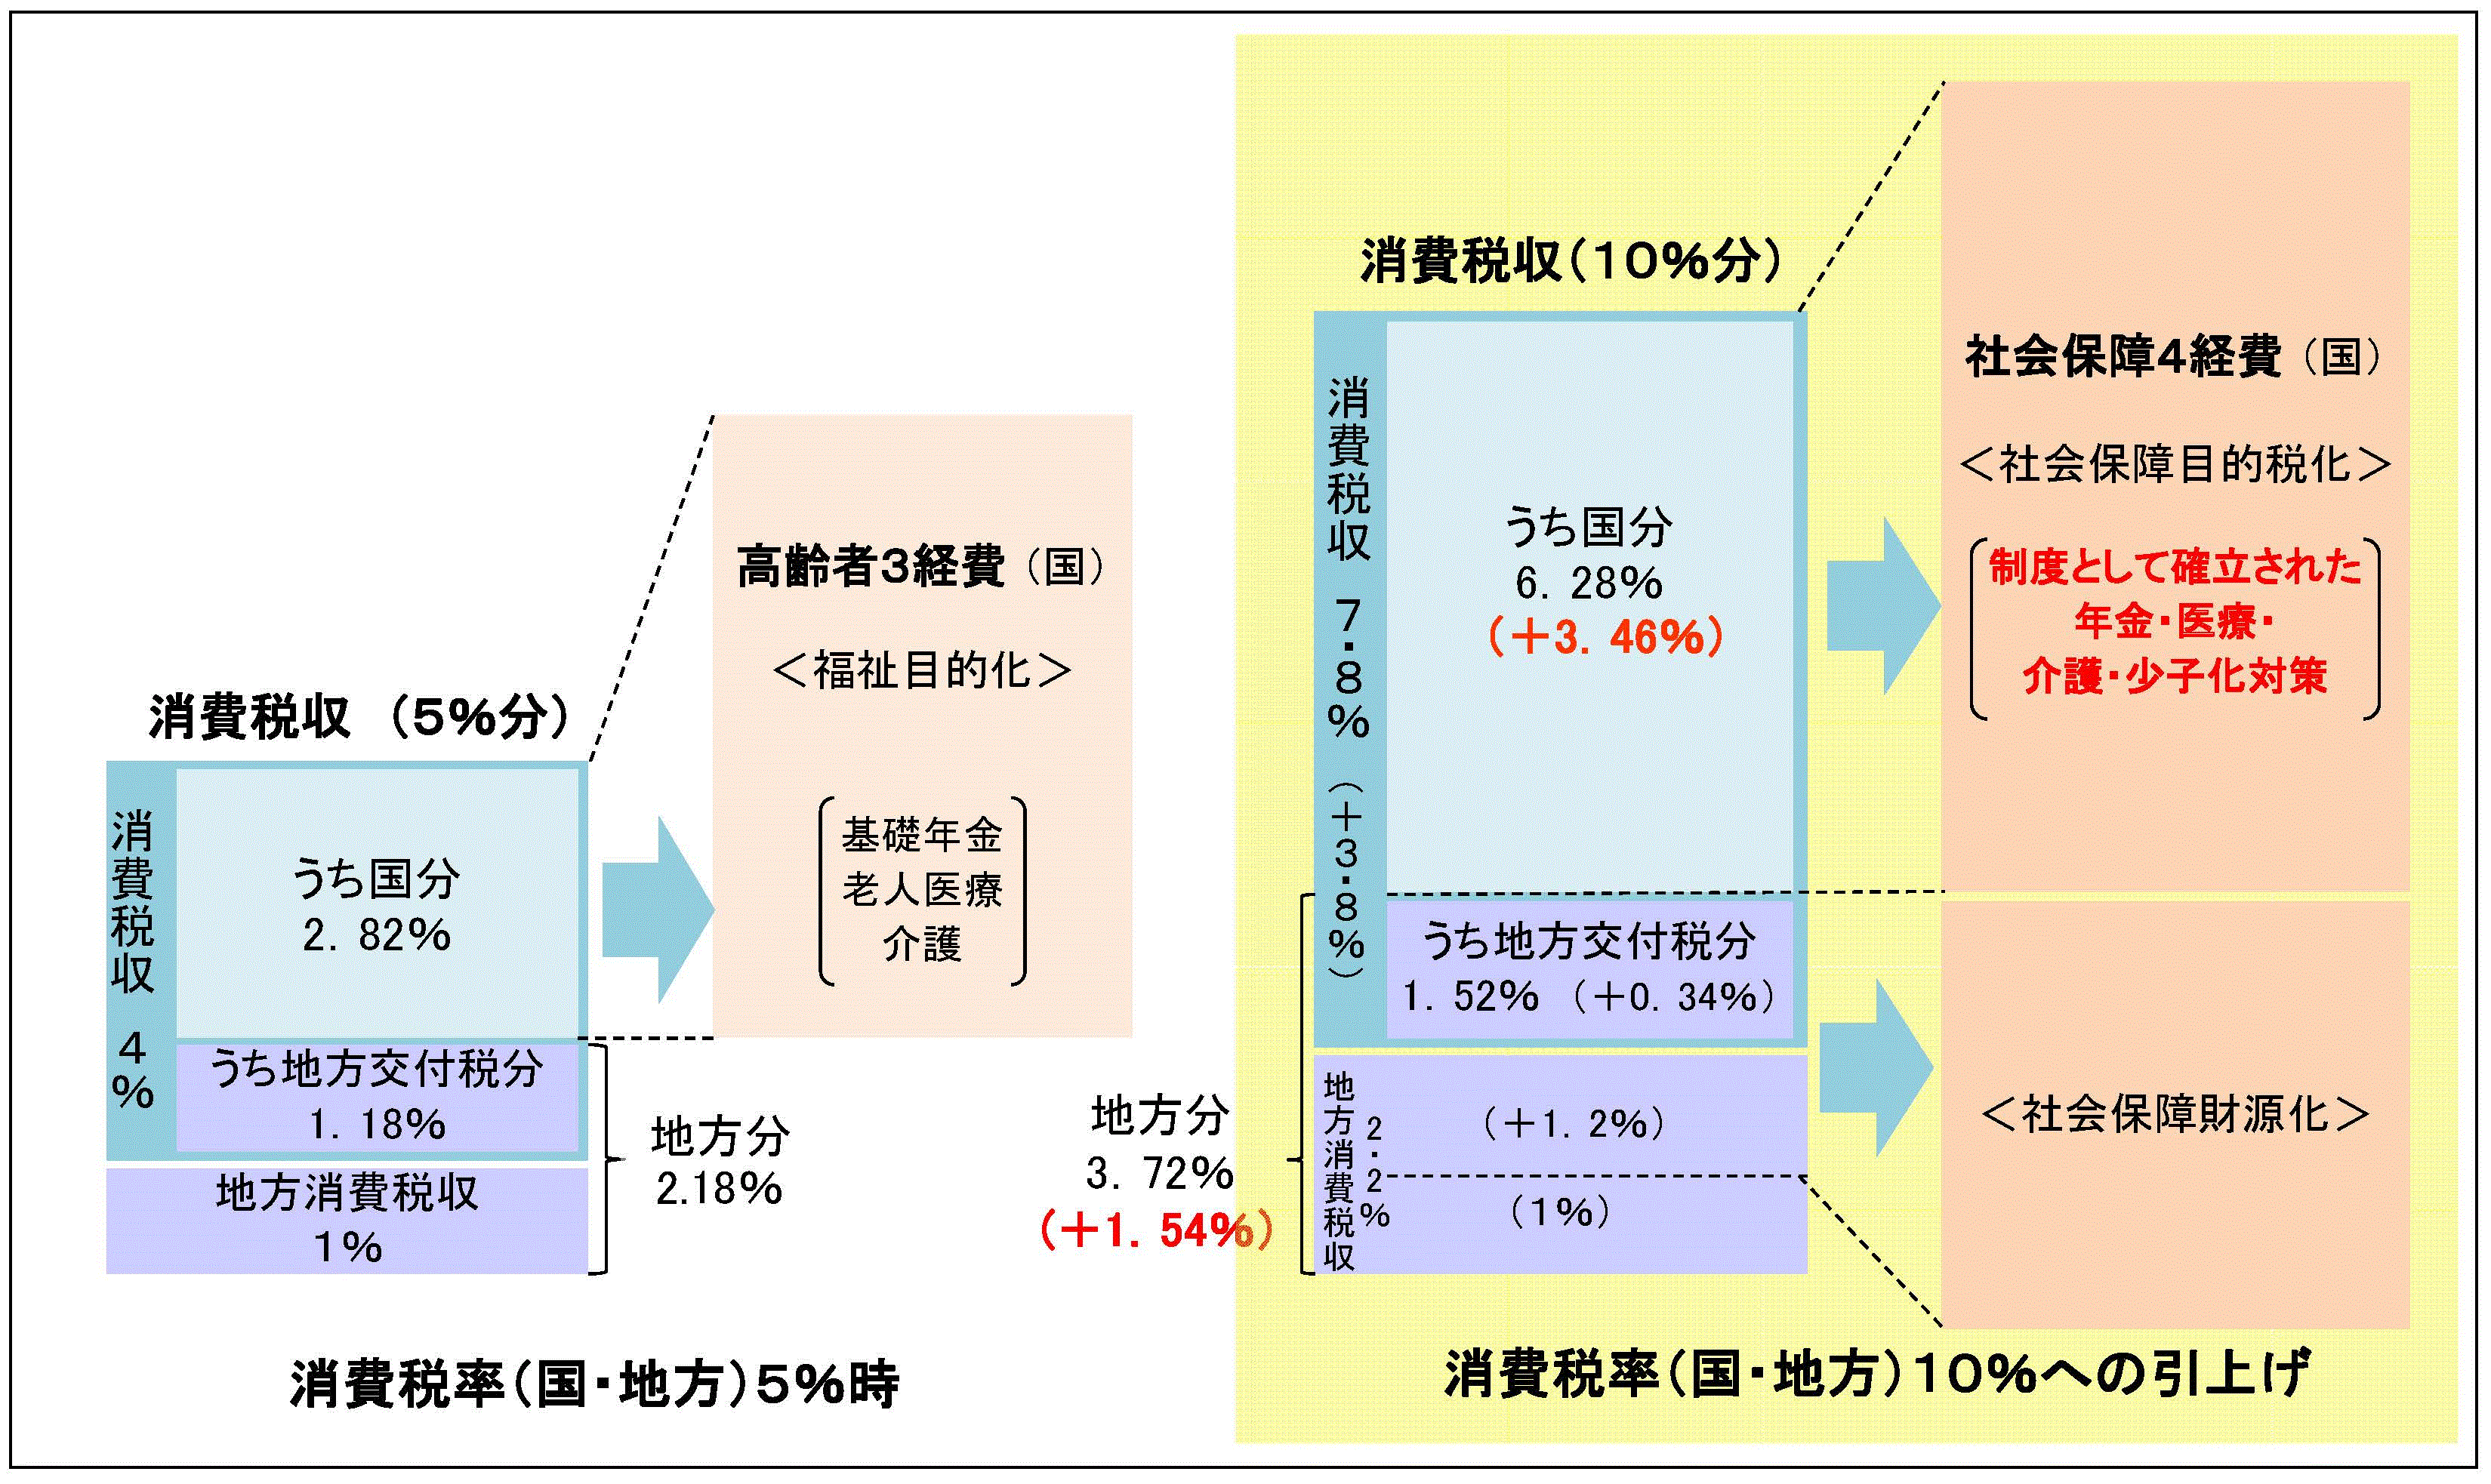
【内訳をわかりやすく解説】社会保障「4経費」の内訳と地方消費税の使い道
店頭で支払う10%の消費税は、一枚岩の税金ではありません。制度上、国税としての消費税(7.8%)と地方税としての地方消費税(2.2%)に明確に分かれています(軽減税率適用の8%の場合は国税6.24%、地方税1.76%)。
国庫に入った消費税収は、一般会計の中で「社会保障4経費」と呼ばれる使途に紐付けられます。具体的には以下の4分野です。
- 年金:基礎年金の国庫負担割合(2分の1)の維持・補填
- 医療:後期高齢者医療制度や国民健康保険への公費投入
- 介護:介護保険給付費に対する国庫負担分の手当て
- 子ども・子育て:待機児童対策、幼児教育・保育の無償化、児童手当の拡充
一般会計の歳入歳出内訳を見ると、日本の社会保障関係費は年間37〜38兆円規模にまで膨張しています。国の消費税収(約23〜25兆円規模)をすべてつぎ込んでも全く足りず、残りは所得税や借金である新規国債で賄っているのが実情です。
また、見落とされがちなのが「地方消費税の使い道」です。全体の2割以上を占める地方消費税は各都道府県・市区町村に交付され、こちらも法令上、地方自治体が担う医療助成、介護サービス、保育施設の運営費といった地域密着型の社会保障財源として確実に消費されています。
| 項目 | 詳細・数値データ | 一般的な基準・使途ルール | 編集部の見解・実態評価 |
|---|---|---|---|
| 年金(基礎年金国庫負担) | 約13兆円前後の公費投入 | 給付費の2分の1を国庫から拠出 | マクロ経済スライドにより給付額自体は目減り傾向で、実感値が乏しい |
| 医療・介護給付 | 約16〜17兆円規模の公費投入 | 高齢者医療・介護保険制度の維持 | 窓口負担の引き上げが進んでおり、増税の恩恵より負担増が際立つ |
| 子ども・子育て支援 | 約3〜4兆円規模 | 幼保無償化、待機児童対策など | 若年層への数少ない還元だが、独身層や子育て終了世帯には恩恵が見えにくい |
| 地方消費税交付金 | 税率10%のうち2.2%分(約5兆円) | 地方自治体の社会保障財源 | 自治体の高齢化対応に不可欠な生命線だが、一般財源と混ざり使途が見えにくい |
【真相解明】「法人税の穴埋め」「借金返済に消えた」という噂のカラクリ
経済論壇や国会論戦で長年にわたり火花を散らしているのが、「消費税は法人税減税の穴埋めに使われただけではないか」という疑惑です。これに対して財務省側は「税金は特定の税目と特定の支出が1対1で対応しているわけではない」「法人税率は国際競争力の維持のために引き下げられたもので、消費税とは無関係」と反論し続けています。
しかし、財務省自身が公表している「主要税目の税収推移(1989年度〜現在)」を丹念にトレースすると、火のない所に煙は立たない実態が浮き彫りになります。消費税が導入された1989年度の税収構造と近年の数値を比較すると、興味深い現象が見て取れます。
- 消費税収:導入当初の約3兆円から、現在は約23〜25兆円規模へ急拡大(約20兆円以上増加)
- 法人税収:ピーク時の約19兆円から、バブル崩壊や税率引き下げ(基本税率40%超から約23%台へ)を経て約13〜15兆円前後で推移(約5〜6兆円規模の減少)
- 所得税収:最高税率の引き下げ等により、ピーク時の約26兆円から約20兆円台前半へ減少
過去30年余りの歳入構造の変化を俯瞰すれば、「直接税(法人税・所得税)を減らし、その穴を間接税(消費税)で埋めてきた」と解釈されるのは統計上ごく自然なことです。大企業が莫大な内部留保を積み上げる一方で、非正規雇用の拡大や実質賃金の停滞に苦しむ庶民が買い物のたびに消費税を吸い上げられている構図は、激しい不公平感を生み出す土壌となりました。
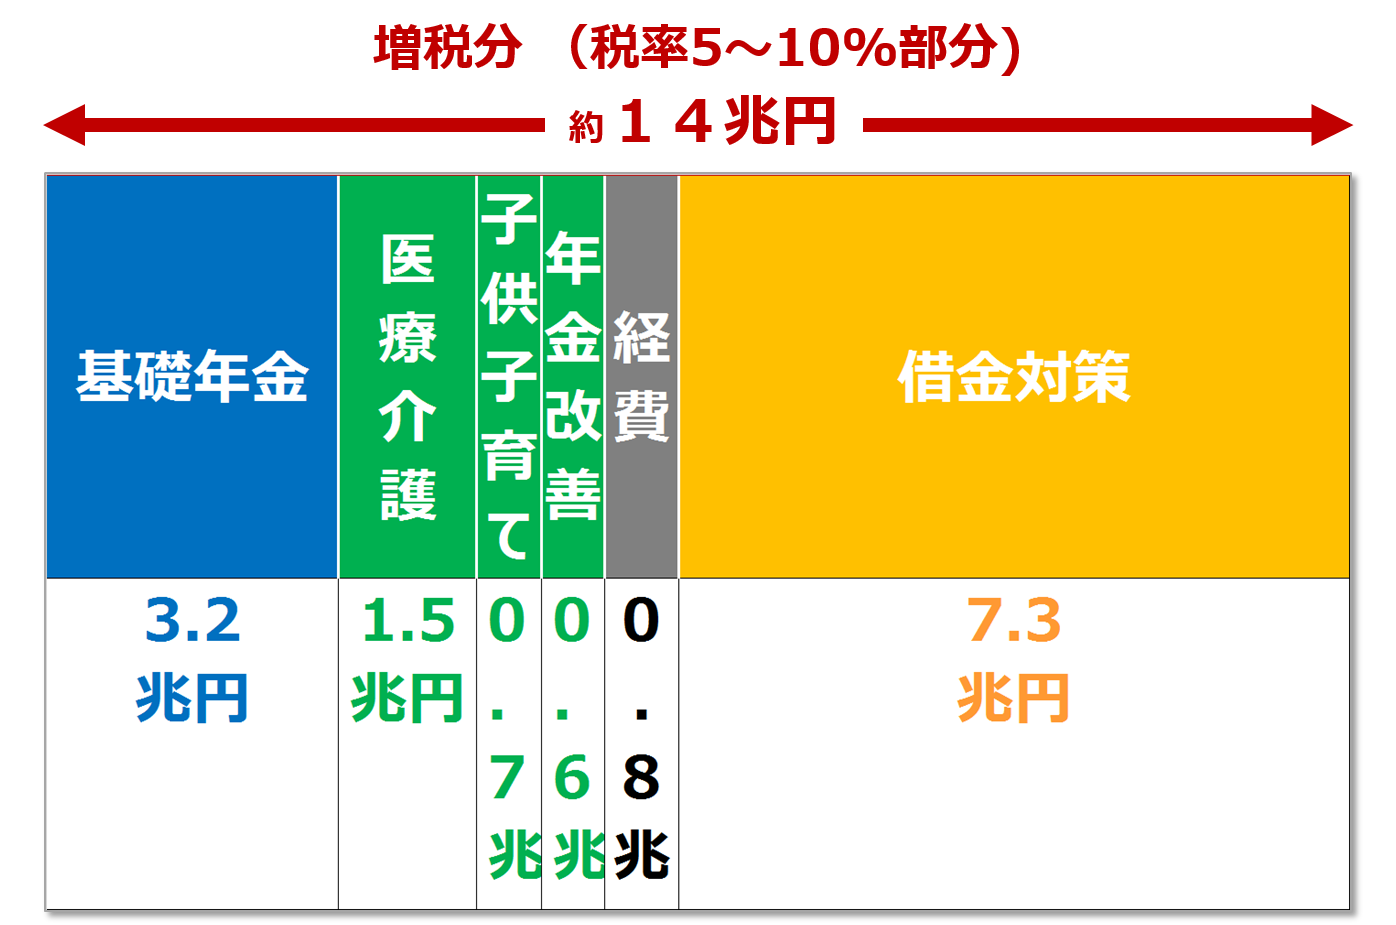
さらに「消費税が国の借金返済に消えている」と言われる理由も、会計の仕組みにあります。2014年に5%から8%へ引き上げられた際、増税による増収分約8兆円のうち、実際に医療や子育てなどの「社会保障の充実(新規サービス拡充)」に回されたのはわずか約1.4兆円程度でした。残りの約8割(約6.6兆円以上)は、「後代への負担のツケ回しを軽減する=赤字国債の発行を減らすための借金返済財源」として処理された経緯があります。
財務省の財政規律からすれば「借金を減らすことも立派な社会保障の維持」という論理になりますが、納税者からすれば「社会保障のために増税すると言ったのに、大半が借金の穴埋めに消えた」と映るのは避けられない事実です。
【実態検証】「消費税の使われ方」に対するネットの反応と生活者の不信感
大手SNSや知恵袋、ヤフコメなどのネットコミュニティでは、消費税の使い道に対する痛烈な投稿が後を絶ちません。物価高騰が家計を直撃するなか、インボイス制度の導入による小規模事業者への負担増や、防衛費増額に伴う新たな増税議論が火に油を注いでいます。
ネット上に集まる生の声には、生活者の切実な実感が如実に表れています。
「レジで毎回1割取られているのに、年金は減らされ、病院代は3割負担から増える一方。どこが社会保障のためなのか全く実感できない」(40代・会社員)
「消費税は福祉のためと言いながら、企業の法人税を下げて輸出戻し税を還付しているのは本末転倒。庶民からの吸い上げ装置になっている」(50代・自営業)
「独身で子どももいない自分にとっては、消費税で子育て支援と言われても負担が増えるだけ。それなら消費税を一律5%に戻してほしい」(30代・契約社員)
こうした世論の背景には、租税負担と社会保障負担を合わせた「国民負担率」が高止まりし、可処分所得が伸び悩む日本特有の閉塞感があります。欧州の高福祉・高負担国(消費税率20%超の北欧諸国など)では、教育費の無償化や医療費の自己負担ゼロといった「目に見える還元」が存在するため国民の納得感を得やすいですが、日本の場合は「高負担・中福祉」へとシフトしつつあり、使途に対する監視の目がかつてなく厳しくなっているのです。
【2026年最新動向】税制改革の行方と今後の消費税議論をどう見極めるべきか
2026年現在、日本の税制は極めて複雑な局面に立たされています。少子高齢化のピークが目前に迫り、団塊ジュニア世代が65歳以上になり始める2040年を見据え、社会保障費の自然増は毎年数千億円規模で続いています。
政府は消費税率のさらなる引き上げには慎重な姿勢を崩していないものの、少子化対策の財源として公的医療保険料に上乗せして徴収する「支援金制度」の運用開始など、実質的な国民負担増を巧妙に進めています。これに対し、野党や一部の経済学者からは「逆進性の高い消費税を時限的に減税し、内需を刺激すべきだ」「金融所得課税の強化や大企業向けの優遇税制是正こそ先に行うべき」との声が根強く上がっています。
一般会計歳出が拡大を続けるなか、2026年以降の税制改革論議において消費税の使い道がどう再定義されるのかは、全世代の生活設計を左右する最大の焦点です。
【プロの結論】感情的な批判を超えて財政の構造的リスクを見抜く判断基準
消費税をめぐる議論に接する際、感情的な「増税絶対反対」や「財務省陰謀論」だけに流されるのは危険です。一方で、政府の「全額が福祉のため」というスローガンを鵜呑みにするのも禁物です。私たちが冷静に物事を見極めるための判断基準は明確です。
受け身の姿勢を避けるべき思考法:
「消費税収が増えれば、自動的に自分たちの年金や医療が手厚くなる」という期待は完全に捨て去るべきです。現実は、既存の赤字を埋めることで現行制度を辛うじて延命させているに過ぎません。国の制度に過度に依存したマネープランは破綻のリスクを孕んでいます。
身につけるべき主体的アプローチ:
消費税がどのような形で自分の自治体(地方消費税)や医療・介護・教育無償化に使われているのか、自らのライフステージに引きつけて把握することです。NISAやiDeCoなどを活用した自己防衛の資産形成を進めつつ、選挙を通じて「税率だけでなく、歳出の無駄の削減と使途の透明化を本気で推進する勢力はどこか」を厳格に審判する姿勢が不可欠です。
【消費税の使い道】に関するよくある質問(FAQ)
Q1:消費税収は一般財源に入って何に使われているか分からなくなっているのは本当ですか?
A1:半分本当で、半分は誤解です。消費税は国の「一般会計」に一括して歳入計上されるため、集まったお金自体に色がついているわけではありません。しかし、予算編成上のルールとして、消費税収に相当する金額は厳格に「社会保障4経費(年金・医療・介護・子育て)」の枠に全額割り当てられています。ただし、一般会計全体の支出の中で他の予算と混ざり合うため、納税者から見て「自分の払った税金が何に化けたか」が見えにくいのは事実です。
Q2:消費税を引き下げると社会保障が本当に崩壊するのですか?
A2:直ちに崩壊するわけではありませんが、巨額の代替財源を用意できなければ制度の縮小や借金の激増を招きます。消費税収は約25兆円(国・地方合計)という巨大な柱であり、所得税や法人税のように景気変動で大きく落ち込まない安定財源です。減税を行う場合、国債発行のさらなる増額、あるいは富裕層への課税強化や企業の内部留保課税など、どこから恒久的な財源を捻出するかの緻密な設計が不可欠となります。
Q3:なぜヨーロッパのように使い道を限定した「目的税」にしないのですか?
A3:消費税を完全な「目的税」に固定化すると、財政の硬直化を招くという行政側の思惑があるためです。現在は一般税の枠組みの中で「使途を社会保障に限定する」という事実上の目的税(使途特定財源)の形をとっています。使途を法律でガチガチに縛りすぎると、経済危機やパンデミックなどの緊急事態において柔軟な予算配分ができなくなるという側面もあります。
まとめ:消費税の使い道に惑わされず政策と税収の行方を監視せよ
消費税の使い道の実態を紐解くと、「全額が社会保障に使われている」という政府の説明は法的には正しくとも、生活者の皮膚感覚からは大きくかけ離れていることが分かります。増収分の多くは新規の福祉サービスではなく、膨れ上がった社会保障費の赤字埋め合わせと、過去から引き継いだ国債発行の抑制に消えているのが現実です。
「消費税=社会保障の充実」という美名に幻惑されることなく、集められた血税が本当に効率的かつ公平に使われているのか、私たちは厳しく監視を続けなければなりません。税金の行方を知ることは、自らの生活と資産を守るための第一歩です。 (出典: 消費 税 の 使い道(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
