高額療養費制度の手続きで損しない!2026年最新の申請法と盲点
ある日突然、家族や自身に重い病気や大怪我が見つかり、提示された医療費の見積もりに言葉を失う――こうした緊急事態は誰の身にも起こり得ます。日本の公的医療保険には、どれほど医療費が膨らんでも自己負担を一定額に抑えるセーフティネットが存在します。しかし、この仕組みは「待っていれば行政が自動で全額助けてくれる」ほど甘くはありません。実態は徹底した申請主義であり、正しい手順を踏まなければ、本来手元に残るはずの数十万円という大金を一時的に失い、家計が深刻なキャッシュフロー危機に直面します。
2026年現在、健康保険証の原則廃止とマイナ保険証への移行が進んだことで、窓口での手続き環境は大きな転換点を迎えました。しかし、現場の医療機関や自治体の窓口では、新旧の手続きが入り乱れ、「マイナ保険証があるから何もしなくてよいと思い込んでいた」「事後還付を待っていたら生活費が底をついた」といったトラブルが後を絶ちません。制度の全貌と最短で家計を守る防衛術を、現場の取材データを交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高額療養費は窓口で数十万円を立て替える「事後申請」より、支払いを最初から上限に抑える「事前手続き」が鉄則。
- 要点2:マイナ保険証の利用で限度額適用認定証の事前取得は原則不要になったが、世帯合算や自治体ごとの国保手続きなど落とし穴が残る。
- 要点3:払い戻しには3〜4ヶ月のタイムラグが発生し、申請には2年の消滅時効があるため、医療費控除との兼ね合いを含めた早期対処が必須。
【窓口負担の激変】申請しないと数十万円損?制度の基本と自己負担限度額の計算方法
公的医療保険の加入者が1ヶ月(月の初日から末日まで)に医療機関の窓口で支払った医療費が一定の上限を超えた場合、その超過分が支給される仕組みが高額療養費制度です。ここで極めて重要なのが、窓口で支払う「3割負担」の金額がそのまま最終負担になるわけではない点です。
たとえば、急性心筋梗塞や悪性腫瘍の手術などで総医療費が100万円かかったとします。通常の3割負担であれば窓口で30万円を請求されますが、一般的な現役世代(年収約370万〜約770万円)であれば、実際の最終的な自己負担上限額はおよそ8万7,430円で済みます。つまり、差額である約21万2,570円は公的医療保険から給付されます。もし手続きを知らずに放置すれば、本来手元に戻るはずの数十万円を丸々失う事態に直結します。
具体的な自己負担限度額の計算方法は、患者の年齢(70歳未満か70歳以上か)と所得区分(標準報酬月額や住民税非課税世帯など)によって細かく分類されています。70歳未満における一般的な年収区分の基準式は以下の通りです。
標準報酬月額28万〜50万円(年収約370万〜770万円)の区分「ウ」に該当する場合、計算式は「80,100円 +(総医療費 - 267,000円)× 1%」となります。前述の100万円の総医療費であれば、80,100円 +(1,000,000円 - 267,000円)× 0.01 = 87,430円が厳密な自己負担上限額です。年収が上がるにつれてこの基準額は段階的に引き上げられ、年収約1,160万円を超える上位所得者(区分「ア」)では上限が25万2,600円+αまで上昇します。自分がどの区分に位置するかを事前に把握しておくことが、医療費破産を防ぐ第一歩です。

【事前申請vs事後申請】マイナ保険証と限度額適用認定証の申請手続きを徹底比較
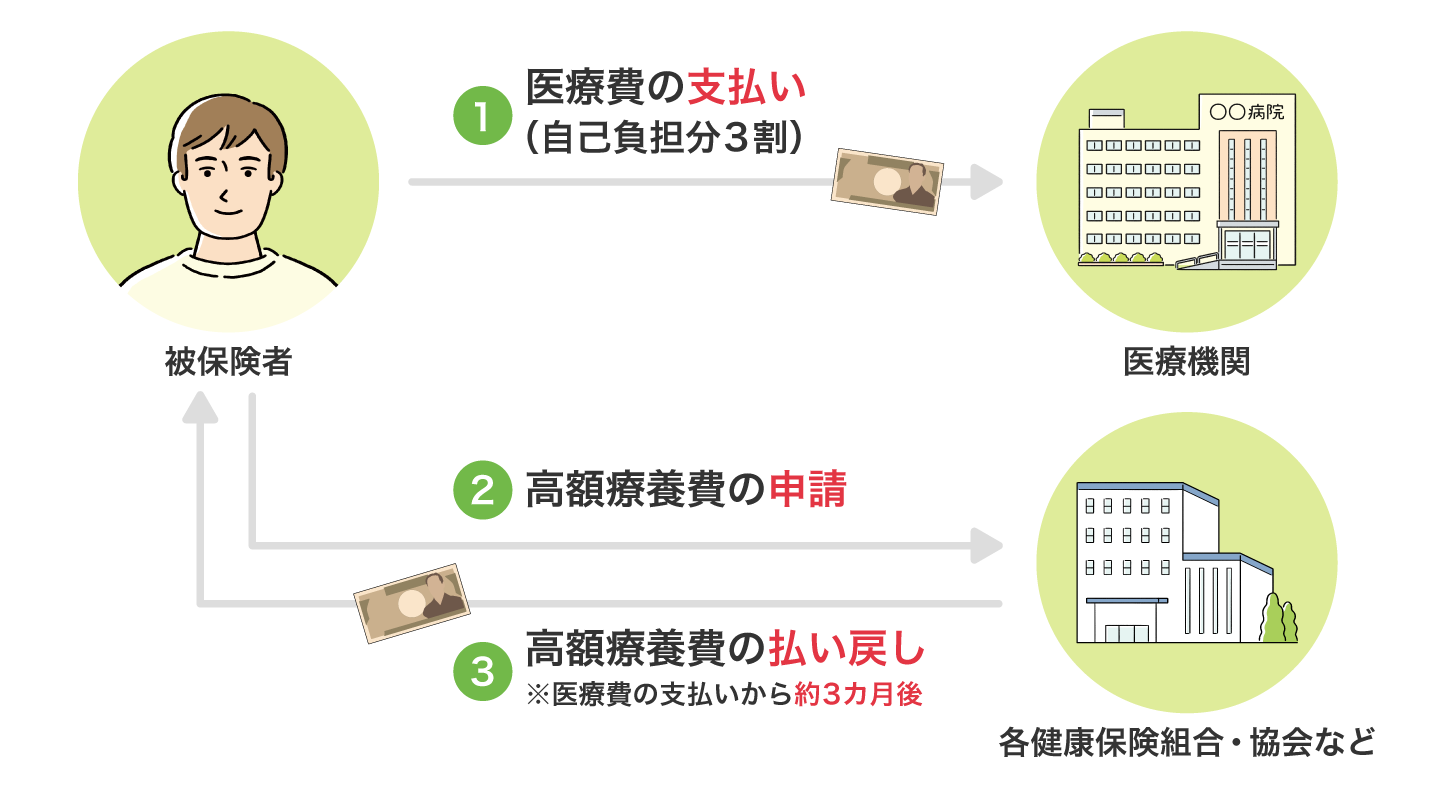
医療費が高額になる際、選択すべきルートは「事前に支払いを抑える方法」と「一度全額を支払った後に払い戻しを受ける事後申請」の2つに分かれます。家計へのダメージを最小限に抑えるには、間違いなく事前手続きを選ぶべきです。
現在、医療機関の窓口でマイナ保険証による窓口限度額手続きを行うことで、事前の書類申請をすることなく、その場で自己負担限度額を超える支払いをストップできるようになりました。顔認証付きカードリーダーで「高額療養費制度の利用(限度額情報の提供)」に同意するだけで、オンライン資格確認を通じて自動的に所得区分が判別されます。
一方で、マイナ保険証を所持していない場合や、オンライン資格確認のシステムトラブル等に備える場合は、あらかじめ加入している健康保険組合や協会けんぽに限度額適用認定証の申請手続きを行い、紙の認定証の交付を受けて窓口へ提示する必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| マイナ保険証利用 | 窓口のカードリーダーで情報提供に「同意」するのみ。事前申請の手間は0日 | 医療機関の対応率9割以上(オンライン資格確認導入済み施設) | 最も資金流出が少なく合理的。暗証番号忘れや機器障害時の対応策確認は必須 |
| 限度額適用認定証 | 保険者へ申請書を提出後、手元に届くまで約3日〜1週間程度を要する | 有効期限は最長1年間(原則として申請月の初日に遡って適用) | 資格確認書保有者やマイナ保険証未所持者には必須。入院決定時の即座申請が鉄則 |
| 事後申請(償還払い) | 窓口で3割分(例:30万〜100万円超)を全額立て替え、還付まで3〜4ヶ月 | レセプト審査完了後の振込(無利息での一時的資金固定) | 急な退院で事前手続きが間に合わなかった場合の最終救済。家計への一時負荷が甚大 |
| 申請期限(消滅時効) | 診療を受けた月の翌月1日から起算して「2年間」で請求権が消滅 | 健康保険法第193条(時効の規定)に基づく厳密な運用 | 過去2年以内であれば遡って全額請求可能。引き出しに眠る領収書の再確認を推奨 |
事前手続きを怠って事後申請に回ると、窓口で一時的に30万〜50万円単位の現金やクレジットカード決済を強いられます。まとまった貯蓄がない世帯では、この一時的な支払いが致命傷になりかねません。予定された入院や手術はもちろん、緊急搬送された場合でも、月をまたぐ前や退院精算の前にマイナ保険証を提示するか、家族が代理で認定証を取り付ける動きが命運を分けます。
【保険者別の実務】協会けんぽと国民健康保険の高額療養費申請方法
事後申請を行う場合、あるいは世帯合算などの複雑な請求を行う場合、自身が加入している医療保険の種類によって窓口と運用が明確に分かれます。大半の給与所得者が加入する「協会けんぽ(全国健康保険協会)」と、自営業者や退職者が加入する「国民健康保険(国保)」の実務手順を整理します。
協会けんぽの高額療養費申請方法
会社員などが加入する協会けんぽの高額療養費申請方法では、各都道府県支部に対して「健康保険高額療養費支給申請書」を提出します。申請書は公式サイトからダウンロード可能で、会社を経由して提出するか、被保険者本人が直接郵送することも認められています。
高額療養費支給申請書の書き方における最重要チェックポイントは、「診療を受けた医療機関ごとの受診年月」「入院・外来の区分」「処方箋を出された薬局の名称」の正確な記載です。医療機関発行の領収書の原本(またはコピーで可とする例外あり)の添付を求められるケースが多いため、退院時の領収書を紛失しない管理が欠かせません。また、傷病手当金と同時並行で申請するケースも多く、振込先口座の名義一致やマイナンバー記載漏れによる差し戻しが還付遅延の典型例となっています。
国民健康保険の高額療養費手続き
一方、自営業者やフリーランスが直面する国民健康保険の高額療養費手続きは、市区町村ごとに対応が分かれます。多くの自治体では、病院から届く医療データ(レセプト)を照合し、上限額を超配した世帯に対して「支給申請書」「申請のお知らせハガキ」が自動送付されます。ただし、通知が届くのは診療月から2〜3ヶ月後であり、そこから役所窓口へ行くか返送して初めて口座に振り込まれます。
近年では手続きのデジタル化が進み、初回に口座を登録すれば次回以降は自動振込となる自治体も登場していますが、依然として「通知が届いたのに放置して失念していた」という事例が頻発しています。国保の申請には、世帯主の本人確認書類、マイナンバー確認書類、領収書原本、振込希望口座の通帳が必須となるため、各自治体の案内に従った迅速な書類整備が求められます。

【実態検証】「払い戻しはいつ戻る?」利用者の生の声と現場目線で見えたリアル
事後申請を行った患者やその家族から最も多く寄せられる切実な疑問が、「高額療養費の払い戻しはいつ戻るのか」という入金スケジュールの問題です。
医療現場のケースワーカーや病院の医事課関係者の証言によると、「退院時にカード上限ギリギリの50万円を決済したが、翌月の引き落とし日までに還付金が入らず、慌ててキャッシングを利用した」「役所に申請書を出したのに、2ヶ月経っても1円も振り込まれず不安で怒鳴り込んできた患者がいた」といった生々しい金銭トラブルが頻発しています。
なぜこれほど時間がかかるのか。その構造的理由は、医療費の審査フローにあります。医療機関は患者が受診した月の診療報酬明細書(レセプト)を、翌月10日までに審査支払機関(社会保険診療報酬支払基金や国保連合会)へ提出します。そこでの内容点検と保険者へのデータ送付を経て、最終的に保険者が支給決定を行うため、最短でも受診月から3〜4ヶ月後、書類に不備があれば5ヶ月近くかかります。
SNSや知恵袋などの当事者コミュニティでも、「3月に手術・入院して全額立て替え、支給決定通知が届いたのは7月半ばだった」「事後申請は精神的にも家計的にも過酷すぎる」という悲痛な声が散見されます。もしどうしても事後還付までの数ヶ月間の資金繰りがつかない場合は、無利子で医療費の自己負担分見込み額(約8割〜9割)を事前に貸し付けてくれる「高額医療費貸付制度」や、医療機関への支払いを保険者が直接肩代わりする受領委任払いの制度がないか、加入保険者や病院のソーシャルワーカーに相談することが極めて現実的な防衛手段になります。
一般に知られていない盲点とネットの誤解|多数回該当・2年時効・医療費控除の罠
高額療養費制度には、長引く闘病を支援する強力な緩和措置がある反面、知らなければ大損する厳格なルールや税制上のトラップが潜んでいます。ネット上で流布されている誤解を排除し、正確な知識を持たなければなりません。
長引く治療を救う「多数回該当ルール」
抗がん剤治療や人工透析のように、月をまたいで高額な治療が続く患者のために用意されているのが高額療養費の多数回該当ルールです。過去12ヶ月の間に、同一世帯で高額療養費の支給対象となった月が通算して3回以上ある場合、4回目以降は自己負担限度額がさらに大幅に引き下げられます。
たとえば年収約370万〜770万円(区分「ウ」)の世帯では、通常の上限額が約8万円超であるのに対し、多数回該当が適用されると一律4万4,400円にまで減額されます。注意が必要なのは、転職等で保険者が変わった場合(協会けんぽから別の健康保険組合へ移るなど)は、過去の回数が原則としてリセットされる点です。会社員の退職や被扶養者の異動時には、回数カウントの引き継ぎ可否を確認しなければなりません。
知らぬ間に権利が消える「2年の時効」
「以前高額な手術を受けたが、申請を忘れていた」という場合でも諦める必要はありません。高額療養費の申請期限と2年の時効の規定により、診療を受けた月の翌月1日(自己負担分を後日支払った場合は支払った日の翌日)から2年以内であれば、高額療養費の事後申請と必要書類を揃えることで全額を取り戻せます。過去の手術費用や長期入院の領収書を保管しているなら、今からでも保険組合に問い合わせる価値は十分にあります。
税務署は見逃さない「医療費控除と高額療養費の併用」の罠
確定申告で支払った医療費を取り戻す「医療費控除」と高額療養費制度は併用可能です。しかし、ここで最も多い税務ミスが「高額療養費で還付された金額を差し引かずに申告する」という不正・過少申告の事例です。
税制上、医療費控除の対象となるのは「実際に自己負担した純粋な金額」に限られます。窓口で100万円払い、後から高額療養費として70万円の支給を受けた場合、控除の対象にできるのは差し引き後の30万円のみです。事後還付が年をまたいで翌年に振り込まれた場合でも、過去の申告を修正するか見込み額を差し引いて確定申告を行う義務があります。税務署の突合調査で追徴課税を受けないよう、受取額の明細管理を徹底してください。
またネット上の大きな誤解として、「個室代や入院中の食事代も高額療養費で戻ってくる」という噂がありますが、これは完全に誤りです。差額ベッド代、食事療養標準負担額、先進医療の技術料などは公的医療保険の対象外(全額自己負担)であり、高額療養費の計算対象には1円も含まれません。
【2026年最新】高額療養費制度見直しの全容と家計防衛の新常識
現在、日本の医療保険財政は少子高齢化の急進と高額医薬品(画期的な抗がん剤や遺伝子治療薬など)の保険収載により、過去にない規模の財政圧迫に直面しています。これを受けて進行しているのが2026年最新の高額療養費制度見直しを巡る抜本的な議論です。
厚生労働省や社会保障審議会の議論では、現役世代の保険料負担軽減を図るため、「能力に応じた負担(応能負担)」の原則をより強化する方向性が打ち出されています。具体的には、高所得層における自己負担限度額の引き上げや、これまで緩やかだった資産保有状況の勘案、さらには区分区分のさらなる細分化が焦点となっています。
現場のデータが示す通り、公的給付の枠組みが自動的に維持される時代は終わりつつあります。限度額そのものが引き上げられれば、同じ病気で入院した場合でも手元から出ていく実質負担は増大します。だからこそ、世帯内で同じ月に受診した複数の医療費(同一人が同一月に21,000円以上支払ったもの)を合算する「世帯合算」の抜け漏れを防ぎ、夫婦や親子で加入保険が同一であれば合算申請を確実に通すといった、より能動的で精緻な家計防衛が求められています。
【プロの結論】経済的パニックを防ぐ「医療費の境界線」と利用者の判断基準
長期にわたる医療費問題を取材・分析してきた専門家の視点から見ると、医療費による家計崩壊の本質は「医学的な重症度」ではなく、「手続きの無知による心理的・経済的境界線の崩壊」にあります。
病気という生命の危機に直面した患者やその家族は、認知機能が一時的に低下し、正常な経済的判断が難しくなる「心理的パニック」に陥ります。この極限状態において、「あとからお金が返ってくるかどうかも分からないまま数十万円を窓口で払う」という行為は、家庭内に深刻な共依存や金銭的不信感、過度な経済的ストレスを生み出します。医療費負担を健全に管理するためには、以下の明確な判断基準を持って行動することが不可欠です。
【今すぐ事前手続き・マイナ保険証を活用すべき人】 入院や高額な外来治療が事前に決まっている方、手元の流動資産(すぐ動かせる普通預金など)が100万円未満の世帯、および毎月の生活費に余裕がない世帯です。迷わずマイナ保険証での情報提供に同意するか、即座に紙の限度額適用認定証を申請してください。手元の現金を減らさないことが最大の精神安定剤になります。
【事後申請や制度利用にあたって慎重な精査が必要な人】 自費診療(自由診療の抗がん剤治療など)を併用している方や、差額ベッド代がかさむ個室を希望している方です。これらは高額療養費の対象外であるため、「どれだけ医療費がかかっても月8万円程度で収まる」と錯覚していると、退院時に100万円以上の実費を請求されて破綻します。保険適用診療と適用外診療の境界線を、治療開始前に病院の相談窓口でミリ単位で切り分ける姿勢が求められます。
【高額療養費制度の手続き】に関するよくある質問(FAQ)
Q1:マイナ保険証を持っていれば、事前の手続きは本当に一切不要ですか?
A1:原則として医療機関の窓口にあるカードリーダーで情報提供に「同意」するだけで、その場で自己負担限度額が適用されます。ただし、オンライン資格確認が導入されていない一部の小規模医療機関や、保険料の滞納等により利用が制限されている場合、また直近で転職して保険資格データの登録が反映されていない移行期などは、従来の「限度額適用認定証」を紙で申請して提示する必要があります。
Q2:同一月に複数の病院にかかったり、家族で医療費がかかった場合はどう手続きしますか?
A2:「世帯合算」という仕組みを利用します。同一の公的医療保険に加入している世帯内で、1ヶ月間にそれぞれの医療機関窓口で支払った自己負担額(70歳未満は1つの病院・診療所ごとに21,000円以上の負担が条件)を合算し、世帯全体の限度額を超えた分が払い戻されます。窓口での自動合算はできないため、加入している保険者(協会けんぽや国保など)へ領収書を添えて事後申請を行う必要があります。
Q3:申請を忘れたまま1年以上経過してしまいました。もう払い戻しは受けられませんか?
A3:受診した月の翌月1日から起算して「2年間」が経過していなければ、遡って申請することが可能です。手元にある領収書を月ごと、受診者ごとに整理し、加入している健康保険組合や市区町村の国保窓口へ「高額療養費支給申請書」を提出してください。時効(2年)を1日でも過ぎると法的に請求権が消滅するため、気づいた時点で早急に手続きを進めてください。
まとめ:制度を正しく使い倒して家計を守るための実践ロードマップ
公的医療保険の高額療養費制度は、日本に暮らす私たちが享受できる世界最高峰の生活防衛装置です。しかし、どれほど手厚い制度であっても、仕組みを知り、適切なタイミングで手続きを完結させなければ、その恩恵を受けることは叶いません。
突然の病気や事故に遭遇した際は、まず「マイナ保険証による窓口限度額の即時適用」を選択し、手元資金の流出を遮断してください。マイナ保険証が使えない環境であれば、入院が決まったその日のうちに「限度額適用認定証」の交付申請に動くことが鉄則です。万が一窓口で立て替えた場合も、領収書を厳重に保管し、2年の時効を迎える前に確実に支給申請書を提出しましょう。
社会保障制度が大きな変革期にある今、正しい知識こそが不測の事態から家族と資産を守る最強の武器となります。目先の不安に振り回されることなく、制度のルールを冷静に活用して、経済的な平穏を確保してください。 (出典: 高額 療養 費 制度 手続き(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
