還元率で選ぶと大損?2026年最強クレジットカード比較と改悪の真相
「年会費無料で還元率1.0%超」「最大7%還元」といった刺激的な広告バナーが並ぶクレジットカード市場。日々の生活防衛策としてポイ活に励む層が増加の一途をたどるなか、カタログスペックの数字だけを信じて申し込んだユーザーから「思ったほどポイントが貯まらない」「改悪が続いて維持する意味を失った」という困惑の声が噴出しています。
経済産業省によるキャッシュレス決済推進の旗振りと加盟店手数料の引き下げ圧力を背景に、カード各社は2024年から2026年にかけて相次いで規約改定や還元条件の引き締めを断行しました。目先のパーセンテージに惑わされず、自らの決済動線に合った真の1枚を見抜くリテラシーが今まさに試されています。
📌 【この記事の重要ポイントまとめ】
- 要点1:表面上の「最大還元率」は条件が極めて限定的であり、維持コストや交換レートを加味した「実質還元率」で評価しなければ大損を招く。
- 要点2:相次ぐサービス改悪の主因は加盟店手数料の見直しにあり、従来の「バラマキ型」から「特定経済圏への囲い込み型」へビジネスモデルが構造転換している。
- 要点3:2026年は「基本還元率1.2%の万能型」と「特定店舗で跳ね上がる特化型」を年会費無料で組み合わせる分散運用がポイント最大化の決定打となる。
【2026年最新】「還元率だけで選ぶと大損」の真相と数字のカラクリ
クレジットカードの案内ページで強調される派手なパーセンテージには、巧妙なマーケティングトラップが潜んでいます。多くの消費者が陥りがちなのが、基本還元率(どこで使っても付与される比率)と特定店舗限定の最大還元率を混同してしまうケースです。さらに、ポイント付与単位が「1会計ごと200円につき」なのか「月間累計額に対して」なのかによっても、端数切り捨てによる実質的な獲得効率は大きく乖離します。
加えて見落とせないのが、行動経済学で言う「ゼロ価格効果」や「サンクコストの錯誤」です。「ポイントを失効させたくない」「ステージランクを上げたい」という心理から、本来なら不要だった買い物に浪費してしまう事例は後を絶ちません。1ポイントの価値が1円未満に設定されている交換先を選んでしまい、出口戦略で目減りするトラブルも頻発しています。
そこで必須となるのが、客観的な数式に基づくクレジットカード実質還元率計算方法の把握です。年間利用額とコスト、実際のポイント価値を照らし合わせることで、宣伝文句に隠された真のパフォーマンスが浮き彫りになります。
【クレジットカード実質還元率の基本算式】
実質還元率(%)=[(年間想定決済額 × 基本還元率 + 特定加盟店決済額 × 加算還元率)× 1ポイントの適正換算レート - 年会費・諸手数料]÷ 年間総決済額 × 100
この計算式に当てはめると、年会費有料のゴールドカードで見かけ上1.5%還元を謳っていても、年間の決済規模が50万円程度にとどまる場合は年会費負担が重くのしかかり、実質還元率は0.5%以下まで急落します。「自分の生活圏で自然に無理なく決済できる金額」を分母に置かない比較は、すべて机上の空論に過ぎません。
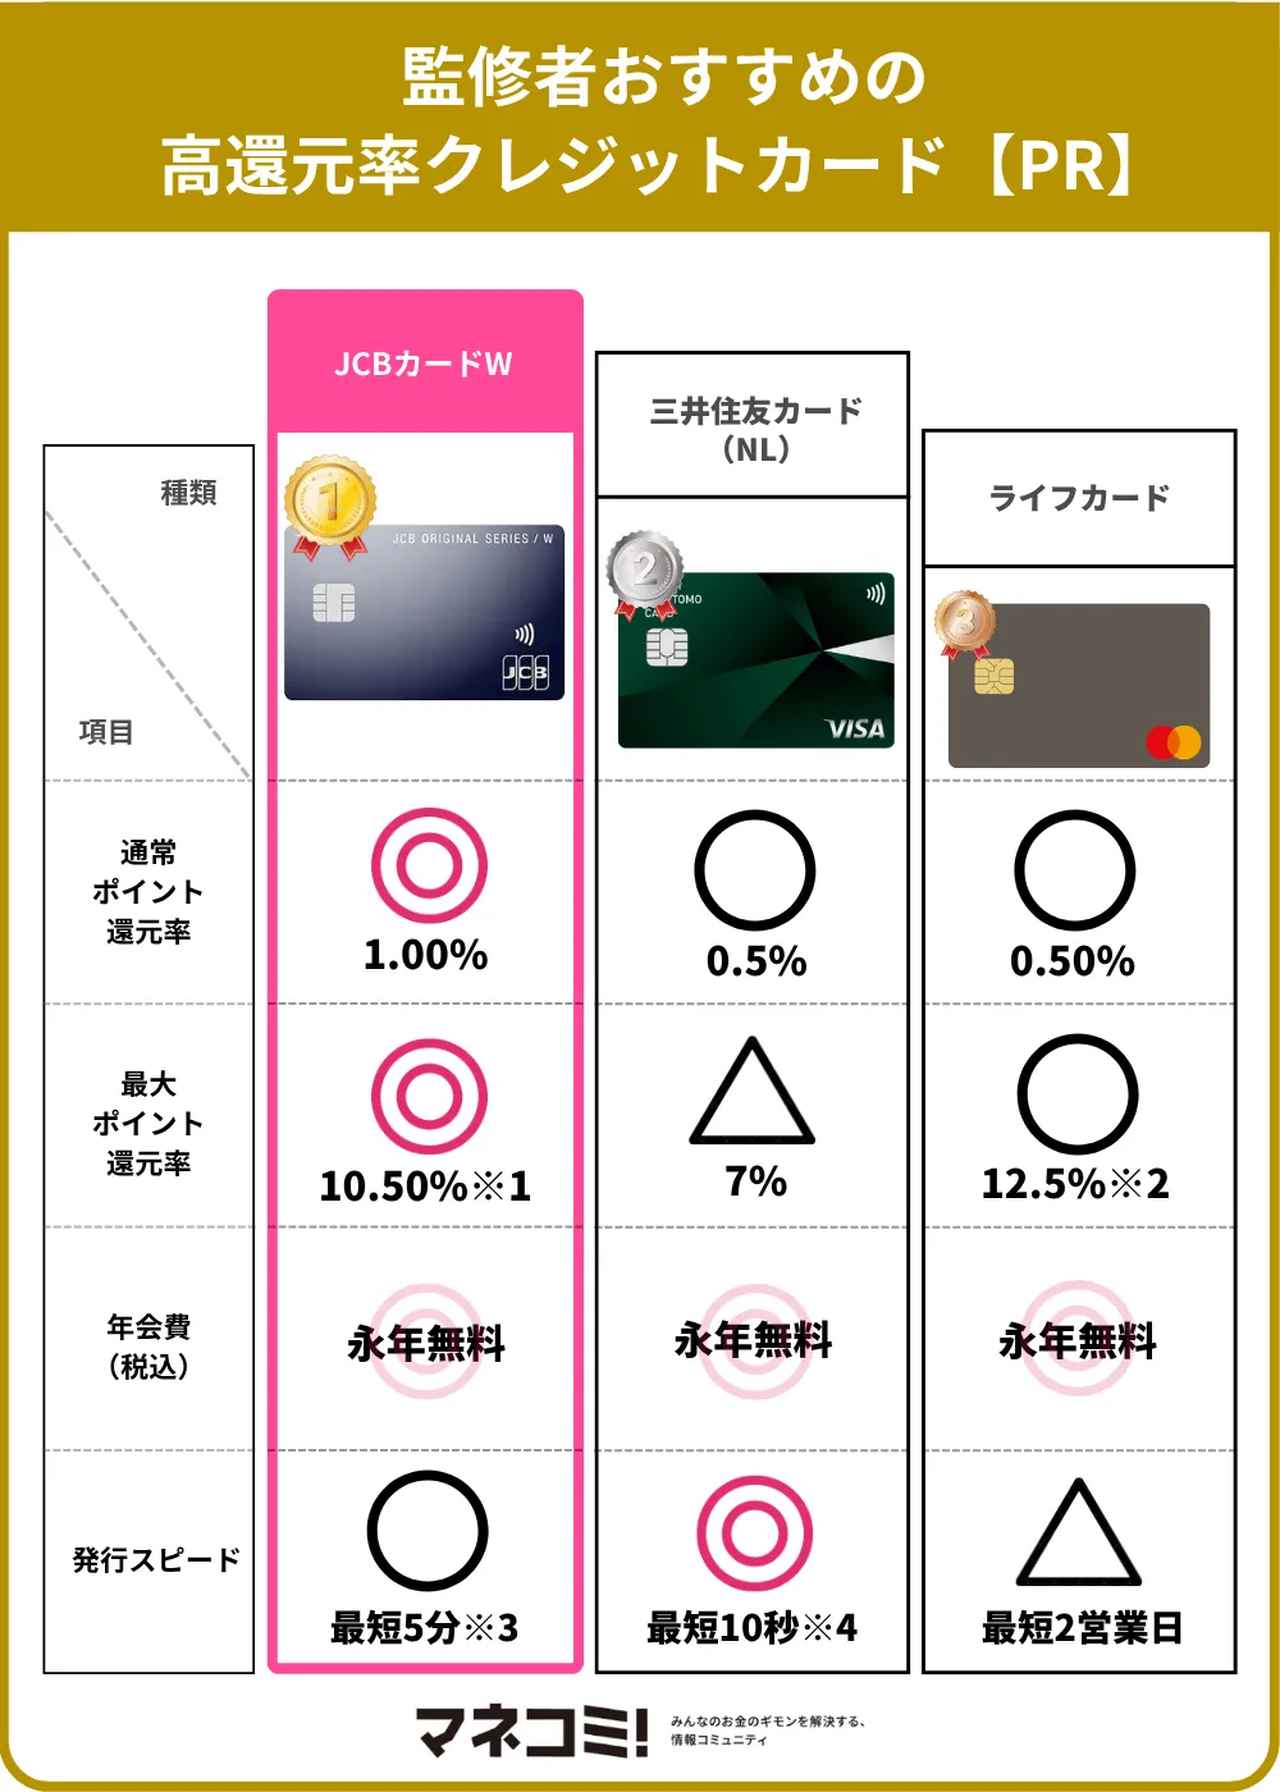
年会費無料高還元率カード比較|2026年最新スペックの徹底検証
維持費リスクがゼロでありながら、突出した還元設計を持つ主要カードを横断比較します。最新の改定内容を反映した年会費無料高還元率カード比較の決定版データは以下の通りです。
| カード名称 | 基本還元率 / 最大スペック | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | 通常0.5% / 対象店舗で最大7%還元 | 通常0.5%、特化店でも2〜3%が主流 | コンビニ・飲食チェーン専用のサブカードとして比類なき爆発力。 |
| リクルートカード | 常時1.2%還元(どこでも均一) | 一般カードの標準は0.5%、高水準で1.0% | 公共料金や日々の固定費決済におけるベースカードの最高峰。 |
| JCB CARD W | 常時1.0%還元 / Amazon・スタバ等で加算 | ポイント有効期限2〜3年が平均 | 39歳以下の入会制限があるものの、バランスの取れた王道設計。 |
| 楽天カード | 通常1.0% / 楽天市場で3.0%〜 | SPU上限引き締め前の基準からは後退 | 度重なるルール変更はあるが、楽天経済圏の決済インフラとして維持必須。 |
| PayPayカード | 通常1.0% / ステップ達成で最大1.5% | 条件達成型プログラムの難度上昇傾向 | Yahoo!ショッピングやPayPay決済のハブとして地域密着型に強み。 |
最新のクレジットカードポイント還元率ランキングにおいても、これら5券種が上位グループを形成している事実に揺らぎはありません。ただし、それぞれの強みとウィークポイントは極端に分化しています。
まず、対象のコンビニ・飲食店においてスマホのタッチ決済を利用することで真価を発揮するのが三井住友カードNL還元率最大7パーセントの仕組みです(※商業施設内の独立店舗や一部端末では対象外となるケースあり)。普段の買い物すべてをこのカードに依存すると通常0.5%還元と凡庸な結果に終わりますが、セブン-イレブン、ローソン、マクドナルド、サイゼリヤなどの利用頻度が高い生活スタイルであれば、これ1枚で毎月数千ポイントを無理なく積み上げられます。
対照的に、利用場所を問わず一切の頭脳コストをかけずに恩恵を受けられるのがリクルートカード1.2パーセント還元詳細まとめで評価される圧倒的な基礎体力です。年会費無料でありながら、税金や水道光熱費、街の個人商店に至るまで1.2%でPontaポイントやdポイントに等価交換可能なリクルートポイントが付与されます。電子マネーチャージに対する月間3万円までのポイント付与制限というキャップこそ存在するものの、普段使いのメインカードとしての安心感は頭ひとつ抜けています。
若年層向けに手厚い補償を整えているのが、39歳以下限定(入会後40歳以降も年会費無料継続)のJCBカードW還元率評判とデメリットです。Amazonでの利用でポイントが倍増するパートナー指定の恩恵は強力ですが、ポイント交換先によっては1ポイント=3.5円〜4.5円相当にレートが目減りするため、キャッシュバック先を正しく選定するリテラシーが欠かせません。
クレジットカード還元率改悪の真相と「ポイント二重取り裏ワザ」の現在
なぜこれほどまでに各社はポイント付与ルールの見直しを進めているのか。ネット上で囁かれる「企業のケチ化」といった単純な感情論ではなく、金融政策と決済インフラを巡る構造的な背景にクレジットカード還元率改悪の真相が存在します。
最大の転換点は、公正取引委員会と経済産業省主導による「インターチェンジフィー(カード発行会社が加盟店管理会社から受け取る手数料)の標準料率公開」です。中小小売店のキャッシュレス導入障壁を下げるため、従来3〜5%程度に設定されていた決済手数料に強烈な引き下げ圧力がかかりました。これにより、カード会社の利益源泉だった手数料収入が大幅に圧迫され、原資の削られた大盤振る舞いのポイント付与がビジネスとして成立しなくなったのです。
象徴的なのが楽天カードポイント還元率改悪理由の分析です。楽天グループのモバイル事業への巨額投資に伴うキャッシュフロー改善要請に加え、SPU(スーパーポイントアッププログラム)の獲得上限引き下げや税金・投信積立決済での付与率縮小が相次ぎました。かつてのように「何でも楽天カードに集中させれば年間数十万ポイントが転がり込む」という時代は終焉を迎え、より緻密な経済圏利用が求められる設計へとシフトしています。
この改悪ラッシュに伴い、愛好家の間で重宝されてきたポイント二重取り裏ワザと現在の勢力図も様変わりしました。以前は「高還元クレジットカード ➔ Kyash ➔ 各種プリペイドカード ➔ モバイル決済」といった多重チャージルートを経由することで合計還元率を2.5〜3.0%へ跳ね上げる手法が横行していましたが、2025年までに各社は規約を厳格化。チャージ時のポイント付与対象外設定や月間上限の設定により、複雑な多段ルートの大半は閉鎖されました。
2026年現在に残された健全かつ合法的な手段は、「還元率1.0%以上のクレカから対象のコード決済(楽天ペイやPayPay)へ直接チャージ・紐付け決済を行う」という極めてシンプルな二重取りルートのみです。規約違反のリスクや口座凍結に怯えながら複雑な迂回ルートを組む労力は、もはや得られる微々たる差益に見合いません。
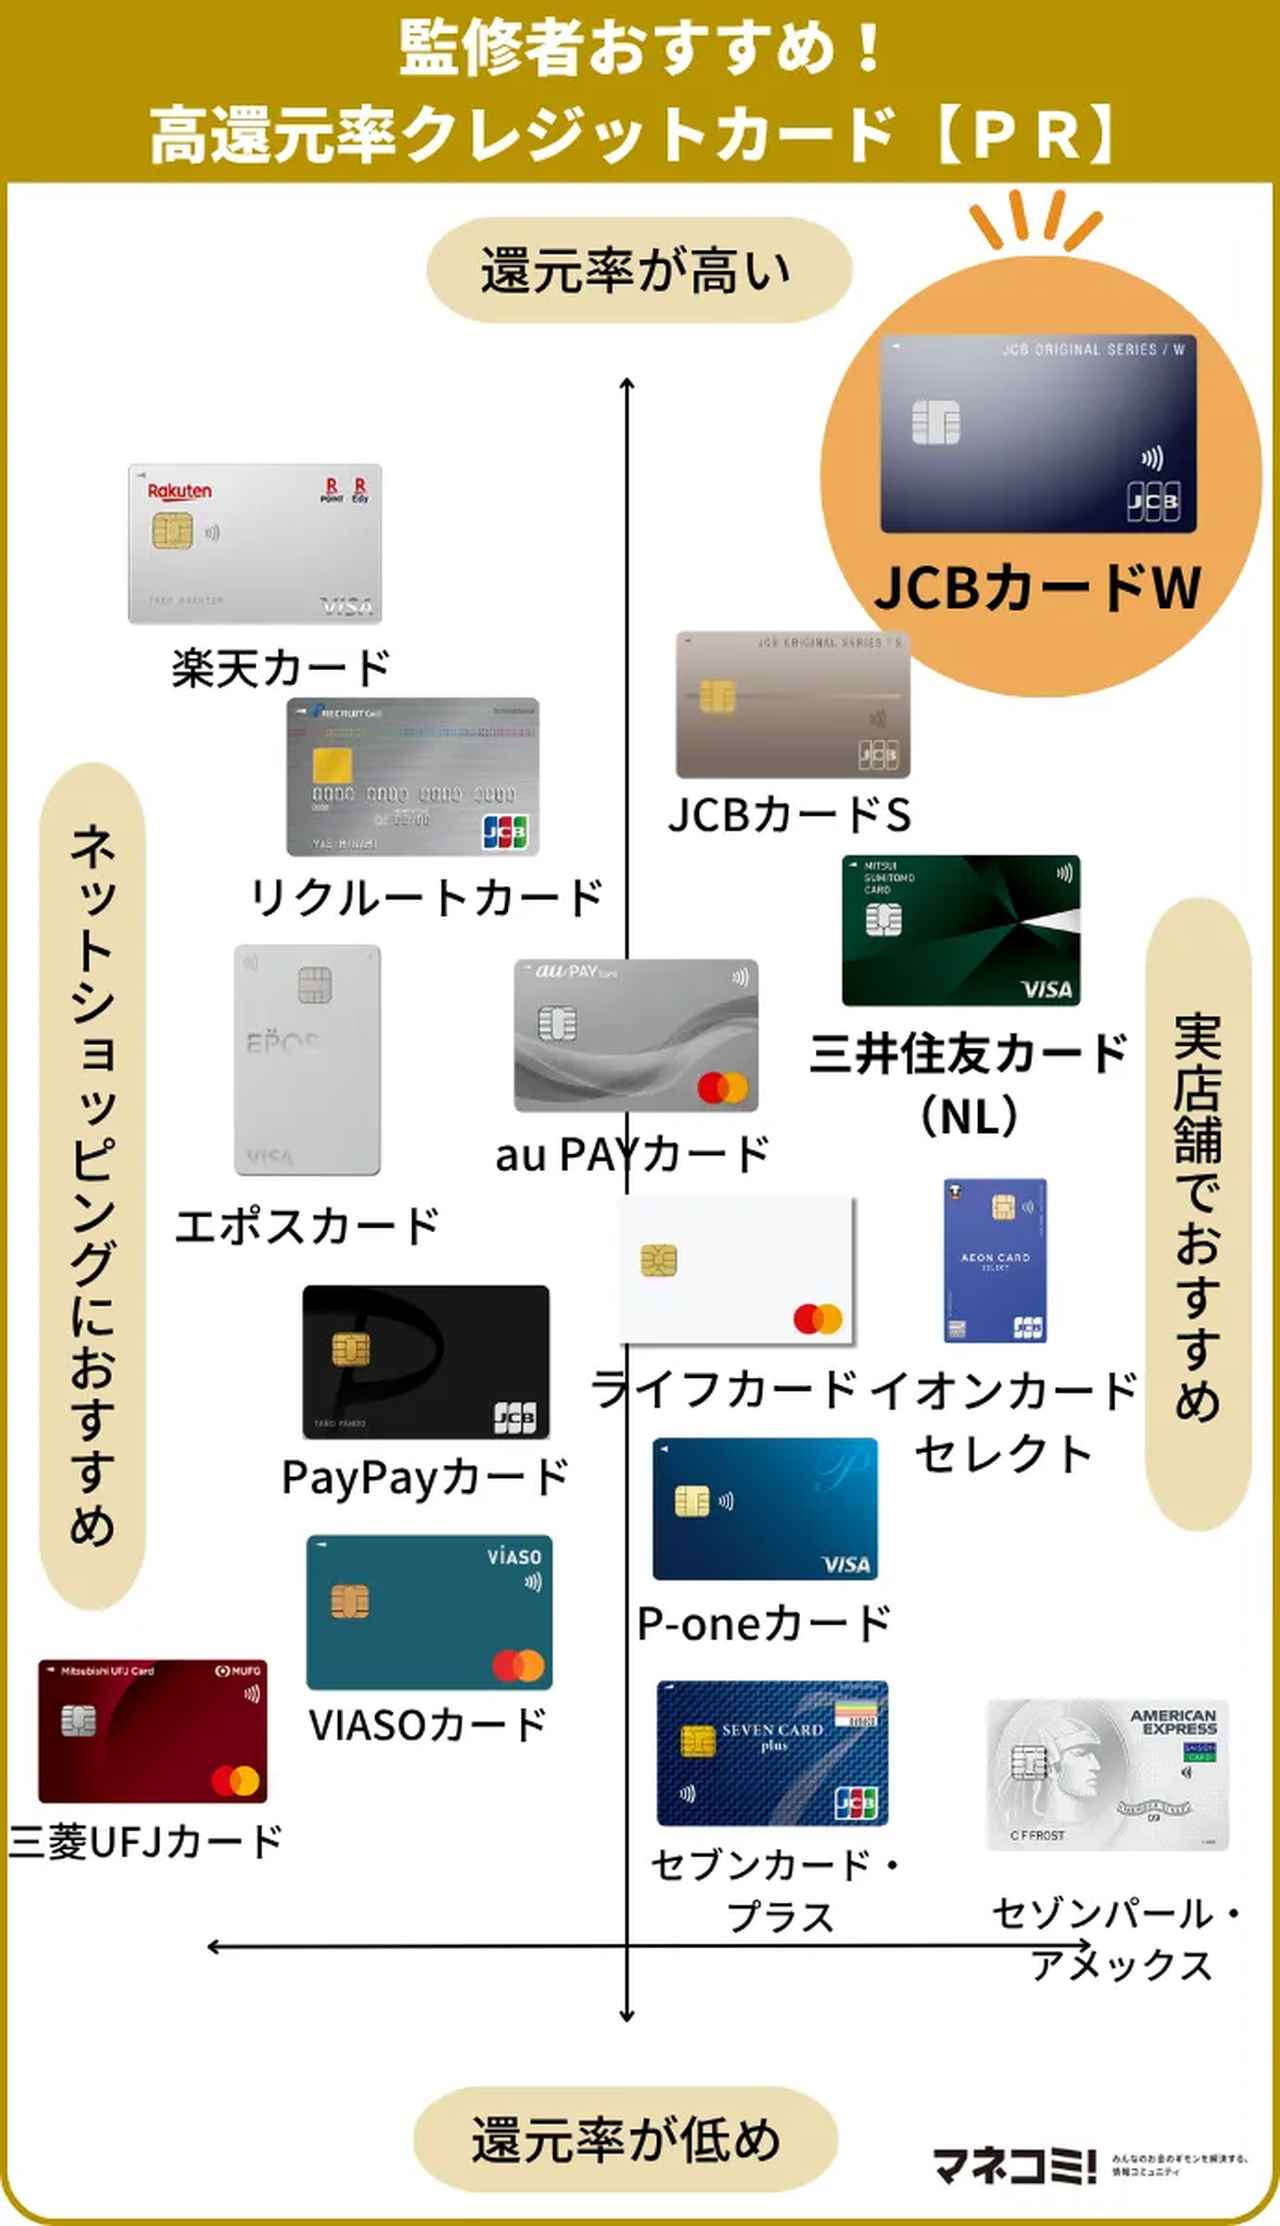
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上のコミュニティやSNS上には、最新の決済環境に直面するユーザーの赤裸々な本音が渦巻いています。編集部が収集した2024年から2026年にかけての定性的なユーザー調査からは、ある顕著な傾向が読み取れます。
特に顕著なのが、Yahoo! JAPAN・ソフトバンク経済圏におけるPayPayカードポイント還元率ネットの反応です。「PayPayステップの達成条件(月10万円以上の利用かつ30回以上の決済)が一般会社員にはハードルが高すぎる」「通常還元率1.0%は悪くないが、昔のワクワク感が薄れた」といった条件厳格化に対する冷ややかな声が目立つ一方、「自治体の20%還元キャンペーンやクーポン施策と組み合わせた際の瞬発力は未だに他の追随を許さない」という現実的な妥協策も見受けられます。
「ポイントを貯めるために買う」という倒錯した行動に警鐘を鳴らすユーザーの体験談も少なくありません。
「還元祭のポイント上限を取るために、本来買う予定のなかった1万円の家電を買い足した結果、得られたポイントはわずか数百円分。冷静に家計簿を見直した瞬間、自分の愚かさに青ざめました」(30代男性・都内IT勤務)
このように、数値の魔力に囚われた消費行動は「ポイ活疲れ」を引き起こし、最終的には無駄な出費によるマイナスを招きます。制度の表面的な数値に一喜一憂するのではなく、自分の支出パターンを固定した上で「勝手に貯まる構造」をいかに作れるかが分岐点となります。
メインカードおすすめ決定的な理由と2枚持ちの黄金比率
複雑化した2026年の決済市場において、最適解を導き出すアプローチは極めて明快です。結論から言えば、1枚の完璧なカードを追い求めるのではなく、役割の異なる2枚の年会費無料カードを連携させることこそが、メインカードおすすめ決定的な理由となります。
【年会費無料でポイントを最大化できる決定的な理由】
年会費という固定コストを完全にゼロに抑えることで、利用頻度が低い特定店舗用のカードであっても損益分岐点を気にする必要がなくなります。その結果、日常の決済動線ごとに最も還元率の高いカードを「つまみ食い」する戦略がノーリスクで実現可能となるからです。
【2026年推奨:黄金の2枚持ちポートフォリオ】
- ベースカード(メイン決済用):リクルートカード(常時1.2%)
公共料金、生命保険料、通信費、病院代、街中の一般加盟店など、特定特化カードの対象にならないすべての決済を集約。年間150万円の決済で1万8,000円相当が確実に蓄積されます。 - 特化型サブカード(日常消耗品用):三井住友カード(NL)
出勤時やランチタイムのコンビニ、カフェ、外食チェーン専用機として携行。スマホのタッチ決済に限定して利用することで、少額決済でありながら7.0%の超高還元率をピンポイントで回収します。
このポートフォリオを構築するだけで、家計全体の平均実質還元率は無理なく1.8%〜2.3%付近まで引き上げられます。複雑なチャージルートの管理も不要で、アプリ通知や明細管理も極めてスマートに完結します。

【プロの結論】行動経済学から見出す失敗しないクレカ選択の判断基準
クレジットカード選択で失敗しないための本質的な知見は、行動経済学の「メンタル・アカウンティング(心の会計)」をいかに制御できるかに集約されます。人間は「ポイントとして得た利益」を本来の労働対価よりも安易に捉え、無計画に浪費してしまう認知の歪みを抱えています。
還元率という数字のゲームに巻き込まれないために、ご自身の消費傾向と照らし合わせて以下の客観的な判断基準を適用してください。
【高還元カードを即座に導入すべき人】
- 毎月の家計支出が明確で、家計簿アプリ等で固定費と変動費を把握できている人
- 通勤路や生活圏にセブン-イレブン、ローソン、対象外食チェーンがあり、頻繁に利用する人
- ポイントの交換先(Ponta、dポイント、Vポイントなど)をすでに確立しており、出口戦略に迷わない人
【高還元カード選びに慎重になるべき人】
- 「ポイントが付くから」という理由で、セール期間中に予定外の買い物をしてしまいがちな人
- 複数の決済アプリやカードの締め日・引き落とし口座を管理するのが苦手で、延滞リスクがある人
- 月間の決済総額が3万円以下であり、ポイント獲得よりも現金管理による支出抑制を優先すべき人
手段であるはずのポイント還元が目的化してしまえば、どれほど数字の高いカードを選んでも家計は破綻します。生活様式を変えずに、日々の出費が自動的にキャッシュバックされる環境を構築することこそが、真のインテリジェンスです。
【ポイント還元率 クレジットカード】に関するよくある質問(FAQ)
Q1:還元率1.0%と0.5%では、年間でどれくらいの差が出ますか?
A1:年間の決済額が100万円の場合、還元率0.5%では5,000円相当、1.0%では10,000円相当となり、年間で5,000円の差が生じます。日常の固定費や生活必需品の支払いを10年単位で集約した場合、その差額は5万円以上にも膨らむため、ベースとなる基本還元率を妥協しないことが重要です。
Q2:ポイント還元率の改悪が続く中、2026年にゴールドカードを作る価値はありますか?
A2:年間利用額が一定以上(例:三井住友カード ゴールド(NL)の年間100万円利用など)に達し、「翌年以降の年会費永年無料」やボーナスポイントの条件を安定して達成できる人であれば極めて高価値です。一方、年間決済額が50万円未満の方にとっては、年会費負担が還元分を相殺してしまうため、年会費無料の一般カードを組み合わせる運用を推奨します。
Q3:還元率を上げるためにSuicaやPayPayへチャージする際、注意すべき罠はありますか?
A3:チャージ利用分がポイント付与対象外または還元率半減(通常1.0%が0.5%にダウンなど)に指定されているカードが急増しています。公式サイトの「ポイント加算対象外加盟店・決済」の一覧を事前に確認し、チャージでも確実に満額付与される券種か見極める必要があります。
まとめ:今後の動向と失敗しないための判断基準
2026年のクレジットカード市場は、かつての派手な還元率競争が沈静化し、企業の収益構造に即した「適正還元と囲い込み」の時代へと完全に舵を切りました。目まぐるしいルール変更に翻弄されないための防衛策は、表面的な宣伝文句を排し、自らのライフスタイルに合致した実質還元率を冷徹に見極めることに尽きます。
維持費のかからない年会費無料カードを主軸に据え、普遍的な固定費決済と高還元な特化決済を賢く使い分ける。この無理のない仕組みづくりこそが、インフレ時代を生き抜くための最強の武器となるはずです。 (出典: ポイント 還元 率 クレジット カード(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
