年末調整の給与所得と収入の違いは?損を防ぐ書き方と2026年計算術
毎年11月を迎えると、全国のオフィスで一斉に配布される年末調整の申告書類。電子化が進んだとはいえ、画面上の入力欄を前に「給与の収入金額」と「給与所得」の欄で手が止まり、どちらに何を書けばよいのか頭を抱える会社員は後を絶ちません。両者の違いを曖昧なまま処理し、数字を転記ミスしてしまうと、本来受けられるはずの税額控除が適用されず、手取り額が数万円単位で目減りする深刻な事態を招きます。
国税庁の統計や税制改正の議論が大きく動いた2026年現在、働き方の多様化や基礎控除をめぐる制度設計の見直しにより、年末調整における所得申告の正確性はこれまで以上にシビアに問われています。本稿では、第一線の税務取材と人事労務現場のリアルな証言をもとに、給与所得と収入の根本的な違いから、書き損じによる損失を防ぐ具体的な計算手順、さらには税制改正の背景までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「給与収入」は額面の総支給額であり、「給与所得」はそこから必要経費に相当する給与所得控除を差し引いた後の金額を指す。
- 要点2:申告書で両者を混同して過大申告すると、配偶者控除や基礎控除の適用枠から外れ、所得税の還付金が大幅に減額されるリスクがある。
- 要点3:もし提出後に誤りに気づいた場合でも、翌年1月の再年調や2月以降の確定申告によって適正な税額を取り戻すリカバリーが可能である。
【疑問を即解決】年末調整の「給与所得」と「収入」の違いと書き間違いで損をする決定的な理由
年末調整の申告書を作成する際、多くの納税者が混乱に陥る最大の原因が「給与所得と収入の違い」を正確に把握できていない点にあります。税務上の定義において、この2つは全く異なる概念です。まず「給与等の収入金額」とは、基本給に加えて各種手当やボーナスなどを含めた、いわゆる「額面の総支給額」(非課税通勤手当などを除く)を指します。いわば、会社から支払われた総額そのものです。
一方で「給与所得」とは、その総支給額から会社員にとっての「みなし経費」である給与所得控除を差し引いた後の金額を意味します。自営業者が売上から仕入れ代金や経費を引いて事業所得を算出するのと同様に、会社員もスーツ代や書籍代などの実費を個別に計上する代わりに、法律で定められた定額の控除が自動的に差し引かれます。すなわち、「給与所得 = 給与等の収入金額 - 給与所得控除額」という明確な計算式が成立します。
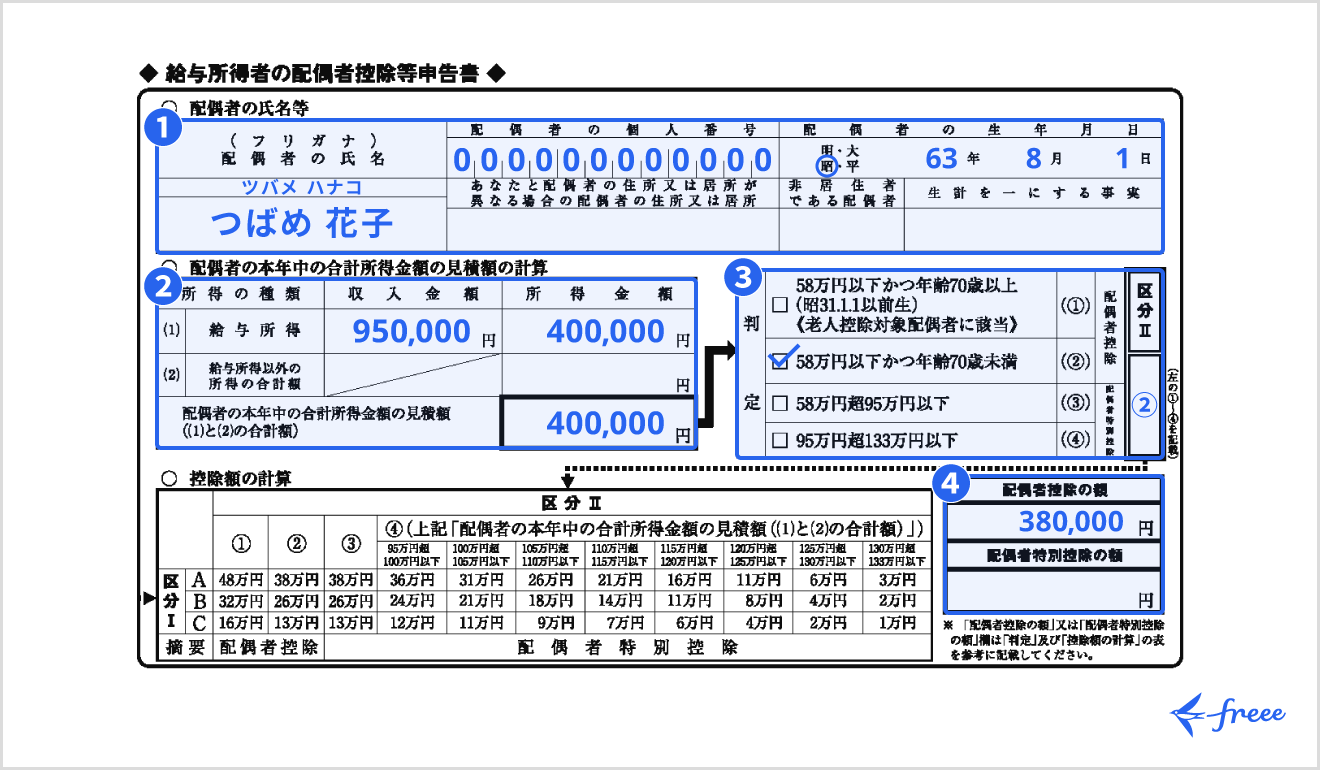
問題は、各種申告書の「所得金額」を書くべき欄に、うっかり「収入金額(額面年収)」をそのまま記入してしまうミスが毎年多発していることです。これを間違えると、税務上は「所得が実際よりもはるかに多い高所得者」として扱われてしまいます。その結果、本来であれば満額適用されるはずの基礎控除が縮小されたり、配偶者控除と配偶者特別控除の対象から完全に弾き出されたりします。手取りを増やすはずの年末調整で、自ら税負担を跳ね上げてしまう決定的な理由がここにあります。
【2026年最新】給与所得控除の計算方法と税制改正の経緯から読み解く基礎控除申告書の書き方
近年の税務実務において、給与所得の正確な算出は一段と重要性を増しています。2026年最新税制改正の経緯を振り返ると、いわゆる「年収の壁」の是正や、インフレ下における中間層への税負担軽減、さらには多様な就労形態に対応するための基礎控除のあり方が激しい国会論戦のテーマとなってきました。働き損を生まない公平な税制構築に向けて見直しが段階的に進む中、納税者自身が自らの所得階層を正しく把握することが強く求められています。
現在適用されている給与所得控除の計算方法は、収入金額のレンジに応じて細かく区分されています。具体的な算出基準は以下の通りです。
・収入金額が162万5,000円以下の場合:一律55万円控除
・収入金額が162万5,000円超〜180万円以下の場合:収入金額 × 40% - 10万円
・収入金額が180万円超〜360万円以下の場合:収入金額 × 30% + 8万円
・収入金額が360万円超〜660万円以下の場合:収入金額 × 20% + 44万円
・収入金額が660万円超〜850万円以下の場合:収入金額 × 10% + 110万円
・収入金額が850万円を超える場合:一律195万円(上限額)
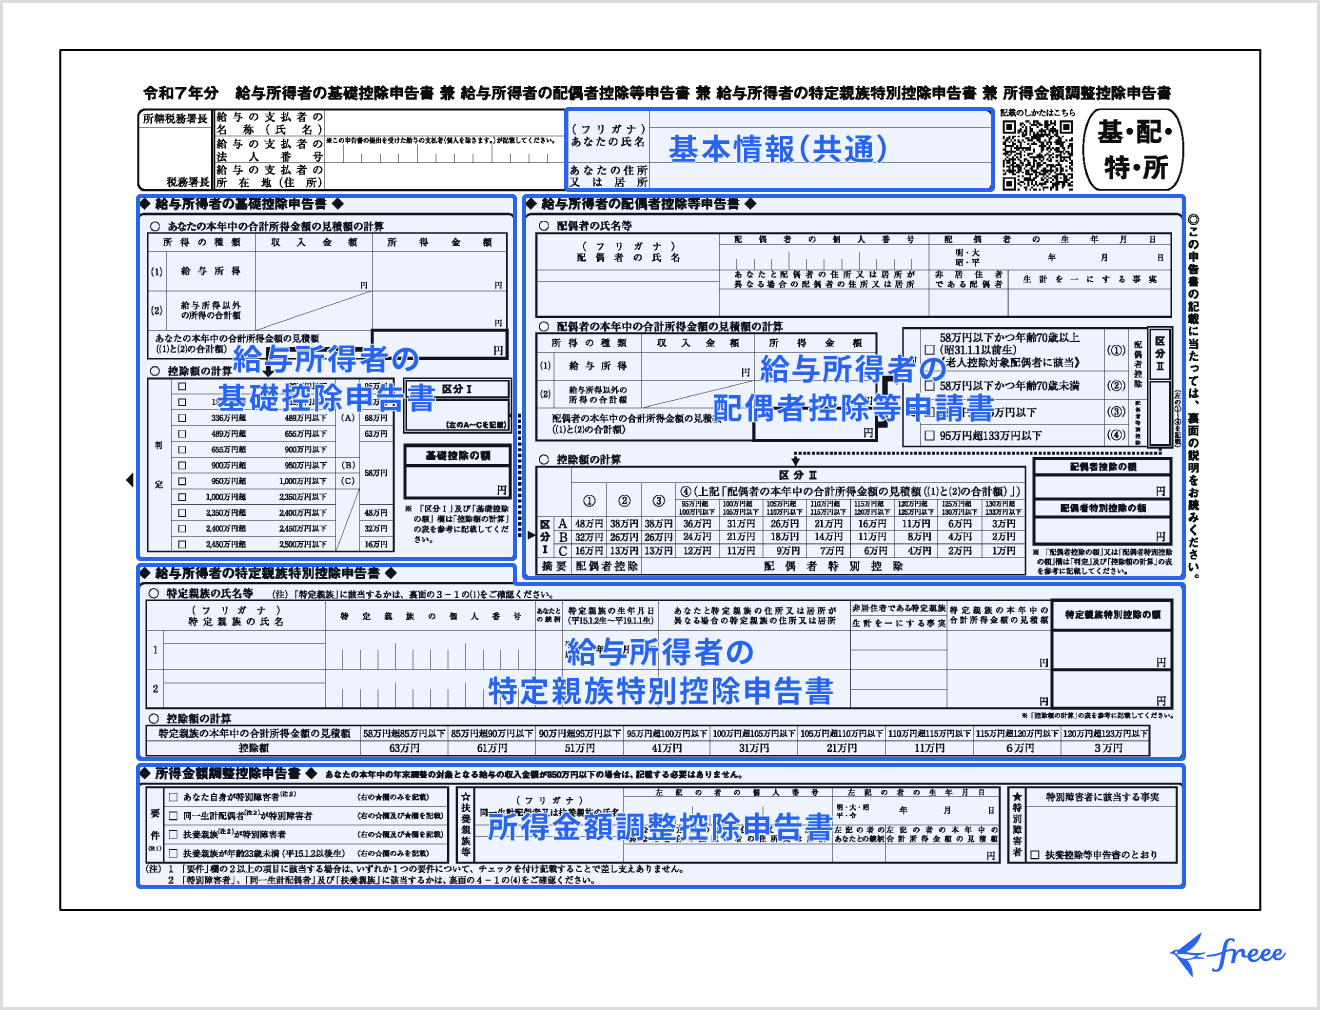
この計算手順を踏まえた上で向かい合うのが、年末調整のメイン書類である「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」(通称・基・配・所申告書)です。基礎控除申告書の書き方における最大の難所は、12月までの見込み年収をもとに、本年中の給与所得の見積額を算出して「控除前合計所得金額」を判定するプロセスにあります。
年収が2,400万円以下であれば満額の基礎控除が受けられますが、配偶者控除の適用判定や配偶者自身の所得判定においては、わずか5万円から10万円の所得見積もりの狂いが控除ランクの降格に直結します。申告書裏面の「給与所得の計算表」に照らし合わせ、電卓を叩いて正確な控除後金額を導き出す作業が不可欠です。
【実態検証】人事担当者の悲鳴と納税者の生の声から浮き彫りになる記入ミスのリアル
年末調整の申告期間中、各企業の人事労務部門には膨大な問い合わせと書類の不備修正が殺到します。都内IT企業で労務統括を務める担当者は、現場の取材に対して次のような苦渋に満ちた証言を寄せています。
「毎年11月下旬になると、提出されたWeb申告画面の差し戻し作業に追われます。圧倒的に多いのが、基礎控除申告書の本人の給与所得欄に、1年間の想定額面年収である『650万円』をそのまま入力してしまうケースです。所得金額調整控除の対象外であるにもかかわらずチェックを入れていたり、逆に要件を満たしているのにスルーしていたりと、確認作業は深夜に及びます」(都内IT企業・労務責任者の談)
特に見落としがちなのが所得金額調整控除です。この制度は、給与等の収入金額が850万円を超える給与所得者で、本人または同一生計配偶者・扶養親族が特別障害者である場合、あるいは23歳未満の扶養親族を有する場合に、最大15万円を給与所得から直接控除できるセーフティネットです。子育て世帯や介護世帯の負担増を防ぐための重要な優遇措置ですが、申告書へのチェックを忘れて控除を逃してしまう納税者が毎年後を絶ちません。
SNSや知恵袋などのコミュニティ上でも、「12月の給料明細を見たら還付金どころか数万円徴収されていた」「妻のパート収入を収入ではなく手取りで計算して過小申告してしまい、会社から呼び出された」といった生々しいトラブルの告白が溢れています。源泉徴収票の見方を正しく理解していなかったばかりに、年をまたいでから追徴課税の通知に青ざめる納税者は決して少なくないのが実情です。
【徹底比較】年収別・控除別の税負担と還付シミュレーション一覧表
年末調整における各種控除の適用判定が、最終的な税額計算にどれほど大きな影響を及ぼすのかを検証するため、主要な年収帯ごとの控除額と税務上の判断基準を一覧表にまとめました。ここでは所得税還付金の計算詳細に関わる基本データを整理しています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給与収入103万円 | 給与所得控除55万円 = 所得48万円(所得税非課税ライン) | パート・アルバイトの扶養枠上限として認知 | 基礎控除48万円との合算で税額ゼロ。超えると課税が発生する境界線。 |
| 給与収入500万円 | 給与所得控除144万円 = 所得356万円 | 民間平均給与前後の一般的な会社員層 | 社会保険料控除等と組み合わせ、数万円規模の還付金が発生しやすい。 |
| 給与収入850万円超 | 給与所得控除上限195万円(固定) | 大企業管理職・専門職クラス | 所得金額調整控除の適用有無で最大15万円の控除差が生じる最重要ゾーン。 |
| 配偶者特別控除(満額) | 配偶者の給与収入150万円以下(所得95万円以下)で38万円控除 | 世帯主の年収制限(所得900万円以下で満額)あり | 103万円を超えても201万円強まで段階的に控除が存続する制度設計。 |
源泉徴収票の見方において最も肝要なのは、「支払金額」が給与等の収入金額であり、「給与所得控除後の金額」が給与所得に該当するという構造です。毎月の給与から概算で天引きされていた源泉徴収税額の年間合計と、年末調整で確定した年税額の差額が、12月または1月の給与に「還付金」として振り込まれる仕組みとなっています。
一般に知られていない盲点とネットの誤解|「103万円の壁」と副業申告の落とし穴
ネット上の情報空間には、年末調整や所得税に関して根拠の薄い誤解が長年放置されています。その最たるものが、「103万円の壁と税金計算」に関する極端な解釈です。SNSなどでは「年収が103万円を1円でも超えたら手取りが大幅に減って大損する」という言説が散見されますが、これは税金の基本構造を見落とした誤りです。
年収103万円を超えて発生する所得税は、103万円を超過した部分に対してのみ最低税率(5%)が課される仕組みです。例えば年収104万円であれば、課税対象は1万円に過ぎず、所得税は年間わずか500円程度にとどまります。手取りの逆転現象が問題となるのは、税金そのものではなく、各企業の社内規定による「配偶者手当」の支給停止基準や、社会保険料が発生する「106万円・130万円の壁」に起因するものです。
もう一つの重大な盲点が、副業がある場合の給与所得申告です。「副業の年間所得が20万円以下なら申告不要」という有名なルールがありますが、これはあくまで所得税の確定申告における例外規定に過ぎません。会社員が年末調整を行えるのは原則として「本業の1社のみ」であり、副業先から受け取る給与(アルバイト等)を本業の年末調整書類に勝手に合算して提出することは禁じられています。
さらに、所得税の確定申告が20万円以下ルールで免除される場合であっても、お住まいの自治体に対する「住民税の申告」は1円の副業所得であっても義務付けられています。年末調整の書類に不正確な数値を記載したり、副業の所得区分を誤解して処理を怠ると、住民税の課税通知書が本業の会社に届いた段階で思わぬ調査を受ける引き金となります。
【年末調整書類の記入例まとめ】年末調整を間違えた場合の修正理由とリカバリー手順
年末調整を完璧に乗り切るためには、提出前の最終確認フローを確立しておく必要があります。ここで年末調整書類の記入例まとめとして、実務上押さえるべきチェックポイントを整理します。
1. 給与所得者の扶養控除等(異動)申告書:本人の氏名・住所・生年月日を正確に記載し、扶養親族の所得見積額が要件を満たしているか確認する。
2. 基礎控除申告書:「収入金額」欄に1年間の総支給見込み額を記入し、裏面の速算表を用いて算出した「所得金額」を隣の欄へ正しく転記する。
3. 配偶者控除等申告書:配偶者の総支給見込み額から給与所得控除(最低55万円)を引き、正しい所得区分で控除額を判定する。
4. 保険料控除申告書:生命保険料控除や地震保険料控除の証明書原本を添付し、旧契約・新契約の区分に従って上限額まで計算する。
万が一、提出後に誤りを発見した場合でも過度に動揺する必要はありません。年末調整間違えた場合の修正理由は、家族の就職・結婚による扶養状況の変動や、保険料控除証明書の遅延提出、あるいは所得の計算ミスなど多岐にわたります。これに対する修正手続きには明確な2つのルートが存在します。
第一のルートは、勤務先の人事・労務担当部署に申請し、翌年1月末までの法定調書作成期限に間に合わせる「再年調(年末調整の再計算)」です。社内手続きで修正が完了するため、納税者本人にとって最も負担が少ない方法です。第二のルートは、再年調の期日を過ぎてしまった場合に、翌年2月16日から3月15日までの間に自身で行う「確定申告」です。源泉徴収票を持参して正しい控除を再申請すれば、数週間後に差額分の所得税が指定口座に還付されます。
【プロの結論】納税リテラシーがもたらす経済的自立と会社員のリスク回避基準
社会構造が激変し、税制の複雑化が進む日本において、年末調整を「単なる職場の提出物」として漫然と受け流す姿勢は、納税者にとって明らかな経済的損失を意味します。自らの給与明細と源泉徴収票を照らし合わせ、収入から所得への変換ロジックを主体的に把握することは、家計防衛の第一歩であり、現代のビジネスパーソンに不可欠なリテラシーです。
【年末調整の申告において慎重な確認が求められる人の条件】
・残業代や歩合給の変動が大きく、12月の着地年収を読みづらい人
・配偶者がパートやアルバイトで年間100万円〜200万円前後の収入を得ている世帯
・年収が850万円を超えており、高校生や大学生などの扶養親族がいる世帯
・株式投資や副業、医療費控除、住宅ローン控除(1年目)など、年末調整外の税務処理を抱えている人
一方で、単一の企業から固定給のみを受け取っており、配偶者や扶養親族の変動もない単身世帯であれば、基礎控除の機械的適用だけで完結するため過度な不安を抱く必要はありません。自身の生活形態がどの税務リスクゾーンに位置しているのかを正しく見極める冷静な視点が求められます。
【年末 調整 給与 所得】に関するよくある質問(FAQ)
Q1:12月の給与やボーナスが確定していないのに、年末調整の「収入金額」をどうやって書けばいいですか?
A1:年末調整書類の提出時点では、12月までの見込み金額を概算で記入すれば問題ありません。直近の給与明細を参考に、1年間の総支給額(額面)を計算して記載してください。会社側は最終的に12月の給与確定データを用いて正確な年税額を再計算するため、多少の見込み誤差があっても最終調整の段階で正しく精算されます。
Q2:配偶者の収入が「手取りで100万円」の場合、所得はどう書けばいいですか?
A2:税金計算の基準となるのは「手取り」ではなく「額面の総支給額」です。例えば手取りが100万円の場合、額面ではおよそ115万〜120万円前後の収入がある可能性があります。必ず配偶者の給与明細を確認し、総支給額から給与所得控除(最低55万円)を引いた金額を「所得」として記載してください。手取り額をそのまま書いてしまうと過小申告になり、後日修正を求められる原因になります。
Q3:年末調整で生命保険料控除の証明書を出し忘れてしまいました。もう控除は受けられませんか?
A3:諦める必要はありません。翌年1月中であれば会社に申し出て再年末調整(再年調)を依頼できる場合があります。もし会社の処理期限を過ぎてしまった場合でも、翌年2月16日から始まる確定申告期間中に、源泉徴収票と保険料控除証明書を添えて確定申告(還付申告)を行えば、本来受けるべき税金の還付を全額受けることができます。
まとめ:今後の動向と失敗しないための判断基準
年末調整における「給与所得」と「給与収入」の混同は、手取り額に直結する見過ごせない税務トラブルの火種です。収入から給与所得控除を差し引いて導き出される所得の概念を正しく理解し、各種申告書に正確な数値を落とし込むことこそが、無用な税負担を回避する最短の防衛策となります。
社会全体の税制見直しやデジタルツールの進化が続く中であっても、申請主義を基本とする日本の税務制度においては、納税者自身による正確な理解と申告がすべての土台となります。書類を作成する際は、額面と所得の違いを電卓で再確認し、もし誤りに気づいた際にも速やかにリカバリー手続きを踏むことで、健全な家計管理と確実な税金還付を実現してください。 (出典: 年末 調整 給与 所得(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
