年末調整済みなのに確定申告?両方やる決定的な理由と2026年の真相
会社員なら毎年秋から冬にかけて提出を求められる年末調整の各種申告書。「会社に出したのだから、税金の手続きはこれで完全に終わり」と思い込んでいないでしょうか。実は、会社で年末調整を滞りなく終えたにもかかわらず、年明けに自ら確定申告を行わなければならない人、あるいは「自ら確定申告を行わなければ数万円から十数万円単位で大損してしまう人」が数多く存在します。
給与からの源泉徴収と年末調整という日本独特の手厚いシステムは、労働者を納税の手間から解放してきた一方で、「自分がいくら税金を払い、どうすれば手元にお金を取り戻せるのか」という当事者意識を覆い隠す要因にもなってきました。2026年の最新税制とデジタル化の波を踏まえ、年末調整と確定申告の決定的な違いから、なぜ「両方やる」必要があるのかという現場の真相まで、徹底的に掘り下げて解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整は「会社が1社分の給与税額を清算する手続き」に過ぎず、医療費控除や初年度の住宅ローン控除、ふるさと納税(ワンストップ未済・6自治体以上)は確定申告でしか還付を受けられない。
- 要点2:副業所得が20万円以下であっても確定申告をしない場合は「住民税の申告」が法的に必須であり、確定申告を行うとワンストップ特例が無効化されるという見落としがちな税務トラップが存在する。
- 要点3:2026年の確定申告はe-Taxとマイナポータル連携の拡充によりスマホで完結可能であり、年末調整を忘れた場合でも5年以内なら還付申告によって払いすぎた税金を取り戻せる。
【確定申告 年末調整 違い】そもそも何が違う?基本構造と税金の決まり方
税務の現場で毎年のように繰り返される相談が、「会社で年末調整をしたのに、確定申告もしなければいけないのか」という疑問です。この混乱を解消するためには、まず確定申告 年末調整 違いを税制の構造から理解する必要があります。
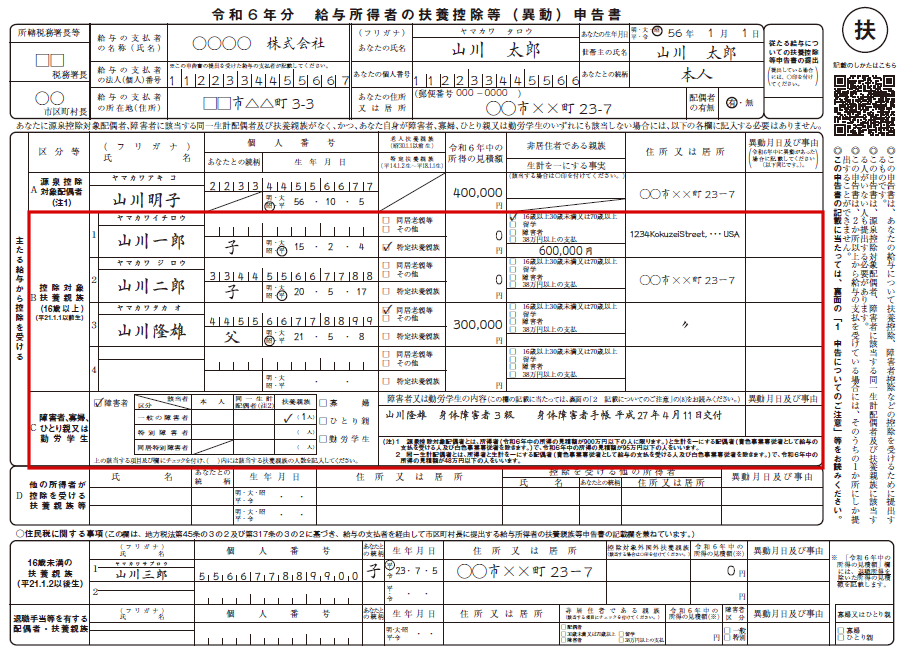
日本の給与所得者は、毎月の給与から所得税が概算で天引き(源泉徴収)されています。しかし、この天引き額はあくまで前年の状況などを基にした「概算」に過ぎません。年の途中で扶養家族が増減したり、生命保険料を支払ったりすることで、本来納めるべき税額との間にズレが生じます。この差額を1年間の最後の給与で再計算し、過不足を調整する社内手続きこそが年末調整です。
対する確定申告とは、すべての所得者(個人事業主、フリーランス、不動産オーナー、そして一定の条件に該当する給与所得者)が、1月1日から12月31日までのすべての所得と控除を計算し、翌年2月から3月にかけて国税庁(税務署)へ直接申告・納税する国家的な税務手続きを指します。
年末調整は「勤務先が把握できる範囲内の情報」だけを処理する代行作業であり、個人のプライベートな支出(年間の医療費、個人的な寄附、他社での副業、住宅購入の初年度情報など)までは会社が関与できません。ここに、年末調整だけでは完結しない人が生まれる根本的な構造差が存在します。

【疑問を解明】年末調整済みなのに確定申告?両方やる理由と見落とせない決定打
「会社に書類を出したのに、なぜ確定申告までしなければならないのか?」
編集部が取材した大手税理士法人の税理士は、この疑問に対して「確定申告 年末調整 両方やる理由は、大きく『法律上の義務』と『自発的な権利行使(税金の奪回)』の2つに分かれる」と証言します。どちらのケースであっても、年末調整を済ませた源泉徴収票を土台にして確定申告を行う流れとなります。
まず、両方やる必要がある「義務」の代表例が次の条件です。
1つ目は、給与年収が2,000万円を超える人です。この層は法律上、会社の年末調整の対象から除外されるため、必ず本人が確定申告を行わなければなりません。2つ目は、給与を2カ所以上から受けているダブルワーカーや、メインの給与以外に副業所得が年20万円を超える会社員です。メインの会社は他社の収入まで合算して年末調整を行えないため、本人が確定申告で合算清算する義務を負います。
一方、知っておかなければ確実に損をするのが「権利行使」としての両方やるケースです。その最たるものが医療費控除 確定申告 やり方を調べて申告する人たちや、住宅ローン控除 初年度 確定申告を迎えた人たちです。
医療費控除は、生計を一にする家族全員の自己負担医療費が年間10万円(総所得金額等が200万円未満の場合はその5%)を超えた場合に適用される所得控除ですが、プライバシー情報の塊である医療費領収書を会社に提出して年末調整で処理することは制度上できません。また、マイホームを購入した初年度の住宅ローン控除も、登記事項証明書や売買契約書などの厳格な審査が必要となるため、税務署への確定申告が必須です(2年目以降は会社の年末調整で処理可能)。
つまり、「会社で基本控除を年末調整してもらい、そのうえで会社では処理できない大型控除を確定申告で上乗せして税金を取り戻す」ことこそが、多くの人が両方行う決定的な理由です。
【2026年最新】確定申告スケジュールと国税庁e-Taxスマホ申請の劇的進化
2026年における税務手続きは、デジタル庁と国税庁が進めてきたDX化施策の定着により、過去数年と比較しても利便性が大幅に向上しています。まずは確定申告 2026年最新 スケジュールを押さえておきましょう。
2026年(令和7年分の所得税および復興特別所得税)の確定申告期間は、2026年2月16日(月)から3月16日(月)までとなっています。ただし、払いすぎた税金を戻してもらう「還付申告」に限っては、法定申告期間の開始を待つ必要はなく、2026年1月5日(月)以降、すでに受付が開始されています。
そして、手続きの中核となるのが国税庁 e-Tax スマホ申請です。2026年の確定申告においては、マイナポータル連携機能が一段と進化を遂げています。スマートフォンのマイナンバーカード読み取り機能を利用することで、以下のデータが一括で自動連携され、申告書への手入力が劇的に削減されます。
・勤務先から国税庁へ提出された「給与所得の源泉徴収票」データ
・公的医療保険の「年間医療費通知情報」(マイナ保険証利用分を含む)
・ふるさと納税の各ポータルサイトが発行する「寄附金控除に関する証明書」
・民間保険会社が発行する「生命保険料控除証明書・地震保険料控除証明書」
・金融機関が発行する「住宅借入金等特別控除証明書」および「年末残高証明書」
国税庁の公式発表データによると、給与所得者のe-Tax利用率は年々上昇を続け、直近の申告実績では所得税申告者全体の7割超がオンライン申告を利用しています。紙の領収書をスクラップブックに貼り付け、税務署の長蛇の列に何時間も並ぶ光景は、もはや過去のものとなりつつあります。
【実態検証】利用者の生の声と現場目線で見えたリアル|副業・パート・ふるさと納税の罠
手続きがデジタルで簡素化された一方で、ネット上のコミュニティ(SNSや知恵袋など)では制度の狭間に落ちて戸惑う生活者の悲鳴が後を絶ちません。現場のリアルな証言と落とし穴を検証します。
「ワンストップを出したから安心」という致命的な錯覚
「ふるさと納税のワンストップ特例申請書を自治体に送ったのに、医療費控除を受けるために確定申告をしたら、ふるさと納税の控除が全額消えていた」
これは税務相談で毎年ワースト上位に入る悲痛な叫びです。ふるさと納税 ワンストップ特例 確定申告の関係性には、冷徹な法規定が存在します。法律上、確定申告書を一度でも提出すると、それ以前に提出したワンストップ特例申請はすべて法的に無効化されます。医療費控除や住宅ローン控除のために確定申告を行う際は、ワンストップ申請済みの自治体分も含めた「すべての寄附金受領証明書」を確定申告書に記載し直さなければ、寄附金控除は1円も適用されません。
「副業20万円以下だから何もしなくていい」というネット都市伝説
知恵袋や副業系インフルエンサーの発信で広く流布しているのが、「副業の利益が20万円以下なら申告不要」という言説です。しかし、この認識は半分正しく、半分は完全な誤りです。
所得税法上、給与所得者が受ける副業 20万円以下 確定申告 年末調整のルールにおいて、確定申告が免除されるのは「国の所得税」の話に限定されます。地方税法には20万円免除の規定が存在しないため、副業の利益が1円でも出ている場合は、お住まいの市区町村役場へ「住民税の申告」を行わなければ脱税(申告漏れ)状態に陥ります。国税庁関係者も「確定申告を行えば住民税データも自治体へ自動転送されるため、20万円以下であっても確定申告をスマホで済ませてしまうほうが手続き上の事故を防げる」と警鐘を鳴らしています。
パート・ダブルワークにおける「扶養控除申告書」の奪い合い
2カ所以上のパートやアルバイトを掛け持ちしているパート ダブルワーク 年末調整 確定申告の現場でもトラブルが頻発しています。「給与所得者の扶養控除等申告書」は、法律上「同時に1つの会社」にしか提出できません。メインの勤務先(甲欄)で年末調整を行い、サブの勤務先(乙欄=高い源泉徴収税率が適用される)では年末調整を受けずに源泉徴収票を受け取り、最終的に本人が確定申告で合算して払いすぎた税金の還付を受けるのが本来の正規ルートです。サブ先でも誤って年末調整の書類を出してしまい、税務署から「重複控除の是正通知」が届いてパニックになるケースが後を絶ちません。
【データ徹底比較】年末調整と確定申告の対象者・期限・還付金の相違点一覧
実務上の違いを明確にするため、年末調整と確定申告の制度設計、対象者、実施時期、還付スケジュールの相違点を比較表にまとめました。
| 項目 | 年末調整 | 確定申告(還付・本申告) | 編集部の見解・実務アドバイス |
|---|---|---|---|
| 手続きの主体・提出先 | 勤務先の会社(事業主) | 納税者本人(所轄税務署長) | 年末調整は会社の代行業務。確定申告は個人の直接申告。 |
| 実施時期・期限 | 毎年11月〜12月頃に社内提出 (翌年1月末が法定期限) | 2026年2月16日〜3月16日 (還付申告は1月5日から受付) | 還付申告なら2月の混雑期を待たずに1月中から早期申請が可能。 |
| 主な対象控除 | 配偶者控除、扶養控除、基礎控除、生命保険料・地震保険料控除、住宅ローン(2年目以降) | 医療費控除、寄附金控除(ふるさと納税等)、住宅ローン(初年度)、雑損控除、その他すべて | 医療費と初年度住宅ローンは年末調整での適用が法律上不可能。 |
| 還付金の入金時期 | 12月または翌年1月の給与支給日 (給与明細に合算振込) | 申告後およそ2〜3週間(e-Tax利用) 紙の書面申告は約1〜2カ月 | 「年末調整 還付金 いつ戻る」への答えは12月給与が約8割。e-Taxなら還付金処理も極めて迅速。 |
| 未手続き時のペナルティ | 控除が適用されず追徴課税 (後からの確定申告で挽回可) | 納付義務違反:無申告加算税(最大30%)+延滞税(年利換算) | 「申告義務がある人」の放置は重大な脱税リスク。還付なら単なる自己の金銭的損失。 |

一般に知られていない盲点とネットの誤解|「確定申告しないデメリット」の真相
「会社員だから、確定申告なんて関係ない」「面倒だから少しくらい税金を取られても放置でいい」と考える人が見落としている確定申告 しないデメリット 真相は、単に「還付金をもらい損ねる」という金銭的損失だけにとどまりません。
住民税と社会保険料の跳ね上がり
確定申告で所得控除(医療費控除や生命保険料控除の追加など)を申請すると、国税である所得税が還付されるだけでなく、申告データが連携されて「翌年度の住民税」が減額されます。住民税の決定額は、認可保育園の保育料、公営住宅の家賃、介護保険料、さらには高校授業料実質無償化などの判定基準(所得割額)に直結しています。確定申告を怠って所得が高く判定された結果、行政サービスの利用料で年間数十万円単位の負担増を招く事例は枚挙にいとまがありません。
申告義務を放置した場合の行政処分
副業所得が20万円を超えている、あるいは2カ所以上の給与で一定の要件に該当するにもかかわらず、「バレないだろう」と確定申告を放置した場合のリスクは年々跳ね上がっています。国税庁は近年、キャッシュレス決済事業者やプラットフォーム事業者に対する情報照会権限を強化しており、無申告者に対する税務調査を厳格化させています。
法定申告期限を過ぎてから税務署の指摘を受けて申告した場合、本来納めるべき税額に加えて最大30%の無申告加算税が課されるほか、法定納期限の翌日から納付日までの日数に応じた延滞税が利息のように加算されます。悪質とみなされた場合には重加算税(最高40〜50%)が適用されることもあり、「知らなかった」では済まされない事態に発展します。
「年末調整を忘れた」場合のリカバリー救済策
もし保険料控除証明書のハガキが見当たらず、社内の年末調整期限に間に合わなかった場合はどうすればよいのでしょうか。年末調整 忘れた 確定申告のルートを使えば、まったく心配はいりません。年末調整で出しそびれた控除は、年明けに会社から発行される源泉徴収票を手元に用意し、確定申告(還付申告)を行うことで完全にリカバリーできます。さらに、還付申告は「対象年の翌年1月1日から5年間」遡って提出することが法律で認められています。過去数年間にわたって医療費控除や保険料控除を申請し忘れていた場合でも、今からでも税金を取り戻すことが可能です。
【プロの結論】「サイレント納税者」を脱却する判断基準と賢い選択
日本の給与所得者制度は、諸外国から「驚異的な徴税効率」と評価される一方で、深刻な社会的弊害をも生み出してきました。戦時体制下の1940年税制改革を源流とする源泉徴収制度は、労働者自身に納税の痛みを意識させず、国家が自動的かつ確実に税を吸い上げる仕組みとして完成されたものです。その結果、多くの給与所得者が「税金の計算は会社がやってくれるもの」と依存し、自らの権利である控除制度を活用しない「サイレント納税者」へと固定化されてきました。
自立した生活者として家計を守るためには、制度の枠組みを正しく見極め、行動を選択する判断基準が不可欠です。
【確定申告を必ず行うべき人・やる価値が極めて高い人】
・年間の自己負担医療費(通院交通費や市販の対象医薬品を含む)が家族合算で10万円を超えた世帯
・2025年中に住宅ローンを組んでマイホームに入居した人(初年度)
・ふるさと納税で6自治体以上に寄附した人、またはワンストップ特例申請書を期日(1月10日)までに出し忘れた人
・ふるさと納税でワンストップ申請を出したが、医療費控除などの確定申告を行う予定がある人
・年途中で退職し、その後再就職せずに年末調整を受けないまま年を越した人(高い確率で税金が戻る)
・メインの給与以外に副業所得(利益)が年間20万円を超えている人
・2カ所以上から給与を受け取っており、サブ勤務先の年収が20万円を超えるダブルワーカー
【年末調整だけで完結し、確定申告が不要な人】
・1カ所の勤務先からのみ給与を受け取っており、社内の年末調整ですべての控除書類を漏れなく提出した人
・副業収入が一切なく、医療費も年間10万円を大きく下回る人
・ふるさと納税を5自治体以内で抑え、すべてのワンストップ特例申請を不備なく完了させた人
税務手続きを「面倒な事務作業」と捉えるか、「正当なキャッシュバックの機会」と捉えるかで、生涯の手取り額には数百万円の格差が生じます。スマホ1台で手軽に申告できるインフラが整った2026年だからこそ、受け身の姿勢を捨てて能動的に税を取り戻すリテラシーが求められています。
【確定 申告 年末 調整】に関するよくある質問(FAQ)
Q1:年末調整で戻ってきた還付金は、具体的にいつ、どうやって振り込まれますか?
A1:年末調整による還付金は、多くの企業において「12月の給与支給日」(一部企業では翌年1月の給与支給日)に、毎月の給与と一緒に指定口座へ振り込まれます。給与明細の「年末調整還付額」や「所得税」のマイナス表示欄で確認できます。税務署から直接口座へ振り込まれるわけではありません。
Q2:確定申告をスマホで行った場合、還付金はいつ頃戻ってきますか?
A2:国税庁のe-Tax(スマホ申告)を利用して還付申告を行った場合、申告書の送信完了からおよそ2週間から3週間程度で指定した本人名義の銀行口座へ振り込まれます。1月中の早期に提出した場合はさらに早く処理されるケースもあります。なお、紙の申告書を税務署に郵送・持参した場合は、確認作業に約1カ月から1カ月半ほどかかります。
Q3:副業の収入が年間15万円でした。「20万円以下」なので確定申告も住民税も本当に何もしなくて大丈夫ですか?
A3:所得税の確定申告は不要ですが、お住まいの市区町村役場への「住民税申告」は必須です。20万円以下申告不要ルールは国の所得税に限られた特例であり、地方税法には適用されません。住民税の申告書を役場へ提出するか、あるいは所得税の確定申告(e-Tax)を行えば住民税データも自動で自治体に回るため、最初から確定申告をスマホで行ってしまうほうが安全かつ合理的です。
Q4:年末調整で生命保険料控除のハガキを出し忘れました。もう今年分の還付は諦めるしかありませんか?
A4:諦める必要は一切ありません。年明けに会社から交付される「源泉徴収票」と、手元にある「保険料控除証明書」を用意し、2026年の確定申告期間(還付申告なら1月5日以降いつでも可)に税務署へ申告してください。控除し忘れた分が再計算され、払いすぎた所得税があなたの口座に全額還付されます。還付申告は過去5年間遡って手続きが可能です。
まとめ:2026年の税務リテラシーを高めて確実に還付を勝ち取るために
年末調整と確定申告は、対立する二者択一の手続きではありません。会社がベースとなる1年間の給与税額を整え、そこに収まりきらない個人の正当な権利を確定申告で積み上げるという、強固なリレー関係にあります。
マイナポータル連携とスマホe-Taxが完成形に近づいた2026年、確定申告はもはや一部の事業者や富裕層だけのものではありません。会社任せの受け身な姿勢から脱却し、自分自身の控除枠と所得を能動的に把握すること。それこそが、複雑化する社会の中で大切な生活資金を守り抜く最大の防衛策となります。まずは手元の源泉徴収票と医療費通知を確認し、取り戻せる権利がないかをチェックすることから始めてみてください。 (出典: 確定 申告 年末 調整(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
