収入印紙とは?最大3倍の過怠税の真相と金額基準・電子化の裏ワザ
ビジネスの現場や不動産取引、日常の高額な買い物で目にする小さな切手のような紙片「収入印紙」。契約書や領収書を取り交わす際、当たり前のように貼付して押印しているものの、「なぜ紙に貼るだけで国に税金を納めたことになるのか」「もし貼り忘れたら現場はどうなるのか」という本質的な仕組みを正しく説明できるビジネスパーソンは決して多くありません。
2026年現在、業務のペーパーレス化やデジタル契約が社会全体に定着しつつある一方で、不動産売買や紙ベースの商慣習が残る業界では、依然として印紙税法に基づいた厳格な運用が求められています。知らずに放置していると本来の税額に加えて重いペナルティが課されるリスクも潜んでおり、曖昧な知識のまま処理を続けるのは極めて危険です。本稿では、収入印紙の基本的な役割から過怠税のペナルティ、金額の判定基準、そして合法的に印紙代をゼロにする最新の防衛策まで、現場目線で徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:収入印紙は「印紙税」を国に納付するための証票であり、貼り忘れると本来の税額に加え最大3倍(合計300%)の「過怠税」が課される。
- 要点2:領収書は「税抜5万円以上」から課税対象となり、コンビニでは原則200円券のみ・現金決済のみという購入時の制約が存在する。
- 要点3:電子契約(PDFやクラウドサイン等)は印紙税法上の「課税文書の作成」に該当しないため完全非課税であり、コスト削減の切り札となっている。
【なぜ必要?】収入印紙の正体と「貼らないと3倍の過怠税」という噂の真相
収入印紙とは、国庫収入となる租税(印紙税)や行政機関への手数料を納付したことを証明するために、政府(財務省)が発行している証票です。郵便切手と形状が酷似していますが、切手が郵便サービスの利用料を前払いするものであるのに対し、収入印紙は国家に対する公的な納税行為そのものを指します。
なぜ契約書や領収書に税金がかかるのでしょうか。その法的な建前は「軽負担の原則」と「担税力」にあります。印紙税法が制定された背景には、多額の金銭が動く契約や取引を交わして法的保護を受ける者は、それだけ経済的な余力(担税力)があると考えられ、取引の証拠となる文書の作成に対して薄く広く課税するという論理が存在します。
ビジネス現場でまことしやかに囁かれる「収入印紙を貼らないと3倍の税金を取られる」という噂は、単なる都市伝説ではなく、印紙税法第20条に明記された厳格な法的制約です。
万が一、課税文書に収入印紙を貼り忘れた場合、税務調査などでその事実を指摘されると、本来納付すべき印紙税の額に加えて、その2倍に相当する過怠税が徴収されます。つまり、「本来の税額 + ペナルティ2倍 = 合計3倍(300%)」を国庫に納めなければなりません。さらに恐ろしいのは、この過怠税は法人税法や所得税法において「損金(経費)」として算入することが一切認められない点です。企業の純利益から直接持ち出しとなるため、財務面への打撃は計り知れません。
ただし、税務署からの調査通知を受ける前に、作成者自らが「貼り忘れていました」と自主的に不納付を申し出た場合は、過怠税の加算割合が軽減され、本来の印紙税額の1.1倍(10%の加算)で済みます。もし社内の過去文書で貼り忘れを発覚した場合は、隠蔽を図るのではなく、速やかに自主申告を行うのが法務・経理の実務における鉄則です。
【一覧表で比較】収入印紙の金額一覧と契約書・領収書の課税判断基準
印紙税法では、課税対象となる文書を「第1号文書」から「第20号文書」までの20種類に細かく分類しています。実務で頻繁に登場するのは、不動産売買や金銭消費貸借に関する「第1号文書」、業務委託や工事請負に関する「第2号文書」、そして領収書や受取書に該当する「第17号文書」です。
それぞれの文書がどの金額区分に該当し、いくらの印紙を貼る必要があるのか、実務で頻出する代表的なパターンを下表にまとめました。
| 課税文書の種類 | 記載金額・判定条件 | 印紙税額(収入印紙の金額) | 実務上の重要ポイント・注意点 |
|---|---|---|---|
| 第17号文書(売上代金の受取書・領収書) | 5万円未満 | 非課税(0円) | 消費税額が明記されている場合は「税抜価格」で5万円未満か判定可能。 |
| 第17号文書(売上代金の受取書・領収書) | 5万円以上 〜 100万円以下 | 200円 | 日常実務で最も多く流通する区分。レシート合算時の記載にも注意。 |
| 第17号文書(売上代金の受取書・領収書) | 100万円超 〜 200万円以下 | 400円 | 高額領収書は金額段階に応じて最大20万円まで税額が上昇する。 |
| 第2号文書(請負に関する契約書) | 1万円以上 〜 100万円以下 | 200円 | 業務委託契約書が「請負(成果物完成)」か「委任」かで課税区分が激変する。 |
| 第2号文書(請負に関する契約書) | 100万円超 〜 200万円以下 | 400円(500万円以下は1,000円) | 建設工事等の請負契約書には租税特別措置法による軽減税率措置あり。 |
| 第7号文書(継続的取引の基本となる契約書) | 契約期間が3ヶ月超、または更新の定めあり | 一律 4,000円 | 取引基本契約書などが該当。契約金額の記載がなくても一律で4,000円が発生。 |
実務で頻繁に争点となるのが「契約書の印紙代はどちらが負担すべきか」という問題です。印紙税法第3条では「課税文書の作成者が連帯して納付する」と規定されています。したがって、甲と乙が2通作成して各自1通を保管する場合、民法上の通例としては「双方がそれぞれ手元に残す原本の印紙代を各自折半して負担する」のが一般的です。ただし、契約自由の原則により、取引上の力関係や合意に基づいて一方の当事者が全額を負担しても法的な問題はありません。
【購入実務の落とし穴】収入印紙はどこで買えるか?コンビニ購入の盲点と証紙との違い
「至急、契約書に印紙を貼らなければならない」という切迫した状況において、どこで購入できるかを把握しておくことは業務の生命線です。収入印紙の主な購入場所には、郵便局、法務局(登記所内の売り場)、コンビニエンスストア、たばこ屋などの郵便切手類販売所があります。
最も手軽に思えるコンビニエンスストアですが、ここには現場担当者が必ず知っておくべき深刻な購入時の盲点が2点存在します。
第1に、コンビニで常備されているのは「200円券」のみという店舗が圧倒的多数である点です。領収書の発行で最も需要が高いのが200円券であるため、4,000円券や1万円券といった高額な印紙をレジで求めても在庫を置いていないケースがほとんどです。高額な契約書を交わす当日にコンビニを駆け回っても手に入らず、取引先を待たせる事態に陥るトラブルが後を絶ちません。200円以外の金種を揃えるには、平日の日中に郵便局の窓口や法務局へ向かうのが確実です。
第2に、支払い方法が原則として「現金のみ」に制限されている点です。収入印紙は金券類(租税の納付証票)に該当するため、クレジットカードや一般的なコード決済、交通系ICカードでの支払いはシステム上遮断されています(一部チェーンの特定独自電子マネー等の例外を除く)。現金の持ち合わせがないままレジに並んでも購入できないため注意が必要です。
さらに、初心者が極めて混同しやすいのが「収入印紙」と「収入証紙(しゅうにゅうしょうし)」の決定的な違いです。
収入印紙が「国」に納める租税・手数料(国税、登記手数料、パスポート発給手数料の国納付分など)であるのに対し、収入証紙は「地方自治体(都道府県)」に納める各種手数料(運転免許証の更新手数料や公立学校の受験料など)を支払うためのものです。契約書に誤って都道府県の収入証紙を貼っても印紙税を納付したことにはならず、過怠税のリスクを回避できません。なお、近年は行政手続きのデジタル化や指定納付受託者制度の導入に伴い、多くの都道府県で収入証紙を廃止し、キャッシュレス決済へ移行する動きが急速に進んでいます。

【現場のトラブル防止】収入印紙の正しい貼り方と消印・失敗時の還付手続き方法
手に入れた収入印紙を書類に貼り付ければ安心かというと、そうではありません。実務で最も見落とされがちなのが「消印(けしいん)」の法的なルールです。
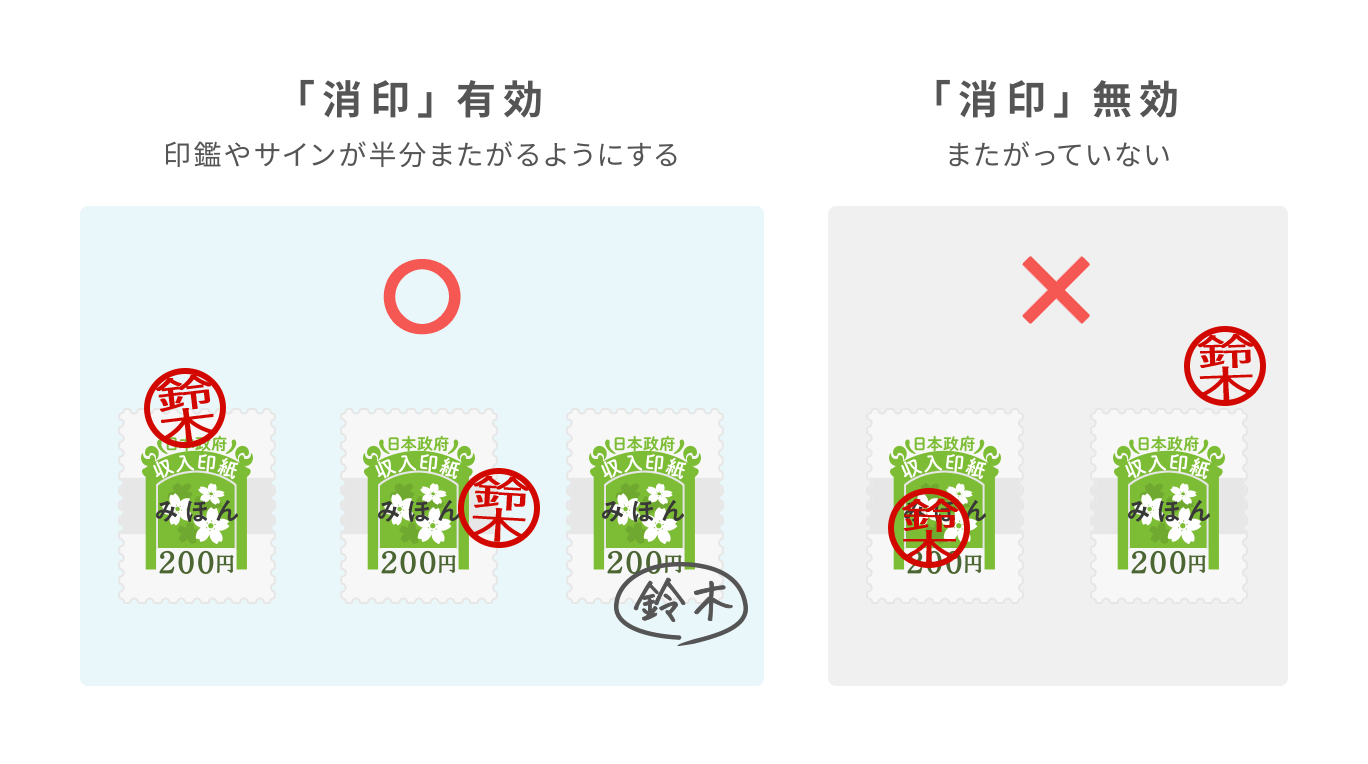
印紙税法第8条第2項では、印紙を貼った文書の作成者は、印紙と文書の彩紋(模様)の両方にまたがって明確に消印をしなければならないと定めています。これは印紙が剥がされて再利用されるのを防ぐための措置です。もし印紙を貼っていても消印を忘れていた場合、消印されていない印紙の額面金額と同額の過怠税が課される規定になっています。
消印を押す際の具体的な基準は以下の通りです。
- 認められる消印:契約書で使用した実印・角印だけでなく、担当者の認印、シャチハタ等の浸透印、さらには担当者の自筆署名(ボールペン等で氏名を記載)でも有効。
- 認められない消印:単なる「/(斜線)」や「×印」、二重線を引いただけのもの、鉛筆など消せる筆記具での署名は消印として法的に認められない。
もし誤った金額の印紙を貼ってしまったり、書類の書き損じで印紙が無駄になったりした場合は、「収入印紙の還付手続き方法」を正しく踏む必要があります。ここで注意すべきは、郵便局の窓口では現金の払い戻しは一切行っていないという点です。郵便局で行えるのは、未使用または白紙の文書に貼られた印紙を、1枚につき所定の手数料(5円)を支払って「別の新しい印紙や郵便切手に交換すること」だけです。
現金を銀行振込で取り戻したい場合は、管轄の税務署に対して「印紙税過誤納確認申請書」を作成し、誤って貼付した書類の原本を添えて提出しなければなりません。税務署側の確認審査を経て、指定口座に還付金が振り込まれるまでに約1ヶ月前後の日数を要します。
また、経理担当者を悩ませる「仕訳と勘定科目」の実務も整理しておきましょう。収入印紙を購入した際、実務上は「租税公課」の勘定科目で処理するのが標準的です。ただし、期末時点で未使用の印紙が大量に残っている場合は、費用から資産勘定である「貯蔵品」へ振り替える決算整理仕訳が求められます。さらに消費税の取り扱いとして、郵便局やコンビニなどの正規販売所で購入した場合は非課税取引となりますが、金券ショップなどでディスカウント購入した場合は「課税仕入れ」として処理するという特異な税務ルールが存在することも頭に入れておくべきです。
【実態検証】利用者の生の声と現場目線で見えたリアル
インターネット上の掲示板やSNS、税務相談の現場では、印紙税を巡る生々しい混乱の声が日常的に飛び交っています。机上の空論ではない、現場の実態データを検証すると、多くの企業が抱える構造的な苦悩が浮き彫りになります。
「数千万円規模の請負契約書を交わす際、相手方から『印紙代が高すぎるから1通だけ作って弊社が保管し、御社にはカラーコピーを渡す』と提案された。これに応じるのは法的に問題ないのか」(中堅建設業・法務担当者の声)
この事例は実務で非常に多く見られるコスト削減策です。結論から言えば、契約書の原本を1通のみ作成して一方に印紙を貼り、もう一方は単なる「写し(コピー)」として保管する場合、そのコピー自体に双方の直筆署名や押印がなければ課税文書とはみなされず、印紙代を1通分浮かせることができます。しかし、コピー側に「原本と相違ないことを証明する」といった文言を書き込み、改めて当事者が押印してしまうと、そのコピー自体が新たな課税文書(契約の成立を証明する文書)と判断され、印紙税の課税対象に跳ね返ってしまうという罠が存在します。
また、経理の現場で頻発しているのが「PDFを紙で印刷して押印した途端に課税される」という悲鳴です。
「先方からメールで送られてきた契約書PDFを、社内決裁のために紙にプリントアウトし、そこに双方が押印して郵送で交わしてしまった。電子契約のつもりだったのに税務調査で印紙の貼り忘れを指摘された」(ITベンチャー・経理担当者の声)
後述するように、電子データそのもののやり取りであれば非課税ですが、一度紙に出力して署名・押印を行えば、それは紛れもない「紙の課税文書の作成」となります。デジタルとアナログが混在する過渡期の現場において、形式的なオペレーションのミスから過怠税のリスクを抱え込むケースが後を絶ちません。
一般に知られていない盲点とネットの誤解
印紙税の世界には、長年信じ込まれているものの、税法上は真っ赤な嘘である「ネットの誤解」が数多く存在します。企業のコンプライアンスを守るために、代表的な3つの誤解を正しく解き明かします。
誤解1:「収入印紙を貼っていない契約書は、法律上無効になる」という嘘
これは最も流布している誤謬です。結論として、印紙が貼られていなかろうが、消印がなかろうが、民法上の契約の成立と法的効力には一切影響しません。契約は当事者間の意思表示の合致によって成立するものであり、印紙税法上の納税義務違反と契約の民事的な有効性は完全に切り離されています。印紙がなくても裁判で証拠として認められますが、当然ながら税務上のペナルティ(過怠税)は別途追及されます。
誤解2:「領収書の金額が5万円以上なら、どんな決済でも印紙が必要」という思い込み
実は、現金ではなく「クレジットカード決済」で支払われた領収書については、金額が100万円であっても印紙を貼る必要はありません。印紙税法において、売上代金の受取書とは「金銭または有価証券の受領」を証明する文書と定義されています。クレジットカード決済は信販会社を通じた信用取引(後払い)であり、現場で直接金銭のやり取りが発生していないためです。ただし、決定的な条件として、領収書内に「クレジットカード利用」と明確に記載されている必要があります。この記載がない領収書は、外形上「現金を直接受け取った」とみなされ、5万円を超えれば印紙税の課税対象となってしまいます。
誤解3:「消費税込みで50,500円だから印紙が必要」という勘違い
領収書の非課税枠「5万円未満」の判定において、消費税の記載方法は極めて重要です。「税込50,500円」としか書かれていない場合は5万円以上と判定され200円の印紙が必要ですが、「税抜価格45,909円、消費税額4,591円、合計50,500円」のように消費税額が区分記載されているか、税込価格とともに税抜価格が明記されている場合は、税抜価格(45,909円)で課税判定を行います。つまり、記載方法ひとつで印紙税が完全に免除されるのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
印紙税の実務管理において、従来の「紙と印紙」による運用を維持すべきか、それとも即座にデジタル化へ舵を切るべきか、企業ごとの判断基準を整理しました。
- 紙の運用を継続してもリスクが低い取引: 取引先が地方自治体や高齢層中心でデジタル化の合意が取れない場合、あるいは年間の課税文書発行数が数件程度で、印紙代の総額が年間数千円程度にとどまる零細取引。システム導入の固定費の方が高くつくケースです。
- 今すぐ完全電子化に移行しなければ損失を垂れ流す取引: 月間に数十件以上の業務委託契約や売買契約を結ぶ企業、工事請負契約など1回あたりの印紙代が数千円〜数万円に達する事業者、そして領収書を大量発行する店舗・EC事業者。印紙代の実費だけでなく、印紙の購入・管理・貼付・消印・郵送にかかる膨大な間接人件費を考慮すれば、紙に依存する合理性はもはや皆無です。
【2026年最新動向】電子契約による印紙税非課税の理由と税法改正の議論
近年のビジネス界において最大のゲームチェンジとなったのが、クラウドサインや電子署名を用いた「電子契約」の普及です。電子契約を締結した場合、どれほど高額な契約金額であっても印紙税は「1円もかからない(完全非課税)」となります。
なぜ電子契約なら非課税になるのでしょうか。その理由は、印紙税法が制定された時代背景にあります。印紙税法第2条において、課税のトリガーは「課税文書を作成したこと」と定められています。そして、当時の法律上の解釈および国税庁の見解(参議院答弁書など)において、「文書の作成」とは目的物たる紙の用紙に文字や記号を物理的に記載し、相手方に交付することを指すと定義されました。
サーバー上に保存された電磁的記録(PDF等の電子データ)や電子メールでの送付は、物理的な「紙の文書」を作成したことにならないため、現行の印紙税法の課税要件を満たさないのです。これは違法な脱税ではなく、法解釈に基づく完全な合法スキームです。
しかし、2026年現在、この構造に対して税制調査会や関係省庁から問題提起がなされています。紙で契約書を作ると数万円の税金を取られるのに、同じ法的効力を持つデータをサーバー間で送受信するだけで無税になるという現状は、「税負担の公平性(水平的公平)」を著しく損なっているという議論です。
税制調査会の最新の議論動向では、将来的な印紙税法自体の廃止を含めた抜本的見直しの声が上がる一方で、「電子文書に対してもデジタル印紙税のような新たな課税枠組みを設けるべきではないか」という議論が水面下で続けられています。しかし、デジタル庁が推進するペーパーレス化や社会のDX(デジタルトランスフォーメーション)に逆行する課税強化には経済界からの猛反発があり、現時点では「電磁的記録は非課税」という原則が維持されています。この過渡期において、いかに早く電子契約へのシフトを完了させるかが、企業のコスト競争力を分ける決定的な要素となっています。
【収入印紙とは】に関するよくある質問(FAQ)
Q1:契約書に収入印紙を貼り忘れた場合、契約そのものが法律上無効になってしまいますか?
A1:いいえ、契約自体が無効になることは絶対にありません。契約の有効性は民法に基づいて判断されるため、当事者の合意があれば印紙が貼られていなくても法的に完全に有効です。ただし、税務上の問題として印紙税法違反となり、本来の税額に加えて最大3倍の過怠税が課されるリスクが生じます。
Q2:5万円ちょうどの領収書を受け取りましたが、収入印紙が貼られていませんでした。問題ないでしょうか?
A2:受取金額が「税抜5万円以上」から課税対象となるため、税抜50,000円ちょうどの場合は200円の収入印紙が必要です。ただし、税込50,000円であり、内訳として「税抜45,455円、消費税4,545円」と明記されている場合は、税抜金額が5万円未満となるため印紙を貼る必要はありません。記載方法を確認してください。
Q3:間違えて多く購入してしまった収入印紙を、郵便局で現金に払い戻すことは可能ですか?
A3:郵便局の窓口では、現金の払い戻し(換金)は一切受け付けていません。郵便局で可能なのは、所定の手数料(印紙1枚につき5円)を支払って、他の額面の収入印紙や郵便切手と「交換」することのみです。書類に誤って貼り付けてしまった印紙を現金で還付してもらいたい場合は、管轄の税務署へ「印紙税過誤納確認申請書」を提出する必要があります。
Q4:電子契約サービスで締結したPDFファイルを、社内保管のために紙に印刷した場合、印紙税は発生しますか?
A4:すでに電子上で合意・成立している契約の控えとして、単に確認や社内保管の目的でプリンターから出力しただけであれば、課税文書の作成には当たらず印紙税はかかりません。ただし、その印刷した紙に対して改めて当事者が手書きで署名したり押印を交わしたりした場合は、新たな原本とみなされて課税対象となるため注意してください。
まとめ:今後の動向と失敗しないための判断基準
収入印紙は、単なる事務手続きの紙片ではなく、国家の税制と民事取引が交錯する重要な法的証票です。貼り忘れによる「最大3倍の過怠税」という重いペナルティや、消印の不備による追徴リスクを甘く見ていると、思わぬところで企業の社会的信用と利益を毀損することになります。
実務においては、「5万円以上(税抜)の領収書ルール」「コンビニでの金種制限」「消印の正しい方法」といった基礎知識を確実に網羅した上で、可能な限り速やかに電子契約への移行を推進することが最大の自衛策となります。紙の契約書に印紙を貼り続けるコストとリスクを冷静に再点検し、法令遵守と業務効率化を両立させた強固なバックオフィス体制を構築してください。 (出典: 収入 印紙 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
