費用対効果とは?ROI・コスパとの違いと失敗しない計算式を徹底解剖
企画書の作成や事業投資、あるいは日々の業務ツールの導入において、必ずといっていいほど突きつけられるのが「費用対効果はどうなっているのか」という問いです。しかし、会議室で飛び交うこの言葉の定義を、組織内で厳密に共有できているケースは決して多くありません。単なる「コスト削減」と同義で使われていたり、広告指標の数字合わせに終始していたりと、本来の意味を見失ったまま判断を下し、思わぬ損失を被る企業が後を絶たないのが実情です。
ビジネスの意思決定スピードが加速する現在、限られた資本や人材リソースをどこへ配分すべきかという見極めは、企業の命運だけでなくビジネスパーソン個人のキャリアをも左右します。本稿では、類似用語であるROIやコスパとの決定的な違い、計算の落とし穴、そして現場で劇的な成果を生み出すための本質的な評価基準を、徹底的な現場取材と最新データを交えて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:費用対効果は「投じた費用に対して得られた価値全般」を指し、利益率に特化した財務指標「ROI」や消費者感覚の「コスパ」とは評価の軸が根本から異なる。
- 要点2:計算の現場では「目に見える直接費用」ばかりに目を奪われ、人件費や時間、機会損失といった「見えないコスト」の計上漏れによる誤認が多発している。
- 要点3:投資対効果の最大化には、単なる支出カットではなく、売上成長・業務の付加価値向上と組み合わせた総合的な「費用対便益分析」が不可欠である。
【本質理解】費用対効果とは何を指すのか?ROIやコスパとの決定的な違い
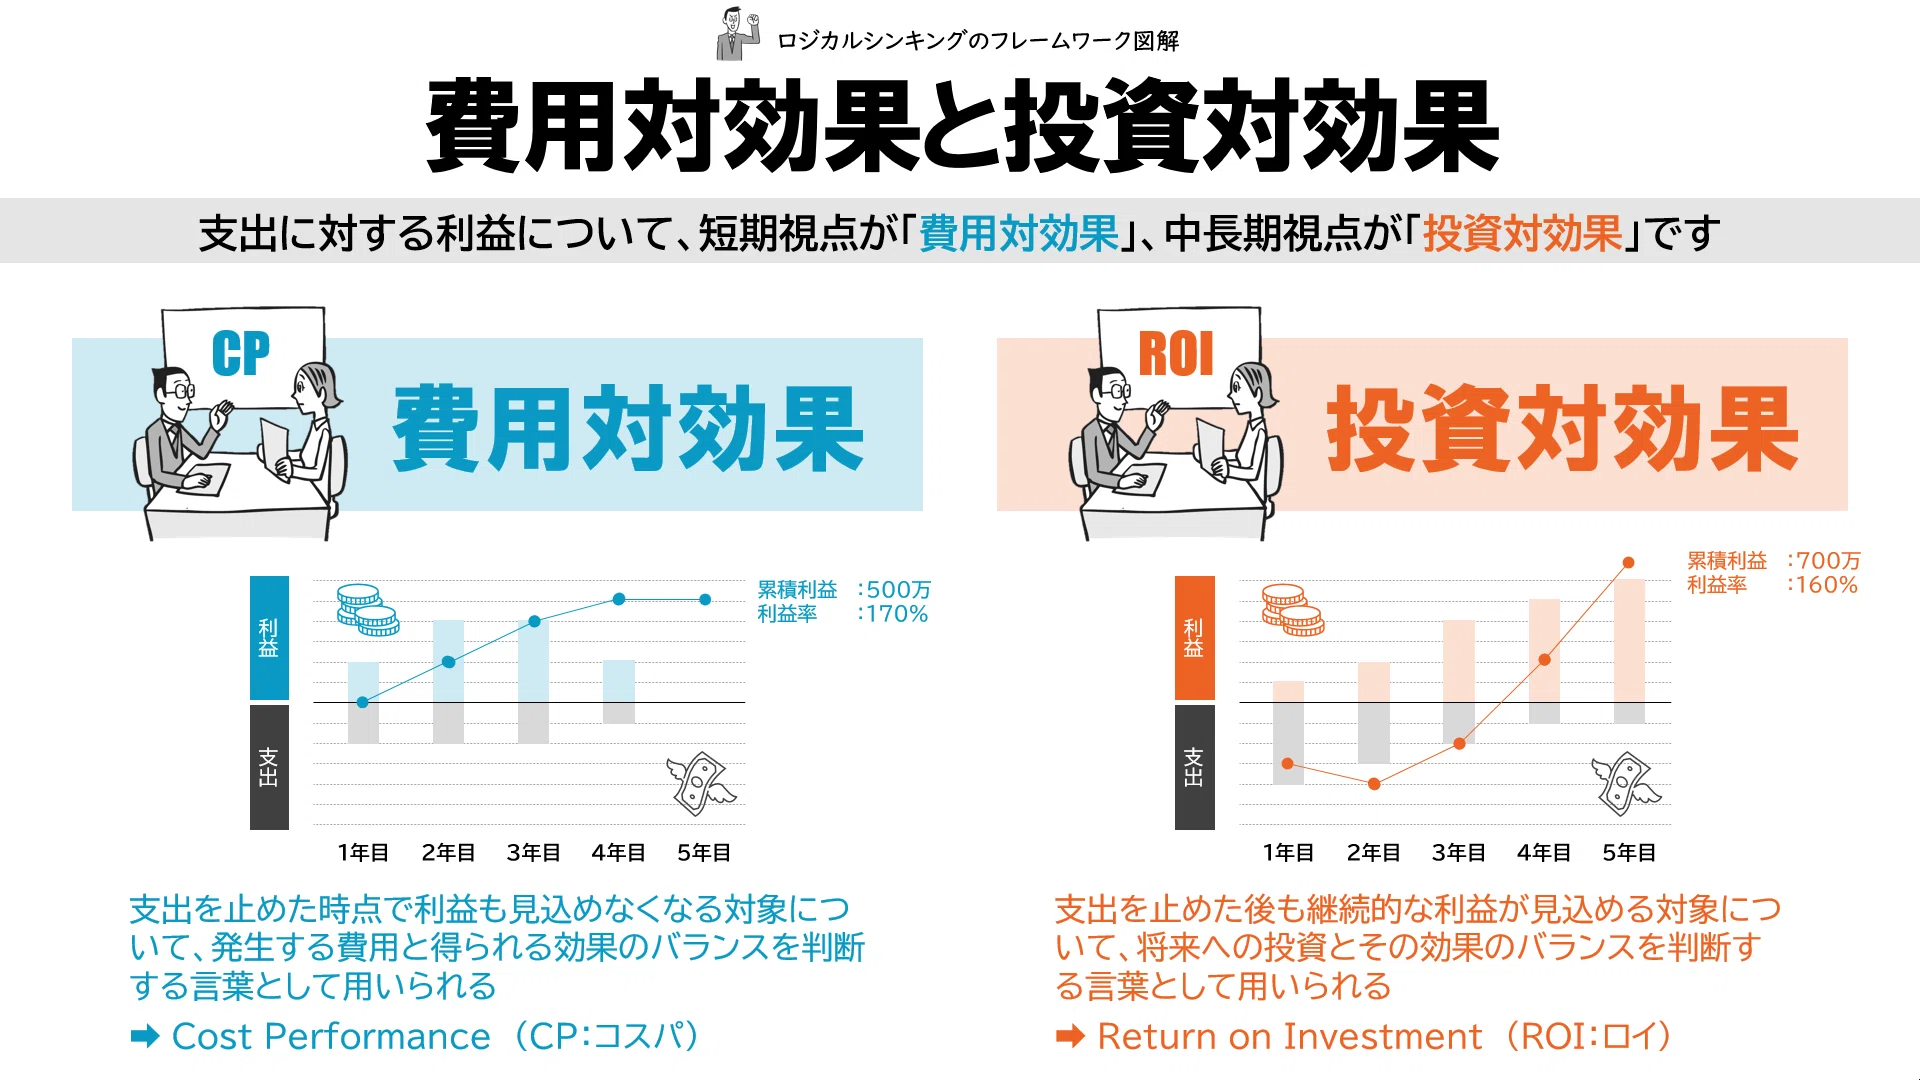
ビジネスシーンで頻繁に使われる費用対効果とは、事業活動や施策に投じた金銭・時間・人的リソースなどの「費用(コスト)」に対して、どれだけの「効果(ベネフィット)」が得られたかを表す関係性のことです。極めてシンプルな概念に見えますが、現場で混乱が生じやすい原因は、類似する専門用語との線引きが曖昧な点にあります。
最も混同されやすい指標がROI(Return on Investment:投資利益率)です。費用対効果が「定性的な成果(ブランド認知向上や社員満足度など)」までを含めた包括的な概念であるのに対し、ROIと費用対効果の違いは、ROIが「投じた投資額に対してどれだけの純利益が出たか」をパーセンテージで表す厳密な財務指標である点にあります。ROIは「(利益 ÷ 投資額)× 100」という固定の数式で算出され、株主や経営陣に対する厳格な定量的説明責任を果たす際に用いられます。
一方、若手社員や日常会話で多用される費用対効果とコスパの違いも押さえておく必要があります。「コスパ(コストパフォーマンス)」は、支払った代金に対する「個人の主観的な満足度やお得感」を指す口語表現であり、評価基準が個々の感情や感覚に大きく依存します。ビジネスの稟議や事業計画で「コスパが良い」と説明しても説得力を持たないのは、客観的なデータに裏打ちされた効果測定が抜け落ちているためです。公式な社内文書やクライアントへの提案では、費用対効果の言い換え表現として「投資対効果」「費用対便益」「コスト効率」といったビジネス用語を選択するのが基本作法です。
さらに、マーケティング現場で欠かせないROASとの違いも整理しておきましょう。ROAS(Return on Advertising Spend)は「投じた広告費に対してどれだけの売上が上がったか」を測る売上高倍率です。利益ベースで評価するROIとは異なり、ROASは売上ベースで算出するため、「ROASの数値は高いのに原価や販管費を引いたら赤字だった」という落とし穴が生じます。それぞれの指標が「利益」「売上」「定性・定量を含む総合評価」のどこを切り取っているのかを正確に把握することが、議論の食い違いを防ぐ第一歩です。

【現場で迷わない】費用対効果の正しい計算方法と主要な測定指標
実務で活用される費用対効果の計算方法には、目的に応じていくつかの型が存在します。施策の成否を客観的に判断するには、適切な計算式と測定指標の選定が欠かせません。
代表的な計算モデルとして、以下の3つが挙げられます。
第一に、財務的な回収度合いを測る「ROI型(利益ベース)」です。
計算式:【(売上 - 売上原価 - 投資費用)÷ 投資費用】× 100(%)
投資費用100万円を投じて粗利250万円を得た場合、純利益は150万円となり、ROIは「(150万 ÷ 100万)× 100 = 150%」となります。100%を超えていれば投資を回収して利益が出ている状態を示します。
第二に、マーケティングの費用対効果を即座に測る「ROAS型(売上ベース)」です。
計算式:【広告経由の売上 ÷ 広告費用】× 100(%)
広告費50万円で売上200万円を作った場合、ROASは「(200万 ÷ 50万)× 100 = 400%」となります。広告の牽引力を把握する初動データとして極めて有効です。
第三に、公共事業や大規模なITシステム刷新などで採用される費用対便益分析(B/C比:Benefit-Cost Ratio)です。
計算式:【社会的・組織的便益の金銭換算額 ÷ 発生費用総額】
この数値が「1.0」を上回れば、投じた費用を上回る便益が生み出されたと評価されます。
| 項目 | 詳細・計算式 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 費用対効果(広義) | 得られた効果(定性・定量)÷ 投じた総費用 | 目標達成率100%以上 | 定性的な成果(ブランド認知、離職率低減など)も含む総合的な判断軸。 |
| ROI(投資利益率) | (得られた純利益 ÷ 投資額)× 100 | 100%〜200%以上(事業形態による) | 純利益ベースのシ密な指標。経営陣への予算申請や投資判断に必須。 |
| ROAS(広告売上比) | (広告経由売上 ÷ 広告費)× 100 | 300%〜500%程度(限界利益率による) | 売上規模の拡大を追う際に重宝するが、利益率の悪化を見落とす危険がある。 |
| 費用対便益分析(B/C比) | 便益の現在価値 ÷ 費用の現在価値 | 1.0以上で事業妥当性あり | 中長期の大型プロジェクトや行政・公共投資の正当性を証明する際に用いられる。 |
これらの数値を運用する際は、費用対効果の測定指標としてCAC(顧客獲得単価)、LTV(顧客生涯価値)、リード獲得単価(CPL)などのKPIをあらかじめ連動させておく設計が欠かせません。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手SaaSベンダーの導入レポートや人事コンサルティングの取材現場では、「机上の計算書と現場の体感値の乖離」に苦しむ声が日常的に聞かれます。情報サイト『起業ログ』や『One人事』が発信する実務調査データでも、ツール導入時に「費用対効果が高い」と見込まれながら、運用段階で形骸化する事例が散見されます。
都内のIT企業で営業企画を担う30代マネージャーは、かつて経験したSFA(営業支援システム)導入の苦い顛末を次のように語ります。
「月額数百万円のツールを契約する際、稟議書には『商談管理の自動化により月間80時間の残業を削減し、営業成約率を15%向上させる』と試算を載せました。計算上は半年で投資を回収できる見込みでした。しかし、現場の営業担当者への入力教育コストやシステム定着までの移行期間を一切見込んでいなかったのです。結果として最初の3ヶ月間は入力作業で逆に残業が増え、現場から猛反発を受けました。目に見える月額料金しか計算に入れていなかった我々の完全な失策です」
SNSやビジネス掲示板(5ちゃんねるの転職・業界板やYahoo!知恵袋)に寄せられる実務者の投稿を分析しても、「上層部が『費用対効果』を連呼するが、実態はただのコストカット強要」「短期的なROASばかり追わされた結果、安売り乱発で顧客単価が暴落した」といった悲痛な叫びが目立ちます。
さらに注目すべきは、この視点が企業活動だけでなく個人の人生設計にも直結している点です。経営人事パートナーズが運営する『賢者の人事』の論考でも指摘されている通り、キャリアにおけるリスキリングや転職活動もまさに自己投資の費用対効果そのものです。40代以上のビジネスパーソンが資格取得やスクールに数百万円と数百時間を投じても、その後のキャリアアップや年収増に繋がらなければ、費用対効果の観点からは損失となります。「何のためにどの資源を投じるのか」という冷静な計算意識は、組織だけでなく個人にとっても死活問題となっています。
一般に知られていない盲点とネットの誤解|数字の罠を見破る評価基準
ネット上のビジネス解説では「費用対効果を高める=無駄な経費を削る」という論調が頻繁に見られますが、これは極めて危険な誤解です。経費削減だけに偏重した施策は、短期的には数値を改善させるものの、中長期的な組織の競争力を確実に削ぎ落とします。
実務において多くの担当者が陥る最大の罠は、「見えないコスト」の計上漏れです。システムや業務委託を契約する際、契約書に記載された金額(直接費用)だけを計算式に入れ、社内スタッフの導入検証工数、会議時間、マニュアル作成費といった間接費用を完全に無視してしまう現象です。この隠れコストを合算すると、当初の想定費用の2倍から3倍に膨れ上がるケースは珍しくありません。
もう一つの深刻な盲点が、行動経済学でいう「サンクコスト効果(埋没費用への執着)」です。すでに投じてしまい回収不能となった資金や時間に引きずられ、「ここまで費用をかけたのだから、今やめたら費用対効果がゼロになってしまう」とプロジェクトを延命させてしまう心理的バイアスです。過去の投資額はどのような決断を下しても戻ってきません。今後の意思決定において考慮すべきなのは「これから追加で投じる費用に対して、追加で得られる効果が見合うかどうか」という一点のみです。
適切な費用対効果の評価基準を築くためには、以下の3要素を必須のチェックポイントとして組み込む必要があります。
1. タイムラグの織り込み:効果が発現するまでの時間軸(短期的キャッシュインか、中長期のLTV伸長か)を明確に分けること。
2. 機会損失の可視化:その施策にリソースを割くことで、失われる他の選択肢の利益(機会費用)を認識すること。
3. 外部要因の排除:市場全体の自然増(景気回復や競合の撤退など)による成果を、自社の施策の効果と過大評価しないこと。
【2026年最新事例】費用対効果を劇的に高める具体策と投資対効果の最大化
では、現代のビジネス環境において費用対効果を高める方法とはどのようなアプローチでしょうか。業務自動化とデータドリブン経営が定着した現場から、費用対効果の具体例を通じて投資対効果の最大化を実現した施策を検証します。
ある国内中堅EC事業者は、従来のWeb広告による新規獲得偏重(ROAS追求型)から、既存顧客のロイヤルティ向上を軸としたLTV最大化モデルへと舵を切りました。広告費の30%を削減する一方で、生成AIを組み込んだ問い合わせ対応SFAとパーソナライズメール配信基盤に予算を再配分したのです。
直接的なツール導入費は月額80万円増加したものの、カスタマーサポートの初期対応時間が平均65%削減され、顧客の年間リピート率は28%から43%へと急伸しました。新規獲得にかかるCAC(顧客獲得単価)を抑えつつ、顧客1人あたりの生涯価値を引き上げることで、投じた開発・導入コストをわずか4ヶ月で相殺し、営業利益ベースでの投資回収率(ROI)は前年比180%超を達成しました。
この事例が示す成功の要諦は、「経費を削った」のではなく、「効果の出にくい領域から予算を引き揚げ、複利効果の高い基盤領域へと再投資した」点にあります。費用対効果の向上とは、分母(費用)を縮めることではなく、適切なレバレッジをかけて分子(効果)を圧倒的に増大させる営みに他なりません。
【プロの結論】費用対効果重視を徹底すべき人・慎重になるべき人の判断基準
ジャーナリズムの視点、そして経営心理学・組織論の知見から導き出される結論として、すべての場面で「費用対効果」を一律に物差しとすることは組織を硬直化させるリスクを孕んでいます。
費用対効果の厳密な数値を即座に求めるべき対象は、「すでに勝ちパターンが確立されている既存事業の効率化」や「広告運用・購買部調達などの短期PDCAサイクル」です。これらに携わる担当者は、感情を排してROIやROASをシビアに突き詰めるべきです。
反対に、費用対効果の物差しを性急に当てはめてはならない領域が存在します。それは「新規事業の立ち上げ」「基礎研究・R&D」「ブランドの世界観構築」「社員の心理的安全性の醸成」といった領域です。これらは初期段階において分母(投じる労力や資金)ばかりが先行し、定量的な分子(売上や利益)が現れるまでに年単位の助走期間を要します。立ち上げ初期に「このアイデアの費用対効果は?」と問い詰める行為は、芽吹いたばかりの種を掘り返して枯らすのと同義です。組織のリーダーは、効率を極めるべき「改善フェーズ」と、不確実性を受け入れるべき「探索フェーズ」で評価軸を明確に使い分ける複眼思考を持たねばなりません。

【費用対効果とは】に関するよくある質問(FAQ)
Q1:費用対効果とROIの最もわかりやすい違いは何ですか?
A1:ROIは「(利益 ÷ 投資額)× 100」で算出されるパーセンテージ表記の厳密な財務指標です。対して費用対効果は、ROIのような利益率だけでなく、業務効率化による時間削減やブランド価値の向上といった「定性的な成果」まで幅広く含めた総称です。
Q2:ビジネス文書や提案書で「コスパ」と書いてはいけませんか?
A2:避けるのが賢明です。「コスパ」は個人の感覚や主観的満足度を指す口語表現と受け取られやすいためです。公式な企画書や社内稟議では「費用対効果」「投資対効果」「コスト効率」「費用対便益」といった客観的なビジネス用語を使用してください。
Q3:ブランド認知や社員の士気など、数値化しにくい効果はどう計算すべきですか?
A3:定性的な要素を「代替指標(プロキシ)」に置き換えて数値化します。例えば、社員満足度の向上であれば「離職率の低下に伴い削減できた採用費・育成費」、ブランド認知向上であれば「指名検索数の増加による広告獲得単価(CPA)の抑制額」といった形で、金銭的価値に換算して算出します。
まとめ:今後の動向と失敗しないための判断基準
事業スピードが一段と増し、AIツールやオートメーション化が浸透した現在、費用対効果という言葉は以前にも増して重い意味を持っています。かつてのように「お金をかけたからには成果が出るだろう」という曖昧な投資が許される余地はどこにもありません。
しかし、忘れてはならないのは、費用対効果は「事業を成功させ、働く人間を豊かにするための羅針盤」であって、「思考停止して予算を削るための口実」ではないという事実です。直接的な金銭コストだけでなく、投入される人の時間や感情、そして機会損失までを総合的に捉える広い視野を持ってこそ、真の投資対効果の最大化が実現します。目先の数字の増減に惑わされず、その投資が中長期的にどのような価値を積み上げるのかを見極める冷徹な観察眼が、いま全てのビジネスパーソンに求められています。 (出典: 費用 対 効果 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
