固定資産税はいくら?戸建て・マンションの相場と急増する築年数の罠
春先から初夏にかけてポストへ投函される自治体からの封書。開封した瞬間、思わぬ金額の請求に息を呑む住宅購入者が後を絶ちません。土地や建物を所有する限り毎年課される固定資産税は、住宅ローンの返済計画を狂わせかねない重い維持費です。「毎月返済額ばかりに気を取られ、年10万〜20万円超の固定資産税を失念していた」「築年数が経って古くなったはずなのに、なぜか税金が跳ね上がった」といった悲鳴は、マイホームを手にした多くの家庭で日常的に聞かれます。
2026年を迎えた現在、建設資材の高騰や建築費評点の改定、省エネ性能を巡る税制改正が相次ぎ、住まいの税負担を取り巻く環境は激変しました。一戸建てとマンションでは具体的にいくら税金が異なるのか、手元の課税明細書のどこをチェックすれば払いすぎを防げるのか。現場の取材事例や公的データを基に、固定資産税の仕組みと防衛術を詳しく紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:固定資産税の年間平均額は一戸建てで10万〜15万円、マンションで12万〜20万円が相場だが、土地持分や構造耐用年数の差でマンションの方が高額になりやすい。
- 要点2:「築年数が経過したのに税金が急に上がった」と感じる主因は新築住宅の軽減措置終了(4年目・6年目)であり、資材高騰に伴う評価替えの仕組みも影響している。
- 要点3:住宅用地の特例措置(最大1/6)や最新の省エネ基準適用、課税ミスを見逃さない明細書の精査が、不当な税負担を回避する決定打となる。
【平均相場と目安】一戸建てとマンションの固定資産税はいくら払うのか?
住宅購入を検討する際、真っ先に直面するのが「維持費として毎年いくら手元に残しておくべきか」という疑問です。総務省の地方税制データや不動産流通各社の取引事例を検証すると、固定資産税の年間平均額は一般的なファミリー向け住宅で概ね10万円から20万円のレンジに収まります。ただし、この金額は建物の構造や敷地面積によって明確な乖離が生じます。
木造が主流である固定資産税の一戸建て相場は、新築時で年間10万〜15万円程度、軽減措置が適用されている期間は年間7万〜10万円前後まで抑えられるケースが目立ちます。一方、鉄筋コンクリート(RC)造で建てられる固定資産税のマンション相場は、同等価格帯の物件であっても年間12万〜20万円程度と、一戸建てに比べて2割から4割ほど高額になる傾向があります。
なぜ同じ購入価格であってもマンションの方が課税額が高くなるのか。その理由は、物件全体の資産価値における「土地と建物の比率」と「法定耐用年数」にあります。一戸建ては敷地全体の土地を所有するため、後述する住宅用地の特例措置による減税恩恵を大きく受けられます。対してマンションは、一戸あたりの土地持分が非常に狭く、物件評価の大部分を頑丈なRC造の建物部分が占めます。木造の耐用年数が22年であるのに対し、RC造は47年と長く設定されているため、建物の資産価値が長期間にわたって減りにくい構造になっているのです。
さらに見落としてはならないのが、都市計画税との違いです。都市計画法における「市街化区域」内に物件が所在する場合、固定資産税の本則税率(標準税率1.4%)に加えて、上限0.3%の都市計画税が上乗せされます。多くの都市部マンションや住宅街の戸建てでは、この両税が合算されて請求されるため、見積もりより負担が重く感じられる原因となっています。

【計算方法とシミュレーション】固定資産税評価額の調べ方から算出まで
税額の根拠となる固定資産税の計算方法の基本構造は、極めて明快な数式に基づいています。
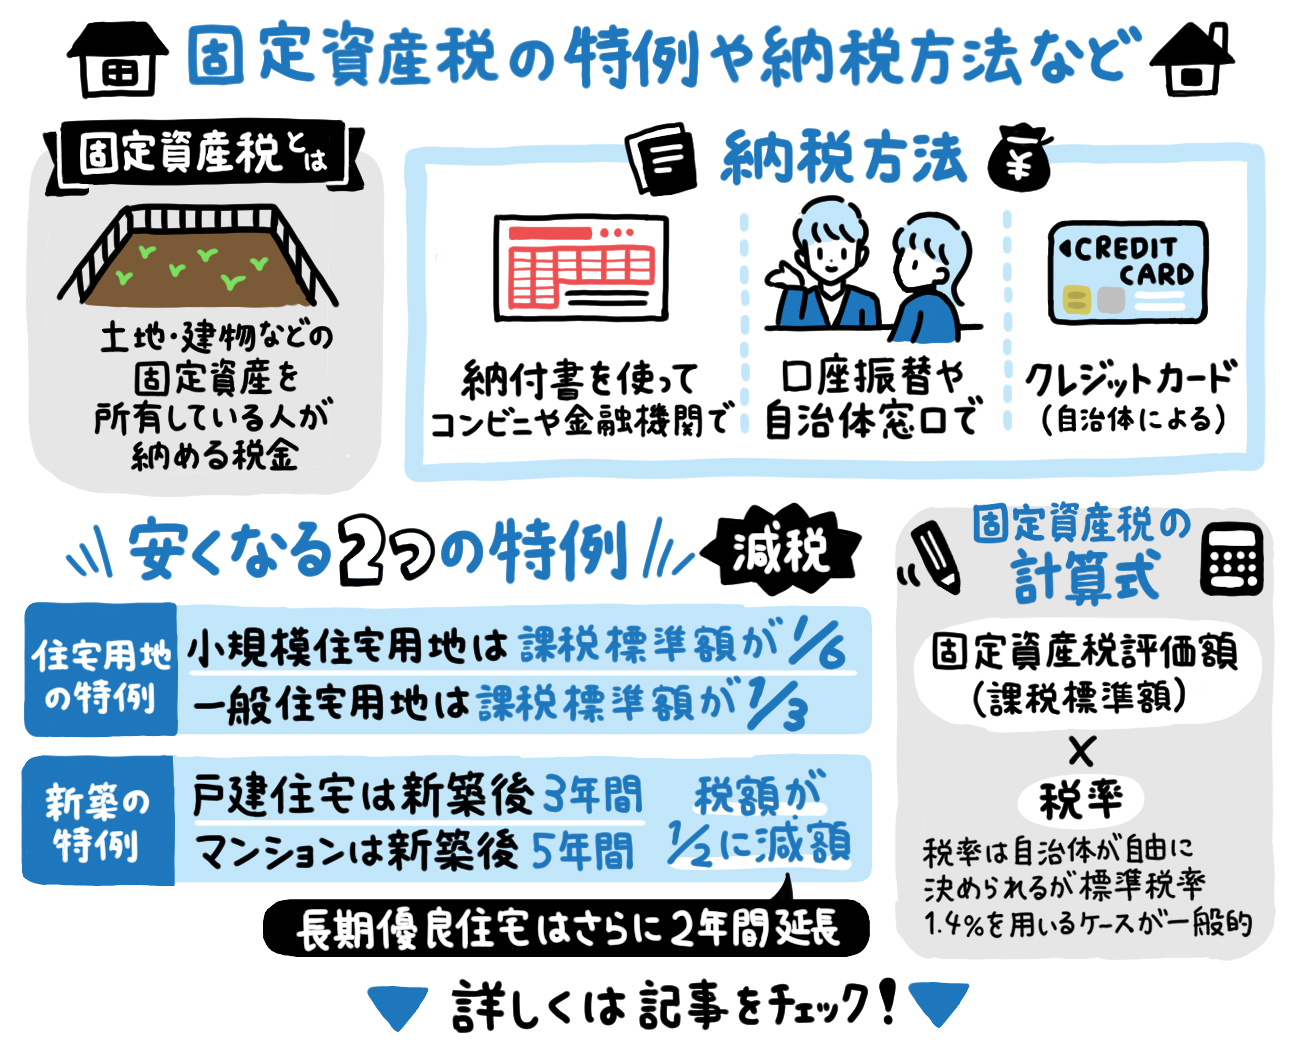
固定資産税額 = 課税標準額(固定資産税評価額 × 特例率) × 標準税率1.4%
(※市街化区域内の場合はさらに「課税標準額 × 都市計画税率0.3%」が加算)
計算の起点となる固定資産税評価額の調べ方には複数のアプローチが存在します。すでに不動産を所有している場合、毎年4〜6月頃に自治体から送付される「納税通知書」に同封された「課税明細書」を確認するのが最も確実です。そこには「価格」あるいは「評価額」として公的評価額が印字されています。まだ購入前であれば、土地は公示地価の約70%、建物は再建築費用の約50%〜70%を目安として概算を弾き出すのが不動産実務における鉄則です。
さらに税額を劇的に押し下げる鍵が、地方税法に定められた住宅用地の特例措置です。居住用建物の敷地については、小規模住宅用地(住宅1戸あたり200㎡以下の部分)の課税標準額が価格の6分の1に減額され、200㎡を超える一般住宅用地の部分についても価格の3分の1に圧縮されます。都市計画税に関しても小規模住宅用地は3分の1、一般住宅用地は3分の2に減税されます。
購入後の家計シミュレーションを具体化するため、新築の一戸建てと新築分譲マンションを比較した固定資産税シミュレーションの試算データを整理しました。
| 項目・試算条件 | 新築木造一戸建て(郊外・敷地120㎡) | 新築RC造マンション(都市部・専有70㎡) | 編集部の着眼点・分析 |
|---|---|---|---|
| 想定購入価格 | 4,200万円(土地1,800万/建物2,400万) | 5,500万円(土地持分1,500万/建物4,000万) | マンションは建物価格の比率が極めて高い |
| 固定資産税評価額(目安) | 土地:約1,260万円 建物:約1,200万円 | 土地持分:約1,050万円 建物:約2,400万円 | 土地は時価の約7割、建物は建築費の約5〜6割 |
| 土地の課税標準額 | 210万円(1/6特例適用後) | 175万円(1/6特例適用後) | 小規模住宅用地の恩恵で土地税額は共に低水準 |
| 当初の年税額(軽減適用中) | 約11.3万円/年(新築軽減3年間) | 約19.2万円/年(新築軽減5年間) | 建物税額が1/2に半減されている状態 |
| 軽減終了後の年税額 | 約19.7万円/年(4年目〜) | 約36.0万円/年(6年目〜) | 建物の経年減点を加味しても大幅増額となる |
噂の真偽を徹底検証|築年数が経ったのに「税金が急に上がった理由」とは?
ネット上の掲示板や知恵袋を覗くと、「家を建てて数年経ち、資産価値は下がっているはずなのに税金が2倍近くに跳ね上がった」「自治体の計算ミスではないか」という憤りの声が頻繁に投稿されています。この固定資産税が急に上がった理由の背後には、誰もが陥りがちな制度上の仕組みが存在します。
最大の要因は、国がマイホーム取得を支援するために設けている新築住宅の軽減措置の期限切れです。床面積が50㎡以上280㎡以下といった要件を満たす新築住宅は、居住部分の120㎡相当分まで建物固定資産税が一定期間「2分の1」に減額されています。この特例が受けられる期間は以下の通り厳格に決まっています。
- 一般の新築一戸建て(木造等):新築から3年間(4年目から通常税額へ)
- 3階建以上の耐火・準耐火建築物(一般的なマンション等):新築から5年間(6年目から通常税額へ)
- 認定長期優良住宅:一戸建てで5年間、マンションで7年間に優遇期間が延長
つまり、一戸建てであれば4年目の春、マンションであれば6年目の春に減額措置がプツリと切れ、それまで半額だった建物分の税金が満額請求されることになります。これが「年数が経ったのに急に高くなった」と感じる錯覚の正体です。
もう一つの深層要因として、築年数と減額割合の真相を押さえておく必要があります。建物の評価額は「経年減点補正率」という指標に基づき、年数が経つほど価値が落ちる計算になっています。木造住宅の場合、新築から20〜25年ほど経過すると下限である新築時の2割(0.2)まで下がります。しかし、3年ごとに実施される全国一斉の「評価替え」において、建築資材や労務費の高騰が反映される「再建築費評点補正」が行われます。物価高の影響で計算上の建物の再建築費が上昇すると、経年劣化による減額分を相殺してしまい、「古くなっているのに評価額が据え置かれる、または微増する」という現象が現実の税制現場で多発しているのです。
【実態検証】利用者の生の声と現場目線で見えた納付リスクのリアル
地方自治体の税務課窓口やファイナンシャルプランナーへの取材からは、家計管理における固定資産税の恐るべき死角が浮かび上がってきます。首都圏の戸建てを購入した30代男性の手記には、当時の生々しい動揺が記録されていました。
「毎月のローン返済11万円は何とかやりくりしていました。しかし4年目の5月、ポストに入っていた納付書を見て背筋が凍りました。1期あたりの納付額が前年までの約2万5,000円から一気に4万5,000円近くへ跳ね上がり、年額で18万円近い請求になっていたのです。新築優遇が終わる話は契約時に営業担当者から聞いていたはずなのに、日々の生活に追われて完全に記憶から抜け落ちていました」(都内在住・IT企業勤務の男性の手記より)
この混乱に拍車をかけているのが、固定資産税の納付時期の特殊性です。固定資産税は毎年1月1日時点の所有者に対して課税され、多くの自治体では4月中旬から6月上旬にかけて納税通知書が届きます。納付は年4回の分納(例:第1期=5月、第2期=7月、第3期=12月、第4期=翌年2月など自治体により異なる)または一括払いが選択できますが、自動車税の納付時期(5月)や教育費の出費と重なり、家計のキャッシュフローを一気に圧迫します。
もし納付が遅れた場合、容赦なく固定資産税の支払い猶予と滞納リスクが牙を剥きます。納期限を過ぎると地方税法に基づき、年2〜8%超の「延滞金」が日割りで加算されます。督促状が発送されてから法的には10日以内に完納されない場合、自治体側はいつでも財産の差し押さえ(給与口座、預貯金、生命保険、不動産本体)に着手できる権限を持っています。「自治体の税金だから待ってくれるだろう」という安易な放置は極めて危険です。一時的に支払いが困窮した場合は、放置せず直ちに市区町村の窓口へ出向き、分割納付や徴収猶予の申請を行わなければなりません。
【2026年最新】固定資産税制見直しと損をしないための防衛策
税制の大きな潮流として押さえておきたいのが、2026年最新の固定資産税制見直しです。脱炭素社会の実現に向け、政府は住宅の省エネ性能に応じた優遇措置の選別を強めています。新築時の税額半減措置においても、ZEH(ネット・ゼロ・エネルギー・ハウス)水準や長期優良住宅などの省エネ基準を高い水準でクリアした住宅に対しては軽減期間の延長や減税幅の拡充が図られる一方、現行の断熱基準を満たさない省エネ不適合住宅に対する優遇は段階的に縮小されています。
さらに既存住宅であっても、耐震改修工事、バリアフリー改修、窓の断熱改修などの省エネリフォームを実施した場合、工事完了の翌年度の建物固定資産税が減額される特例措置が継続して整備されています。築年数が経過した住宅を保有している層にとって、これらの改修減税を戦略的に活用することは極めて有効な防衛策です。
そして最も知られていない盲点が、「行政の課税ミス」を自分の手で見破ることです。総務省の調査でも過去に全国各地で固定資産税の過大徴収が発覚し、社会問題化しています。土地の地目が「宅地」ではなく「雑種地」のまま高い税率で処理されていたり、小規模住宅用地の特例コードが入力漏れしていたり、取り壊した物置や旧家屋の評価がそのまま残存している事例は珍しくありません。通知書が届いたら、同封の明細書を取り出し、敷地面積、適用特例コード(小規模住宅用地1/6の記載があるか)、床面積の数値が登記簿謄本と一致しているか、必ず照合する習慣をつけてください。
【プロの結論】資産防衛と住まい選びにおける合理的判断基準
マイホームの購入や保有において多くの人々を苦しめるのは、行動経済学で言う「現状維持バイアス」と「サンクコスト(埋没費用)効果」です。「苦労して買った夢のマイホームだから」と維持費の増大に目をつぶり、年々重くなる税金や修繕積立金に家計を侵食されるケースは少なくありません。固定資産税の負担構造を踏まえた、住まい選びと維持の判断基準は極めて明快です。
【一戸建てが向いている人】
長期的に建物の固定資産税を下げたい家庭、または土地の広さを生かして資産の大部分を土地として残したい人。木造住宅は20〜25年で評価額が底を打つため、老後の固定資産税を年数万円単位まで大幅に圧縮することが可能です。
【マンション選びに慎重になるべき人】
月々の管理費・修繕積立金に加えて、年15万〜25万円規模の固定資産税を定年退職後も半永久的に払い続けるキャッシュフローの余力がない世帯。マンションはRC造の耐用年数の長さゆえに、築30年を超えても建物評価額が落ちにくく、老齢年金生活に入った段階で固定資産税の負担が家計を直撃する構造的リスクを孕んでいます。

【固定 資産 税 いくら】に関するよくある質問(FAQ)
Q1:固定資産税はクレジットカードやスマートフォンのQR決済で払えますか?ポイント還元は受けられますか?
A1:多くの自治体で地方税お支払サイト(eL-QR)を通じたクレジットカード払いや、PayPay、楽天ペイ、d払いなどのスマホ決済に対応しています。ただし、クレジットカード決済の場合は納付額に応じてシステム利用料(決済手数料)が別途発生するため、付与されるポイント率よりも手数料が高くなる「本末転倒」のケースに注意が必要です。手数料無料のスマホ決済やポイント付与キャンペーンを精査した上での納付をおすすめします。
Q2:年の途中で中古住宅を購入した場合、初年度の固定資産税は誰がどのように払いますか?
A2:法律上、その年の固定資産税は「1月1日時点の所有者」に全額課税されます。そのため、年の途中で売買が行われた場合は、引き渡し日を基準として日割り計算を行い、買主が自分の所有期間分の税額相当額を「売買代金の精算金」として売主に支払う商慣習が一般的です。公的な納税義務者はあくまで売主のままですが、実質的には買主が負担することになります。
Q3:誰も住まなくなった古い実家を解体して更地にすると、固定資産税が6倍に跳ね上がるというのは本当ですか?
A3:事実です。建物を解体して更地にすると「住宅用地の特例措置(課税標準1/6減免)」が適用外となるため、土地の固定資産税の課税標準額が最大6倍に跳ね上がります(ただし負担調整措置があるため実際の納税額は3〜4倍程度になることが多い)。さらに、建物を放置していても「特定空家」や「管理不全空家」に指定されて自治体の勧告を受けると、建物が建っていても住宅用地特例が解除される法改正が施行されています。空き家の放置も更地化も、どちらも慎重な計画が必要です。
まとめ:最新税制を味方につけて賢くマイホームを守る
固定資産税は、住まいを所有している限り一生涯付き合い続けなければならない不可避のランニングコストです。年間十数万円という数字は、家族の旅行費や教育費、将来への投資資金に匹敵する重みを持っています。「築年数が経てば自然と下がるだろう」「税金の計算は自治体に任せておけば安心だ」という受け身の姿勢は、知らぬ間の家計圧迫や納付トラブルを招く引き金になりかねません。
新築優遇の終了時期を事前にスケジュールへ組み込み、都市計画税や評価替えのメカニズムを理解しておくこと。そして届いた納税通知書の明細を自らの目で精査し、利用可能な省エネ減税を漏れなく活用すること。制度の仕組みを客観的に知り、主体的に資産を守る姿勢こそが、2026年を賢く生き抜くための最良の処方箋となります。 (出典: 固定 資産 税 いくら(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
