高額療養費制度でいくら戻る?2026年上限引き上げの真相と申請術
突然の病気や大ケガで入院が決まり、病院の会計窓口で数十万円にのぼる請求書を突きつけられた瞬間、多くの人が強い金銭的不安に直面します。日本の公的医療保険には、どれほど医療費が膨らんでも個人の月間支払額に歯止めをかける強力な防壁「高額療養費制度」が存在します。しかし、2026年に入り制度の大幅な見直し議論が具体化するなか、医療現場やSNS上では「上限額の引き上げで自己負担が増えるのではないか」「実際にはいくら戻ってくるのか」といった懸念の声が渦巻いています。
病気のリスクは誰にでも予期せず訪れます。手元資金を守り切るためには、自分が属する所得区分ごとの上限額を正確に把握し、窓口での一時的な過大支払いを防ぐ手続きを抜かりなく実行できるかが生死を分けます。制度改定の背景にある財政事情から、マイナ保険証を絡めた最新の実務手続き、見落としがちな申請の落とし穴まで、現場の取材データを交えて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高額療養費制度は月単位の医療費が自己負担限度額を超えた分を払い戻す仕組みであり、平均年収の会社員であれば月額の自己負担は約9万円前後に収まります。
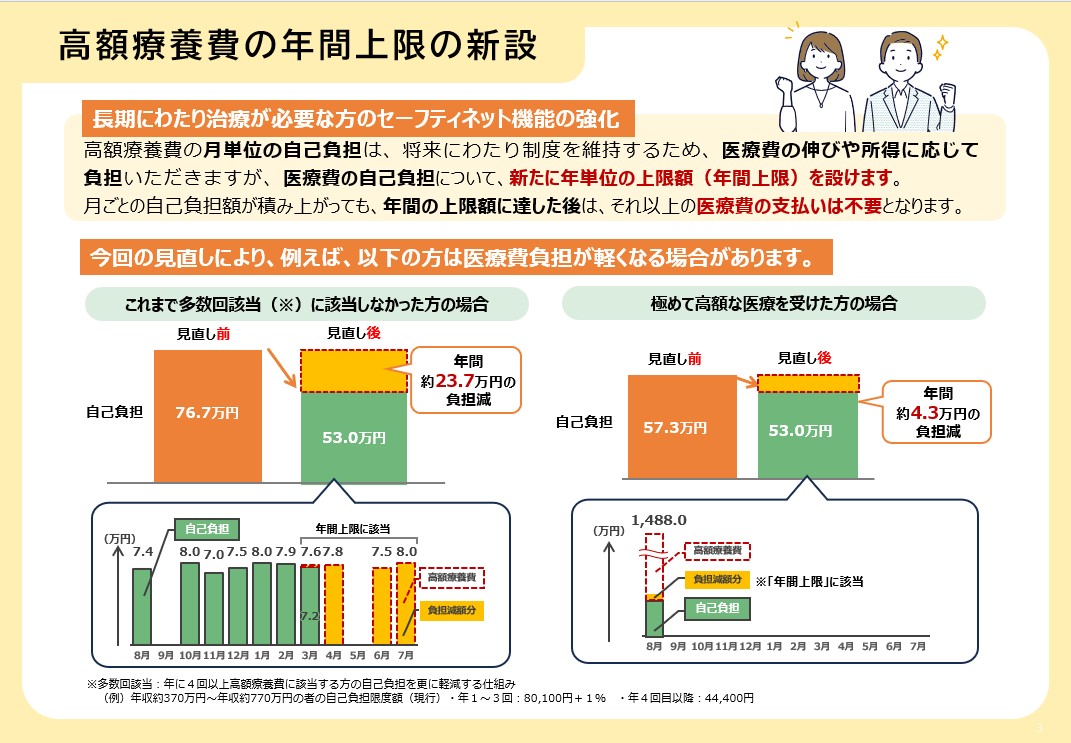
- 要点2:2026年8月からの制度改定では持続可能性の確保を目的に月額上限の引き上げが進む一方、長期療養者を守る「多数回該当」の維持や年間上限の新設といった配慮措置が講じられます。
- 要点3:マイナ保険証を利用すれば事前の限度額適用認定証の申請なしで窓口負担を上限額に抑えられますが、世帯合算や医療費控除との併用ルールを知らないと数十万円単位の損失が生じます。
医療費はいくら戻るのか?年収別自己負担限度額と計算の仕組み
高額療養費制度の根幹は、「同一月内(1日〜末日)にかかった医療費の自己負担が、年齢や所得に応じて設定された限度額を超えた場合、その超過分が健康保険から払い戻される」という点にあります。医療費通知に100万円と記載されていても、窓口で支払う額がそのまま自己負担になるわけではありません。
70歳未満の方の場合、所得水準に応じて「区分ア」から「区分オ」までの5段階に分類されます。窓口で支払う実際の限度額の計算式には、基本額に加えて「(総医療費−基準額)×1%」という加算金が含まれる設計になっています。
| 適用区分(年収目安) | 1ヶ月の自己負担限度額(計算式) | 医療費100万円時の実質自己負担 | 多数回該当(4回目以降) |
|---|---|---|---|
| 区分ア(年収約1,160万円〜) | 252,600円 + (総医療費−842,000円) × 1% | 約254,180円 | 140,100円 |
| 区分イ(年収約770万〜1,160万円) | 167,400円 + (総医療費−558,000円) × 1% | 約171,820円 | 93,000円 |
| 区分ウ(年収約370万〜770万円) | 80,100円 + (総医療費−267,000円) × 1% | 約87,430円 | 44,400円 |
| 区分エ(年収約370万円未満) | 57,600円(一律定額) | 57,600円 | 44,400円 |
| 区分オ(住民税非課税) | 35,400円(一律定額) | 35,400円 | 24,600円 |
例えば、平均的な会社員層が属する「区分ウ」のケースで検証してみます。急性盲腸炎や骨折の手術で入院し、保険診療の総医療費が100万円(窓口の3割負担分で30万円)に達したとします。計算式に当てはめると、自己負担限度額は「80,100円 + (1,000,000円 − 267,000円) × 1% = 87,430円」となります。窓口でいったん30万円を支払った場合でも、後から申請を行うことで差額の約21万2,570円が健康保険組合から還付されます。

【2026年最新動向】上限引き上げの理由と経緯|厚生労働省が下した決断のウラ側
厚生労働省の社会保障審議会が主導し、2026年(令和8年)8月および2027年(令和9年)8月の2段階で施行される高額療養費制度の見直しは、医療現場と納税者の双方に大きな波紋を広げています。改定の直接的な背景には、急速な少子高齢化に伴う医療費総額の増大と、それを支える現役世代の社会保険料負担が限界点に達しているという構造的危機が存在します。
公式発表資料によると、今回の見直しにおける基本理念は「制度全体の持続可能性の確保」と「能力に応じた負担」です。現行制度では、高額な抗がん剤治療や先進的なバイオ医薬品の登場により保険給付費が膨らみ続けており、中間所得層から高所得層にかけての月額自己負担限度額を段階的に引き上げる方針が決定されました。これにより、短期的な入院や単発の手術を受ける患者に対しては、一定の追加負担が求められる形となります。
一方で、長期療養を余儀なくされる難病患者やがん患者の家計破綻を食い止めるため、厚生労働省は二重のセーフティネットを設定しました。直近12か月間で3回以上限度額に達した場合に4か月目から適用される「多数回該当」の金額水準を据え置いたうえで、新たに「年間上限額」を新設する措置です。さらに年収200万円未満の低所得世帯に対しては配慮措置を講じるなど、負担が特定層に偏重しないよう設計されています。
【実態検証】「マイナ保険証」で何が変わった?限度額適用認定証の申請手続きと窓口のリアル
これまで高額療養費の恩恵をリアルタイムで受けるためには、加入している健康保険組合や協会けんぽに「限度額適用認定証」を郵送または窓口で事前申請し、紙の証明書を病院窓口に提示する必要がありました。この手続きを失念すると、窓口で一度3割相当(数十万円)の現金を立て替え払いしなければならず、家計のキャッシュフローを直撃する事態が多発していました。
都内の総合病院で医療ソーシャルワーカーを務める関係者は、現場の変化について次のように語ります。「以前は緊急搬送された患者のご家族が、限度団の認定証が間に合わず『支払いができない』と窓口で泣き崩れる光景が珍しくありませんでした。2026年の現在は、マイナ保険証の利用が原則化したことで、再来機や顔認証付きカードリーダーで情報連携に同意すれば、その場で限度額が即座に反映されます。事前の書類手続きに追われる精神的負担は激減しました。」
ただし、デジタル化が進んだ現代においても重大な落とし穴が残されています。従来の健康保険証を利用し続けている場合や、マイナンバーカードの保険証利用登録を行っていない場合、旧来通り限度額適用認定証の交付申請を行わなければ窓口全額支払いを免れません。後から払い戻しを受ける「償還払い」を選択した場合、受診した月から口座へ給付金が実際に振り込まれるまで通常3か月から4か月のタイムラグが発生します。当座の生活資金に余裕がない世帯にとって、このタイムラグは深刻なリスクとなり得ます。
知らないと損する境界線|「世帯合算」の破壊力と「医療費控除」の決定的な違い
1人だけの医療費では自己負担限度額に達しない場合でも、家族の医療費を束ねることで払い戻しを受けられる強力な武器が「世帯合算」です。同じ公的医療保険に加入している同一世帯であれば、1か月間の自己負担額を合算して上限を超えた分を取り戻すことができます。
ただし、世帯合算を適用するには厳格なハードルが存在します。70歳未満の方の場合、1つの医療機関ごとに同月内で21,000円以上の自己負担が発生したレセプト(診療報酬明細書)のみが合算の対象となります。同じ月内に複数の病院を受診していても、窓口支払いが15,000円と10,000円という組み合わせでは、どちらも21,000円未満であるため合算の土俵にすら上がれません。さらに、医科と歯科は同一病院内であっても別計算、外来と入院も別計算とされるルールには注意が必要です。
また、確定申告で行う「医療費控除」と高額療養費制度を混同しているケースが目立ちます。医療費控除は所得税や住民税の課税所得を圧縮するための税制上の特例であり、1年間(1月1日〜12月31日)に世帯全体で実際に支払った医療費の総額が10万円(総所得金額が200万円未満の場合はその5%)を超えた場合に申告できます。高額療養費として保険者から払い戻された金額は、医療費控除を計算する際に「支払った医療費」から全額差し引かなければなりません。この申告漏れは税務調査での追徴課税要因となるため、正確な帳簿管理が求められます。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、「高額療養費があるから民間の医療保険は一切不要」「どんなに治療費がかかっても10万円以下で済む」といった極端な言説が散見されます。しかし、公的制度の防壁が及ばない領域を理解しておかなければ、退院時に予想外の請求書に青ざめることになります。
第一の盲点は、保険外診療と生活諸費の除外です。病院で支払う費用のうち、差額ベッド代(室料差額)、入院時の食事療養費の標準負担額、先進医療にかかる技術料、診断書などの文書料は、すべて高額療養費の計算対象外です。例えば、個室を希望して1日あたり1万5,000円の差額ベッド代が発生した場合、1ヶ月で約45万円が上乗せされますが、この金額には1円も公的給付が下りません。
第二の盲点は、「月をまたいだ入院」による限度額の分断です。高額療養費は暦月(毎月1日〜末日)で区切られます。例えば、総医療費が60万円かかる治療を受ける際、月初の1日から10日まで入院した場合は当月内の60万円に対して1回だけ限度額が適用されます。しかし、月末の25日から翌月5日にかけて月をまたいで入院し、各月30万円ずつに分散した場合、それぞれの月で限度額計算が行われるため、結果として患者の自己負担合計額が跳ね上がってしまう構造的な罠が存在します。

ネットの評判と現場の温度差|「実質改悪」批判とセーフティネットの真実
2026年の上限引き上げに関する報道各社のニュースに対し、ネット上では「実質的なステルス増税だ」「給料が上がらないのに医療費の負担ばかり増える」といった批判的なコメントが溢れています。特に子育て世代や住宅ローンを抱える40代〜50代の現役層からは、毎月天引きされる健康保険料が高騰しているにもかかわらず、いざという時の給付が削られることへの不公平感が噴出しています。
一方で、医療経済学の研究者や厚生労働省関係者の間では、限度額引き上げを不可避とする見解が支配的です。高齢化に伴い医療費が年々1兆円規模で増加するなか、現役世代の手取り給与を守るためには、健康な時期に徴収する保険料率を抑える代わりに、実際に医療機関を受診した急性期・短期療養者に一定の応分負担を求めるバランス調整が避けられないためです。
ネット上の声が「目先の支払額の増加」に集中する一方で、重度疾患を抱える患者団体からは「多数回該当の維持と年間上限の新設によって、長引く抗がん剤治療や透析治療の破産リスクは防がれた」と、現実的な防衛線を評価する声も上がっています。制度の表面的な改定幅だけでなく、自身のリスク局面に応じた冷静な実質負担の把握が不可欠となっています。
【プロの結論】高額療養費を活かせる人・民間医療保険で備えるべき人の判断基準
高額療養費制度の全貌と2026年の改定動向を俯瞰したうえで、個人が取るべき自己防衛策は明確に分かれます。自身の家計資産、勤務先の福利厚生、働き方の属性に応じた適切なリスクヘッジが求められます。
高額療養費制度だけで十分にカバーできる人の条件
- 大企業や公務員で独自の「付加給付」がある人:健康保険組合によっては、1ヶ月の自己負担上限を2万円〜2万5,000円程度に独自設定しているケースがあり、追加の民間保険に入る合理性が極めて薄い。
- 生活防衛資金として100万〜200万円以上の流動預金がある人:月またぎの入院や保険適用外の諸費用を自己資金から即座に捻出できる体制が整っている。
- 個室や特定の治療法に強いこだわりがない人:大部屋(差額ベッド代ゼロ)での入院治療に抵抗がない。
民間の医療保険や追加対策を慎重に検討すべき人の条件
- 自営業・フリーランス(国民健康保険加入者):会社員と異なり、休職中の給与を補償する「傷病手当金」が存在しないため、治療費そのものよりも就労不能による収入減リスクが大きい。
- 貯蓄が50万円未満で、急な立替払いに耐えられない人:マイナ保険証を使っても食事代や雑費で10万〜15万円の現金支出が発生した際に家計がショートする危険がある。
- 先進医療や自由診療の選択肢を残しておきたい人:公的保険が適用されない100万〜300万円単位の先進医療技術料に備えたい場合は、特約等のピンポイント加入が有効。
【高額療養費制度】に関するよくある質問(FAQ)
Q1:高額療養費の払い戻しは、申請してからいつ頃支給されますか?
A1:医療機関を受診した月から数えて通常3か月から4か月後に指定口座へ振り込まれます。病院から審査支払機関を経由して各保険者にレセプト(診療報酬明細書)が届き、精査が行われるまでに約2か月かかるためです。事前の資金流出を防ぐためにも、窓口でマイナ保険証を利用するか、事前に限度額適用認定証を提示することを強く推奨します。
Q2:マイナ保険証を持っていれば、限度額適用認定証の申請は完全に不要ですか?
A2:オンライン資格確認を導入している一般的な医療機関であれば、マイナ保険証を提示して情報提供に同意するだけで限度額が自動適用されるため、事前の紙の証明書申請は原則不要です。ただし、システム未導入の小規模クリニックや、直近で転職して保険資格の切り替え処理が完了していない過渡期などでは、従来通りの申請が必要となる例外があります。
Q3:70歳以上の場合、自己負担上限や外来上限はどのように計算されますか?
A3:70歳以上の方は現役世代(70歳未満)と異なり、まず個人単位で「外来のみの上限額」を適用し、その後に世帯単位で「外来+入院の上限額」を計算する2段階の仕組みがとられています。一般所得世帯の場合、外来上限は月額18,000円(年間上限14万4,000円)、世帯全体の入院を含む上限額は月額57,600円です。ただし、現役並み所得者(年収約370万円〜)については、70歳未満の現役世代と同等の区分(区分ア・イ・ウ相当)が適用されます。
まとめ:今後の動向と失敗しないための判断基準
2026年から段階的に進む高額療養費制度の見直しは、制度破綻を回避し持続可能な医療インフラを次世代へ引き継ぐためのギリギリの選択と言えます。上限額の引き上げという側面だけを捉えて過度な不安に陥るのではなく、「多数回該当の堅持」や「年間上限額の創設」といったセーフティネットの真意を把握することが、冷静な生活防衛の第一歩となります。
医療費トラブルで家計を狂わせないための鉄則は、第一に病院窓口で確実に「マイナ保険証」を活用して限度額をリアルタイム適用させること。第二に、世帯合算の21,000円ルールを熟知して家族分の領収書を同月内で整理すること。そして第三に、公的保険で守られない差額ベッド代や生活費の規模を見極め、自分にとって本当に必要な備えだけを選択することです。制度のルールを正しく把握し、不必要な出費を回避してください。 (出典: 高額 療養 費 制度(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
