利益率の計算式決定版!粗利と営業利益の違いや業界別目安を徹底解説
「今期の売上は前年比120%を達成したのに、なぜか会社の口座にお金が残っていない――」。中小企業の決算期やスタートアップの事業報告、さらには副業ECを営む現場から、このような切実な声が数多く聞かれます。売上という派手な数字に幻惑され、事業の真の健康状態を示す「利益率」の解像度を欠いたままアクセルを踏み続けた結果、急速な資金繰り悪化に直面するケースは少なくありません。
2026年のビジネス環境は、原材料費の高止まり、物流コストの上昇、人件費改定など、あらゆるコスト構造が激変しています。わずかな計算ミスや利益概念の取り違えが、数カ月後の致命的な赤字を招く時代だからこそ、感覚的な値決めを排した正確な計数管理が求められます。本稿では、財務の土台となる5大利益の計算式から、売上総利益と営業利益の決定的な違い、現場で即座に役立つエクセル・電卓テクニック、業界別の最新目安まで、数字を武器にするための実践知を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:利益率の基本公式は「(利益 ÷ 売上高)× 100」であり、企業の収益力を正しく診断するには粗利から当期純利益まで目的に応じた5大利益の使い分けが必須。
- 要点2:商品力を表す「粗利(売上総利益)」と事業全体の稼ぐ力を示す「営業利益」の混同が、安売り合戦や販管費膨張による黒字倒産を引き起こす最大の要因。
- 要点3:エクセル関数や電卓の正しい除算ロジックを押さえ、業界別水準と比較分析することで、自社の価格決定力とコスト構造の欠陥が即座に浮き彫りになる。
【基礎から徹底解説】利益率の基本計算式と知っておくべき5大利益の求め方
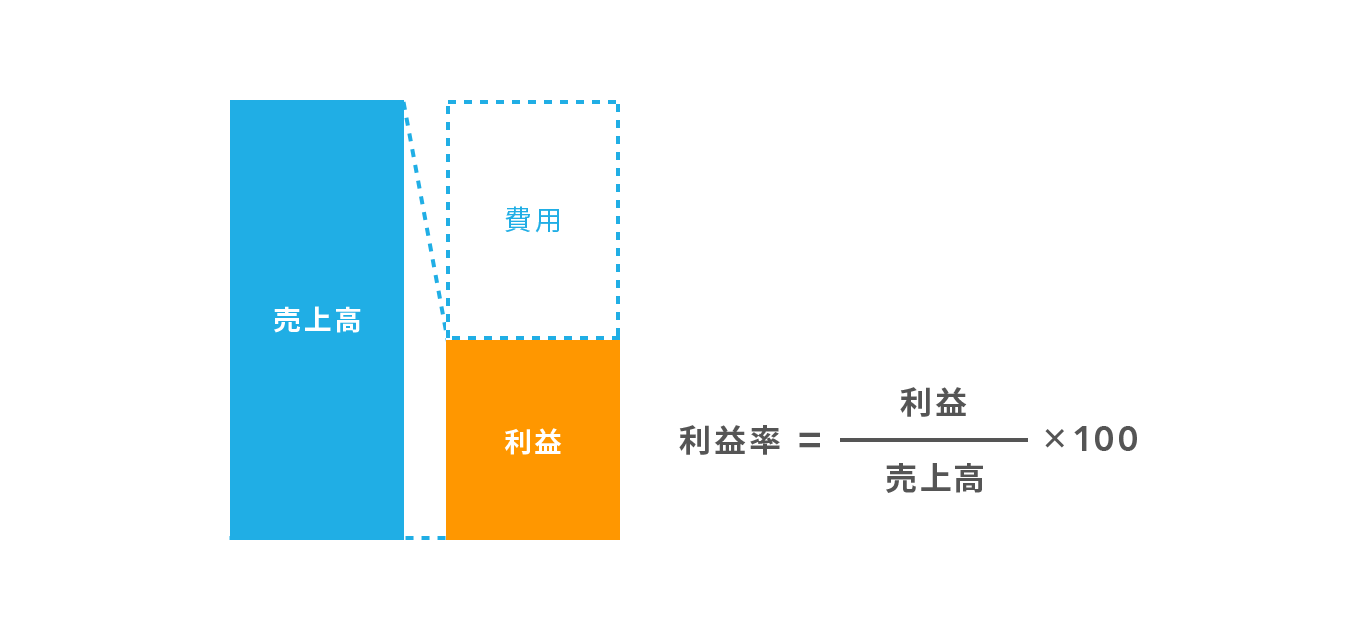
利益率とは、事業活動によって得られた売上高に対して、どれだけの割合で利益が手元に残ったかを示す収益性の指標です。基本となる計算式は極めてシンプルです。
利益率(%) = (利益 ÷ 売上高) × 100
例えば、販売価格(売上高)が2,500円の商品があり、それを得るためのコストを差し引いた利益が1,500円だった場合、利益率は「(1,500 ÷ 2,500)× 100 = 60%」となります。しかし、実際の決算書や管理会計においては、一口に「利益」といっても性質の異なる複数の段階が存在します。損益計算書(P/L)に登場する以下の5大利益の計算式と意味を正確に整理しておくことが、計数管理の第一歩です。
1つ目は、すべての利益の母体となる売上総利益率(粗利益率)です。
粗利益率 計算式 = (売上総利益 ÷ 売上高) × 100
売上総利益は「売上高 - 売上原価」で求められます。商品の仕入れ代金や製造原価だけを差し引いた純粋な付加価値であり、製品そのものの競争力を測定するバロメーターです。この売上総利益率の求め方を誤ると、後続のすべての利益計画が根底から崩れることになります。
2つ目は、企業の本業における収益力を示す営業利益率です。
営業利益率 計算式 = (営業利益 ÷ 売上高) × 100
営業利益は「売上総利益 - 販売費及び一般管理費(販管費)」で算出されます。人件費、オフィス家賃、広告宣伝費、通信費などの固定費・間接費を差し引いた後に残る利益であり、経営効率や組織運営の巧拙が如実に反映されます。
3つ目は、本業以外の財務活動まで含めた経常的な稼ぎ力を表す経常利益率です。
経常利益率 計算式 = (経常利益 ÷ 売上高) × 100
経常利益は「営業利益 + 営業外収益(受取利息や配当金など) - 営業外費用(借入金の支払利息など)」で導かれます。借入金への依存度や資産運用の成否を含めた、企業本来の総合的な体力が示されます。
4つ目は、一時的な特殊要因を加味した税引前当期純利益率です。
税引前当期純利益率 計算式 = (税引前当期純利益 ÷ 売上高) × 100
税引前当期純利益は「経常利益 + 特別利益(固定資産売却益など) - 特別損失(災害損失や減損損失など)」で算出され、その年度固有の臨時事象を含む税金支払い前の利益です。
5つ目は、すべてのステークホルダーへの支払いを終えて最終的に株主や内部留保に残る当期純利益率です。
当期純利益率 計算式 = (当期純利益 ÷ 売上高) × 100
当期純利益は「税引前当期純利益 - 法人税等住民税及び事業税」で算出されます。最終的な事業の成果であり、配当の原資や将来の投資余力を左右する決定的な数値です。
加えて、管理会計の実務で欠かせないのが限界利益率です。
限界利益率 計算式 = (限界利益 ÷ 売上高) × 100
限界利益は「売上高 - 変動費(原材料費や販売手数料など、売上に比例して増減する費用)」で求められます。売上が1単位増えたときにいくら固定費の回収に貢献するかを示す指標であり、損益分岐点(BEP)の算出や、値下げプロモーションの可否を判断する際に強力な武器となります。

【混同の罠】粗利と営業利益の違いはなぜ経営を左右するのか?
財務分析の現場で最も頻発し、致命的な経営判断ミスを引き起こすのが「売上総利益(粗利)」と「営業利益」の混同です。この2つの数値が乖離する構造的理由を理解していないビジネスパーソンは、思わぬ落とし穴にはまります。
粗利と営業利益の違いが生じる最大の理由は、「原価」と「販管費」という費用の性質の違いにあります。原価は商品そのものを作る・仕入れるために直接かかった費用ですが、販管費はその商品を世の中に届けるための販売網、営業人員の人件費、プロモーション費用、バックオフィスの維持費などです。
ネットショップやD2Cビジネスで多発する失敗例を見てみましょう。ある事業者が原価1,000円のコスメを5,000円で販売したとします。このとき、売上総利益は4,000円であり、粗利益率は80%という驚異的な高数値を叩き出します。これだけを見れば「圧倒的に儲かる黄金ビジネス」に見えます。
しかし、商品を1個売るためにWeb広告費(CPA)を3,000円投じ、倉庫保管・出荷代行手数料に500円、カスタマーサポートなどの人件費按分に800円かかっていたとすればどうでしょうか。販管費の合計は4,300円に達し、営業利益は「4,000円 - 4,300円 = マイナス300円」、営業利益率はマイナス6%の営業赤字に転落します。売れば売るほど資金が流出する構造です。
粗利だけを見て「利益が出ている」と錯覚し、集客アクセルを踏み込んだ結果、手元資金が枯渇して倒産する現象は、まさにこの2つの境界線を曖昧に捉えていたことが原因です。粗利はあくまで「製品自体の付加価値」に過ぎず、組織とマーケティングを含めた「事業全体の存続可能性」を保証するのは営業利益です。この冷徹な現実を把握することが、堅実な経営の絶対条件となります。
【一覧で丸わかり】財務諸表で見る利益率の計算式詳細まとめと重要指標
各利益率の計算式と、実務における判断基準、アナリスト視点での評価ポイントを一覧表にまとめました。自社の損益計算書と照らし合わせながら確認してください。
| 項目 | 詳細・数値データ(計算式) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上総利益率(粗利率) | (売上高 - 売上原価) ÷ 売上高 × 100 | 全産業平均:約20〜30% IT・無形サービス:60〜80% | 価格支配力の源泉。これが低いと販管費の吸収が困難になり、価格競争で即死する。 |
| 営業利益率 | (売上総利益 - 販管費) ÷ 売上高 × 100 | 目安:5%で普通、10%超で優良、15%超で極めて優秀 | 本業の稼ぐ実力値。投資家や金融機関が融資・格付け審査で最も注視する指標。 |
| 経常利益率 | (営業利益 + 営業外収益 - 営業外費用) ÷ 売上高 × 100 | 目安:3〜5%程度が健全ライン | 財務体質を反映。営業利益が高くても借入利息で経常利益が圧迫されている企業は要注意。 |
| 当期純利益率 | (税引前利益 - 法人税等) ÷ 売上高 × 100 | 目安:2〜4%前後が標準的 | 内部留保の積み増し速度を左右。配当性向やROE(自己資本利益率)の算出基礎となる。 |
| 限界利益率 | (売上高 - 変動費) ÷ 売上高 × 100 | ビジネスモデルに依存(飲食:60〜70%、卸売:10〜20%) | 損益分岐点分析(BEP)に必須。追加受注の採算ラインや撤退基準の決定に直結。 |

【業界別データ分析】自社の数字は適正か?2026年最新の利益率目安
自社の利益率が高いか低いかを評価する際、全体平均の数字だけを見ても実態は見えてきません。業界によって投じるべき固定資産の規模や棚卸資産の回転率、ビジネス慣行が大きく異なるためです。経済産業省の『企業活動基本調査』や公表財務諸表の直近傾向を総合分析すると、業界ごとに明確な収益構造の断絶が存在します。
1. IT・情報通信・SaaS業界:営業利益率 10%〜20%超
ソフトウェアやクラウドサービスを展開するIT業界は、製品の複製・配信コスト(売上原価)が極めて低いため、粗利益率が70%〜85%に達することも珍しくありません。主なコストは開発エンジニアの人件費やサーバー費、広告宣伝費(販管費)です。初期投資回収後は高い営業利益率を維持しやすい体質を持っています。
2. 製造業:営業利益率 4%〜8%
工場の減価償却費、原材料の調達コスト、エネルギー費用など、売上原価の比率が重い業界です。粗利益率は概ね20%〜35%程度に収まります。ただし、高付加価値な半導体製造装置や特許技術を持つニッチトップ企業では、営業利益率が15%超に跳ね上がる二極化が進んでいます。
3. 小売業・EC物販:営業利益率 2%〜5%
仕入原価の占める割合が非常に大きく、粗利益率は20%〜30%が標準的です。スーパーマーケットやコンビニエンスストア、家電量販店などは「薄利多売」のビジネスモデルであり、営業利益率が1%〜3%台でも高い在庫回転率によって投下資本を回収します。仕入れ価格の高騰を価格転嫁できるかどうかが死活問題となります。
4. 飲食業:営業利益率 3%〜7%
飲食ビジネスの鉄則として語られるのが「FLコスト比率(Food=食材原価 + Labor=人件費)」の管理です。一般的に食材原価率は30%〜35%(粗利益率65%〜70%)に設定されますが、人件費が30%前後、家賃(店舗賃料)が10%程度を占めるため、最終的な営業利益率は数%に落ち着きます。客席の稼働率やアルコール出庫率が利益率を大きく左右します。
5. 専門サービス・コンサルティング業:営業利益率 8%〜15%
仕入れ原価がほとんど発生しない無形資産ビジネスであり、原価の大部分は稼働するコンサルタントや専門職の人件費です。固定設備投資が少なく在庫リスクもないため、稼働率を一定以上に維持できれば高水準の営業利益率を確保できます。
【現場直伝の実務テク】利益率のエクセル計算式と電卓での瞬時算出法
利益率の理論を理解したところで、現場の業務でミスなく素早く算出するための実践テクニックを習得しておきましょう。特にエクセルでの数式作成と、商談の場で使える電卓の逆算テクニックは必須のビジネススキルです。
エクセル(Excel・スプレッドシート)での利益率計算式
エクセルで売上とコストから利益率を算出する場合、基本セル配置を理解すれば数秒で設定可能です。例えば、A2セルに「売上高(5,000円)」、B2セルに「売上原価(3,500円)」が入力されている場合を想定します。
・粗利益の算出(C2セル):=A2-B2 (結果:1,500)
・粗利益率の算出(D2セル):=C2/A2 または =(A2-B2)/A2
ここで重要なのは、数式内に「*100」を記述しないことです。エクセルでは、計算結果のセルを選択した状態で「ホーム」タブの「%(パーセント スタイル)」を適用すれば、自動的に100倍されパーセント表示に変換されます。数式に100を掛けてしまうと表示形式でパーセントを選んだ際に「3000%」といった桁ズレを起こす原因になります。
さらに現場で多用されるのが、「目標利益率から販売価格を逆算するエクセル式」です。
例えば原価が2,100円(B2)で、粗利益率30%(0.3)を確実に確保したい場合、売価設定の数式は以下のようになります。=B2/(1-0.3) (結果:3,000円)
この「原価 ÷ (1 - 目標利益率)」というロジックは、価格設定ミスを防ぐための最重要公式です。
原価率と利益率の計算方法の整理
価格決定の現場で頻発する初歩的かつ致命的なミスが、「原価率」と「利益率」の関係の混同です。
原価率(%) = (売上原価 ÷ 売上高) × 100
売上高を100%とした場合、「原価率 + 粗利益率 = 100%」という絶対法則が成り立ちます。原価率が70%であれば、粗利益率は必ず30%になります。
電卓で一瞬で弾き出す!目標利益率の出し方
取引先との商談中や展示会、店頭で「原価7,000円のアイテムを、粗利30%を確保して卸したい(売りたい)」という場面に直面したとき、電卓でどのようにキーを叩くべきでしょうか。
多くの初学者が犯してしまう間違いが、「7,000 × 1.3 = 9,100円」としてしまうケースです。この価格で販売した場合の実際の粗利を検証してみましょう。
・粗利:9,100 - 7,000 = 2,100円
・粗利率:(2,100 ÷ 9,100)× 100 = 約23.08%
目標としていた30%には遠く及ばず、約7%分もの利益を取り逃がす大惨事になります。「原価に乗せる(マークアップ)」計算と、「売価から見た利益率(マージン)」を混同していることが原因です。
現場で瞬時に正確な売価を出すための電卓操作は以下の通りです。
電卓操作手順:原価 ÷ (1 - 目標利益率)
粗利益率30%を取りたいなら、「1 - 0.3 = 0.7」で原価を割ります。
電卓の打ち方:7000 ÷ 0.7 =
電卓の画面には「10,000」と表示されます。10,000円で売って原価が7,000円であれば、粗利は3,000円となり、完璧に30%の利益率が担保されます。商談現場では「取りたい利益率を1から引いて、その数字で原価を割る」と体に染み込ませてください。
【実態検証と誤解の是正】「売上はあるのに手元にお金がない」病理の正体
SNSの起業コミュニティや財務相談の現場を観察すると、「年商1億円を突破したのに毎月の給与支払いが綱渡り」「過去最高益の決算書が出た直後に資金ショートを起こしかけた」といった悲鳴が絶え間なく投稿されています。なぜ、このような悲劇が後を絶たないのでしょうか。
取材現場で判明したリアルな実態の裏には、日本企業の多くが長年囚われてきた「売上至上主義」という心理的バイアスが存在します。行動経済学や組織心理学の観点から見ると、人間は「利益率」という抽象的な割合よりも、「売上高」という桁数の大きい絶対値に心理的な快感を覚えやすい傾向があります。これは認知バイアスの一種であり、規模拡大そのものが自己目的化してしまう現象です。
さらに、多くの現場をミスリードしているのが「値下げによる数量拡大の罠」です。
「利益率を5%下げても、販売数量を1.2倍に増やせばカバーできるだろう」という安易なディスカウント戦略が、いかに危険であるかを数字で検証してみましょう。
・元々の状態:売価1,000円、原価800円(粗利200円、粗利益率20%)
・100個販売時の粗利総額:20,000円
ここで10%値引きして売価を900円にしたとします。
・値引き後の粗利:900 - 800 = 100円(粗利益率は11.1%へ半減)
従来の20,000円の粗利総額を稼ぐためには、何個売らなければならないでしょうか。
「20,000 ÷ 100 = 200個」です。わずか10%の値引きをしただけで、稼ぐべき販売数量は2倍(200%)に跳ね上がります。現場の梱包作業や発送業務、問い合わせ対応の負担は2倍に激増し、追加の残業代やパート人件費が発生すれば、最終的な営業利益は完全に消滅します。
【プロの結論】利益重視への転換を図るべき事業・避けるべき事業の判断基準
財務健全性を保つために、事業責任者は自社のポジションを客観的に見つめ直さなければなりません。以下に、直ちに利益率の再構築に着手すべきパターンと、慎重な舵取りが求められるパターンの判断基準を提示します。
【即座に利益率改善・値上げに踏み切るべき条件】
・現場の稼働率が限界に達しているにもかかわらず、営業利益率が5%未満にとどまっている事業
・他社にはない技術的強みや顧客ロイヤルティがあるにもかかわらず、競合他社に合わせた価格設定をしている場合
・仕入れ原価や人件費が過去2年で上昇しているのに、売価を一度も改定していない商品群
【安易な値上げを避け、固定費削減・回転率向上を優先すべき条件】
・参入障壁が極めて低く、差別化が困難なコモディティ商品を扱っている場合(値上げが即座に競合への顧客流出を招く)
・プラットフォームの規模の経済(ネットワーク効果)が効くフェーズであり、市場シェアの獲得が最優先される新規立ち上げ初期
自社が提供している価値が「代替不可能な価値」であるならば、利益率を犠牲にした安売りは顧客に対する甘えであり、企業の持続可能性を自ら損なう行為に他なりません。正確な計算式を土台にして、適正な利益を堂々と確保するプライシングを行うことこそが、最も誠実な経営姿勢です。
【利益 率 計算 式】に関するよくある質問(FAQ)
Q1:粗利益率と営業利益率は、どちらを優先して改善すべきですか?
A1:事業のフェーズによって異なりますが、根本的な治療としては「粗利益率」の改善が最優先です。粗利が薄い状態では、どれほど販管費を削っても限界があります。粗利を改善(値上げ、原価低減、高付加価値化)した上で、販管費の無駄を省いて営業利益率を引き上げるのが定石です。
Q2:売上総利益と限界利益の決定的な違いは何ですか?
A2:控除する費用の区分基準が異なります。売上総利益は「製造・仕入れに直接かかった原価(固定費的な工場減価償却費なども含む)」を差し引きます。一方、限界利益は財務会計上の区分にとらわれず、「売上の増減に完全に連動する変動費(原材料費、販売手数料、運賃など)」のみを差し引きます。損益分岐点分析や撤退判断を行う際には限界利益を用います。
Q3:原価率と利益率を足して100%にならないケースはありますか?
A3:売上高を分母とする「売上原価率」と「売上総利益率(粗利益率)」であれば、両者の合計は数学的に必ず100%になります。合計が100%にならない場合は、営業利益率など別の利益指標と混同しているか、原価にマークアップ率を乗せる計算と混同している計算ミスの可能性が高いです。
Q4:電卓で「目標利益率の売価」を一発で出す裏ワザはありますか?
A4:原価を入力した後に、「÷」を押し、「(100 - 目標利益率)%」を入力する方法があります。例えば原価7,000円で粗利30%を確保したい場合、電卓で7000 ÷ 70 %(機種によっては7000 ÷ 0.7 =)と操作すると、瞬時に売価である「10,000」が表示されます。
まとめ:数字の解像度を高めてブレない事業戦略を築く
利益率の計算式は、単なる算数の公式でも、経理担当者だけが知っていればよい専門知識でもありません。それは、自社の事業が顧客にどれだけの付加価値を認めてもらい、どれほど効率的な組織運営を行えているかを冷徹に映し出す「経営の通信簿」です。
売上総利益、営業利益、経常利益、当期純利益、そして限界利益。それぞれの計算式が持つ意味と違いを正しく理解し、エクセルや電卓での算出ロジックを身につけることで、不毛な価格競争から抜け出す確固たる判断軸が手に入ります。自社の利益構造の弱点を的確に見抜き、根拠あるプライシングとコストマネジメントを実践していくことが、激変の時代を生き抜く強い企業を形作ります。 (出典: 利益 率 計算 式(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
