自社株買いとは?株価急騰のカラクリと2026年最新動向を徹底解剖
上場企業が決算発表や適時開示で「上限数百億円の自社株買い」を公表した途端、翌朝の株式市場で買い気配が切り上がり、ストップ高まで急騰する場面は珍しくありません。なぜ会社が自分自身の株式を買い戻すだけで、市場はこれほど熱狂し、投資家は色めき立つのでしょうか。
表向きは「株主還元の強化」や「資本効率の向上」と説明されますが、その深層には財務数値を劇的に化粧直しする巧妙な計算式や、敵対的買収を退ける防衛策、さらには本業の投資先を見失った経営陣の苦悩までが複雑に絡み合っています。本稿では、自社株買いの仕組みと効果、発表直後に株価が跳ね上がるカラクリから、知っておくべきデメリットや危険性まで、最新の市場データと現場の知見をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自社株買いとは企業が手元資金で市場から自社の株式を買い戻す資本政策であり、発行済株式数を減らすことでEPS(1株当たり利益)やROE(自己資本利益率)を人為的・構造的に引き上げる。
- 要点2:発表直後の株価急騰は「市場の需給引き締め」と「経営陣による割安宣言(シグナル効果)」によるものだが、発表枠を全額買い切らないケースや将来の成長投資放棄といった落とし穴も潜む。
- 要点3:東証の資本効率改善要請が定着した2026年現在、単に買い戻すだけでなく「買い戻した株を完全に消却するか否か」が、その後の株価推移の命運を分ける評価基準となっている。
【仕組みと効果】自社株買いとは一体何か?配当金や株式消却との決定的な違い
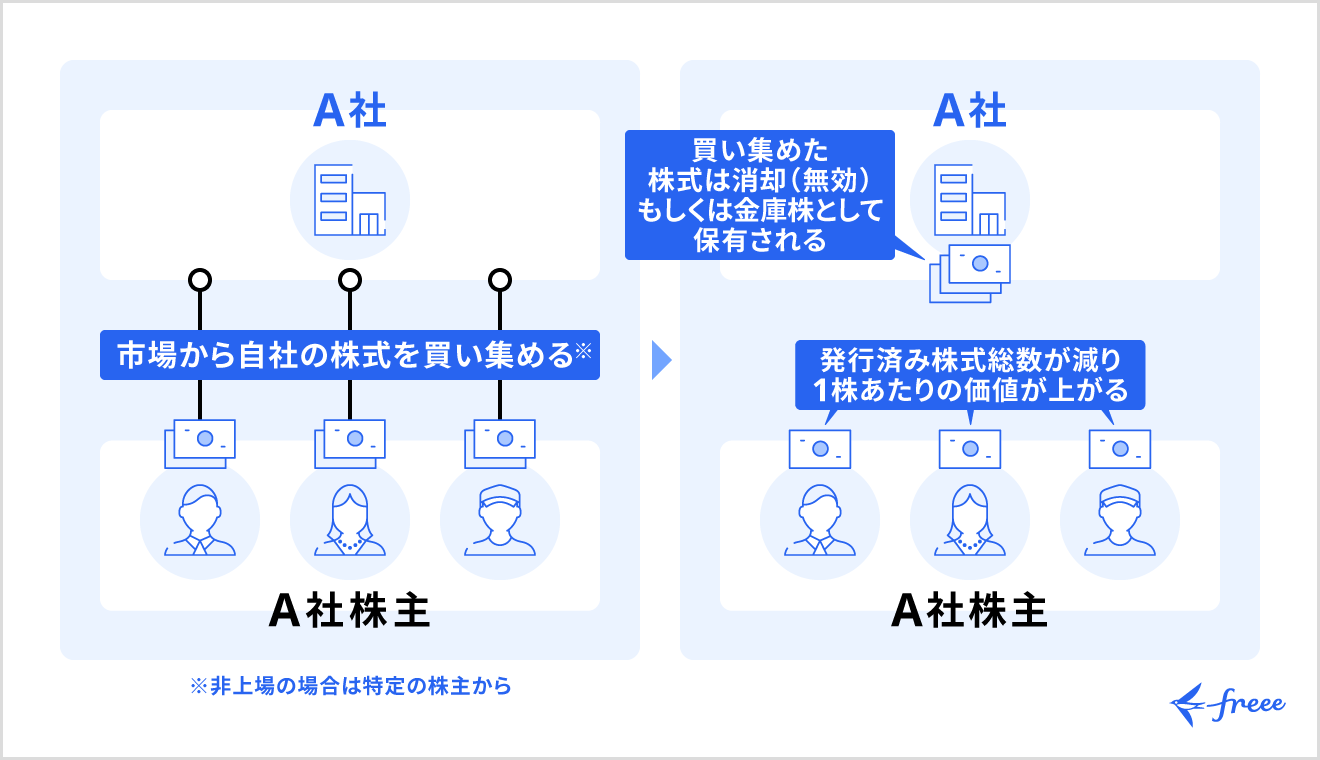
自社株買い(自己株式の取得)とは、すでに市場に流通している自社の株式を、企業が手元の余剰資金(現金)を使って市場や相対取引で買い戻す行為を指します。かつて日本の商法では、会社債権者を保護する観点から原則として固く禁じられていましたが、資本政策の自由度を高めるために法改正が重ねられ、現在では代表的な株主還元策として完全に定着しました。
自社株買いを正しく理解するうえで不可欠なのが、配当金との違いです。配当金は企業の純利益から株主へ直接現金を分配するものであり、受け取った投資家はその都度、所得税や住民税(約20.315%)の源泉徴収を受けます。これに対して自社株買いは、企業が市場から株を買い上げることで1株当たりの価値を高め、株価上昇(キャピタルゲイン)を通じて間接的に還元する手法です。投資家は株を売却するまで課税されないため、税制面での資金効率が高い還元策として好まれます。
混同されやすい概念として「自社株買い」と「株式消却」の違いが挙げられます。企業が買い戻した株式は、その時点では「金庫株(自己株式)」として会社の資産枠内に一時保管されているにすぎません。この金庫株を法的に抹消し、発行可能株式総数の枠自体から完全に消し去る手続きが「消却」です。金庫株のまま社内に留保されている場合、将来的に経営陣がM&A(企業の合併・買収)の対価として再放出したり、新株予約権(ストックオプション)として市場に戻したりするリスクが残るため、投資家は「買い戻した後に消却まで踏み込むかどうか」を注視します。
【株価急騰のカラクリ】発表直後に買いが殺到する理由とEPS・ROEへの波及ルート
株式市場において自社株買いの発表が強烈な買い材料視される背景には、明確な3つの力学が存在します。感情論や単なるお祭り騒ぎではなく、純粋な需給と財務数理の帰結として説明がつきます。
第1の力学は、圧倒的な「買い需要の創出」です。企業が自社株買い枠を設定すると、信託銀行などを通じて数カ月から1年ほどの期間をかけ、市場から淡々と自社株を買い集めます。市場に巨大な買い注文が継続的に入るため、浮動株(市場で実際に売買される株式)が減少し、需給バランスが買い優勢へと劇的に傾きます。
第2の力学は、経営陣からの「シグナル効果(割安アナウンスメント)」です。自社の財務状況や事業の将来性を最も熟知している経営陣が、自社の現金を使って株を買い集める行為は、「現在の株価は実力値よりも不当に安すぎる」という強烈なメッセージを市場に発信したことと同義になります。市場はこのメッセージを好材料と受け止め、追随買いを加速させます。
第3の力学であり、中長期の株価形成で決定打となるのが、EPS(1株当たり純利益)とROE(自己資本利益率)に対する計算上のブースト効果です。計算式を紐解くと、その本質が明快に見えてきます。
EPSは「当期純利益 ÷ 発行済株式数」で算出されます。自社株買いによって市場から株式が回収されると、計算式の分母である発行済株式数が減少します。仮に企業の純利益が1円も増えていなかったとしても、分母が小さくなるだけで、数学的に1株当たりの利益が跳ね上がります。株式市場の株価指標であるPER(株価収益率=株価 ÷ EPS)を一定と仮定した場合、EPSが上がれば、理論株価は必然的に押し上げられます。
ROE(当期純利益 ÷ 自己資本)の改善ルートも同様です。自社株買いに充当された現金はバランスシート上の資産から消え、同時に純資産の部にある自己資本が買い戻し金額分だけ圧縮されます。分母である自己資本がスリム化するため、稼ぎ出す利益規模が同じでもROEの数値が跳ね上がります。特に東京証券取引所が主導するPBR1倍割れ是正の流れのなかで、資本効率の低さを海外投資家から糾弾されてきた企業にとって、ROEを一気に底上げする自社株買いは最も即効性の高い特効薬となっています。
【徹底比較】自社株買いと配当金・成長投資のメリット・デメリット総点検
企業が稼ぎ出した利益の使い道には、自社株買い、配当金の支払い、そして設備投資や研究開発への再投資という選択肢が存在します。それぞれが企業のバランスシートと株主価値に与える影響は全く異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自社株買い | 市場買付により発行済株数を直接削減。EPSとROEを即座に押し上げる。 | 発行済株式の1%〜5%規模が主流。メガ企業では数千億〜1兆円規模も存在。 | 株価浮揚の即効性は最強。ただし買付枠の消化率と消却の有無を精査する必要あり。 |
| 配当金(増配) | 株主に現金を直接分配。インカムゲインを好む長期保有層を惹きつける。 | 配当性向30%〜40%が日本企業の標準。高還元企業では50%超も散見。 | 一度引き上げると減配時の株価下落圧力が極めて強いため、経営陣の覚悟が試される。 |
| 設備投資・研究開発 | 次世代の収益基盤を作るための先行投資。キャッシュアウトが先行する。 | 売上高比5%〜10%(製造業・ITで大きく変動)。ROIC8%超が投資目安。 | 企業の長期生存には不可欠。ここを削って自社株買いに走る企業は将来破綻のリスク。 |
| 株式消却 | 取得した自己株式を永久抹消。市場への再放出による株式希薄化を根絶する。 | 自社株買いと同時発表、または取得完了直後の取締役会で決議される。 | 株主への誠意を示す最重要ステップ。これを行わない自社株買いは評価を割り引くべき。 |
自社株買い最大のメリットは、経営判断としての「柔軟性」にあります。配当金は一度増額すると、業績が悪化した際に減配へ転じるハードルが極めて高く、市場から強烈な売りを浴びるリスクを孕みます。一方の自社株買いは「期間と上限金額」を定めて単発で実施できるため、業績の好不調に合わせて機動的に資金を配分できます。
しかし、裏を返せばデメリットも冷厳に存在します。現預金という企業防衛の最後の砦を取り崩すため、不況時や不測のパンデミック、原材料高騰に見舞われた際の財務的バッファ(自己資本比率)を低下させます。何より、手元資金を設備投資や優秀な人材獲得、新規事業開発ではなく「自社の株価支え」に投じる姿勢は、見方を変えれば「本業に魅力的な再投資先が存在しない」という経営陣の無言の敗北宣言とも受け取られかねません。

【実態検証】投資家の生の声と現場目線で見えた「自社株買い発表ニュース速報」のリアル
決算期を迎えるたび、適時開示情報閲覧サービス(TDnet)や株探などの速報ツールには「自己株式取得に係る事項の決定」というニュースが殺到します。個人投資家のコミュニティやSNS上では、速報が流れた銘柄に対して「PTS(夜間取引)で即買い」「明日は寄り付きからストップ高確定」といった威勢のいい声が飛び交うのが通例です。
しかし、兜町の機関投資家や百戦錬磨のディーラーたちが着目しているのは、開示タイトルの派手さではなく、添付資料の奥底に記載された「冷酷な諸条件」です。市場の現場で現実に起きている生々しい実態を浮き彫りにしましょう。
過去、トヨタ自動車が打ち出した最大1兆円規模の超大型自社株買いのように、発行済株式の数パーセントを確実に買い上げ、かつ政策保有株の縮減受け皿として機能させるケースでは、市場に巨大な下値支持線が形成され、その後の株価推移も長期的な上昇トレンドを描きました。現場のファンドマネージャーも「実弾を伴う大規模な買い付けは、機関投資家にとっても最大の安心材料になる」と口を揃えます。
ところが、個人投資家が頻繁に罠に嵌まるのが「空手形」のパターンです。適時開示資料を細かく精査すると、そこには必ず「取得し得る株式の総数(上限)」と「株式の取得価額の総額(上限)」と明記されています。あくまで「上限」であり、企業には「全額を必ず買い切る法的な義務」は課されていません。
ネットの掲示板やSNSでは、買付期間が終了した数カ月後に「取得総額50億円枠だったのに、開けてみたら実績はわずか8億円で終了していた」「残りの42億円はどうなったのか」という個人投資家の怨嗟の声が散見されます。株価が自社株買い発表後に思惑だけで自律反発してしまった場合、経営陣が「目標株価に達したため高値追いは避ける」と判断し、途中で買い付けをピタリと止めてしまうケースが日常茶飯事だからです。
自社株買いインサイダー取引規制の壁も、現場の足枷となります。上場企業は、未公開の重要事実(決算数値の急変、大型M&A、不祥事など)を抱えている期間中は、金融商品取引法違反(インサイダー取引)を回避するため、自社株買いを完全にストップさせなければなりません。結果として、買い付け期間の大半で注文が出せず、不発に終わる事例が市場の現場では後を絶ちません。
一般に知られていない盲点とネットの誤解|「自社株買い=買い」の危険性
投資初心者の間には「自社株買いを発表した銘柄は無条件で買えば儲かる」という危険な神話が根強く残っています。しかし、企業の財務諸表とコーポレートガバナンスの構造を暴いていくと、自社株買いが決して無謬の魔法ではないことが暴かれます。
第1の盲点は、経営陣による「数字の化粧買い」です。役員報酬が株価やROE、EPSの達成度に連動している企業では、抜本的な事業構造改革やイノベーションを起こす努力を怠り、手っ取り早く評価指標を達成するために自社株買いを乱発するインセンティブが構造的に働きます。実態の売上や本業の利益が先細りしているにもかかわらず、自社株買いだけでEPSを維持している企業の株価は、買い付け期間が終了した瞬間に支えを失い、断崖絶壁を転落するように急落します。
第2の盲点は、財務レバレッジの過度な引き上げによる信用リスクです。特に金利環境が大きく変化し、借入コストが無視できなくなった経営環境下において、手元流動性を削ってまで自社株買いに固執する行為は、格付け機関からの格下げや資金調達コストの上昇を招きます。「資本の効率化」という耳触りの良いフレーズが、実態としては「企業の財務防壁の破壊」へと変質している企業を見抜かなければなりません。
第3の盲点は、「消却されない金庫株の亡霊」です。買い集めた株を消却せず、資産として抱え込んでいる企業は、将来的に市場環境が軟調になった際や経営危機に直面した際、その金庫株を第三者割当増資の原資に充てたり、海外市場で売却して資金調達を行ったりします。一度は市場から吸い上げられたはずの株式が、数年後に再び市場へ洪水のように吐き出され、既存株主の持ち分を激しく希薄化させるという裏切り劇は、過去の市場で幾度となく繰り返されてきた現実です。

【2026年最新動向】東証改革の成熟期における企業の自社株買いトレンドと株式消却
2026年の東京市場を見渡すと、自社株買いを取り巻く環境は「量から質への大転換」を迎えています。東証が主導してきた「資本コストや株価を意識した経営の実現に向けた対応」の要請から数年が経過し、PBR1倍割れを脱出した企業と、万年割安に甘んじる企業との二極化が完全に固定化しました。
現在、機関投資家やアクティビスト(物言う株主)が企業に突きつけている要求は、単なる「枠の設定」ではありません。「自社株買いと同時に全数消却を決議すること」が事実上のグローバルスタンダードとして定着しました。消却予定のない自社株買いを発表しても、市場からは「株価対策のポーズ」「いずれ市場に再放出される隠れ希薄化要因」と見透かされ、翌日の株価がほとんど反応しない事例が急増しています。
2026年の顕著なトレンドとして、日本固有の宿痾とされてきた「政策保有株(持ち合い株)の縮減」と連動した自社株買いの爆発的な増加が挙げられます。金融機関や取引先企業が持ち合い株を市場で売却する際、そのまま市場に放出すれば凄まじい需給悪化(オーバーハング)を引き起こします。そこで、発行会社自身が自己株式公開買付け(ToSTNeT取引等を含む)を実施し、持ち合い株をそっくりそのまま自社株買いで吸い上げる手法が定石となりました。
これにより、市場に余計な売り圧力を波及させることなく、政策保有株を解消しながら発行済株式数を削るという「一石二鳥の資本浄化」が進行しています。投資家側も、単なる市場内買い付けなのか、それとも長年の歪みであった持ち合い解消に伴う自社株買いなのかを冷徹に見極めるリテラシーが求められています。
【プロの結論】自社株買い銘柄で勝てる投資家・カモにされる投資家の判断基準
自社株買いという強力なカタリスト(株価変動の契機)を前にして、資産を増やす投資家と、高値を掴まされて資金を溶かす投資家の差はどこにあるのでしょうか。編集部が導き出した明確なスクリーニング基準を提示します。
自社株買い銘柄で継続的に利益を上げる投資家は、発表直後のニュース速報に脊髄反射で飛びつくことは決してありません。彼らはまず、本業のフリーキャッシュフローが潤沢に出ているかを確認します。本業で現金を稼ぐ力があり、設備投資を十全に行ったうえで余ったキャッシュを自社株買いに回している企業は、株価の下値が極めて堅牢だからです。さらに、過去の自社株買いにおける取得枠の消化実績が90%を超えているか、そして取得した株の消却方針が明記されているかを冷徹に確認します。
一方で、市場のカモにされる投資家は、発表当日の夜間取引(PTS)や翌朝の寄り付きで、成り行き注文を出して最高値を掴みます。業績予想の下方修正や本業の赤字転落を覆い隠すために発表された「逃げの自社株買い」であることを見抜けず、機関投資家の絶好の逃げ場(売り抜けの流動性)として利用され、数週間後には買い付けの息切れとともに深手を負うことになります。「会社が自社株を買うのだから絶対に損はしないはずだ」という思考停止の心理的バイアスこそが、投資家を破滅へと誘う最大の毒針です。
【自社株買いとは】に関するよくある質問(FAQ)
Q1:保有している銘柄が自社株買いを発表した場合、株主は何もしなくても良いですか?
A1:特別な手続きを行う必要は一切ありません。そのまま株式を保有し続けるだけで、発行済株式数の減少に伴う1株当たり価値の向上(EPS上昇)や株価上昇の恩恵を自然に受けることができます。市場価格が十分に上昇し、目標利益に達したと判断した段階で市場を通じて売却すればキャピタルゲインを確定できます。もし企業が公開買付(TOB)形式で買い取る場合は応募手続きも可能ですが、一般的には市場内で売却する方が簡便です。
Q2:自社株買いを発表したのに、翌日の株価が暴落することがあるのはなぜですか?
A2:主に2つの原因が考えられます。第1に、本決算や四半期決算の発表と同時に自社株買いが開示された際、本業の業績や通期見通しが市場の期待を大きく下回っていた場合です。自社株買いのプラス効果を業績悪化のマイナス衝撃が完全に飲み込んでしまい、失望売りが殺到します。第2に、市場が事前に大規模な自社株買いを過剰に織り込んで買い進まれていた場合、発表された取得枠の規模が市場予想に届かず、「材料出尽くし」として強烈な利益確定売りに押されるケースです。
Q3:非上場企業が自社株買いを行うことには、どんな意味や目的があるのですか?
A3:非上場企業における自社株買いは、株価の吊り上げではなく「事業承継」や「分散した経営権の集約」を主目的として実施されます。創業者一族や引退する経営者から会社が株式を買い取ることで後継者への株式集中を図ったり、退職した役員や外部の少数株主から株式を回収して経営の意思決定スピードを保ったりするために活用されます。市場が存在しないため、税務上の適切な株価算定が厳格に求められる点が上場企業と大きく異なります。
Q4:企業が買い集めた自社株を「消却」せずにそのまま保有し続ける理由は?
A4:将来の機動的な経営戦略の選択肢を残しておくためです。具体的には、自社株を対価とした他社の買収(株式交換によるM&A)や、役員・従業員に対するインセンティブ報酬(ストックオプションや譲渡制限付株式報酬)への充当が挙げられます。また、将来の資金需要が生じた際に市場で再売却して資金調達を行う含み資産として維持する狙いもあります。ただし、この留保姿勢が投資家からは「潜在的な株式希薄化リスク」とみなされる要因にもなっています。
まとめ:今後の動向と失敗しないための判断基準
自社株買いとは、単に企業の株価を一時的に押し上げる打ち上げ花火ではありません。発行済株式数を物理的に削り取り、EPSやROEという最重要の投資指標を根本から組み替える、極めて破壊力のある資本政策の切り札です。
資本効率と株主還元の質が厳しく問われる現代の市場環境において、投資家側に求められるのは開示文面の「表面的な数字」に惑わされない眼力です。その自社株買いは、潤沢な本業のキャッシュ創出力に裏打ちされた真の還元なのか、それとも業績低迷を誤魔化すための数字の化粧なのか。そして買い集めた株式を完全に消却する覚悟があるのか。
華やかなニュースの裏側にある「枠の消化実績」「株式消却の有無」「本業の稼ぐ力」という3つの防護壁を必ず照合し、巧妙な数字の罠を見抜く姿勢こそが、激変する株式市場で生き残り、確固たる果実を手にするための唯一の羅針盤となります。 (出典: 自社 株 買い と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
