生命保険料控除の確定申告で還付金が減る落とし穴と新旧制度の罠
年が明けて確定申告の準備が進む時期になると、国税庁の窓口や税理士の無料相談所には「生命保険料を年間何十万円も納めているのに、想定していた還付金よりはるかに少ない」「そもそも年末調整で書類を出し忘れてしまったが、今からでも取り戻せるのか」といった切実な声が数多く寄せられます。毎年10月頃から保険会社各社から順次発送される控除証明書を巡っては、開封せずに放置して紛失してしまったり、新旧制度の複雑な計算枠組みを誤認していたりと、制度の理解不足による損失が後を絶ちません。
所得税や住民税の負担を軽減するセーフティネットとして機能している生命保険料控除ですが、その実態は「支払った保険料がそのまま全額戻ってくるキャッシュバック」ではなく、課税対象となる所得から一定額を差し引く所得控除に過ぎません。さらに、契約時期による新制度と旧制度の混在、対象となる保険商品の厳格な線引き、そして控除限度額の頭打ちなど、知っておかなければ確実に損をする落とし穴が幾重にも張り巡らされています。手元に戻るはずの大切なお金を確実に守るため、申告漏れが頻発する背景と制度の核心を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「支払額が全額戻る」制度ではなく課税所得から差し引く仕組みであり、所得税の控除上限は新制度で合計最大12万円(住民税は最大7万円)に設計されている。
- 要点2:年末調整で提出を忘れた会社員でも、確定申告(還付申告)を行うことで過去5年間に遡って過払い分の税金の還付を受けることが可能である。
- 要点3:妻名義の保険であっても夫が実際に保険料を負担していれば夫の控除として計上できる一方、個人年金保険料控除には特約要件が必須など見落としがちな盲点が存在する。
【還付金が減る落とし穴】一体なぜ申請漏れが起きるのか?知っておくべき決定的な理由
「生命保険に加入して保険料を年間30万円支払っているから、確定申告をすれば30万円近く税金が浮くはずだ」と思い込んでいる納税者は驚くほど多く存在します。しかし、実際の還付金額を見て「なぜこれしか戻らないのか」と失望するケースが毎年繰り返されています。その最大の要因は、所得控除という仕組みに対する根本的な誤解と、生命保険料控除の最大12万円控除の仕組みによる上限の存在です。
生命保険料控除は、所得税法第76条に基づく「所得控除」の一種であり、税額そのものを直接差し引く「税額控除」(住宅ローン控除など)とは根本的に異なります。課税される所得金額から一定額を差し引き、その差し引かれた枠に本人の適用税率(5%〜45%)を掛け合わせた分だけが税負担軽減となる設計です。したがって、どれほど高額な保険料を負担して上限いっぱいの控除を受けたとしても、実際の所得税還付額は数千円から最大でも数万円規模にとどまります。
さらに深刻なのが、秋口に届く「生命保険料控除証明書」の紛失や管理放置による申請漏れです。報道関係者や税務実務に携わる現場スタッフへの取材によると、勤務先から10月中旬に配布される年末調整書類の締め切りに証明書が間に合わず、そのまま「面倒だから諦める」という選択をしてしまう給与所得者が毎年一定数に上るといいます。年末調整に誤りや記載漏れがあると、正しい税額が計算されず、本来は支払う必要のない所得税や住民税を過大に納付したまま放置される結果を招きます。
しかし、年末調整で出し忘れた場合の確定申告の経緯を辿ると、会社員であっても諦める必要は一切ありません。法律上、給与所得者の還付申告は対象年の翌年1月1日から「5年間」にわたって提出が認められています。年末調整の書類に添付できなかった証明書であっても、年明けの確定申告書提出によって正当な権利として還付を受けることが可能です。「会社に出しそびれたから今年はもう手遅れだ」と誤認して数万円の税金をみすみす手放してしまう心理的諦めこそが、最大の申請漏れ原因となっています。

【徹底比較】生命保険料控除の新旧制度の違いと上限額|最大12万円控除の計算ロジック
生命保険料控除を正しく理解する上で最大の壁となるのが、契約時期によって適用ルールが分断されている生命保険料控除の新旧制度の違いと上限額です。国税庁の通達および平成22年度税制改正の記録によると、平成24年(2012年)1月1日以後に締結した契約は「新制度」、平成23年(2011年)12月31日以前に締結した契約は「旧制度」として明確に区分されています。
旧制度では「一般生命保険料控除」と「個人年金保険料控除」の2区分のみで構成され、所得税の控除限度額はそれぞれ最大5万円、合計で最大10万円(住民税は各3.5万円、合計7万円)でした。一方、医療技術の高度化や高齢化の進展に伴う社会保障ニーズの変化を受け、新制度では「介護医療保険料控除」が新設されて合計3区分へと再編されました。各区分の所得税控除限度額は4万円へと引き下げられたものの、3枠を合計した全体の上限額は最大12万円(住民税は各枠2.8万円、合計限度額は7万円のまま据え置き)へと拡大されています。
| 制度区分 | 適用枠の内訳と上限(所得税) | 合計最高限度額 | 制度上の特徴と編集部の視点 |
|---|---|---|---|
| 新制度 (2012年1月1日以降の契約) | ・一般生命保険(最高4万円) ・介護医療保険(最高4万円) ・個人年金保険(最高4万円) | 所得税:12万円 住民税:7万円 | 医療・がん保険が独立枠化。3枠をバランスよく契約している層に有利な配分。 |
| 旧制度 (2011年12月31日以前の契約) | ・一般生命保険(最高5万円) ・個人年金保険(最高5万円) ※医療保険等も一般枠に合算 | 所得税:10万円 住民税:7万円 | 1つの契約区分あたりの上限が大きい。長年契約を継続している加入者向けの枠。 |
| 新旧両方の契約がある場合 | 各区分ごとに新旧いずれかを選択、または新旧合算して計算(各区分上限4万円) | 所得税:12万円 住民税:7万円 | 旧制度の控除額が4万円超なら旧制度単独を選択した方が有利になる判定ロジック。 |
気になる「確定申告の生命保険料控除でいくら戻るのか」という試算ですが、新制度で上限12万円の控除をフルに適用した場合の実際の所得税還付額は、課税所得に応じた税率によって決まります。課税所得195万円超〜330万円以下(所得税率10%)の平均的な会社員であれば、所得税の還付額は「12万円 × 10% = 12,000円」となり、復興特別所得税(基準所得税額の2.1%)を含めても約12,250円です。さらに翌年度の住民税(上限7万円適用・一律10%)が7,000円軽減されるため、手取り押し上げ効果は合計で約19,250円となります。課税所得が900万円超(所得税率33%)の高所得層であれば、所得税還付だけで約39,600円、住民税と合わせて約46,600円の節税効果を生み出します。
【対象と注意点】介護医療保険料控除と個人年金保険料控除の判定基準
控除枠をフル活用するためには、自分が支払っている保険料がどの区分に該当するのかを精緻に把握する必要があります。特に新制度で新設された介護医療保険料控除の対象保険の詳細まとめを確認すると、医療保険、がん保険、介護保険、所得補償保険など、疾病や身体の傷害、介護状態に備える給付金が支払われる契約がこれに該当します。特約部分についても、主契約が終身保険であっても「入院特約」や「三大疾病特約」などの保険料は介護医療枠として区分記載されます。
一方、落とし穴が非常に多いのが個人年金保険料控除の計算方法と注意点です。老後資金の形成を目的とした年金保険であっても、すべての契約が自動的に個人年金保険料控除として認められるわけではありません。税法上の特例を受けるためには、契約時に「個人年金保険料税制適格特約」を付加していることが絶対条件となります。この特約を付加するには以下の要件をすべて満たさなければなりません:
- 年金受取人が被保険者と同一人であり、かつ契約者本人またはその配偶者であること
- 年金受取人と被保険者が同一であること
- 保険料払込期間が10年以上であること(一時払は不可)
- 年金支払開始が原則60歳以降であり、受取期間が10年以上の定期年金または終身年金であること
外貨建て個人年金や変額個人年金など、元本変動リスクの高い商品や一時払いの契約は特約を付帯できないケースが多く、その場合は個人年金枠ではなく「一般生命保険料控除」に合算されてしまいます。すでに一般生命保険で死亡保険などを手厚くかけている場合、限度額に達して控除枠が無駄になってしまうリスクがあるため、証券の記載内容を事前に確認することが極めて重要です。
また、家計の現場で頻繁に質問されるのが「専業主婦の妻の名義で加入している医療保険を、夫の確定申告で控除できるのか」という論点です。結論から言えば、配偶者名義の生命保険料控除が適用できる理由は、所得税法第76条において「自己又は自己と生計を一にする配偶者その他の親族を保険金等の受取人とする保険契約」について「その年に支払った者」が控除を受けられると明記されているためです。契約上の名義人が妻であっても、保険料が夫の銀行口座から引き落とされていたり、夫の収入から実際に拠出されている事実があれば、夫の所得から正当に控除できます。
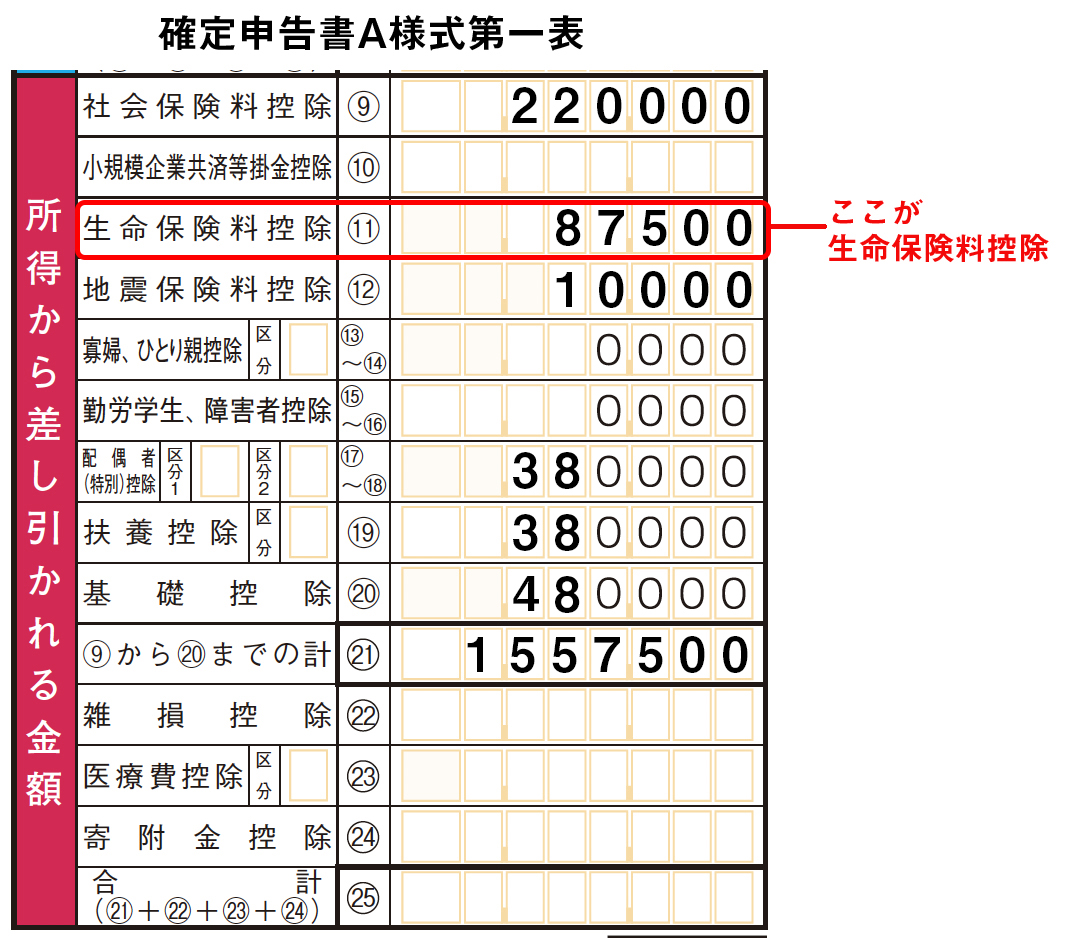
【画面付き解説】国税庁「確定申告書等作成コーナー」の入力手順とe-Tax添付省略ルール
書面による手書きの申告書作成は計算ミスの温床となりやすく、税務署への移動や郵送コストもかさみます。現在では、パソコンやスマートフォンから国税庁のウェブサイトにアクセスして利用する「確定申告書等作成コーナー」を活用したオンライン申告が主流となっています。直感的でわかりやすい画面設計がなされており、以下のステップに従うことで誰でもスムーズに確定申告の生命保険料控除の書き方を完結させることが可能です。
国税庁「確定申告書等作成コーナー」の入力手順:
- 「確定申告書等作成コーナー」のトップ画面から「作成開始」を選択し、マイナンバーカード方式またはID・パスワード方式でログインします。
- 申告書の種別(所得税)および給与所得・事業所得などの収入金額を入力した後、「所得控除の入力」画面に進みます。
- 所得控除一覧の中から「生命保険料控除」の項目を探し、「入力する」または「訂正」ボタンをクリックします。
- 「生命保険料控除証明書の一覧」画面が表示されたら、青色の「+証明書の内容を入力する」ボタンを押します。
- 手元の控除証明書を見ながら、「保険会社等の名称」「保険等の種類」「保険契約の締結日(新旧区分の判定)」「適用条項(一般・介護医療・個人年金)」「本年中に支払った保険料の額」を正確に入力します。
- 複数枚の証明書がある場合は、同様の操作を繰り返して追加登録を行います。すべて入力すると、複雑な控除額の計算式がバックグラウンドで自動実行され、適用される控除額が即座に画面へ反映されます。
ここで圧倒的な効率化をもたらすのが、e-Tax生命保険料控除における証明書の添付省略ルールです。所得税法施行規則の規定により、e-Taxを利用して確定申告データを電子送信する場合、生命保険料控除証明書の書面原本を税務署へ提出・提示する必要はありません。データ送信のみで手続きが完了するため、郵送用の封筒を用意したり税務署の窓口に並ぶ労力を完全にゼロに抑えられます。
ただし、添付省略が認められているからといって「証明書を捨ててよい」という意味ではない点には最大の注意が必要です。税務署長は申告内容の確認のため、申告期限から5年間にわたって原本の提示または提出を求める権限を有しています。仮に税務署から提示を求められた際に手元に現物がなければ、控除の適用を取り消され、追徴課税(過少申告加算税や延滞税)の対象となる可能性があります。電子申告完了後も、送られてきたハガキやダウンロードした電子データは必ず厳重に保管してください。
【実態検証】利用者の生の声と現場目線で見えたリアル
ソーシャルメディアやネット上の掲示板、Q&Aコミュニティに集まる数千件の確定申告に関する投稿を分析すると、生命保険料控除を巡る現場の混乱と納税者のリアルな痛点が浮き彫りになってきます。「年末調整の時期に会社から催促されたが、ハガキが見当たらず泣く泣く控除を諦めた」「控除証明書の金額を見て10万円全額戻ってくると思っていたら、還付金が数千円で愕然とした」といった悲痛な叫びは枚挙にいとまがありません。
大手保険会社の営業現場で長年カスタマー対応を担当してきたスタッフは、次のような証言を残しています。
「毎年11月から12月にかけて、コールセンターには『控除証明書が届いていない』というクレーム電話が集中します。しかし調査してみると、その9割以上は10月下旬に圧着ハガキでご自宅に送達されており、他のダイレクトメールやチラシと一緒に誤ってゴミ箱に捨てられていたケースです。家族宛ての郵便物と混ざってしまい、年末調整の直前になって紛失に気づくパターンが後を絶ちません」
また、近年の生命保険のデジタル化によって「郵送ハガキを廃止し、ウェブマイページからの電子交付に切り替えた」保険会社が増加したことも、新たな混乱を生んでいます。ITリテラシーの高い層にとっては「マイナポータル連携」を通じて確定申告書等作成コーナーへワンクリックで保険料データを自動連携できる画期的な恩恵がある一方、ウェブサービスのIDやパスワードを忘れ、ログインできないまま確定申告の期限を迎えてしまう中高年層のデジタルデバイドも現場では深刻な課題として指摘されています。

【トラブル対処法】生命保険料控除証明書の再発行手続きと紛失時の初動
もし年末調整や確定申告の直前に控除証明書を紛失してしまった場合、どのような行動をとるべきでしょうか。結論から言えば、焦る必要は全くありません。保険会社各社は迅速な生命保険料控除証明書の再発行手続きに対応する体制を整えています。
証明書を紛失した際の再発行ルートは主に以下の3つが存在します:
- 保険会社マイページからの即時ダウンロード(最速):
現在、日本生命、第一生命、明治安田生命、住友生命などの大手生保をはじめ、主要な損保・ネット生保の多くが会員専用サイトを提供しています。マイページにログインすれば、電子署名が付与された電子データ(XML形式)やPDF版の控除証明書をその場で即座に発行・ダウンロードできます。e-Taxでの申告であれば、このXMLデータを直接読み込ませるだけで一瞬で完了します。 - 電話窓口(コールセンター)への請求:
ウェブ操作が難しい場合は、証券番号を手元に準備した上でカスタマーセンターへ電話します。ただし、電話請求の場合は再発行された証明書ハガキが自宅に郵送されてくるまでに約1週間から10営業日を要します。3月の確定申告締め切り間際に依頼すると期限に間に合わなくなるリスクがあるため、判明した当日に即座に連絡を入れなければなりません。 - 保険ショップ・支社窓口での即日交付:
どうしても即日中に現物の紙の証明書が必要な場合、本人確認書類(マイナンバーカードや運転免許証)と保険証券番号を持参して最寄りの支社窓口へ出向くことで、その場で証明書を発行してくれる会社もあります。事前に対応可能かどうか窓口へ電話確認を入れるのが確実です。
万が一、再発行手続きが確定申告の提出期限(原則3月15日)に物理的に間に合わない場合は、証明書に記載されていた金額を過去の領収書や通帳の引き落とし履歴から正確に算出して申告書を期限内に提出し、再発行ハガキが届き次第、税務署へ追加提示または保管するという実務対応をとることも現場では推奨されています。
【2026年最新】確定申告 還付金受取のスケジュールと口座着金の目安
確定申告書を無事に提出し終えた納税者にとって、最大の関心事は「申告した還付金が一体いつ銀行口座に振り込まれるのか」という点にあります。税務行政のデジタル化が急速に進展した現在、提出手段によって着金スピードには決定的な格差が生じています。2026年最新の確定申告における還付金受取のスケジュールは以下の通りです。
申告方法別の還付金入金目安:
- e-Tax(マイナンバーカード方式+公金受取口座利用):
申告書データを送信してから約2週間〜3週間程度で指定口座に着金します。還付申告の受付が始まる1月中に提出した場合、早ければ2月上旬には振り込まれる極めて迅速な処理が行われます。 - 書面提出(税務署窓口への持参または郵送):
税務署の職員による手作業での入力・審査を経るため、提出から口座入金まで約1ヶ月〜1ヶ月半程度の期間を要します。特に申告受付ピークとなる2月下旬から3月中旬にかけて提出された書面は、4月上旬から中旬まで入金がずれ込む傾向があります。
国税庁の「e-Tax利用可能時間及び還付金処理状況の確認システム」を利用すれば、自身の申告データの処理段階(「受付完了」→「審査中」→「振込手続き完了」など)をオンライン上でリアルタイムに追跡できます。振込が決定すると「国税還付金振込通知書」というハガキが郵送されてきますが、公金受取口座をあらかじめマイナポータルに登録しておけば、口座番号の誤入力による送金エラーや返送トラブルを完全に防止できるため、還付を最も早く確実に受け取りたい場合はマイナポータル連携とe-Taxの併用が鉄則です。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、生命保険料控除に関して法的根拠のない誤った情報が定説のように語られている場面が多々見受けられます。損をしないためには、こうしたネットの噂や誤解を冷静に見極め、制度の真実を捉える必要があります。
代表的な誤解の一つが、「給与天引きで加入している職場の団体保険は、確定申告で自分で追加申請しなければならない」という思い込みです。実際には、勤務先の給与天引きで加入している団体定期保険や医療保険の多くは、会社の給与システムを通じて自動的に年末調整の計算に組み込まれているケースがほとんどです。これを知らずに確定申告で二重に計上してしまうと、過大申告となり後日税務署から修正申告を求められる原因になります。会社の源泉徴収票の「生命保険料の控除額」欄にすでに反映されていないか、必ず事前に確認してください。
もう一つの危険な盲点は、「解約返戻金や配当金を受け取った年」の取り扱いです。年の途中で保険を解約して一時金を受け取ったり、まとまった割戻金(配当金)が支払われた場合、その年に支払った保険料から受取配当金を差し引いた「正味の支払額」で控除額を計算しなければなりません。保険会社から送られてくる控除証明書には、すでに配当金を差し引いた後の金額が記載されていることが一般的ですが、年末調整後に配当金が確定したような例外的なケースでは、自ら相殺して申告する法的義務が生じる点を失念してはなりません。
【プロの結論】確定申告を自ら行うべき人・慎重になるべき人の判断基準
行動経済学や税務実務の視点から見ると、確定申告は「費やす労力・精神的コスト」と「得られる手取りの増加額」を天秤にかけた合理的判断が求められます。単に「権利があるから」と闇雲に動くのではなく、自身がどの類型に当てはまるかを冷静に判断してください。
自ら確定申告(還付申告)を行うべき人:
- 年末調整で控除証明書を完全に出し忘れた会社員:
生命保険料控除を丸ごと落としている場合、年収500万円クラスでも1万5,000円〜2万円前後の手取りが確実に増えます。e-Taxを使えば自宅から30分程度で作業が完了するため、時給換算しても極めて投資対効果の高い行動です。 - 住宅ローン控除の初年度や医療費控除など、他にも申告項目がある人:
他の理由ですでに確定申告を行う予定があるならば、生命保険料控除を入力しない理由はありません。併せて入力することで還付金を最大化できます。 - 配偶者名義の保険料を本人が負担している世帯:
妻の契約だからと年末調整で会社に提出をためらっていた場合、夫の所得税率で控除を適用することで世帯全体の可処分所得を合法的に引き上げることができます。
慎重になるべき(無理に申告しなくてもよい)人:
- すでに旧制度の上限(各5万円)や新制度の上限(各4万円)に達している人:
例えば、一般生命保険枠ですでに年間8万円以上の保険料を納めて控除上限に達している場合、手元にある別の死亡保険の証明書をどれだけ追加で申告しても、控除額は1円も増えません。手持ちの証明書が「枠の上限」を超えていないか事前に足し算を行ってください。 - 元々の課税所得がゼロまたは非課税枠に収まっている人:
専業主婦(夫)やパート勤務で年収が一定基準以下であり、そもそも所得税が課税されていない人は、所得からいくら控除を差し引いても還付される税金自体が存在しません。税務上のメリットが発生しない手続きに時間を費やすことは避けるべきです。
【確定 申告 生命 保険 料 控除】に関するよくある質問(FAQ)
Q1:年末調整で生命保険料控除を申請し忘れた場合、確定申告はいつまでに行えばよいですか?
A1:会社員などの給与所得者が払いすぎた税金の還付を受けるための「還付申告」は、出し忘れた年の翌年1月1日から5年以内であればいつでも提出可能です。例えば、2025年分の年末調整で出し忘れた分は、2026年1月1日から2030年12月31日まで申告できます。通常の確定申告期間(2月中旬〜3月中旬)に縛られる必要はなく、平日・休日問わずe-Taxから年中提出を受け付けています。
Q2:共働き夫婦の場合、子どもの学資保険や夫婦の保険料控除はどちらで申告するのがお得ですか?
A2:夫婦のうち「所得が高い(所得税率が高い)側」の口座から保険料を支払い、その本人の申告で控除を適用するのが最も節税効果が高くなります。生命保険料控除は所得控除であるため、税率が5%の配偶者よりも、税率20%の配偶者の所得から差し引いた方が、手元に戻ってくる還付金額が4倍大きくなります。ただし、各区分の控除上限(新制度なら各4万円)を超える部分は切り捨てられるため、夫婦それぞれの枠をバランスよく満たすように契約者・支払者を振り分けるのが賢明です。
Q3:保険を年の途中で解約してしまいましたが、その年に払った分の控除は受けられますか?
A3:年の途中で解約した場合であっても、その年(1月1日〜12月31日)の間に実際に支払った保険料が存在すれば、控除の対象になります。秋頃に保険会社から送られてくる控除証明書には、解約時までに払い込まれた金額が記載されています。もし手元に届かない場合は、保険会社に連絡して「解約年度の控除証明書」を再発行してもらえば問題なく申告に利用できます。
まとめ:今後の動向と失敗しないための判断基準
生命保険料控除は、制度発足から幾度もの税制改正を経て現在のような複雑な3枠構造となりました。契約時期による新旧制度の併存や、適用条件の厳格な線引きがあるため、納税者側には正しい知識と毎年の主体的な確認が求められます。単に「保険に入っているから安心」ではなく、自分がどの枠にいくら支払っており、上限に対して余剰があるのか不足しているのかを把握することが、家計防衛の第一歩です。
マイナンバーカードの普及とマイナポータル連携の拡充により、かつて煩雑を極めた確定申告の手続きは劇的にシンプル化されつつあります。秋に届くハガキを紛失してしまったとしても、ウェブからの即時再発行やe-Taxの添付省略ルールを駆使すれば、会社員であっても過去5年間まで遡って過払い税金を取り戻す道が常に開かれています。手元にある控除証明書を単なる紙切れとして見過ごすことなく、正当な権利として賢く活用し、確実な手取りの確保へとつなげてください。 (出典: 確定 申告 生命 保険 料 控除(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
