国民年金の満額はいくら?2026年最新額と手取りの真実を徹底解剖
物価高と実質賃金の変動が続くなかで迎えた2026年、公的年金の給付水準に現役世代からシニア層までかつてない関心が注がれている。自営業やフリーランス、専業主婦はもちろん、会社員の老後資金のベースを支える「国民年金(老齢基礎年金)」の支給額は、多くの国民にとって死活問題に直結する。
「月額7万円程度という話を聞くが、実際の振込額や天引き後の手取り額はいくらなのか」「40年間真面目に保険料を払い続けたのに、なぜか満額受給できない落とし穴があるらしい」といった疑問や不安の声が、年金事務所の相談窓口やSNS上でも後を絶たない。日本年金機構の公式発表や最新の財政審議会資料に基づき、2026年度の満額改定の実態、手取り額の計算ロジック、受取額を増やす具体的手段を余すところなく解き明かしていく。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年度(令和8年度)の老齢基礎年金満額は前年度比1.9%の引き上げとなり、年額847,300円・月額70,608円に改定された。
- 要点2:加入期間40年を満たしていても、過去の学生特例の未追納や免除期間の未精算があると満額受給できず、手取り額は税金・社保控除により月6万円台前半まで目減りする。
- 要点3:繰り下げ受給による最大84%増額や付加年金での底上げが有効な一方、将来的な「納付期間65歳延長(45年化)」を見据えた自助努力の再点検が不可欠である。
【2026年最新】国民年金の満額はいくら?改定後の年額・月額と決定ルール
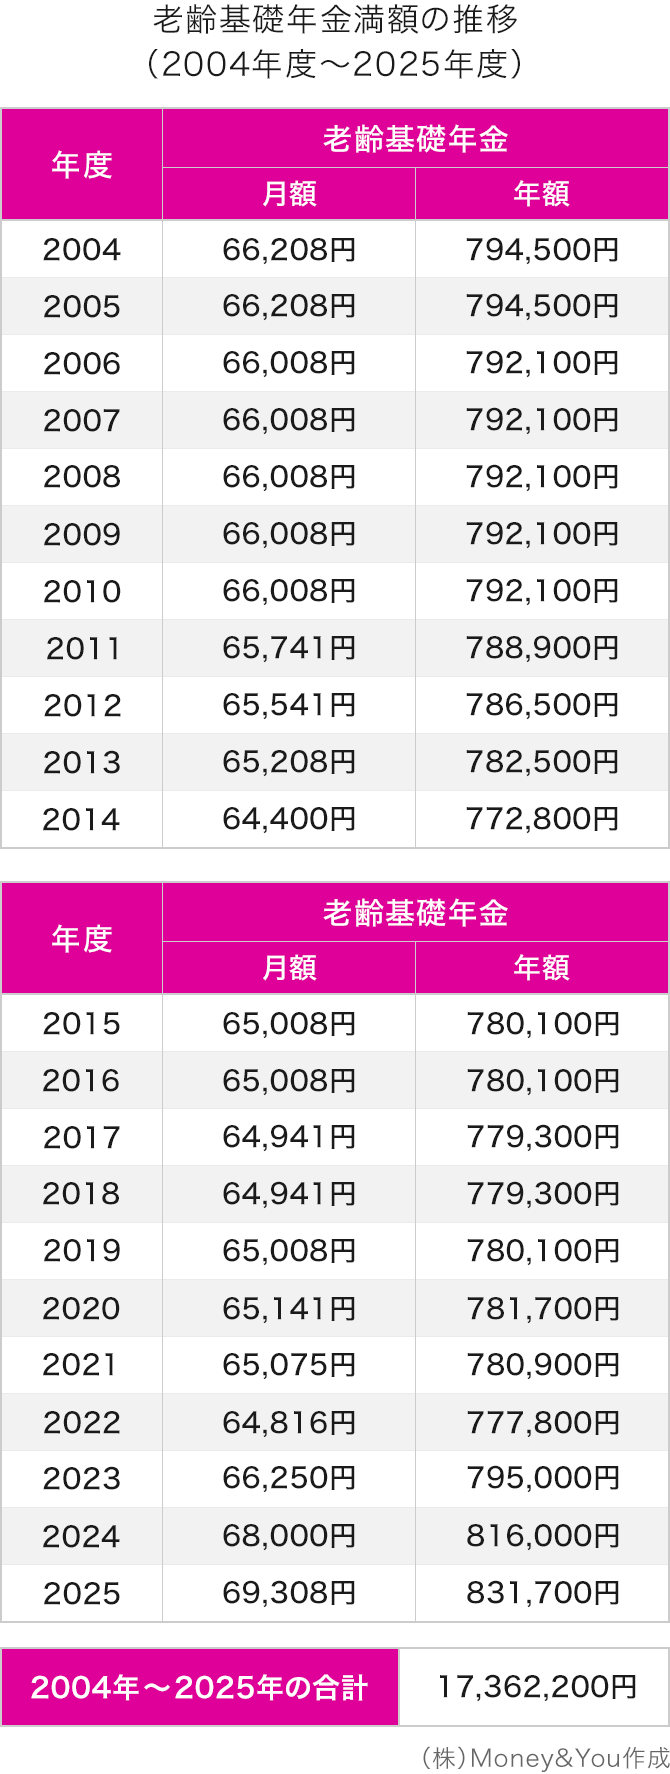
公的年金の支給額は、法律の規定に基づいて物価や現役世代の賃金上昇率を反映し、毎年度見直しが行われる。日本年金機構公式発表および関係省庁の報道データによると、2026年度年金額改定(令和8年4月分/6月15日支給分から適用)では、国民年金(基礎年金)が前年度から1.9%のプラス改定となった。
これにより、現在の年金制度の基軸である「昭和31年4月2日以後生まれ」の受給権者に適用される老齢基礎年金満額は以下の数値として確定している。
- 国民年金満額の年額:847,300円(前年度比+15,900円前後の増額)
- 国民年金満額の月額:70,608円(1円未満四捨五入、隔月振込では2か月分で約141,216円)
前年の令和7年度は月額約6.9万円(年額約83万円)であったため、名目上の支給額は確実にアップしている。しかし、手放しで喜べる状況とは言い切れない。年金額改定の裏には、少子高齢化に伴って年金の伸びを物価上昇率よりも低く抑え込むマクロ経済スライド調整が発動されているからだ。名目上の金額は増えているものの、日々の食費や光熱費などの物価上昇スピードと比較すると、実質的な購買力という面では目減りを強いられている実情が浮き彫りになっている。
【手取り額のリアル計算】額面7万円から引かれる税金・保険料の天引きシミュレーション
年金の試算で最も多くの人が陥る誤解が、「額面の70,608円が毎月そのまま銀行口座に振り込まれる」という思い込みだ。会社員時代の給与と同じく、年金給付からも各種税金や社会保険料が天引き(特別徴収)される。ここでは、国民年金の手取り額計算のリアルな内訳を整理する。
年金受給額から控除される主な項目は以下の4点である。
- 国民健康保険料(または後期高齢者医療保険料):前年の所得や自治体の料率に応じて算定。
- 介護保険料:65歳以上の第1号被保険者として、市区町村ごとに定められた基準額に基づき天引き。
- 所得税および復興特別所得税:公的年金等控除(65歳以上は最低110万円)を超える場合に課税。
- 住民税:自治体ごとの非課税限度額を超えた場合に課税。
仮に国民年金のみを満額受給する単身の高齢者(他に大きな所得がないケース)を想定した場合、公的年金等控除が年額110万円あるため、満額の年847,300円に対して所得税や住民税は課税されないケースが多い。しかし、介護保険料と国民健康保険料の支払いは免れない。
地域差はあるものの、標準的な自治体では介護保険料で月額約4,000円〜6,000円、国民健康保険料で月額約2,500円〜4,500円程度が差し引かれる。その結果、実際の振込通知書に印字される純粋な手取り額は、月額およそ62,000円〜64,000円前後(年額約74万円〜77万円)にまで減少する計算だ。もし配偶者の扶養から外れている場合や、過去の退職金・アルバイト収入が合算される場合は、さらに住民税等の控除が増える可能性がある点をあらかじめ織り込んでおく必要がある。
【比較データ】納付年数別の受給額早見表と満額受給の算定ロジック
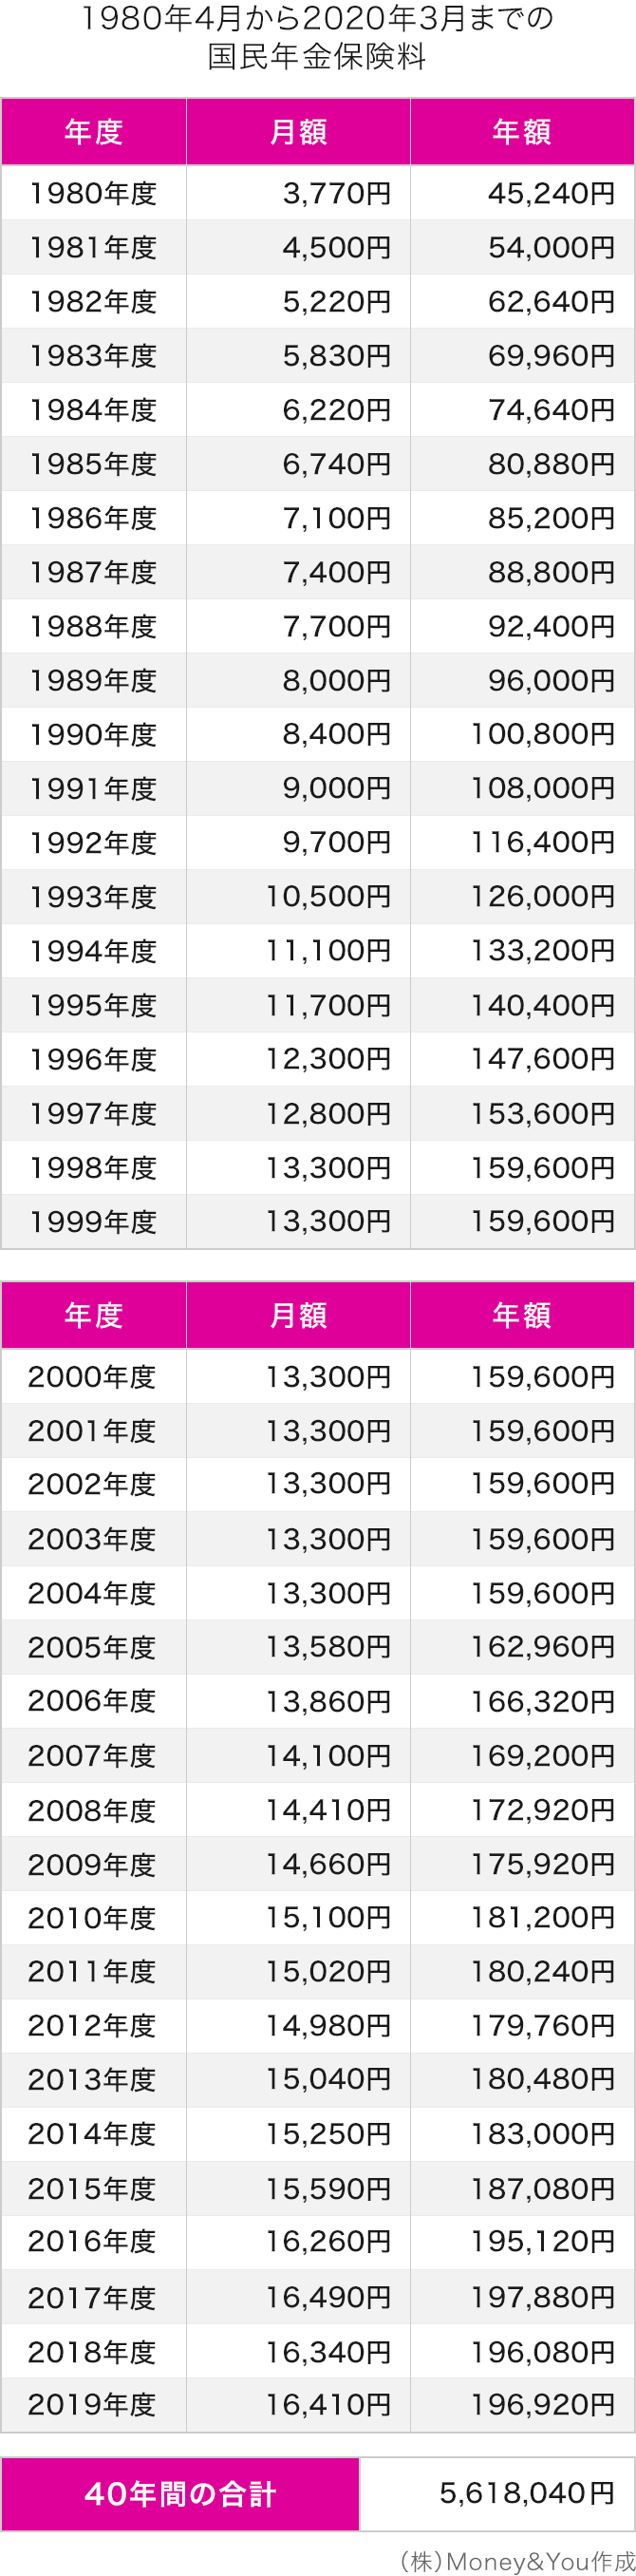
老齢基礎年金を満額受け取るための絶対条件は、20歳から60歳までの40年間、すなわち「国民年金40年納付480月」を1か月の未納・免除もなく完納することだ。納付月数が480月に満たない場合は、納めた月数に応じて正確に比例計算されて減額される。
算定式は極めて明快であり、基本ルールは「847,300円 × (納付済月数 ÷ 480月)」となる。以下に、納付年数別の受給額と現場の評価をまとめた比較表を示す。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 40年納付(480月)【満額】 | 年額:847,300円 月額:70,608円 | 自営業・無職期間なしの完納水準 | 老後の基礎年金として得られる最大基準値。基礎生活費の土台となる。 |
| 35年納付(420月) | 年額:約741,388円 月額:約61,782円 | 学生特例の未追納や転職時の空白期間あり | 満額から年間10万円以上の減額。手取りは月5万円台半ばに落ち込む。 |
| 30年納付(360月) | 年額:約635,475円 月額:約52,956円 | 自営業で資金難による免除・未納歴あり | 満額の4分の3水準。単身生活の維持には預貯金の取り崩しが前提となる。 |
| 20年納付(240月) | 年額:約423,650円 月額:約35,304円 | 納付期間が半分にとどまる層 | 満額から半減。月約3.5万円では光熱費と最低限の食費で消滅する危険域。 |
| 10年納付(120月)【受給最低ライン】 | 年額:約211,825円 月額:約17,652円 | 受給資格期間(10年)のぎりぎり到達者 | 年金機能としては崩壊寸前。生活保護等の公的扶助制度の検討が必要。 |
上表の通り、未納期間が10年あれば年間で20万円以上、月額にして約1万7,000円が永続的に差し引かれる。平均余命が伸びる2026年現在、受給期間が20年〜25年に及ぶことを考えれば、わずかな納付漏れが生涯で数百万円単位の損失に化ける計算だ。
なぜ「40年納付」したのに満額もらえない?知られざる3つの落とし穴
「自分は20歳から60歳まで40年間しっかり年金保険料と向き合ってきた」と信じ込んでいる人でも、年金証書を開いて愕然とするケースが多発している。40年の加入期間がありながら満額受給できない構造的な原因には、主に3つの盲点が存在する。
落とし穴1:学生納付特例・若年者納付猶予の「追納忘れ」
大学や専門学校在学中に利用した「学生納付特例制度」や、20代前半の「若年者納付猶予」。これらは申請すれば保険料の納付が猶予され、将来の年金受給資格期間(10年要件)にはカウントされる。しかし、ここが最大のトラップだ。猶予された期間は受給額を計算する際の分子には1円も反映されない。10年以内に保険料を「追納」していなければ、猶予された月数の分だけ満額から確実に減額される。大学生時代の2〜3年間を放置したまま40年を迎えた人は、満額より月額数千円低い受取額にとどまる。
落とし穴2:未納免除期間と減額の計算ルール放置
収入減や失業時に利用できる「全額免除」「一部免除(3/4免除、半額免除、1/4免除)」。これらは未納と違って国庫負担分(現在は2分の1)が給付額に反映されるため、セーフティネットとして機能する。しかし、全額免除期間は納付済月数の半分としてしかカウントされない。免除期間を後から追納しない限り、未納免除期間と減額のペナルティが定年後の受給額に永続的に影を落とし続ける。
落とし穴3:海外居住時などの「合算対象期間(カラ期間)」の存在
海外に居住していた期間や、昭和61年3月以前にサラリーマンの配偶者(専業主婦等)だった期間など、任意加入しなかった期間は「合算対象期間(カラ期間)」として受給資格期間には算入される。しかし、保険料を実際に払い込んでいない以上、年金額の底上げには一切寄与しない。「受給資格の年数は満たしているが、金額計算では除外される」という年金制度特有の二重基準が、満額受給を阻む見落とされがちなハードルとなっている。
【実態検証】年金事務所の現場目線と受給者の生の声が示すシビアな現実
首都圏の年金事務所で年金相談員を務めるベテラン職員は、公の窓口で見られる受給者たちのリアルな反応を次のように明かす。
「65歳の誕生日を迎え、裁定請求手続きに来られた方の多くが『毎月10万円以上はもらえると思っていた』とおっしゃいます。自営業一筋で国民年金だけを納めてこられた方に、満額でも月7万円強、天引き後は6万円台前半だとお伝えすると、椅子から崩れ落ちそうになる方も少なくありません。特に学生時代の免除や過去の数か月の滞納が引かれていると、『なぜあの時、数万円を追納しておかなかったのか』と深い悔恨を口にされます」
ネット上の掲示板や知恵袋、SNSのコミュニティでも、生々しい悲鳴が飛び交っている。
- 「満額で月7万円って、都内のワンルーム家賃すら払えない。現役時代は『国が面倒を見てくれる』とどこかで甘えていたが、完全な見通しの甘さだった」(66歳・元自営業男性)
- 「40年間欠かさず口座振替で払ったのに、手取りは6万2千円。電気代や米代が高騰している今、これだけで暮らせるわけがない。結局70歳を過ぎてもアルバイトを辞められない」(68歳・単身女性)
- 「20代の頃は『年金なんて崩壊するから払うだけ損』とネットのデマを信じて数年間未納にしていた。今になってそのツケが毎月1万円以上の減額として跳ね返ってきている」(65歳・元フリーランス男性)
社会心理学の観点から見ると、若年期の人間は遠い未来の不利益を極小化して評価する「現在バイアス(現在の消費を未来の備えより優先する心理)」に支配されやすい。年金制度に対する不信感を言い訳に保険料の納付や追納を後回しにした結果、取り返しのつかない高齢期になって「老後困窮の現実」に直面するという構造的悲劇が、2026年の今も繰り返されている。
満額を超える受取額を目指す裏ワザと「納付期間65歳延長」への防衛策
すでに未納期間がある人や、満額の月額70,608円ではとても生活が成り立たないと焦る人に向けて、公的制度の中に合法的に受取額を増やす手段がいくつか用意されている。
増額策1:国民年金繰り下げ受給(最大84%の劇的増額)
最も破壊力のある選択肢が「国民年金繰り下げ受給」だ。本来65歳から受け取る権利を66歳から最長75歳まで遅らせることで、1か月遅らせるごとに受給額が0.7%増額される。
- 70歳まで繰り下げ(5年待機):+42.0%増額 = 月額約100,263円(年額約120.3万円)
- 75歳まで繰り下げ(10年待機):+84.0%増額 = 月額約129,918円(年額約155.9万円)
75歳まで遅らせれば、国民年金単体であっても月額13万円近くまで跳ね上がり、基礎生活費の大きな部分をカバーできるようになる。増額率は一生涯固定されるため、長生きに対する最も強力な経済的ヘッジとなる。
増額策2:驚異の利回りを誇る「付加年金」
自営業やフリーランスなどの第1号被保険者だけが使える知られざる制度が「付加年金」だ。定額保険料に加えて月額わずか400円を上乗せして納付すると、将来受け取る年金に「200円 × 付加保険料納付月数」が毎年加算される。例えば20年間(240月)納めると、納付総額96,000円に対し、毎年受け取る年金が48,000円増額される。受給開始からわずか2年で支払った元本を回収でき、3年目以降はすべて純粋な利益となる、民間保険ではあり得ない超高利回りの裏ワザである。
増額策3:60歳からの「任意加入制度」で480月に近づける
「40年に満たず満額に届かない」という場合でも、60歳以降65歳までの間に国民年金へ任意加入することで、未納月数を埋めて満額に近づけることが可能だ。過去の未納分を合法的にリセットし、受給額を上限まで引き上げる最後のセーフティネットとして活用できる。
迫り来る制度改正:「国民年金納付期間65歳延長」の衝撃
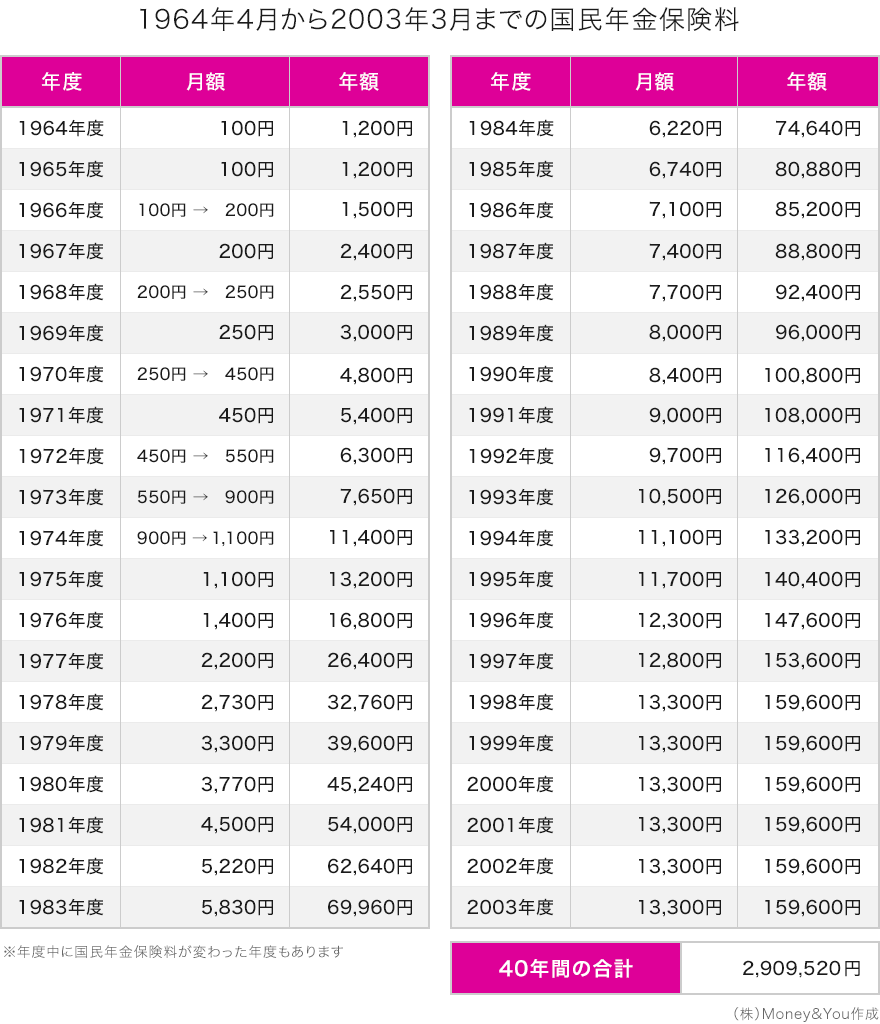
今後の動向として注視すべきは、政府が本格検討を進めている国民年金納付期間65歳延長(納付期間を40年480月から45年540月へ引き上げる改革)の行方だ。納付期間が5年延長されれば、現役世代は追加で約100万円以上の保険料負担を求められることになる。受給満額もその分引き上げられる見通しだが、現役世代の負担増と実質的な給付削減が進むなか、「国の年金だけに依存する老後設計」は完全に限界を迎えている。
【プロの結論】繰り下げ受給を選ぶべき人・慎重になるべき人の判断基準
受給額を大きく引き上げる繰り下げ受給だが、万人に適しているわけではない。自身の生活環境や健康状態に応じた冷徹な判断が求められる。
- 繰り下げを選ぶべき人:
- 65歳以降も再雇用や事業収入があり、年金に頼らず日常の生活費を賄える人
- 健康状態に自信があり、家系的に長寿傾向にある人
- 手元の預貯金が十分にあり、超高齢期(85歳以降)の認知症リスクや医療・介護費用の備えとして終身年金の絶対額を最大化したい人
- 繰り下げに慎重になるべき人(おすすめできない人):
- すでに持病を抱えており、平均余命までの生存確率に健康上の不安がある人
- 65歳時点で金融資産が枯渇しており、受給を遅らせると日々の生活破綻や借金のリスクがある人
- 厚生年金の「加給年金」の権利があり、繰り下げによって受給権が停止・相殺されてトータルで損をしてしまう人
【国民年金の満額受給】に関するよくある質問(FAQ)
Q1:2026年度(令和8年度)の国民年金満額はいつの振込から反映されますか?
A1:2026年度の改定額(年額847,300円/月額70,608円)は「令和8年4月分」の年金から適用されます。公的年金は偶数月の15日に前月・前々月の2か月分が支払われる仕組みのため、実際に口座へ新金額が振り込まれるのは2026年6月15日(月)支給分からとなります。4月15日に振り込まれる年金は2月・3月分(令和7年度の旧金額)であるため注意が必要です。
Q2:ずっと会社員で厚生年金に加入していた場合も、国民年金の満額はもらえますか?
A2:受給できます。会社員や公務員が加入する厚生年金の保険料には、国民年金(第2号被保険者)の基礎年金拠出金が含まれています。そのため、20歳から60歳までの40年間厚生年金に加入していれば、国民年金の480月納付を完了したとみなされ、65歳からは「老齢厚生年金」に加えて「老齢基礎年金の満額(847,300円)」が合算して支給されます。
Q3:過去に未納がありますが、60歳を過ぎてから追納して満額にすることは可能ですか?
A3:未納期間の「追納」ができるのは過去10年以内の免除・猶予期間のみです。単なる未納(放置)の場合は原則2年を過ぎると納付できません。ただし、60歳から65歳になるまでの間に国民年金に「任意加入」して毎月の保険料を納めることで、過去の未納月数分を埋め合わせ、満額の受給額に近づけることが可能です。
Q4:夫婦2人とも国民年金満額を受給した場合、手取り額は生活費として足りますか?
A4:自営業の夫婦2人がともに満額を受給した場合、額面の合計は月額約141,216円、社会保険料天引き後の手取りは約125,000円〜130,000円前後となります。総務省の家計調査によると高齢夫婦無職世帯の平均支出は月約25万円〜27万円とされており、国民年金の満額受給だけでは毎月12万円〜14万円程度の赤字が生じます。この差額を埋めるためには、繰り下げ受給の活用、小規模企業共済、iDeCo、個人年金などの自助努力による補填が必須となります。
まとめ:今後の動向と失敗しないための判断基準
2026年度の国民年金満額は、改定率1.9%の引き上げによって年額847,300円・月額70,608円へと増額された。しかし、実質的なインフレ負担やマクロ経済スライドによる目減り、さらに月額1万円前後に達する社会保険料の天引きを考慮すれば、額面通りの豊かさを実感するのは極めて困難な局面を迎えている。
40年間真面目に保険料を納めたつもりでも、若き日の学生特例の未追納や免除期間の放置によって満額受給の権利を逃している受給者は少なくない。後悔を未然に防ぐためには、いま直ちに「ねんきんネット」や「ねんきん定期便」で自身の加入履歴を再照会し、未納月数や免除の有無を正確に洗い出すことが先決だ。
未納があるなら60歳以降の任意加入を検討し、生活基盤に余裕があるなら繰り下げ受給や付加年金を駆使して受取額の絶対値を底上げする。国の制度を盲信するのではなく、その算定ロジックと減額リスクを冷徹に把握した上で、主体的に年金受給戦略を組み立てる姿勢こそが、揺らぐ時代を生き抜く確実な老後防衛の道筋となる。 (出典: 国民 年金 満額 いくら(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
