相続税はいくらから?3600万の壁と無税特例の落とし穴【2026】
家族が亡くなった直後、悲しみに暮れる遺族の元へ容赦なく押し寄せるのが税金の手続きだ。国税庁が公表した最新統計によると、死亡者数に対する相続税の課税対象者の割合(課税割合)は全国平均で約9.6%、地価の上昇が続く東京国税局管内に限れば15%超に達している。もはや「相続税は資産家だけの問題」という認識は完全に過去のものとなった。
ネット上では「遺産が3600万円以下なら無税」というフレーズが一人歩きしているが、この数字の算定根拠や、各種の減税特例を適用する際に生じる国税庁への申告義務を正しく把握している人は驚くほど少ない。条件を一つ見誤るだけで、税務調査によって重いペナルティが科される現実がある。本稿では、2026年現在の税制動向と調査現場の実態を交え、課税の境界線と回避すべき盲点を解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続税が発生する最低ラインは遺産総額3,600万円であり、法定相続人が1人増えるごとに非課税枠が600万円ずつ広がる。
- 要点2:配偶者控除や小規模宅地等の特例で税額が0円になる場合でも、国税庁への期限内申告を行わなければ特例そのものが剥奪される。
- 要点3:生前贈与の持ち戻し期間が最長7年へ拡大された影響で、過去の預金移動や名義預金を狙い撃ちにした税務調査が急増している。
【2026年最新】相続税はいくらから?「3600万円の壁」の根拠と基礎控除の仕組み
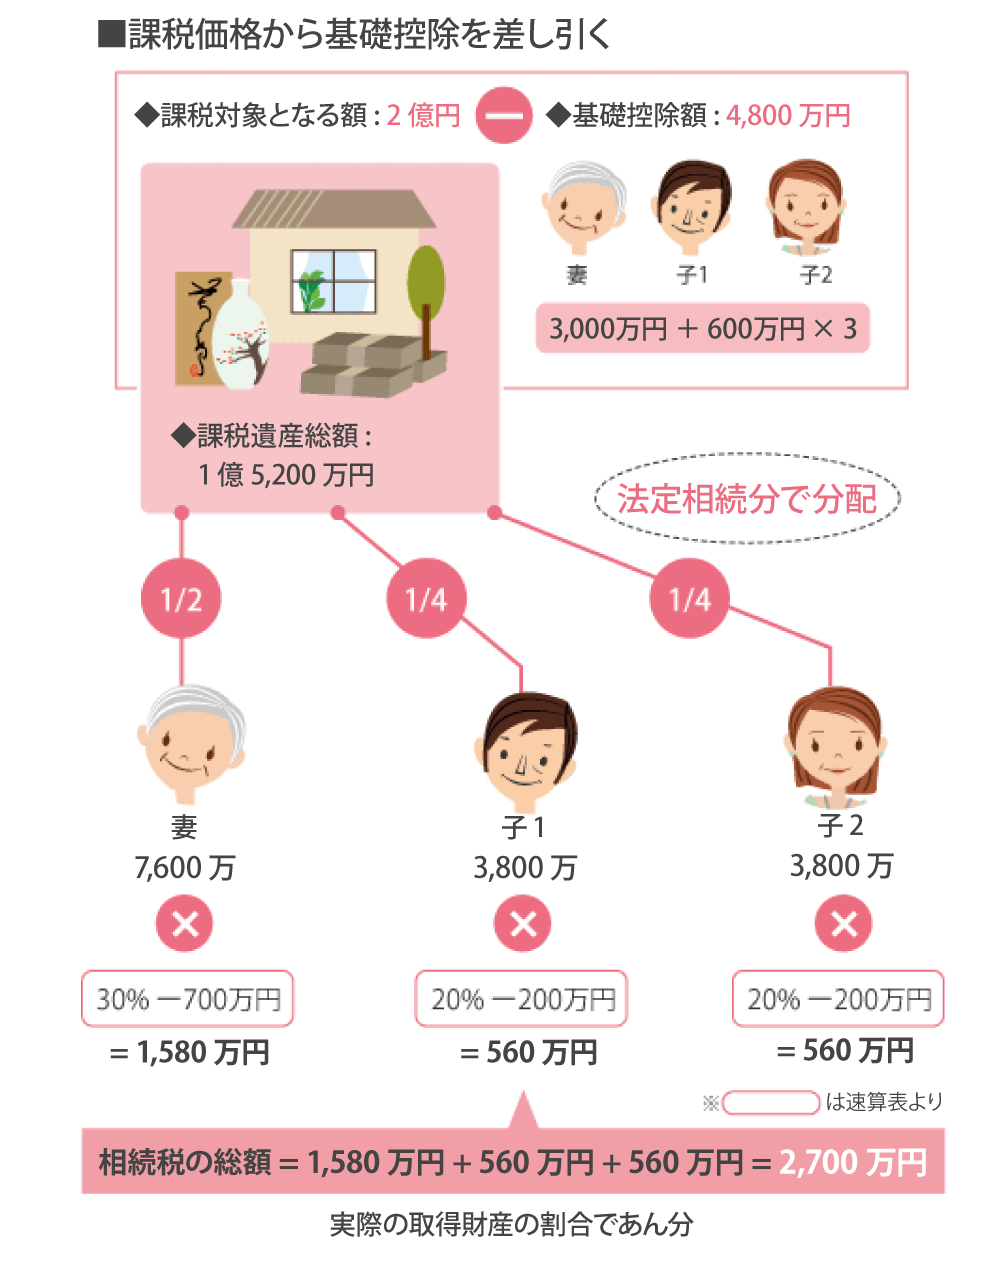
相続税が発生するか否かを分ける絶対的な境界線、それが基礎控除額だ。現行法規における相続税基礎控除の計算方法は極めて明快であり、以下の算式によって一律に決定される。
【基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)】
世間で広く語られる相続税3600万円の壁の理由は、法定相続人が配偶者1人のみ、あるいは子ども1人のみという「法定相続人が1人」のケースにおいて、基礎控除額が「3,000万円+600万円=3,600万円」と計算されるためだ。つまり、どのような家族構成であっても、遺産総額が3,600万円を下回っていれば、日本国内において相続税が課されることは絶対にない。
課税対象となる遺産の有無は、法定相続人の数と基礎控除額の相関関係によって以下のように変化する。
・相続人が1人:3,600万円まで無税
・相続人が2人(配偶者と子1人など):4,200万円まで無税
・相続人が3人(配偶者と子2人など):4,800万円まで無税
・相続人が4人(配偶者と子3人など):5,400万円まで無税
この国税庁相続税申告基準に基づき、正味の遺産総額(預貯金、不動産、有価証券の合計から借入金や葬式費用を差し引いた額)が基礎控除額以下に収まる場合は、後述する特例を使わない限り、税務署への申告書の提出すら法律上不要と定められている。
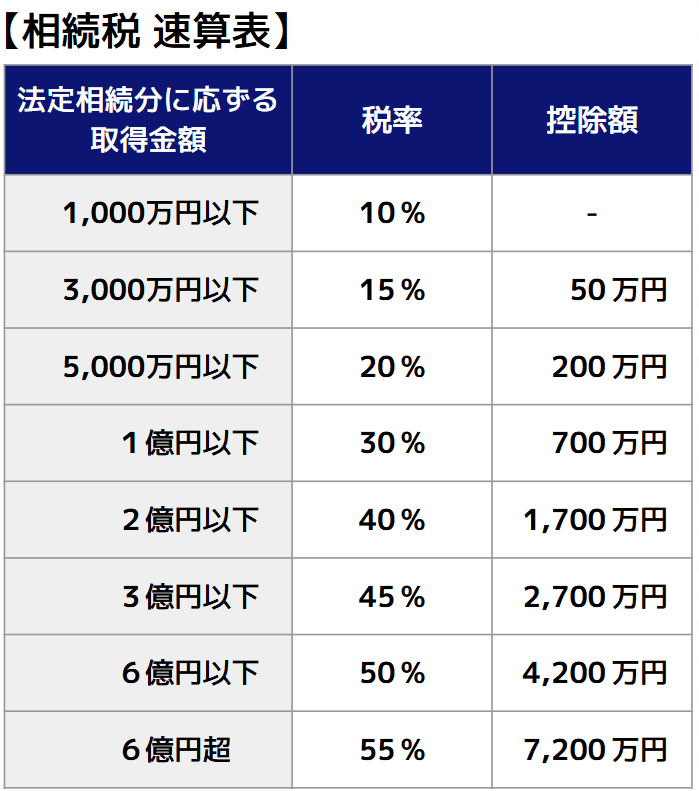
【相続税早見表2026年最新】遺産総額と法定相続人別の税額シミュレーション
実際に遺産が基礎控除を超えた場合、どれほどの税負担が生じるのか。日本の相続税は、遺産総額から基礎控除を引いた残額を法定相続分で按分した上で、10%から最高55%までの税率を適用する超過累進税率を採用している。一般的な家族構成を想定した相続税率シミュレーションと試算数値を以下の表にまとめた。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 遺産5,000万円 (配偶者+子1人 / 計2名) | 基礎控除:4,200万円 総税額:40万円 (配偶者控除適用時:子のみ20万円) | 課税価格の約0.8% | 実効税率は極めて低く、配偶者特例の活用で納税負担は最小限に抑えられる。 |
| 遺産7,000万円 (配偶者+子2人 / 計3名) | 基礎控除:4,800万円 総税額:160万円 (配偶者控除適用時:子2人で80万円) | 課税価格の約2.3% | 都市部の戸建て住宅を所有している家庭が最も直面しやすい現実的な課税ライン。 |
| 遺産1億円 (配偶者+子2人 / 計3名) | 基礎控除:4,800万円 総税額:630万円 (配偶者控除適用時:子2人で315万円) | 課税価格の約6.3% | 納税資金の現金確保が焦点となり、無対策のまま放置すると生活資金を圧迫する。 |
| 遺産1億5,000万円 (子2人のみ / 配偶者なし) | 基礎控除:4,200万円 総税額:1,840万円 (各子ども920万円ずつ) | 課税価格の約12.3% | 配偶者控除が使えない二次相続では税率が跳ね上がる。事前の分割対策が必須。 |
この相続税早見表2026年最新データが示す通り、配偶者が存命である一次相続では税負担が大幅に軽減される一方、配偶者が既に他界している「二次相続」では納税額が跳ね上がる構造になっている点に留意したい。
【実態検証】税務調査の現場で露呈する「名義預金」と家族間の心理的断絶
国税庁が発表した実地調査実績によると、資産税部門の税務調査が入った事案のうち、実に8割以上(80%超)で申告漏れや誤りが指摘されている。税務署が目を光らせているのは、大富豪の隠し資産だけではない。一般的なサラリーマン家庭の口座履歴だ。
現場で最も頻発する否認事例が「名義預金」である。大手税理士法人で資産税を担当するベテラン税理士は次のように証言する。「親が良かれと思い、子や孫の名前で銀行口座を作り、毎年100万円ずつ預け入れていたケースが典型です。親が通帳や印鑑を保管し、子ども自身がその口座を自由に使えなかった場合、税務署は『名義は子どもでも、実質的な所有者は親の財産である』とみなし、全額を相続財産へ引き戻します」。
税務署は国税総合管理システム(KSK)を通じ、被相続人だけでなく家族全員の預貯金移動を過去10年以上にわたって照会できる権限を持つ。調査官が自宅を訪れる際、すでに不自然な資金移動の証拠は握られているのだ。
ここに家族社会学的な病理が影を落とす。親が「子どもの将来のため」という大義名分のもと、子どもの経済的自立を阻害しながら資産を握り続ける心理的コントロール(過干渉や境界線の未確立)が、結果として税法上の「贈与の不成立」を招く。調査官から「この口座はお子さんのものと言えますか?」と問い詰められた瞬間、家族が保ってきた体面は崩れ落ち、申告漏れに伴う多額の追徴金を巡って親族間の激しい責任の擦り付け合いへと発展していく。

一般に知られていない盲点とネットの誤解|「税額ゼロ=申告不要」の致命的罠
相続の相談現場で最も悲惨な結末を迎えるのが、「税額がゼロになる特例を使ったから申告しなかった」という誤解だ。ここで相続税申告が不要なケース詳細まとめを正確に整理しておく必要がある。
何もしなくても申告が不要なのは、「特例を使わずに、遺産総額そのものが基礎控除額を下回っている場合」のみである。これに対し、以下の2大減税特例を活用して納税額を0円に抑える場合は、国税庁への申告書の提出が絶対条件となる。
第一に、相続税配偶者控除の適用要件だ。配偶者は「1億6,000万円」または「配偶者の法定相続分相当額」のどちらか多い方まで相続税が一切かからない。しかし、この特例は「期限内に遺産分割協議を終え、申告書を提出すること」を条件として税金を免除する制度である。
第二に、小規模宅地等の特例計算である。被相続人の居住用宅地(最大330㎡まで)について、評価額を80%減額できる強力な規定だが、こちらも申告書の提出なしには1円の減額も認められない。
法律が定める相続税申告期限10ヶ月のルール(死亡を知った日の翌日から10ヶ月以内)を怠ると、これらの特例を受ける権利は法的に消滅する。その結果、更地評価や控除なしの満額で計算された本税に加え、無申告加算税(最大20%〜30%)や延滞税が上乗せされる。これが、知らぬ間に負債を背負わされる相続税税務調査と追徴課税の真相である。
生前贈与加算期間7年の最新動向|暦年贈与のルール変更がもたらす現場の混乱
資産承継の現場を根底から揺るがしているのが、税制改正による生前贈与加算期間7年の最新動向だ。従来、亡くなる前「3年以内」に行われた暦年贈与(年110万円までの非課税贈与など)は相続財産に持ち戻して課税されていたが、この期間が段階的に「最長7年間」へと引き伸ばされた。
2024年1月1日以降の贈与から適用が始まっており、2026年現在、持ち戻し対象の年数は着実に延伸している。注意すべきポイントは以下の通りだ。
・延長された4年間(過去4〜7年前)の贈与:合計100万円までは持ち戻し対象から控除される緩衝措置がある。
・対象者:原則として相続や遺贈によって財産を取得した法定相続人に限られる(財産を取得しない孫への贈与などは持ち戻し対象外となる場合がある)。
「生前に少しずつ子ども名義の口座へ移しておけば安心だ」という昭和・平成的な節税スキームは、データ照合の高度化と加算期間の延伸によって完全に封殺されつつある。過去の通帳記録が手元にないまま適当に申告を行うと、後から税務署からお尋ねが届き、追徴課税の格好の標的となる。
プロの結論|自力で申告できる境界線と専門家に頼るべき判断基準
【プロの結論】向いている人・おすすめできない人の条件
相続税への対処は、家族の置かれた客観的状況によって正解が180度異なる。多額の税理士費用を払うべきか、独力で手続きを完結できるかの境界線を以下に提示する。
▼自力での手続きが推奨できるケース(おすすめできる人)
・正味の遺産総額が基礎控除額を明らかに下回っている。
・遺産の構成が「預貯金と上場株式」のみで、不動産が存在しない。
・相続人が1人だけであり、親族間の遺産分割協議で揉める要素が一切ない。
・過去10年間にわたる不透明な資金移動や生前贈与が存在しない。
▼専門税理士への即時依頼が必須となるケース(自力申告をおすすめできない人)
・自宅や遊休地などの不動産を所有しており、小規模宅地等の特例や路線価評価が必要。
・配偶者控除などを利用して「納税額をゼロ」にする申告を行う。
・親名義以外の「名義預金」や、過去7年以内の生前贈与が存在する。
・親族間で遺産分割の合意がまとまっておらず、10ヶ月の申告期限が迫っている。
家族関係における「心理的バウンダリー(境界線)」が曖昧な家庭ほど、金銭の話をタブー視して先送りにし、被相続人の死後に隠し口座や使途不明金が発覚して修羅場を迎える。健全な資産承継とは、単なる節税テクニックの行使ではなく、生前に財産の全容を透明化し、家族間で共有する成熟したコミュニケーションそのものである。
【相続 税 いくら から】に関するよくある質問(FAQ)
Q1:親の遺産が3,600万円以下であれば、税務署への連絡や申告は一切しなくていいですか?
A1:はい、正味の遺産総額(借入金や葬式費用を控除した後の金額)が基礎控除額(最低3,600万円)を下回っている場合、税務署への申告書の提出や事前の連絡は一切不要です。税務署から「お尋ね」が届いた場合のみ、基礎控除以下である旨を回答書に記入して返送すれば問題ありません。
Q2:配偶者控除を使えば1億6000万円まで無税になると聞きましたが、申告しなくても罰則はありませんか?
A2:極めて危険な誤解です。配偶者控除(配偶者の税額軽減)は、期限内に相続税申告書を国税庁へ提出することを前提に認められる特例です。申告を怠ったまま申告期限(10ヶ月)を過ぎると特例の適用資格を失い、本来払う必要のなかった多額の本税と無申告加算税が課されます。
Q3:申告期限の「10ヶ月」を1日でも過ぎてしまったらどうなりますか?
A3:法定申告期限を過ぎた翌日から「延滞税」が日割りで加算され、さらに自主的に申告しなかった場合は「無申告加算税」が課されます。また、小規模宅地等の特例や配偶者控除の適用が著しく困難になるため、万が一期限に間に合わない可能性がある場合は、事前に税理士や税務署へ相談し、「申告期限後3年以内の分割見込書」を提出するなどの法的手続きを取る必要があります。
まとめ:今後の動向と失敗しないための判断基準
相続税が発生する基準は、単身相続の「3,600万円」を底値として、法定相続人の数に応じて論理的に拡大していく。しかし、制度の表面的な数値だけをなぞり、「配偶者控除があるから安心」「田舎の土地だから価値はない」と油断することこそが、最も危険な落とし穴だ。
2026年以降、税務当局のデジタル照合システムは一層の進化を遂げており、過去の生前贈与や家族名義の口座移動は隠し通すことができない。遺産総額が境界線に近づいている家庭ほど、自己判断を過信せず、客観的な財産目録の作成と法的手続きの遵守を徹底することが、大切な家族を不要な税務紛争から守る唯一の道である。 (出典: 相続 税 いくら から(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
