相続時精算課税制度とは?大損を避ける判断基準と2026年最新税制
生前贈与を活用して次世代へスムーズに資産を移転したいと考えたとき、真っ先に候補へ挙がるのが「相続時精算課税制度」です。最大2,500万円まで贈与税が非課税になるという耳当たりの良いフレーズから、親族間での資産移転における強力な切り札として長年知られてきました。
しかし、制度の仕組みを深く理解しないまま安易に飛びつき、「結果として数百万円単位の大損をしてしまった」「後戻りできずに親族間で深刻な亀裂が生じた」と頭を抱えるケースが後を絶ちません。2024年の抜本的税制改正から時間が経過し、暦年贈与の持ち戻しルールが段階的に強化されている2026年の税務現場において、この制度をどう捉え、どう使いこなすべきなのか。最新の法制と現場の実態から、その真実を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:相続時精算課税制度は「贈与税を免除する仕組み」ではなく、累計2,500万円までの課税を「相続時まで先送りして精算する制度」である。
- 要点2:最新税制改正により年110万円の基礎控除(持ち戻し不要)が新設された一方、一度選択すると二度と暦年課税へ戻せない不可逆性と「小規模宅地等の特例」の併用不可という致命的な落とし穴が存在する。
- 要点3:不動産贈与時の流通税コストや将来の下落リスクを見極め、家族間の心理的境界線と出口戦略を固めた上で選択しなければ「大損」に直結する。
【2026年最新】相続時精算課税制度の仕組みと抜本的税制改正の要点
国税庁の通達(令和8年4月1日現在法令等)によると、相続時精算課税制度とは、原則として60歳以上の父母または祖父母から、18歳以上の子または孫に対して財産を贈与した場合に選択できる特別な贈与税の制度です。その根底にある基本理念は、「早期の世代間資産移転を促し、経済を活性化させること」にあります。
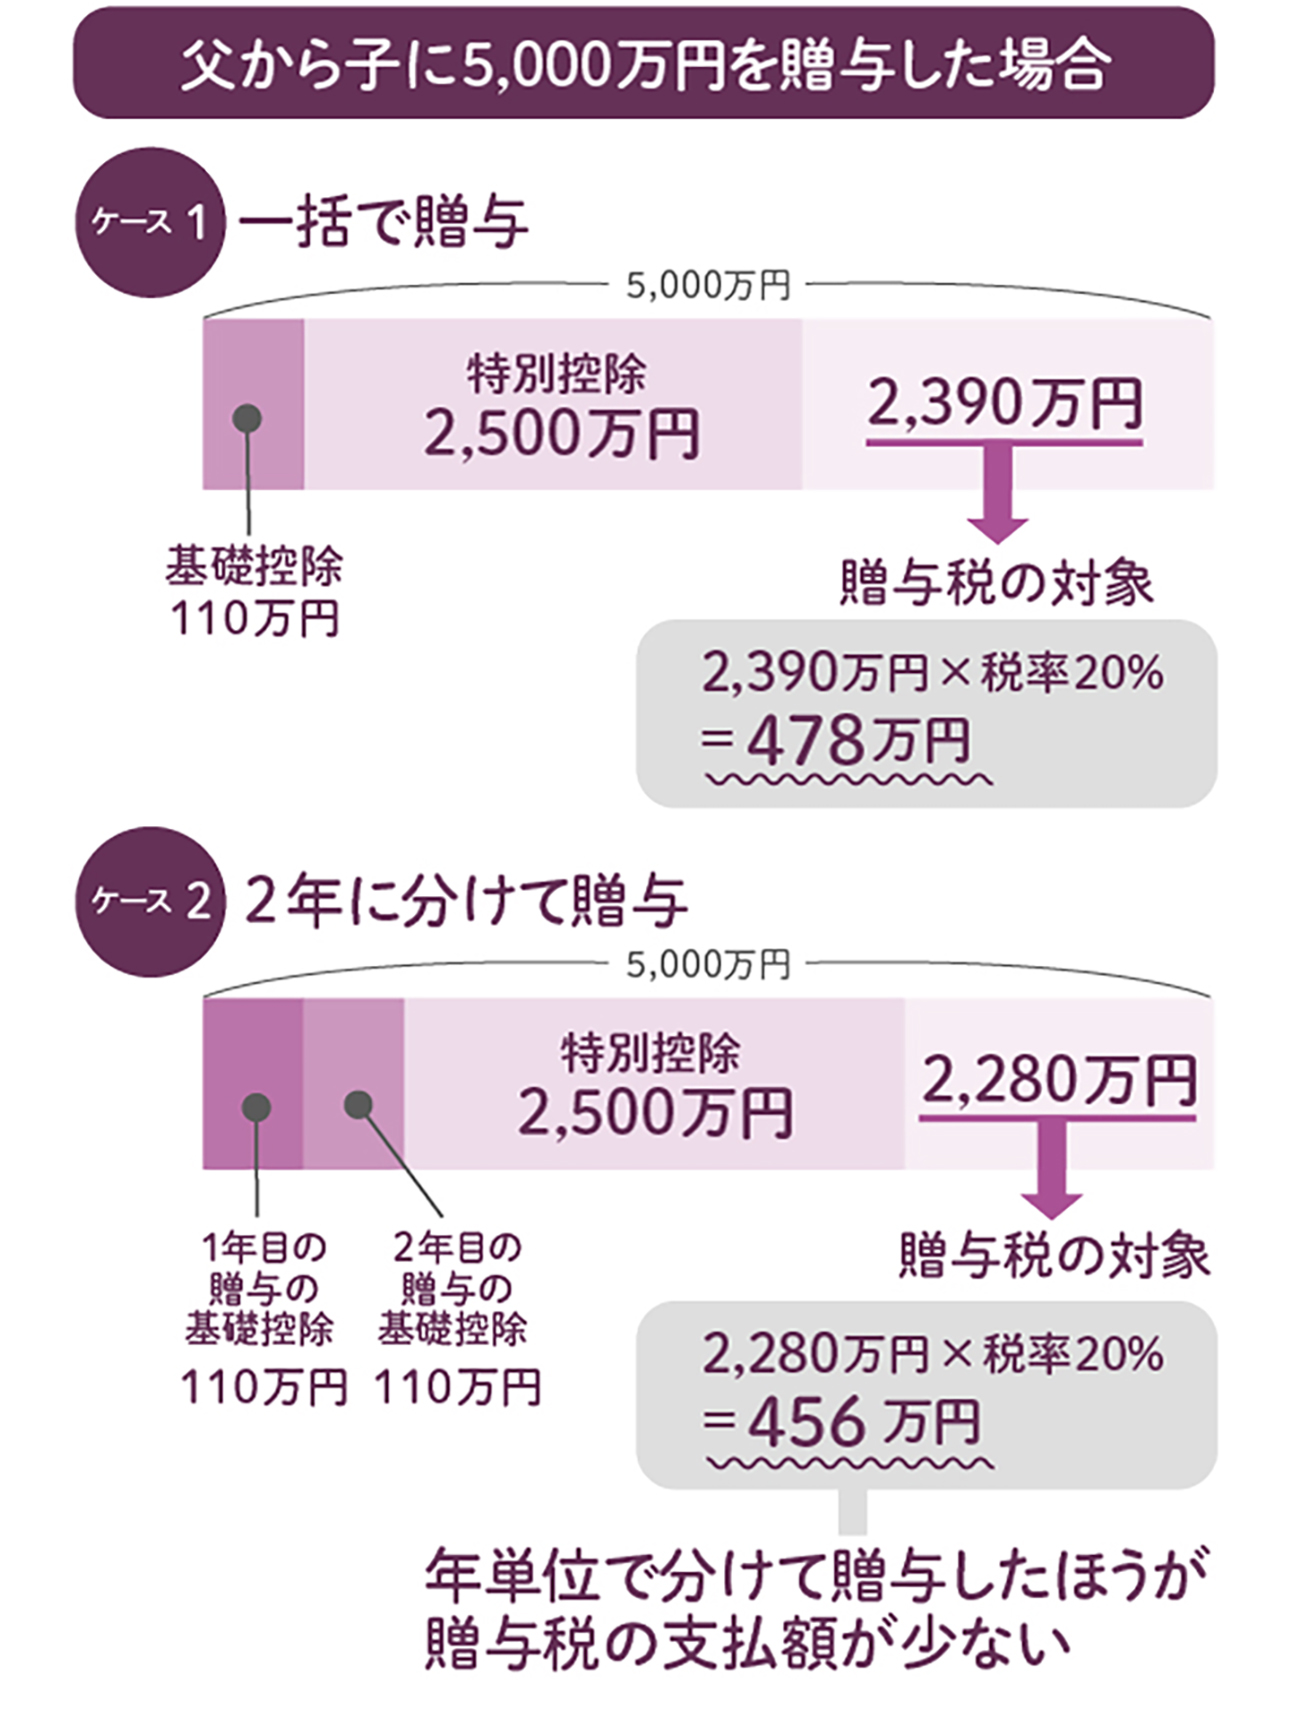
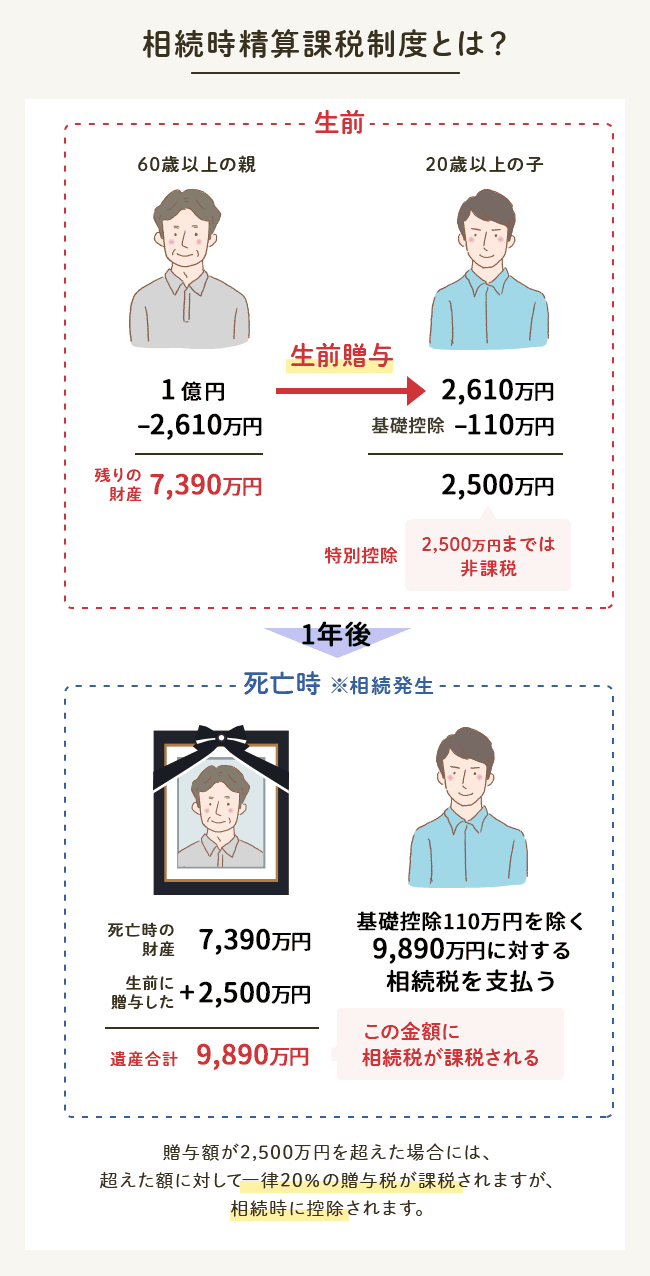
仕組みの根幹は至ってシンプルです。贈与を受けた受贈者(子や孫)ごとに、贈与者(親や祖父母)からの贈与財産について累計2,500万円の特別控除が適用されます。複数年にわたって贈与を受ける場合でも、合計2,500万円に達するまでは贈与税が一切課税されず、2,500万円を超えた部分についてのみ一律20%の税率で贈与税を前払いします。そして、将来贈与者が亡くなった際、それまでに贈与された財産の価額を本来の相続財産に合算(持ち戻し)し、すでに納めた贈与税額を差し引いて最終的な相続税を精算します。
ここで押さえておくべき最大のトピックが、2024年1月1日以降の贈与から導入された「年110万円の基礎控除」の創設です。2026年現在、実務においてこの制度の存在感は劇的に高まっています。従来の精算課税制度では、たとえ10万円の贈与であっても選択届出書を出した後は一生涯申告義務がつきまとい、すべての金額が相続時に合算されていました。しかし現行税制では、年間110万円以下の贈与であれば贈与税の申告手続きが不要となり、かつその110万円部分は将来の相続税の計算対象(持ち戻し)からも永久に除外されます。
【徹底比較】相続時精算課税制度と暦年贈与の違い|どちらを選ぶべきか
生前贈与を検討する際、すべての納税者が突き当たるのが「従来の暦年贈与を継続すべきか、それとも相続時精算課税制度へ移行すべきか」という二者択一の選択です。特に暦年贈与に関しては、2024年以降の改正によって相続開始前における生前贈与の持ち戻し期間が従来の3年から「段階的に最長7年へ」延長されるプロセスが進行しており、駆け込み贈与の封じ込めが進んでいます。
両者の構造的な違いを正確に比較したのが以下の対照表です。
| 項目 | 相続時精算課税制度(最新ルール) | 従来の暦年課税(暦年贈与) | 編集部の見解・評価 |
|---|---|---|---|
| 年間の基礎控除 | 年110万円(持ち戻し対象外) | 年110万円 | 基礎控除額は同等だが、出口での扱いに決定的な差がある。 |
| 非課税・控除枠 | 累計2,500万円まで特別控除(贈与税非課税) | なし(110万円超は超過累進税率10〜55%) | まとまった資金を即時に無税で動かせる点は精算課税の圧勝。 |
| 相続開始前の持ち戻し | 110万円控除枠は持ち戻しなし(特別控除分は全額合算) | 相続開始前3年〜最長7年分が相続税の対象へ加算 | 余命が短い高齢期からの少額贈与は精算課税の方が有利になる。 |
| 制度の撤回・変更 | 一切不可(一度選ぶと生涯固定) | いつでも精算課税へ変更可能 | 最大の心理的・実務的拘束。後戻りできない点が重大なリスク。 |
| 不動産の特例併用 | 小規模宅地等の特例は適用不可 | 相続で取得すれば適用可能(最大80%減額) | 自宅の土地を精算課税で生前贈与すると数千万円単位の損が生じる。 |
なぜ「使って大損した」と後悔するのか?やってはいけない決定的理由
「2,500万円まで無税で生前贈与ができるなら、今すぐ活用したい」と考える親族は少なくありません。しかし、現場で「大損した」「知っていれば絶対に選ばなかった」と激しい後悔の声が噴出するのには、制度設計に埋め込まれた3つの致命的な罠があるからです。
1. 「小規模宅地等の特例」が消滅し、数千万円の課税逃れを逃す悲劇
最も被害額が大きく、取り返しがつかないのが土地の贈与です。日本の相続税法には、被相続人の自宅や事業用地について、最大330平方メートルまで評価額を80%減額できる「小規模宅地等の特例」が用意されています。仮に評価額5,000万円の自宅敷地であれば、特例を使えばわずか1,000万円の評価に圧縮できる強力な減税制度です。
ところが、この特例は「相続または遺贈によって取得した財産」にしか適用されません。親が生きているうちに相続時精算課税制度を使って自宅敷地を子へ生前贈与してしまうと、将来の相続時にこの特例は一切使えなくなります。その結果、本来なら80%オフで済んだはずの土地が満額で相続税の課税対象へ組み込まれ、結果として数百万円から1,000万円超の余計な相続税を納める羽目になるのです。
2. 将来値下がりする財産を贈与すると「過大な税金」を払わされる
相続時精算課税制度において、相続時に合算される財産の評価額は「贈与時の時価」で固定されます。これがプラスに働くケースもありますが、逆に値下がりした場合は大惨事となります。
例えば、贈与時に2,500万円と評価された地方の不動産や株式を精算課税で移転したとします。その後、親が亡くなった時点での時価が過疎化や業績悪化によって1,000万円まで暴落していたとしても、国税庁は「贈与時価の2,500万円」で相続税を計算します。現実に手元にある価値は1,000万円しかないにもかかわらず、1,500万円分も余分な評価額に対して税金が課されるという理不尽な逆転現象が発生します。
3. 一度届け出ると「暦年贈与」へ二度と戻れない不可逆性
この制度を選択した場合、その贈与者と受贈者の間柄においては生涯にわたって暦年課税に戻すことができません。翌年以降に「やっぱり年間110万円超を少しずつ贈与して、10%の低い超過累進税率でコツコツ課税を済ませよう」と方針転換しようとしても不可能です。家族構成や資産内容の変化に対する柔軟性が完全に奪われる点は、長期的な資産防衛において極めて重い足かせとなります。
【実態検証】利用者の生の声と税務相談の現場で見えたリアル
税理士法人や各種税務相談窓口には、当事者たちの切実な後悔の告白が日々寄せられています。大手相続専門税理士法人の相談事例や取材記録によると、特にトラブルが集中するのは「親の善意と焦り」が空回りしたケースです。
都内在住の50代男性は、当時の心境を次のように振り返ります。
「数年前、70代半ばだった父から『税務署に行ったら2,500万円まで無税で渡せると聞いた。お前の住宅ローンの返済に充てなさい』と強く勧められ、父に連なれるまま税務署で手続きをしました。ところが父が急逝した後、相続税の申告で税理士から告げられたのは『なぜあのとき精算課税を選んでしまったのですか。自宅の土地の小規模宅地特例が使えず、本来払わずに済んだはずの相続税が400万円以上発生します』という非情な宣告でした。父の善意だっただけに、誰も責められず悔やんでも悔やみきれません」
SNSやネット掲示板上でも、「実家の土地を精算課税でもらったら登録免許税と不動産取得税で数十万取られ、さらに相続税でも損をした」「兄弟に内緒で制度を使っていたことが遺産分割協議でバレて、激しい生前贈与の持ち戻しバトルに発展し絶縁状態になった」といった生々しい声が散見されます。
家族社会学と心理的力学から読み解く「焦る親と縛られる子」
この問題の深層には、単なる税制の無知だけでなく、日本の家族関係特有の心理的力学が横たわっています。家族社会学の観点から見ると、高齢親世代には「元気なうちにまとまった資産を渡し、子や孫から感謝されたい」「一家の主として自らの影響力を誇示したい」という無意識の承認欲求や心理的アタッチメント(執着)が働きがちです。
一方で子世代は、「親の好意を無下に断れない」「今まとまった金がもらえるならありがたい」と目先のメリットに流され、制度の長期的な罠を検証しないまま同意してしまう傾向にあります。これは心理学でいう「健全な心理的バウンダリー(境界線)」の欠如が生み出す典型的な構造です。親子の情愛と税務戦略は明確に切り離し、数字に基づいた冷徹なシミュレーションを行う姿勢が不可欠です。
不動産の生前贈与における贈与税計算と落とし穴のシミュレーション
「不動産を相続時精算課税制度で生前贈与したい」という相談は非常に多いものの、不動産特有の税コストを知らないと手痛い出費を強いられます。財産を「相続」で取得する場合と「贈与」で取得する場合では、不動産登記や流通に関わる諸税に大きな隔たりがあるためです。
| 課税項目 | 生前贈与(精算課税を含む) | 相続による取得 | コスト差の比較 |
|---|---|---|---|
| 登録免許税(名義変更) | 固定資産税評価額の2.0% | 固定資産税評価額の0.4% | 贈与の方が税率が5倍高い。 |
| 不動産取得税 | 本則4%(住宅用土地・家屋の軽減措置あり) | 非課税(一切かからない) | 相続ならゼロ円だが、贈与では数十万円発生。 |
例えば、固定資産税評価額2,000万円の土地を精算課税で生前贈与した場合、登録免許税だけで40万円(相続なら8万円)がかかります。さらに不動産取得税が別途課されるため、贈与税自体が非課税枠内に収まっていたとしても、諸費用だけで数十万円規模の現金持ち出しが必要になります。「手元資金を減らしてまで、なぜ今名義変更しなければならないのか」という合理的な理由がなければ、不動産の精算課税贈与は得策とは言えません。

申告手続きの実務|国税庁「相続時精算課税選択届出書」と必要書類
相続時精算課税制度を利用するためには、単に当事者間で合意するだけでなく、所轄の税務署に対して厳格な期限内に法定の書類を提出しなければなりません。
手続きの中心となるのが、国税庁が定める「相続時精算課税選択届出書」です。この届出書は、贈与を受けた年の翌年2月1日から3月15日までの申告期間内に、贈与税の申告書に添付して受贈者の住所地を管轄する税務署長へ提出することが法令上の鉄則とされています。
提出時に必要となる主な書類は以下の通りです:
- 相続時精算課税選択届出書(国税庁様式)
- 贈与税の申告書第一表および第二表
- 受贈者の戸籍謄本または抄本(贈与者の氏名・生年月日、および贈与者との続柄を証明できるもの/贈与を受けた日以後に作成されたもの)
- 受贈者のマイナンバー確認書類および本人確認書類
なお、2024年の税制改正以降の重要な実務ルールとして、「すでに選択届出書を提出済みの受贈者が、その年中に受唯した財産の合計額が110万円以下である場合」は、その年の贈与税申告書の提出自体が不要とされています。ただし、制度を初めて適用する初年度においては、たとえ贈与額が110万円以下であっても選択届出書の提出自体を失念すると制度の適用が認められないリスクがあるため、初年度の実務には細心の注意を払う必要があります。
【プロの結論】おすすめできる人・絶対にやってはいけない人の明確な判断基準
ここまで見てきた通り、相続時精算課税制度は「万人向けの節税魔法」ではなく、極めて尖った特殊な制度です。2026年現在の税制環境下で、この制度を選択すべき人と絶対に避けるべき人の境界線は明確に分かれます。
制度の利用を前向きに検討すべき人(向いている条件)
- そもそも相続税の基礎控除以下に収まる家庭:
遺産の総額が「3,000万円 + 600万円 × 法定相続人の数」を下回ることが確実な場合、そもそも将来の相続税がゼロであるため、2,500万円の枠を使って今すぐ無税でまとまった資金を子へ渡すメリットが最大化されます。 - 将来確実に価値が跳ね上がる財産を保有している人:
再開発予定エリアの土地、成長著しい非上場株式など、将来数倍に値上がりする確信がある財産は、低い贈与時の時価で評価額をロックできるため、強烈な相続税圧縮効果を生み出します。 - 収益物件(賃貸アパート等)を早期に譲渡したい人:
賃貸不動産を丸ごと移転することで、毎月発生する家賃収入が子世代の口座に直接貯留され、親の相続財産がこれ以上膨らむのを防ぐことができます。 - 高齢の親から毎年110万円以内の少額贈与をコツコツ受けたい人:
暦年贈与の7年持ち戻しルールを完全に回避し、亡くなる直前まで年110万円を安全に非課税で受け取り続けたい場合、精算課税の110万円基礎控除枠は極めて優秀なシェルターとして機能します。
絶対に制度を使ってはいけない人(大損する危険が高い条件)
- 将来「小規模宅地等の特例」を使いたい自宅を所有している家庭:
自宅敷地を生前贈与すると、最大80%の評価減という日本税制最強の特例が永久に失われます。自宅は必ず「相続」で渡すのが鉄則です。 - 将来値下がりするリスクがある土地・有価証券を持つ人:
時価が半減しても贈与時の高い価格で相続税を計算されるため、税務上の二重苦に陥ります。 - 兄弟姉妹が多く、特定の1人にだけ多額の生前贈与を考えている家庭:
遺産分割協議で特別受益の持ち戻しや遺留分侵害額請求の火種となり、家族関係の完全な崩壊を招く危険性が極めて高くなります。
【相続時精算課税制度とは】に関するよくある質問(FAQ)
Q1:一度選択した後に、やはり暦年課税に戻したいと思ったら変更できますか?
A1:いかなる理由があっても変更できません。相続時精算課税制度を選択すると、その贈与者からの贈与については一生涯、この制度が適用され続けます。将来の家族構成の変化や税制改正の動向も見据え、引き返せない不可逆的な決断であることを自覚して選択する必要があります。
Q2:2026年現在、制度選択後に年110万円以下の贈与しか受けなかった場合も税務署への申告が必要ですか?
A2:すでに過去に選択届出書を提出している場合、その年に受けた贈与額が年110万円の基礎控除以下であれば、税務署への贈与税申告書の提出は不要です。また、その110万円部分は将来の相続税の計算(持ち戻し)にも加算されません。
Q3:孫に対して相続時精算課税制度を使って贈与した場合、相続税の2割加算の対象になりますか?
A3:原則として2割加算の対象になります。孫が被相続人の養子になっていない場合や、代襲相続人(親が先に亡くなっている孫)でない場合、精算課税を適用して持ち戻された財産にかかる相続税額には2割加算が適用されるため、慎重な試算が必要です。
Q4:父からの贈与については精算課税を選び、母からの贈与は暦年課税のままにすることは可能ですか?
A4:可能です。相続時精算課税制度の選択は「受贈者が贈与者ごとに」行います。したがって、「父親からの贈与は精算課税」「母親からの贈与は年間110万円の暦年課税」といったように、贈与者ごとに制度を使い分ける戦略は実務上も有効です。
まとめ:2026年以降の生前贈与で後悔しないための出口戦略
「2,500万円まで非課税」という言葉のインパクトに惑わされ、制度の本質を理解しないまま選択届出書に判を押すことは、将来の家族に思わぬ負債と火種を残す行為になりかねません。相続時精算課税制度は免税制度ではなく、あくまで「相続時までの納税の先送り」であり、小規模宅地等の特例の喪失や価格下落リスクといった重い制約を背負う制度です。
2024年の法改正によって年110万円の基礎控除という新たな武器が加わったことで、2026年の今日における精算課税の利用価値は確実に向上しました。しかし、その恩恵を享受できるのは、「財産の性質(値上がり・値下がり)」「相続税の課税有無」「将来の不動産特例の可否」を網羅的かつ客観的にシミュレーションした家庭だけです。
目先の非課税枠に飛びつく前に、まずは所有財産の総額と相続税の概算を正確に把握すること。そして、家族間の心理的な境界線を健全に保ちながら、信頼できる相続専門の税理士ら第三者の意見を交えて長期的な「出口戦略」を描くことこそが、失敗しない生前贈与への唯一の道筋です。 (出典: 相続 時 精算 課税 制度 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
