130万円の壁を超えると手取り激減?2026年最新の扶養条件と対策
最低賃金の全国加重平均が1,100円の大台を突破し、慢性的な人手不足による時給引き上げが続く2026年現在、パートやアルバイトで働く多くの世帯が130万円の壁という深刻な分岐点に直面しています。「シフトを少し増やしただけなのに、社会保険の扶養から外れて手取りが年間20万円以上も減ってしまった」という悲鳴は、決して大げさな噂ではありません。
さらに、政府が導入した「年収の壁・支援強化パッケージ」の経過措置や、2025年から2026年にかけて段階的に進む年金・社会保険制度の見直しにより、現場のルールはかつてないほど複雑化しています。本記事では、130万円の壁を超えたらどうなるのかという決定的な仕組みから、106万円の壁との違い、手取り逆転を防ぐ最新の対策まで、客観的な試算データと現場の一次情報をもとに徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:130万円の壁を超えると配偶者の社会保険扶養から外れ、年間約20万〜30万円の保険料負担が新たに発生する。
- 要点2:税金とは異なり「向こう1年間の見込み収入(月額108,334円以上)」で判定され、非課税の交通費や残業代も含まれる。
- 要点3:手取り逆転(働き損)を解消するには年収160万〜170万円以上を目指すか、一時的な収入変動特例の要件を正確に満たす必要がある。
【2026年最新】130万円の壁を超えると手取りが激減する噂の真相と106万円の壁との決定的な違い
パートで働く主婦・主夫層にとって、数ある「年収の壁」のなかでも最も家計への打撃が大きいのが130万円の壁です。103万円や150万円といった「税金の壁」は、超えたとしても超えた分の所得に対して数パーセントの所得税・住民税がかかるだけで、働けば働くほど手取り自体は増えていきます。しかし、社会保険における130万円の壁を超えたらどうなるかというと、収入が1円でも基準を上回った瞬間に「配偶者の扶養(第3号被保険者)」という資格を完全に喪失し、自分自身で社会保険料を全額(または労使折半で)支払う義務が生じるのです。
厚生労働省および日本年金機構の公式ガイドラインによると、会社員や公務員の配偶者が社会保険扶養に入るための収入要件は「年間収入130万円未満(60歳以上または障害者の場合は180万円未満)」と定められています。この基準を超えると、これまで0円だった健康保険料と年金保険料の負担が一気にのしかかり、いわゆる手取り逆転(働き損)という現象が現実のものとなります。
ここで多くの人が混同しやすいのが、130万円の壁と106万円の壁の違いです。両者はどちらも社会保険に関する基準ですが、対象となる勤務先の規模や加入する保険の種類が根本的に異なります。
- 106万円の壁(勤務先の厚生年金・健康保険に加入):従業員数51人以上の企業で働き、「週の所定労働時間が20時間以上」「所定内賃金が月額88,000円以上(残業代・交通費等を除く)」「2ヶ月を超える雇用見込み」「学生ではない」という厚生年金・健康保険の加入条件をすべて満たす場合に適用されます。保険料は会社と個人の「労使折半(半分ずつ負担)」となり、将来受け取れる老齢厚生年金が増えるほか、傷病手当金や出産手当金といった手厚い保障を受けられるメリットがあります。
- 130万円の壁(主に国民健康保険・国民年金に加入):従業員50人以下の小規模事業所で働く人や、週の労働時間が20時間未満でありながら高時給で働く人、あるいは掛け持ち(ダブルワーク)で合計収入が130万円に達する人が直面する壁です。勤務先で社会保険の加入要件を満たさないまま130万円を超えると、自分で自治体の国民健康保険と国民年金(第1号被保険者)に加入しなければなりません。
報道各社の取材データや社会保険労務士の試算でも繰り返し指摘されている通り、最も過酷なのが「勤務先の社会保険に入れず、130万円を超えて国民健康保険と国民年金に自腹で加入するケース」です。2026年現在の国民年金保険料は月額約17,510円(年間約21万円)に達しており、そこに自治体の国民健康保険料(年間約8万〜12万円)が加わります。会社からの折半補助が一切ないうえ、どれだけ国民年金保険料を払っても、もともと第3号被保険者として保障されていた将来の老齢基礎年金の受給額は1円も増えません。これこそが「130万円の壁は絶対に中途半端に超えてはいけない」と現場で強く警告される決定的な理由です。

【パート主婦シミュレーション】手取り逆転・働き損ゾーンの試算データと比較表
実際に年収130万円のラインを境にして、家計の手取り額はどれほど変動するのでしょうか。抽象的な議論ではなく、40代・パート勤務(夫は会社員、従業員50人以下の事業所で週19時間勤務、または106万円の壁の対象外)というモデルケースを用いて、パート主婦シミュレーションによる客観的な数値を検証します。
| 項目(額面年収) | 詳細・数値データ(社会保険料+税金の概算) | 一般的な基準・相場(手取り額) | 編集部の見解・評価 |
|---|---|---|---|
| 年収128万円 (扶養内ギリギリ) | 社会保険料:0円 所得税・住民税:約4.2万円 | 約123.8万円 | 【最も効率的】 社会保険料負担がゼロのため、額面の96%以上が手元に残る。 |
| 年収131万円 (国保・国民年金加入) | 国保・国民年金:約30.5万円 所得税・住民税:約1.8万円 | 約98.7万円 (▲25.1万円の激減) | 【最悪の働き損】 3万円多く働いた結果、手取りが約25万円も減る致命的な逆転ゾーン。 |
| 年収131万円 (勤務先の社保加入) | 厚生年金・健保:約19.5万円 所得税・住民税:約2.8万円 | 約108.7万円 (▲15.1万円の減少) | 【手取り減少】 将来の年金増額メリットはあるが、目先の手取りは約15万円減る。 |
| 年収155万円 (勤務先の社保加入) | 厚生年金・健保:約23.0万円 所得税・住民税:約6.2万円 | 約125.8万円 | 【社保加入の分岐点】 会社の社会保険に入る場合、128万円時の手取りをようやく回復。 |
| 年収170万円 (国保・国民年金加入) | 国保・国民年金:約33.5万円 所得税・住民税:約7.5万円 | 約129.0万円 | 【国保加入の分岐点】 自腹で国保・国民年金を払う場合、ここまで稼いでやっとプラスに転じる。 |
上の比較表が示す通り、年収128万円(扶養内)のときの手取り約123.8万円に対し、130万円をわずかに超えて年収131万円になった瞬間、国民健康保険・国民年金ルートでは手取りが約98.7万円にまで急락します。時給1,150円換算で約26時間多く汗を流して働いたにもかかわらず、手元のお金が約25万円も消えてしまう計算です。
さらに見落としてはならないのが、旦那の会社の配偶者手当(家族手当)の存在です。人事院の民間企業調査や労働政策研究・研修機構の統計によると、福利厚生として配偶者手当を支給している企業の多くが、支給要件を「税法上の扶養」または「社会保険上の扶養(年収130万円未満)」と連動させています。
もし夫の会社から毎月15,000円(年間18万円)の配偶者手当が支給されており、妻が130万円の壁を超えたことでその手当が打ち切られた場合、世帯全体では「妻の社会保険料負担(約20万〜30万円)+夫の配偶者手当喪失(18万円)」という二重のマイナスが発生します。この場合、年収180万円近くまで一気に労働時間を増やさなければ、世帯の手取りは扶養内にいた頃を下回り続けることになります。
一般に知られていない盲点とネットの誤解|交通費・残業代と「税金と社会保険の違い」
毎年秋から年末にかけて、「1月〜12月の給与明細を合計したら129万円だったのに、夫の健康保険組合から扶養取り消しの通知が届いた」というトラブルが全国各地で相次いでいます。なぜこのような事態が起きるのかというと、ネット上の浅いまとめ情報によって税金と社会保険の違いが誤解されているからです。
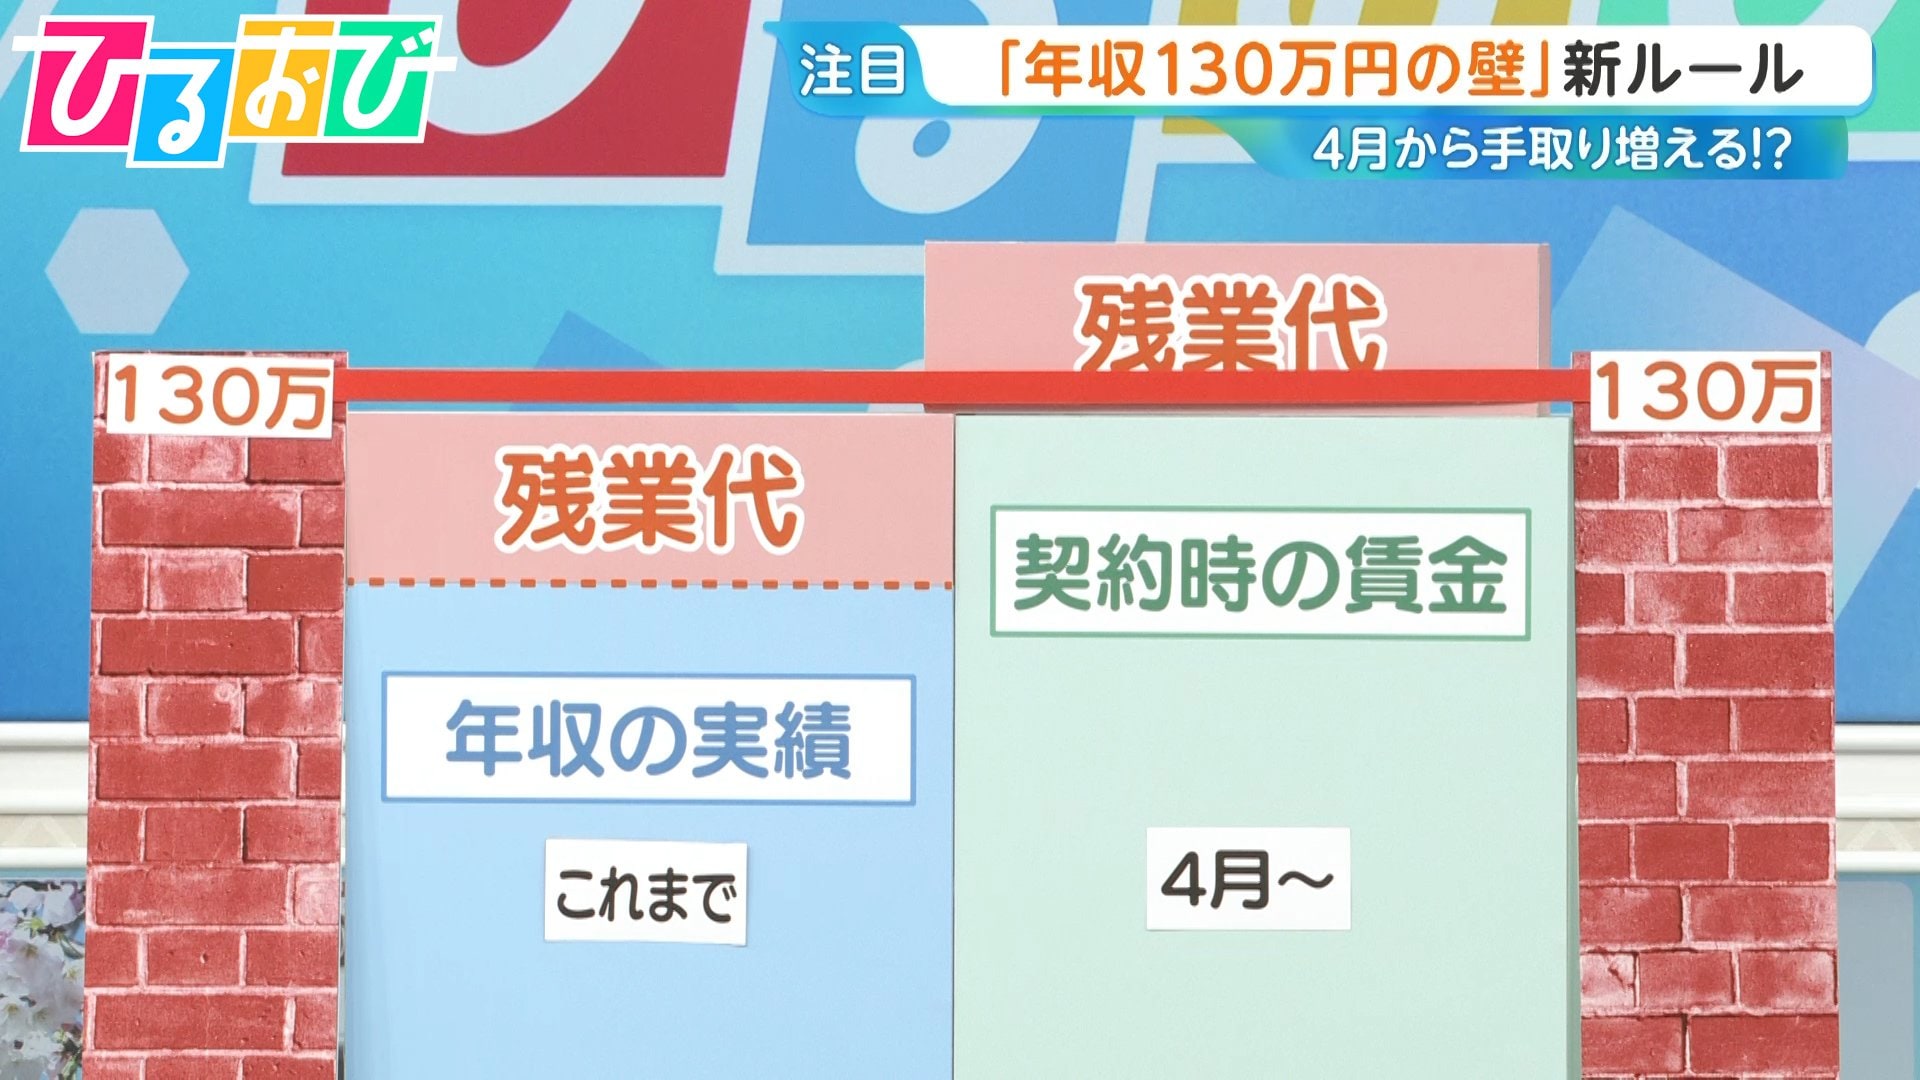
税金の計算(103万円・150万円の壁など)は、1月1日から12月31日までの「過去の確定した実績収入」で判定されます。一方、社会保険における130万円の壁は、過去の合計額ではなく「今後1年間の見込み収入(月額換算で108,334円以上が継続するか)」という未来予測の基準で判定されます。たとえば、年の途中の7月に時給アップやシフト増があり、7月・8月・9月の3ヶ月連続で月収が11万円になった場合、その年の1月〜12月の合計が100万円程度であっても、7月または10月の時点で「向こう1年間の見込み年収が130万円以上になった」とみなされ、即座に扶養から外れるケースがあるのです。
さらに、交通費や残業代は含まれるかという点も最大の罠となっています。それぞれの判定ルールを整理すると、以下の決定的な違いが浮かび上がります。
- 通勤手当(交通費)の扱い:所得税の計算では、一定限度額まで「非課税」として年収から除外されます。また、106万円の壁(月額8.8万円要件)でも通勤手当は含まれません。しかし、130万円の壁の判定においては、非課税の交通費もすべて「収入」として全額合算されます。毎月1万円の定期代を支給されている人は、実質的に「給与年額118万円(月収約9.8万円)」が上限ラインになるという事実に注意が必要です。
- 残業代・賞与(ボーナス)・各種手当の扱い:106万円の壁では残業代や賞与は除外されますが、130万円の壁では残業代や寸志(ミニボーナス)、年末年始の特別手当なども原則として収入見込みに算入されます。
また、2025年10月から2026年にかけて特に増えている誤解が、「扶養の壁が150万円に引き上げられたから、パート主婦も150万円まで働けるようになった」というネット上のデマです。確かに法改正によって社会保険の被扶養者認定基準が130万円から150万円へと緩和されましたが、厚生労働省の公式発表資料が明記している通り、この150万円への引き上げ対象は「19歳以上23歳未満の被扶養者(主に大学生年代の子ども)」に限定されています。配偶者(妻・夫)の社会保険扶養ラインは、2026年現在も130万円のまま据え置かれているため、ニュースの見出しだけを鵜呑みにしてシフトを増やすと取り返しのつかない事態を招きます。
【2026年最新制度改正】年収の壁・支援強化パッケージと「一時的な収入変動特例」の限界
人手不足の深刻化を受け、政府が2023年10月から導入したのが年収の壁・支援強化パッケージです。この政策の目玉として運用されているのが、事業主の証明によって130万円を超えても扶養に留まれる一時的な収入変動特例ですが、2026年に入り、この特例をめぐる現場の審査が大きな転換期を迎えています。
この特例は、あくまで「他の従業員の退職や休職による急な穴埋め」「繁忙期の想定外の残業」など、一時的な事情で結果的に収入が130万円を超えてしまった場合に限り、勤務先の事業主が『一時的な収入変動である旨の証明書』を発行することで、被扶養者認定を継続できる仕組みです。しかし、日本年金機構の運用規定には「同一の者について連続2回(最大2年間)までを上限とする」という明確な制限が設けられています。
つまり、2023年秋〜2025年にかけてすでに2年連続でこの特例を使って扶養に留まってきたパート労働者は、2026年の被扶養者資格再確認(検認)において、3年連続で同じ理由を通すことが原則としてできません。さらに重要な点として、以下のケースは最初から「一時的な収入変動」とは認められません。
- 最低賃金の引き上げや定期昇給により、基本時給そのものが上がって恒常的に年130万円を超えるようになった場合
- 雇用契約書上の所定労働時間(週のシフト日数や時間)を正式に増やした場合
- フリーランスや個人事業主、自営業として収入が130万円を超えた場合(事業主の証明制度の対象外)
加えて、2026年最新の制度改正動向として見逃せないのが、2025年の年金制度改正法成立を経た「被用者保険(厚生年金・健康保険)の適用拡大」のロードマップです。政府はこれまで106万円の壁を構成していた「賃金要件(月額8.8万円以上)」や「企業規模要件(従業員51人以上)」を2026年以降、数年かけて段階的に撤廃・縮小する方針を固めました。これにより、「106万円の壁を意識せずに済んでいた小規模企業のパート」であっても、週20時間以上働けば自動的に会社の社会保険へ加入する流れが加速しています。
【実態検証】利用者の生の声と現場目線で見えたリアル|年末のシフト調整と家計の悲鳴
制度の建前と現場の実態には、どれほどのギャップがあるのでしょうか。報道番組の特集インタビューや、SNS(X・旧Twitter)、Yahoo!知恵袋、大手女性向け掲示板などに寄せられた当事者の生の声を検証すると、制度の狭間で苦悩するリアルな姿が浮き彫りになります。
都内の食品スーパーでパート勤務をする40代女性は、テレビの経済特番の取材に対し、表情を曇らせながら次のように語っています。
「時給が3年前より150円近く上がったのは嬉しいのですが、130万円を超えないように計算すると、以前より月の労働時間を15時間も減らさなければなりません。店長からは『年末の繁忙期だけでも出てほしい、証明書を書くから』と頼まれましたが、夫の会社の健康保険組合(組合健保)に確認したら『うちは独自の審査基準が厳しく、時給アップが伴う場合は特例を認めないケースがある』と言われ、怖くてシフトを断るしかありませんでした」
また、ネット上のコミュニティやQ&Aサイトでも、制度の複雑さに対する怨嗟の声が渦巻いています。
- 「交通費込みで130万円だなんて知らなかった!遠方から電車で通っている人ほど働ける時間が短くなるなんて不公平すぎる」(Yahoo!知恵袋の投稿より)
- 「事業主の証明を出してもらおうと人事に頼んだら、『会社として将来にわたって収入が元に戻ると保証できないからハンコは押せない』と拒否された。結局11月と12月はほぼ無給同然で休む羽目に」(SNS上のパート主婦の証言)
- 「夫の扶養から外れて国保と国民年金を払う通知が来た瞬間、毎月2万5千円が消える現実に震えた。真面目にシフト穴埋めした人が馬鹿を見る制度はどうにかしてほしい」(匿名掲示板のコメント)
このように、政府が「特例を使えば130万円を超えても大丈夫」と広報していても、実際の現場では「夫の加入している健康保険組合(特に独自の規約を持つ大企業の組合健保)の審査基準」や「勤務先企業が証明書発行に協力的かどうか」によって結果が大きく左右されるのが実態です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と家族社会学の視点
なぜ日本のパート労働者は、これほどまでに「130万円の壁」の前で足踏みを強いられるのでしょうか。家族社会学および労働心理学の観点から分析すると、ここには単なる損得勘定を超えた構造的な問題が存在します。
昭和から平成にかけて形成された日本の標準世帯モデル(夫が長時間労働で稼ぎ、妻が家事・育児を一手に担いながら扶養内でパートをする構造)は、税制と社会保険の「第3号被保険者制度」によって強力に支えられてきました。この仕組みは一見すると主婦層を保護しているようでいて、心理学的には「夫婦間の経済的共依存関係」と「扶養内という心理的バウンダリー(境界線)」を固定化する装置として機能しています。
多くのパート主婦が「130万円を超えると夫の会社に手続きの手間をかけさせてしまう」「夫の配偶者手当が減ると申し訳ない」と罪悪感を抱くのは、自分のキャリアや労働価値よりも「夫の付属物(被扶養者)としての枠内に収まること」が家庭の平和を守る条件として内面化されているからです。しかし、物価高と実質賃金の変動が続く2026年以降、この境界線に縛られ続けることは、世帯全体の長期的リスク(夫の病気や失業、老後資金の不足、熟年離婚時の年金分割の少なさ)を高める結果にもなりかねません。
以上の構造を踏まえ、専門家の視点から「130万円の壁内に留まるべき人」と「壁を突破して働くべき人」の明確な判断基準を提示します。
- 【130万円未満(扶養内)を厳守すべき人】
乳幼児の育児や親の介護などにより物理的に週20時間以上働くのが不可能な人、または勤務先で社会保険(厚生年金)に加入できず、壁を超えると「国民健康保険+国民年金」の自腹加入になる人。さらに、年間130万〜155万円の中途半端なレンジまでしか労働時間を増やせない環境にある場合は、迷わず月収10.8万円未満(交通費込み)に抑えるシフト管理を徹底すべきです。 - 【130万円の壁を突破してフル稼働すべき人】
子どもの手が離れ、勤務先(または転職先)で厚生年金・健康保険の加入条件を満たして働ける人。特に年収160万〜180万円以上をコンスタントに稼げる見込みがあるなら、目先の社会保険料負担を恐れて労働時間を削るよりも、壁を突破したほうが手取りが確実に増え、かつ「自分名義の老齢厚生年金」という一生涯の資産と、万が一の病気・ケガの際に給与の約3分の2が補償される「傷病手当金」の権利を手に入れることができます。

【130万円の壁】に関するよくある質問(FAQ)
Q1:失業保険や出産手当金、株の配当金は130万円の壁の計算に含まれますか?
A1:はい、社会保険の扶養判定(130万円の壁)における「収入」は、税法上の所得よりもはるかに広い範囲を含みます。パート給与だけでなく、雇用保険の失業等給付(基本手当日額が3,612円以上になると受給期間中は扶養から外れます)、健康保険の傷病手当金や出産手当金、公的年金、さらには継続性のある不動産収入や一部の投資収益なども合算対象となります。受給が始まる前に必ず配偶者の健康保険組合へ確認してください。
Q2:ダブルワーク(掛け持ち)をしている場合、130万円の壁はどう判定されますか?
A2:複数の勤務先でパートやアルバイトをしている場合、すべての勤務先から受け取る給与および交通費の合計額が「年間見込み130万円未満(月額合計108,334円未満)」である必要があります。1社あたりの収入が70万円ずつで106万円の壁には該当しなくても、2社合計で140万円になれば130万円の壁を超えるため、配偶者の扶養から外れて自分で国民健康保険と国民年金に加入しなければなりません。
Q3:年の途中で130万円を超えそうだと気づいた場合、年末にシフトを減らせば扶養から外れずに済みますか?
A3:加入している健康保険組合の判定ルールによって対応が分かれます。協会けんぽ(全国健康保険協会)のように「直近3ヶ月間の平均月収が108,334円を超えても、年間の合計収入が130万円未満に収まる見込みであれば扶養を継続する」と柔軟に判断するケースがある一方、大企業の健康保険組合では「3ヶ月連続で基準月額を超えた時点で、4ヶ月目から扶養取り消し」と厳格に運用しているところも少なくありません。月収が10.8万円を超えそうな月が出る前に、配偶者の健康保険組合の規約を事前にチェックしておくことが不可欠です。
まとめ:今後の動向と失敗しないための判断基準
130万円の壁は、単なる収入の区切りではなく、世帯の手取り額が年間20万円以上も変動する社会保険上の重大な境界線です。税金とは異なり「非課税の交通費や残業代を含めた向こう1年間の見込み収入」で判定されるというルールを正しく理解していないと、年末になってから思わぬ扶養喪失と保険料の遡及請求に直面することになります。
2026年以降は、最低賃金のさらなる上昇と社会保険の適用拡大が進むことで、「以前と同じ時間働いているだけなのに自動的に壁を超えてしまう」という現象がますます日常化します。まずはご自身の給与明細で交通費込みの月額収入が108,333円以下に収まっているかを確認するとともに、配偶者の会社の家族手当の条件や健康保険組合の基準を夫婦で共有してください。そのうえで、「128万円以内にきっちり抑えて手取り率を最大化するか」「厚生年金に加入して160万円以上を稼ぎ、将来の年金と世帯収入を大きく増やすか」という二択から、ご自身のライフステージに合った後悔のない選択を踏み出しましょう。 (出典: 130 万 円 の 壁(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
