キャリア決済とは?仕組み・限度額と危険な落とし穴【2026最新】
クレジットカード番号を入力することなく、スマートフォン画面の数タップで買い物が完了し、代金は翌月の携帯電話料金と一緒に引き落とされる――この手軽さから、オンラインショッピングや動画配信サービス、ゲーム課金の現場で広く定着しているのが「キャリア決済」です。特に、カードを持たない若年層や、セキュリティ面からWeb上にクレジットカード情報を登録したくない層にとって、日常のインフラとして手放せない決済手段となっています。
しかし、その圧倒的な利便性の裏には、利用者自身が気づきにくい落とし穴が潜んでいます。「使いすぎて翌月の請求額に息を呑んだ」「突然限度額が引き下げられて使えなくなった」というトラブルから、違法な業者が介在する「キャリア決済現金化」の危険性まで、知っておくべきリスクは少なくありません。2026年現在の各社最新動向や取材データをもとに、キャリア決済の根本的な仕組みから安全な活用法までをプロの視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キャリア決済は通信各社が代金を立て替える「クレジットカード不要決済」であり、暗証番号や生体認証だけで即時完了する。
- 要点2:利用限度額は年齢・契約年数・支払い実績に応じて最大10万円程度まで変動し、滞納や審査次第で突然枠が縮小される。
- 要点3:現金化行為は携帯各社の規約違反で強制解約の危険があり、「痛みの遅延」による支出過多を防ぐ自制的な設定が必須である。
【基本構造】キャリア決済とは一体どんな仕組み?スマホ代合算の裏側
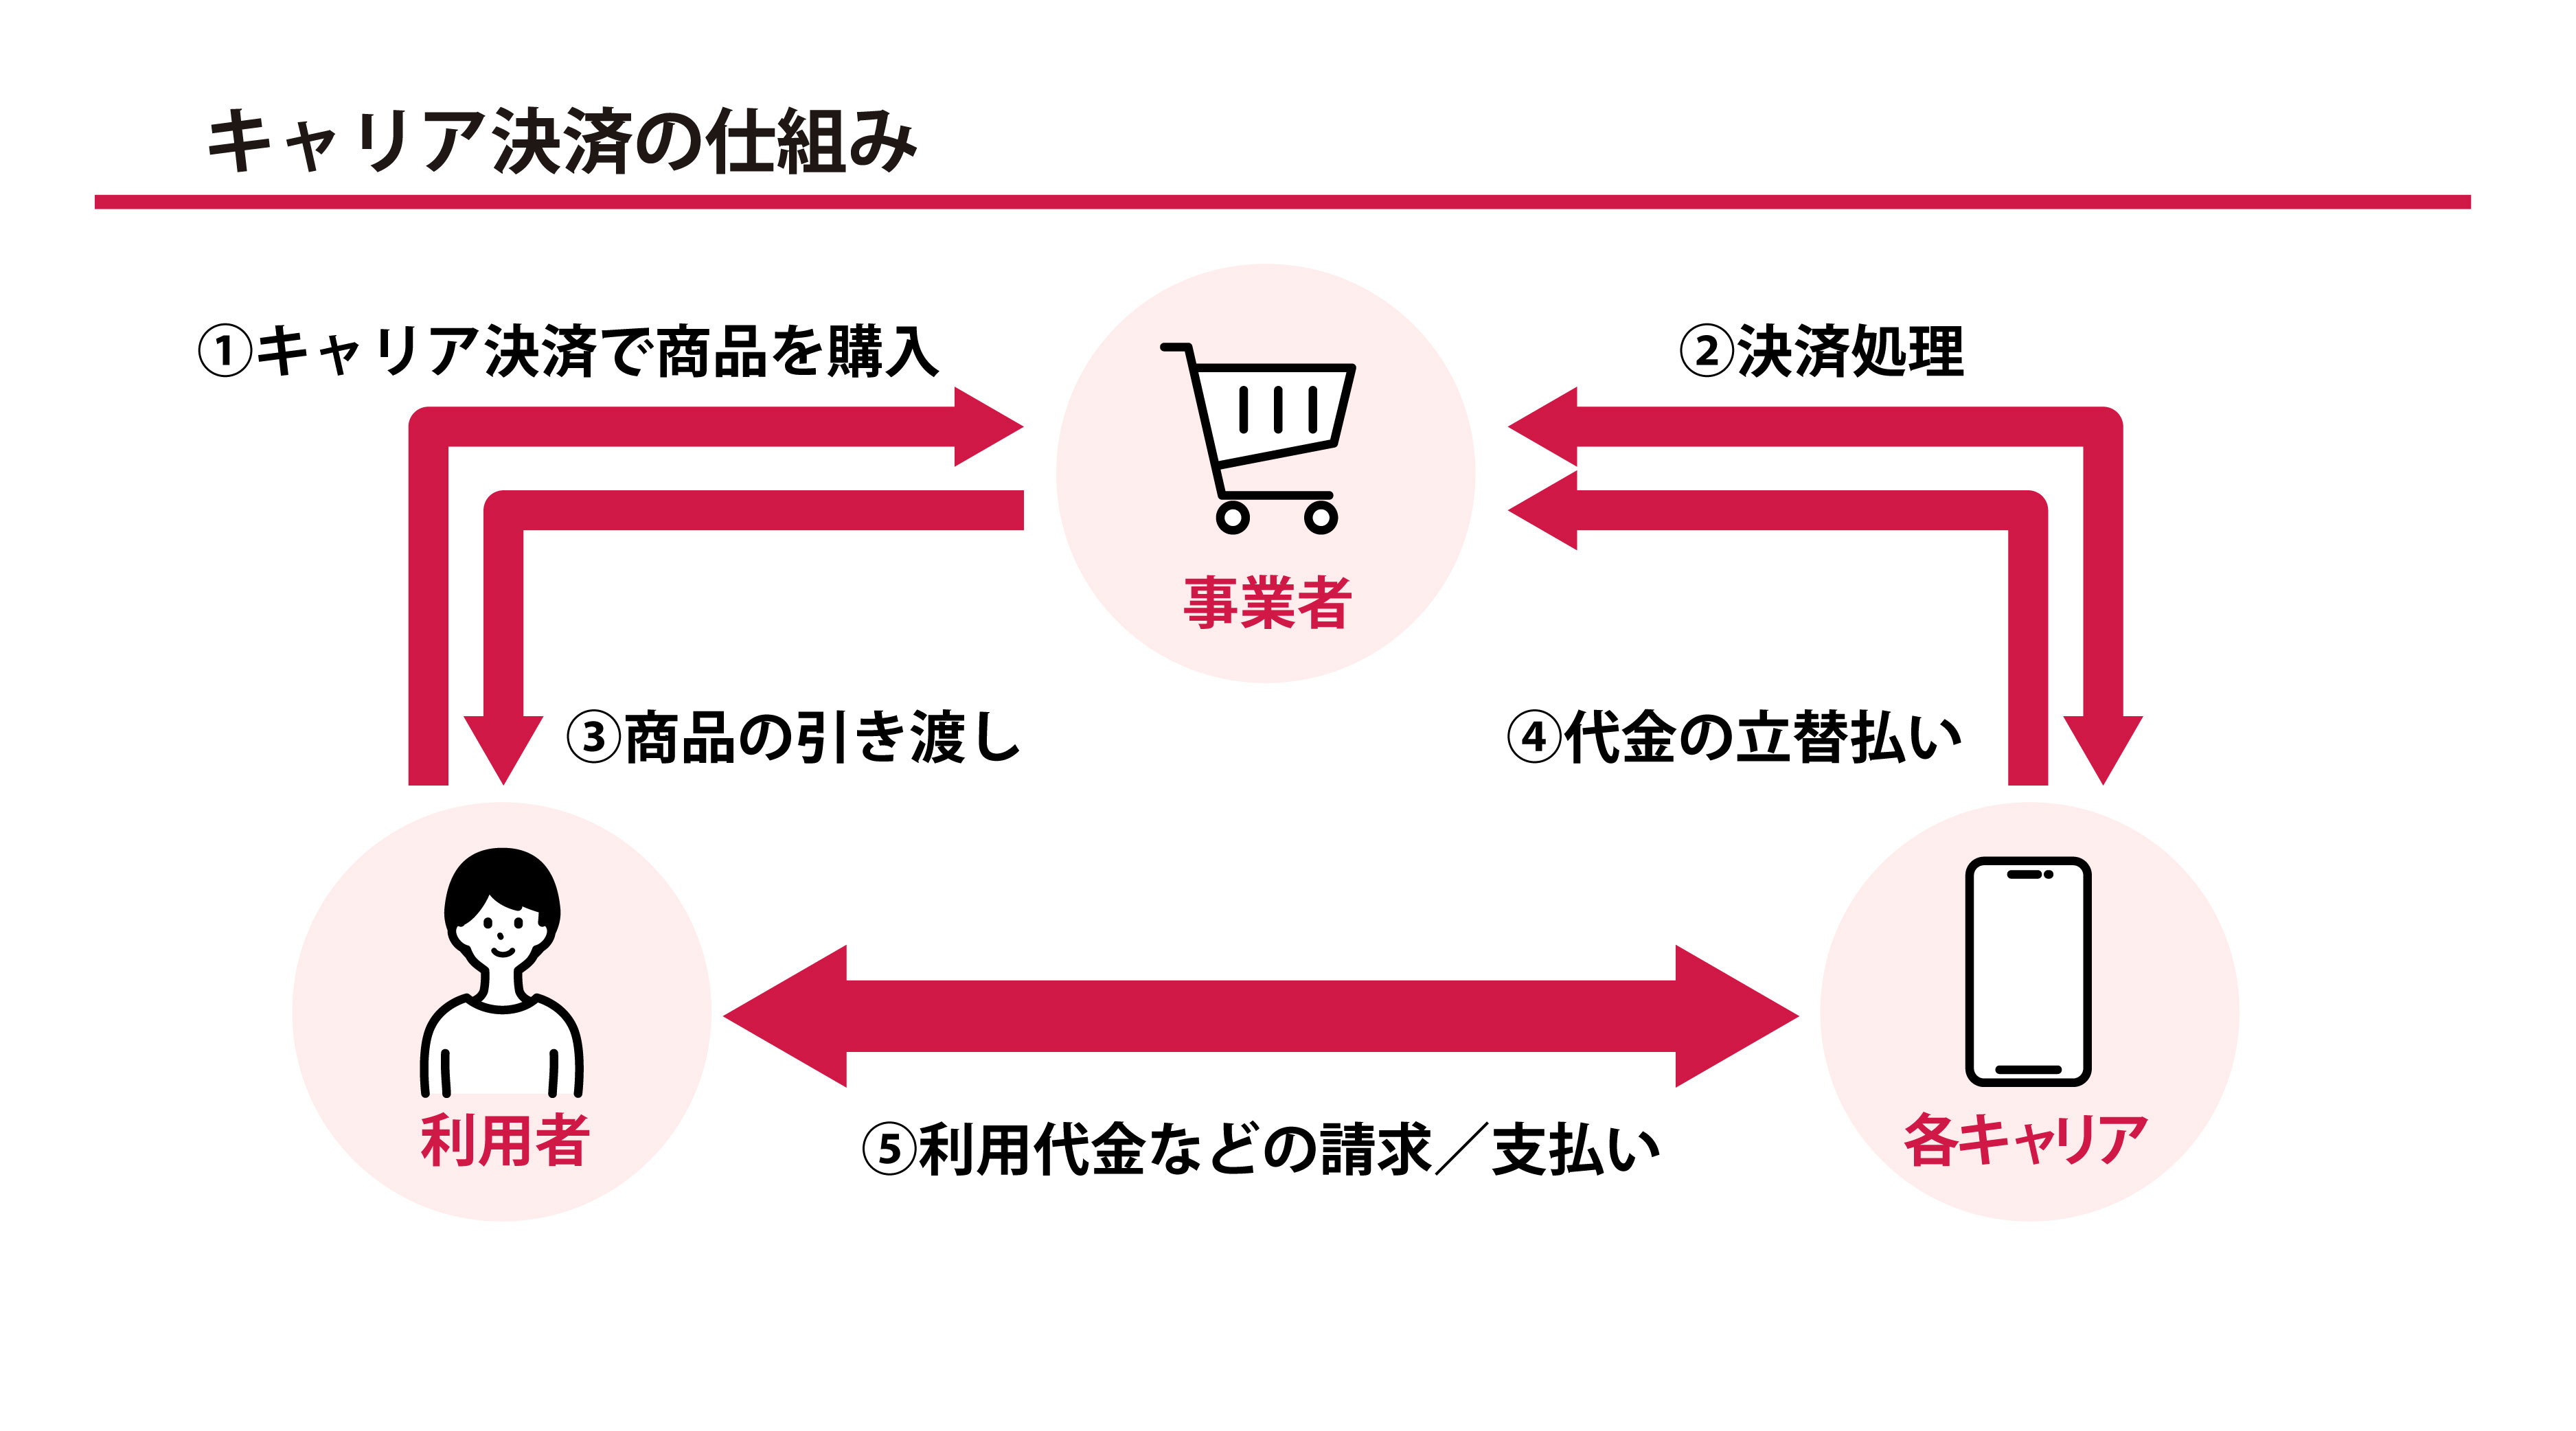
「キャリア決済とは、具体的にどのようなお金の流れになっているのか」という疑問を持つ人は少なくありません。端的に言えば、携帯電話キャリア(通信事業者)がユーザーの買い物の購入代金を一時的に立て替え、後日スマートフォンの月額基本使用料や通信料と合算してユーザーへ一括請求する仕組みです。
この決済システムには、ユーザーとECサイト(加盟店)の間に、通信会社と決済代行会社(DGフィナンシャルテクノロジーなど)が介在しています。ユーザーが決済を確定させた瞬間、通信会社が加盟店側へ代金を保証・支払い、ユーザーへの債権を保有します。そのため、ECサイト側はクレジットカード番号などの高度な機密情報を保持・処理する必要がなく、情報漏洩リスクを低減できるメリットがあります。
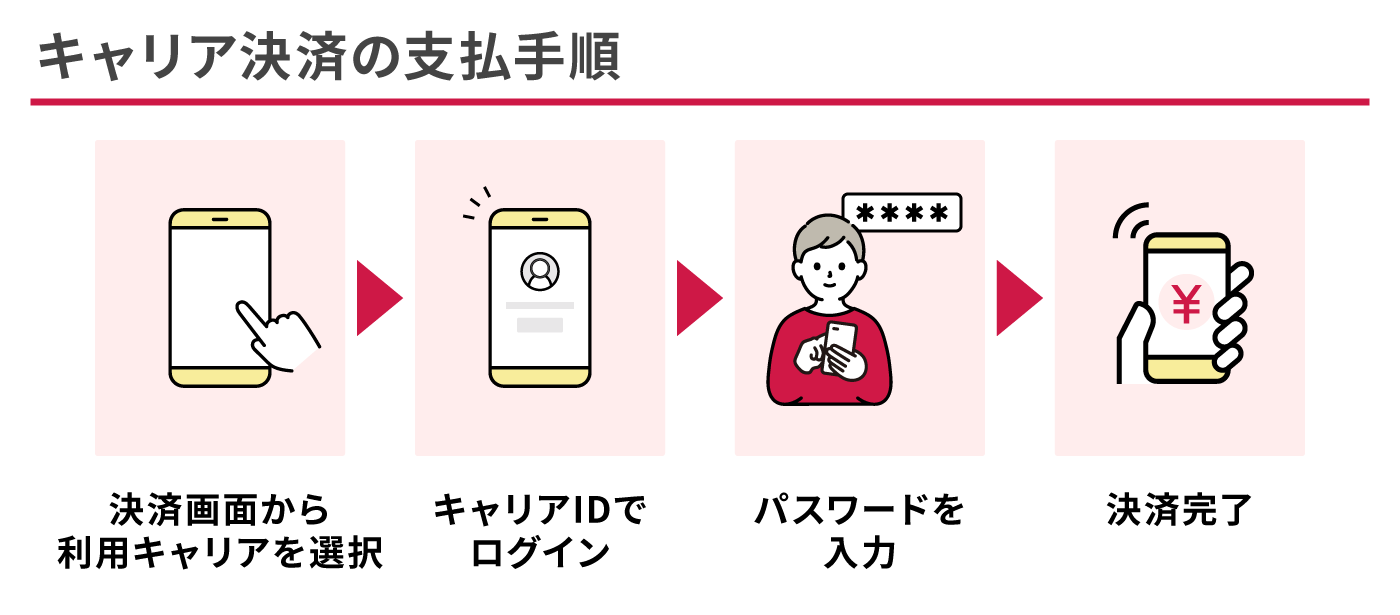
ユーザー側にとって最大の利点は、面倒な16桁のカード番号や有効期限、セキュリティコードを都度入力する必要がない点です。通信回線の自動認証(4G/5Gネットワーク認証)や、各社のアカウントに紐付く生体認証(Face ID・指紋認証)、4桁の暗証番号を入力するだけで決済が成立します。外出先で財布を取り出す手間すら省けるこのスムーズさが、モバイルコマースにおけるカゴ落ち(購入離脱)を防ぐ強力な武器としても機能しています。
【徹底比較】主要3キャリア決済の特徴と利用限度額のリアル
国内で主に利用されているのは、NTTドコモが提供する「ドコモd払い(電話料金合算払い)」、KDDIの「auかんたん決済」、ソフトバンクの「ソフトバンクまとめて支払い」の3大サービスです。加えて、楽天モバイルでもGoogle Playストア等を中心とした「楽天モバイルキャリア決済」が展開されています。各社ともに利用限度額の基本設計や手数料体系において、独自の審査ロジックを持っています。
| 項目 | ドコモ(d払い合算) | au(auかんたん決済) | ソフトバンクまとめて支払い |
|---|---|---|---|
| 成人最大限度額 | 最大10万円 / 月 | 最大10万円 / 月 | 最大10万円 / 月 |
| 未成年の利用制限 | ・19歳以下:最大1万円 ※契約状況により設定 | ・12歳未満:最大1,500円 ・13〜17歳:最大1万円 ・18〜19歳:最大5万円 | ・11歳以下:最大2,000円 ・12〜19歳:最大2万円 ※20歳以上で最大10万円 |
| ユーザー側決済手数料 | 原則無料(加盟店負担) | 原則無料(加盟店負担) | 原則無料(加盟店負担) |
| 独自の特徴・連携 | dポイントが貯まる・使える。d払いアプリとの統合が強固 | Pontaポイントと連携。UQ mobile利用者も幅広く利用可能 | PayPay残高へのチャージに対応。Y!mobileやLINEMOでも対応 |
| 限度額の決定要因 | 契約期間、月々の通信料支払い実績(口座振替・クレカ)、過去の遅延履歴などを総合評価して毎月見直し |
表から分かる通り、成人の最大上限は各社一律で月額10万円に設定されています。ただし、これは「誰でも最初から10万円使える」という意味ではありません。契約直後は1万円〜3万円程度に制限され、遅延なく支払いを続けた実績(社内クレジットヒストリー)に応じて、段階的に上限が引き上げられる運用が一般的です。
【光と影】キャリア決済のメリットと知っておくべき致命的デメリット
どのような決済サービスにも功罪があります。キャリア決済がもたらす最大の価値は「利便性の極大化」ですが、その裏返しとして構造的な弱点が存在します。
キャリア決済が選ばれる3つの明確なメリット
第1の利点は、クレジットカードを持てない層でもオンライン決済を完結できる点です。高校生や大学生などの若年層、あるいは審査の都合でカードを所有していない人でも、スマートフォンを契約していれば即座にデジタルコンテンツや通販を利用できます。
第2の利点は、高度なセキュリティと入力ストレスの排除です。ECサイト側にカード番号を渡さないため、万が一サイト側で不正アクセスが発生しても、カード情報の流出被害に遭うリスクがありません。また、決済完了までのステップが極めて短く、外出中の移動時間でもスムーズに買い物が成立します。
第3の利点は、各社のポイント還元を受けられる点です。例えばドコモのdポイントやauのPontaポイントなど、通信キャリアのエコシステムに連動したポイントが付与され、通信料金の割引や次回の買い物に充当できます。
利用者が直面する3つの致命的デメリット
一方で、見過ごせないのが「支払いの硬直性」です。一般的なクレジットカードであれば分割払い、ボーナス払い、リボ払いなどの選択肢がありますが、キャリア決済は翌月の通信料金と合わせた「一括払い」が鉄則です。数万円の買い物を重ねてしまうと、翌月の携帯料金の請求額が跳ね上がり、家計を一気に圧迫します。
また、キャリア決済の手数料に関する誤解も少なくありません。基本的に一般ユーザー側の決済手数料は無料ですが、一部のチケット販売サイトや特殊な加盟店では「決済システム利用料」として数百円が加算される事例があります。さらに、事業者(店舗)側が負担する加盟店手数料は約3.5%〜10%とクレジットカード(2%〜3%台)に比べて著しく高額なため、中小規模のECサイトでは導入を見送るケースが目立ちます。
そして最大のリスクが、通信回線の解約や乗り換え(MNP)による影響です。格安SIM(MVNO)への乗り換えやキャリア解約を行うと、契約に紐付いていたキャリア決済の枠が消滅し、毎月継続課金されていたサブスクリプションサービスが一斉に停止する事態に陥ります。

【実態検証】利用者の生の声と現場目線で見えたリアル
SNSや大手掲示板、Q&Aサイトに寄せられるリアルな相談を精査すると、キャリア決済特有のトラブルパターンが浮き彫りになります。現場の取材から見えてきたのは、「金銭感覚の喪失」に苦しむユーザーの生々しい実態です。
「ゲームのガチャを回す際、生体認証をピッと通すだけで画面が切り替わるため、お金を使っている実感が全く湧かなかった。月末に携帯代の請求が12万円(基本料+限度額上限)に達しているのを見てパニックになった」(20代・会社員男性の手記より)
このように、財布から現金を取り出す「痛覚」を伴わないデジタル決済は、特に衝動買いを誘発しやすい構造を持っています。また、親のスマートフォンを操作していた小学生が、パスコードを推測して数十万円のゲームアイテムを購入してしまう家庭内トラブルも後を絶ちません。
キャリア決済が突然使えない理由とは?
利用者の間で頻繁に検索される「キャリア決済が急に使えなくなった」というトラブルには、主に以下の4つの原因が存在します。
第1に、月ごとの利用限度額の超過です。限度額は「毎月1日」にリセットされるため、月末近くになると枠を使い切ってしまうユーザーが続出します。
第2に、前月分の携帯電話料金の未払い・引き落とし不能です。通信料金自体の支払いが1日でも遅れると、キャリア側は即座に決済機能をロックします。
第3に、格安SIMやサブブランドへの変更に伴う制限です。例えば、LINEMOやahamo、povoへ移行した際、一部の決済オプションやコンテンツ決済の引き継ぎ設定が解除されているケースがあります。
第4に、セキュリティ検知システムによる強制保留です。短時間に同じ店舗で高額なデジタルギフト券を連続購入するなどの不自然な動きを見せた場合、各社の不正検知AIが不正利用や不正アクセスを疑い、一時的に決済を遮断します。
一般に知られていない盲点とネットの誤解
ネット上には、キャリア決済に関する誤った情報や、利用者を甘い言葉で誘い込む危険な罠が数多く存在します。特に注意すべき2つの盲点を暴きます。
「キャリア決済は信用情報(CIC)に傷がつかない」という誤解
「キャリア決済はローンではないため、支払いを延滞しても信用情報機関に登録されない」という言説がネット上で散見されますが、これは半分正しく、半分は極めて危険な誤認です。
厳密には、キャリア決済の枠そのものは割賦販売法や貸金業法の対象外となるケースが多く、少額の遅延が直ちに指定信用情報機関(CICなど)に事故情報(いわゆるブラックリスト)として登録されるわけではありません。しかし、スマートフォンの端末代金を分割払い(割賦契約)している場合、通信料金とキャリア決済が合算請求されているため、料金未納は「端末割賦ローンの延滞」として扱われます。その結果、CICに延滞情報が記録され、将来的なクレジットカードの発行や住宅ローンの審査に壊滅的な影響を及ぼすことになります。
「キャリア決済現金化」の危険性と真相
現在、最も警戒すべきが「キャリア決済現金化」です。これは、キャリア決済の枠を使ってAmazonギフトカード、Apple Gift Card、ゲームの課金コードなどを購入させ、専門の買取業者に転売して現金を得るスキームを指します。
「即日入金」「審査なし」を謳う業者が跋扈していますが、これは明確にドコモ・au・ソフトバンク全社の利用規約違反です。各キャリアは不正利用検知システムを年々高度化させており、高換金率商品の不自然な購入履歴を常時監視しています。
規約違反が発覚した場合、キャリア決済の永久停止はもちろん、携帯電話契約自体の強制解約、さらには利用残高の即時一括返済を求められます。また、悪質な現金化業者による換金率の詐取(「90%換金」と謳いながら法外な手数料を引いて60%しか振り込まない等)や、個人情報の転売被害に巻き込まれる事件が多発しています。目先の小遣い欲しさに手を出せば、通信手段を失い社会生活に致命的な打撃を被ることになります。
【プロの結論】行動経済学から読み解くリスクと賢い使い分け
キャリア決済という技術は、利便性の頂点にあると同時に、人間の心理的脆弱性を突く決済構造を持っています。このリスクを行動経済学の視点から分析すると、重要な事実が見えてきます。
「支払いの痛み(Pain of Paying)」の欠如と共依存構造
行動経済学には「支払いの痛み(Pain of Paying)」という概念があります。紙幣を財布から支払う瞬間、人間の脳内では痛みを感じる領域が活性化し、無意識に消費を抑制するブレーキが働きます。しかし、キャリア決済では「支払う瞬間」と「実際にお金を失う瞬間(翌月の口座引き落とし)」が完全に分離されています。さらに、金額の入力すら省かれ、画面の承認ボタンをタップするだけで取引が完了します。
この痛みの欠如は、知らず知らずのうちにユーザーを「デジタルな買い物の麻痺状態」へと追い込みます。家庭内においては、親の名義で契約したスマートフォンを子どもに持たせている場合、親の経済力に依存したまま子どもが課金を重ねるという「決済における心理的バウンダリー(境界線)の曖昧化」が発生します。利便性が高いからこそ、意図的に境界線を引く自己管理能力が試されるのです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の構造的特徴を踏まえ、キャリア決済を生活に取り入れるべき人と、利用を制限すべき人の条件を明確に提示します。
【利用をおすすめできる人】
- 毎月の家計簿や明細を週単位でチェックできる自己管理力の高い人
- 海外サイトや新興ECサイトでクレジットカード情報を直接入力したくないセキュリティ重視派
- 毎月の利用枠を「月1万円」など、あらかじめキャリアの設定画面で低く制限できる人
【利用を慎重にすべき(設定オフを推奨する)人】
- 過去にリボ払いやキャッシングの残高を膨らませた経験がある人(痛覚麻痺のリスク大)
- スマートフォンのオンラインゲームや配信者への投げ銭に熱中しやすい人
- 子どもにスマートフォンを持たせている保護者(未成年の利用制限・パスワード保護が未設定の場合)
【キャリア決済とは】に関するよくある質問(FAQ)
Q1:クレジットカードがなくても本当にすべての通販サイトで使えますか?
A1:すべてのサイトで使えるわけではありません。Amazon、TOHOシネマズ、メルカリなど多くの大手サイトで導入されていますが、加盟店がキャリア決済システムを導入していないサイトでは選択できません。また、高額な家電製品などを扱うECサイトでは、上限額(10万円)の関係上、キャリア決済に対応していないケースが多く見られます。
Q2:キャリア決済の手数料は利用者側にも発生しますか?
A2:一般的なショッピングやデジタルコンテンツの購入では、利用者側の決済手数料は無料です。加盟店側が決済手数料を負担する構造になっています。ただし、一部の各種チケット予約サービスや公営競技の投票サイトなどでは、利用者側に1回あたり数十円〜数百円のシステム利用料が課される場合があります。
Q3:もしスマホ代(キャリア決済分含む)を滞納してしまったらどうなりますか?
A3:引き落とし日に支払いができなかった場合、数日から1週間程度でキャリア決済の利用が停止されます。その後、督促状が届いても支払わない場合は通信回線そのものが利用停止となり、最悪の場合は強制解約に至ります。端末代金を分割払いしている場合は信用情報機関(CIC)に事故情報が記録されるため、絶対に放置してはなりません。
Q4:子供の使いすぎを防ぐための未成年制限設定はどうすればいいですか?
A4:各キャリアの会員ページ(My docomo、My au、My SoftBank)から、キャリア決済の利用可能額を任意に「0円」または「1,000円単位」で低く設定できます。また、保護者の名義で契約している回線であれば、キャリア決済の利用自体をロックする機能や、決済時に保護者の端末へ承認通知を送るペアレンタルコントロール設定を活用することが最も有効な対策です。
まとめ:今後の動向と失敗しないための判断基準
キャリア決済は、財布を持たずにスマートフォン1台で世界中のコンテンツや商品にアクセスできる、極めて完成度の高い決済インフラです。クレジットカードを所有できない層にデジタル経済への参加権を提供し、煩雑な認証手続きを過去のものにしました。
しかし、その手軽さは「支払いの実感」を希薄化させ、知らぬ間に翌月の請求額を膨らませる危険性と常に隣り合わせです。さらに、甘い言葉で誘う「現金化」のような規約違反に巻き込まれれば、社会的な信用や通信環境そのものを失う代償を払うことになります。
安全に使いこなすための鉄則は、各社が用意している「利用限度額の引き下げ機能」を能動的に使い、自分の支払能力に見合った枠をあらかじめ設定しておくことです。システムに振り回されるのではなく、自らの支出ルールを確立した上で賢く活用することが求められます。 (出典: キャリア 決済 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
