遺族年金は5年で打ち切り?制度改正の真相と2026年の受給要件解説
「遺族年金がわずか5年で打ち切られるかもしれない」という情報がSNSやメディアを駆け巡り、将来の生活設計に強い不安を抱く人が後を絶ちません。一家の大黒柱を不慮の病気や事故で失ったとき、残された家族の暮らしを支えるセーフティネットの根幹が揺らいでいるかのような言説は、果たしてどこまでが真実なのでしょうか。
結論から整理すると、ネット上で飛び交う「全員が一律5年で打ち切られる」という言説は明白な誤解です。現行の法制度において5年の有期給付が適用される枠組み、厚生労働省の審議会で本格化した制度改革のリアルな動向、さらには申請を怠ることで権利が失われる「時効の5年」まで、複雑に絡み合う3つの背景をプロの報道視点から余すところなく解剖していきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:現行法で給付が5年に限定されるのは「夫死亡時に30歳未満で子のない妻」など極めて限定的な対象にとどまります。
- 要点2:厚生労働省の審議会では男女格差是正を目的に有期化の対象拡大が検討されていますが、数十年にわたる激変緩和措置が設定される見通しです。
- 要点3:もうひとつの深刻な「5年の壁」は年金請求の消滅時効であり、受給資格の発生から5年を放置すると過去の給付金を受け取れなくなります。
遺族年金が5年で打ち切られるって本当?噂の真相と知っておくべき理由
「残された家族が路頭に迷う」「国が弱者切り捨てに舵を切った」――そんな扇情的なフレーズとともに拡散されたのが、「遺族年金の5年打ち切り」という話題です。この噂がここまで大きな炎上を見せた背景には、現行ルールの適用範囲に対する誤解と、2026年に向けて進められている公的年金制度改革の議論が混ざり合って伝達された実態があります。
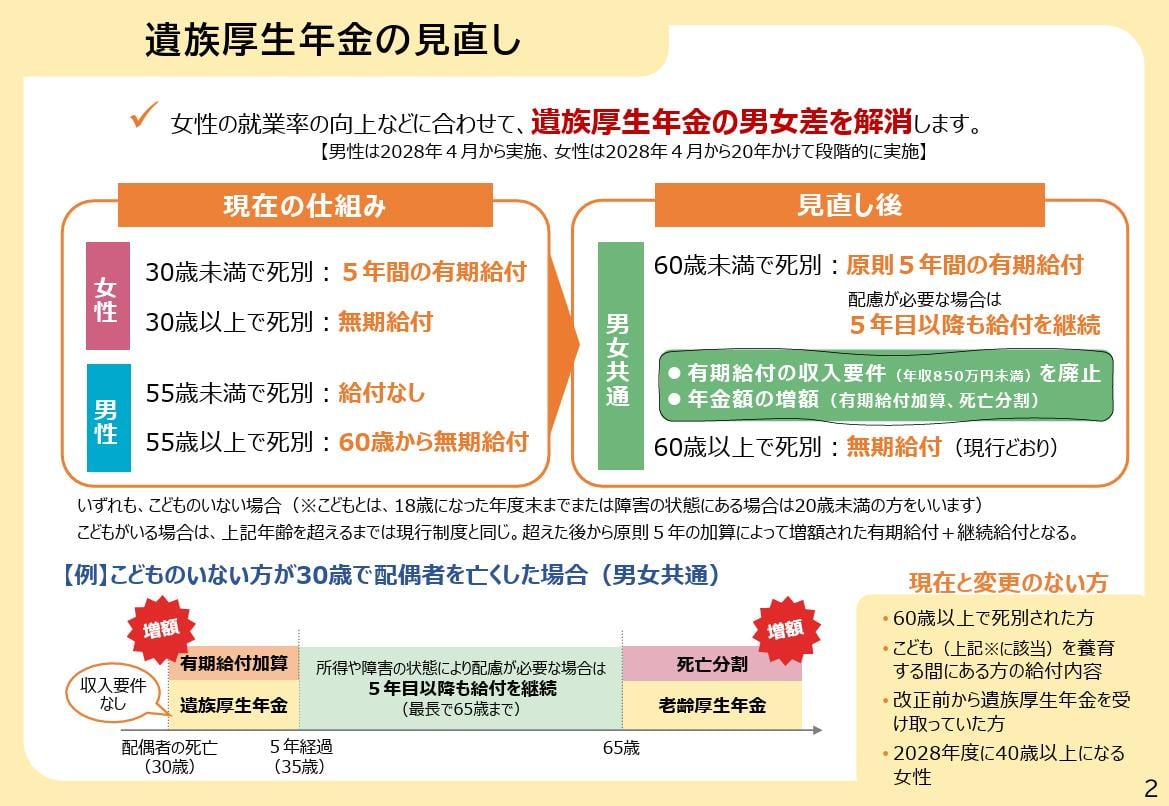
現行の年金制度において、実際に給付が5年間で終了するのは遺族年金5年ルール(30歳未満)に該当するケースです。具体的には、厚生年金に加入していた夫が亡くなった際、死亡当時に「子のない30歳未満の妻」であった場合に限り、遺族厚生年金の受給期間が5年間に限定されます。
そもそも遺族年金5年打ち切りの理由は、昭和60年(1985年)の年金制度改正時に遡ります。「30歳未満で子どものいない若年層の妻であれば、再就職や再婚によって生活の自立を図ることが十分に可能である」という当時の社会通念に基づき、生涯にわたる給付ではなく一定期間の自立支援金という性格付けがなされたためです。
つまり、すでに年配の方や子どもを育てている世帯、あるいは30歳以上で夫を亡くした妻に対して、今すぐ突如として5年で年金が止まるようなルールは存在しません。しかし、後述する厚生労働省の審議会において、この有期給付の枠組みをより広い年齢層へと拡大する案が浮上したことで、世間に強い動揺と誤認が広がったのが騒動の本質です。
遺族基礎年金と遺族厚生年金の違い|打ち切りの対象となる条件とは
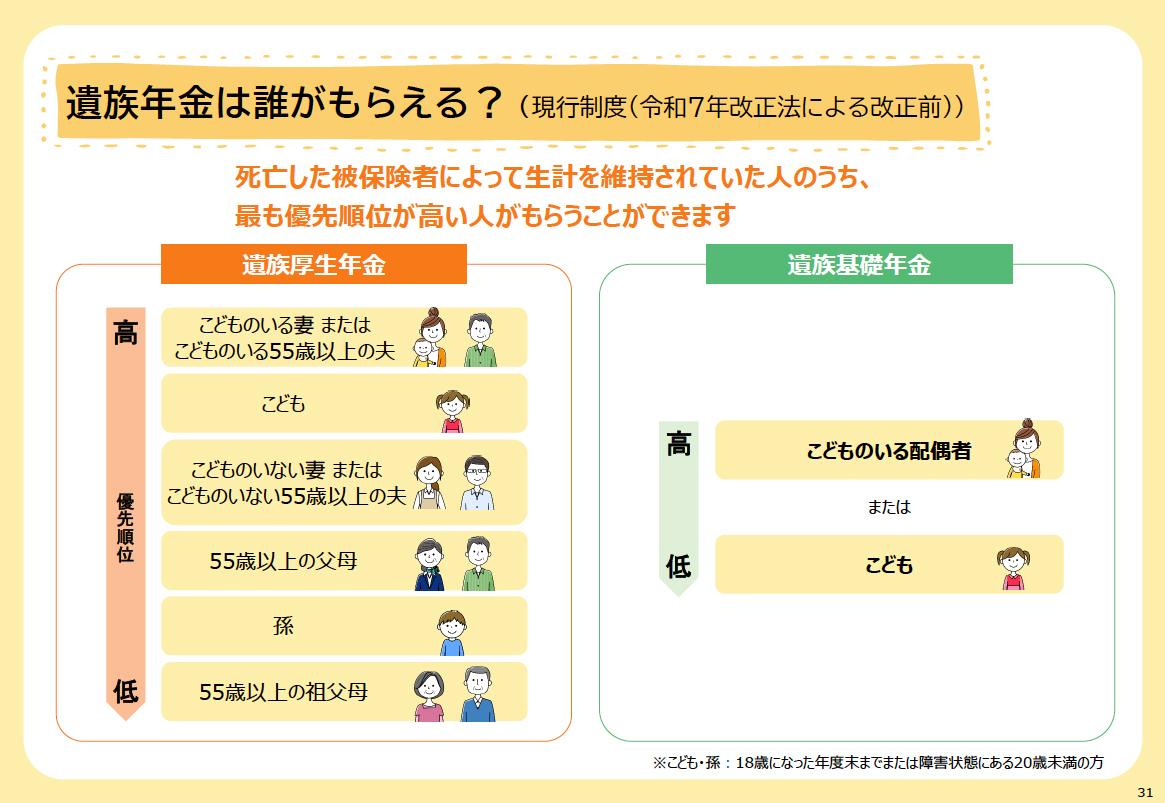
遺族年金の打ち切り問題を正確に理解するためには、まず日本の公的年金制度が採用している「2階建て構造」と、遺族基礎年金と遺族厚生年金の違いを把握しておく必要があります。どの年金が誰に支給され、どの部分に期限が設けられているのかを整理することが、無用なパニックを防ぐ第一歩となります。
1階部分にあたる「遺族基礎年金」は、自営業者や会社員を問わず国民年金加入者が亡くなった際に支給されるものですが、その受給要件は極めて厳格です。対象は「生計を同じくしていた子のある配偶者」または「子」に限られます(ここでの子とは、原則として18歳になった年度の3月31日を迎えていない者、または一定の障害状態にある20歳未満の者を指します)。したがって、子どもがいない夫婦の場合、1階部分の遺族基礎年金は最初から1円も支給されません。
一方、会社員や公務員が加入する2階部分の「遺族厚生年金」は、子のない配偶者の遺族年金受給要件を満たしていれば受給が可能です。問題となっている「5年の有期給付」が定められているのは、まさにこの2階部分である遺族厚生年金の5年有期給付の規定です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 現行:子のない妻(30歳未満) | 遺族厚生年金のみ5年間で受給終了 | 夫の報酬比例部分の4分の3 | 若年層の労働力市場復帰を前提とした現行唯一の有期枠。 |
| 現行:子のない妻(30歳以上) | 一生涯受給可能(中高齢寡婦加算あり) | 40歳〜65歳未満に年約61万円加算 | 手厚い保護がある一方、夫死亡時との格差が議論の的に。 |
| 現行:子のない夫(妻死亡時) | 死亡時に55歳以上のみ受給資格(支給は60歳から) | 55歳未満は受給権そのものがなし | 昭和の片働きモデルを引きずり、男性への不利益が大きい。 |
| 改革議論案:子のない配偶者 | 60歳未満の配偶者は一律5年有期化を検討 | 男女の受給資格差を完全撤廃 | 激変緩和として20〜25年の経過措置が組み込まれる方針。 |
厚生労働省社会保障審議会年金部会が進める見直しの真相|男女格差是正と受給要件
いま社会的な議論を巻き起こしているのが、遺族年金改正 5年見直しの真相です。この改革を主導しているのは、公的年金制度の定期見直し(財政検証)を担う厚生労働省社会保障審議会年金部会です。報道各社が報じた議事録や公表資料を精査すると、政府が目指しているのは単なる給付費の削減ではなく、長年放置されてきた「制度上の構造的不平等」の解消であることが浮き彫りになります。
改革の最大の焦点は、遺族年金男女格差の見直し経緯にあります。先ほどの比較表でも示した通り、現行制度では妻を亡くした夫は、死亡時に55歳以上でなければ遺族厚生年金を受け取ることができません。妻が世帯主として家計の大部分を支えていた共働き家庭であっても、妻が亡くなった際、54歳以下の夫には遺族厚生年金が一切支払われないという極めて理不尽な不均衡が生じていました。
この男女差を解消するため、審議会では「夫の受給要件を妻に合わせる(緩和する)」か、「妻の受給要件を夫に合わせる(厳格化する)」かの二者択一を迫られました。財政検証における持続可能性を考慮した結果、提示されたのが「男女ともに20代から50代の子のない配偶者については、一律で5年の有期給付とする」という見直し案です。これが遺族年金制度改革 2026年最新動向の核心部分です。
しかし、審議会の専門部会でも「専業主婦世帯や中高年層の非正規雇用者が突然配偶者を失った場合、5年で自立を求めるのは過酷すぎる」との強い懸念が噴出しました。そのため、制度改正が実現する場合でも、現在すでに受給している権利者には不利益変更を行わず、新たに受給権を得る世代に対しても20年から25年以上の歳月をかけて段階的に有期化の対象年齢を引き上げる激変緩和措置が前提とされています。

【実態検証】「5年で自立できるのか」SNSや当事者の声と再就職支援のリアル
制度設計上の論理がどうであれ、実際に配偶者を亡くした当事者にとって「5年」という月日はあまりに短く感じられます。遺族年金5年有期化へのネットの反応をSNSや発言小町、相談掲示板などで調査すると、将来への悲痛な叫びが生々しく可視化されています。
「40代後半で長年パート勤務だった。夫が突然倒れて亡くなり、精神的なショックから立ち直るだけで2年かかった。残りの3年で正社員雇用の道を見つけ、定年まで一人で生きていける収入を確保しろというのは現場を知らない役人の机上の空論ではないか」――こうした声は決して珍しいものではありません。
公の場や取材に応じた当事者の手記には、愛するパートナーを失ったことによる「予期せぬ認知機能の低下(グリーフ反応)」や、孤立無援の中で家計を一手に背負わされる極限状態の苦しみが綴られています。制度側は「5年あれば立て直せる」と想定しますが、当事者の精神的・身体的現実はそれほど直線的には回復しません。
こうした実態を踏まえ、国も単に給付を打ち切るだけでなく、遺族年金5年経過後の手続きと再就職支援の強化を政策パッケージとして打ち出し始めています。具体的には以下のような支援策の拡充が課題となっています。
- ハローワークに専門のキャリアコンサルタントを配置するひとり親・遺族向け重点伴走支援
- リスキリング(学び直し)給付金の支給率引き上げおよび受講中の生活費補助
- 一定の年収未満の困窮遺族に対する社会保険料免除要件の緩和と生活保護とのシームレスな連携
しかしながら、現場のキャリアアドバイザーからは「年齢や職歴のブランクを抱えた中高年女性が、地方都市において自立可能な給与水準の正社員枠を獲得するのは構造的に容易ではない」という手厳しい指摘も上がっており、給付期間の短縮と就労支援の実効性には依然として大きな隔たりが横たわっています。
一般に知られていない盲点|遺族年金の時効(5年の壁)と受給漏れを防ぐ鉄則
「遺族 年金 5 年」という検索キーワードの裏側には、有期給付ルールのほかにもうひとつ、絶対に知っておかなければならない致命的な落とし穴が潜んでいます。それが遺族年金の時効(5年の壁)です。
公的年金を請求する権利(基本権)は、本来は死亡の翌日から発生します。しかし、公法上の消滅時効を定めた会計法や年金関連法に基づき、年金を受ける権利は「受給権が発生した時点から5年を経過したとき」に時効によって消滅すると明確に定められています。
身内が亡くなった直後は、葬儀の手配、遺品整理、相続財産の調査、各種名義変更などに追われ、極度の精神的疲弊に襲われます。「公的な年金手続きは落ち着いてからまとめてやろう」と後回しにし、気づいた時には5年が経過していたという悲劇が、年金事務所の現場では今なお散見されます。
仮に死亡から7年後に請求手続きを行った場合、直近の過去5年分は遡って一括受給できるものの、最初の2年分の年金は時効によって国庫に帰属し、永遠に受け取ることができなくなります。これは制度改革や年齢要件とは無関係に、すべての遺族に突きつけられている極めて厳格な期限の壁です。
受給漏れを防ぐための鉄則はシンプルです。「自分は受給資格がないかもしれない」と自己判断して放置せず、配偶者が亡くなったら速やかに年金事務所または街の年金相談センターへ足を運び、受給資格の有無を調査してもらうことです。請求手続き自体を完了させておけば、その後に時効で権利が消滅するリスクを未然に防ぐことができます。
【プロの結論】昭和型家族モデルの終焉と求められる自立防衛策
今回の一連の改革議論と5年打ち切りの波紋は、日本社会が戦後長らく維持してきた「夫が外で働き、妻が家を守る」という昭和型家族モデルの完全な終焉を象徴しています。配偶者の死亡保障を公的年金だけに全幅の信頼を置いて委ねる時代は、構造的に終わりを告げつつあります。
社会保障審議会が舵を切っている方向性は冷徹に見えるかもしれませんが、「就労による経済的自立」を国民全員のベースラインとする欧米諸国の社会保障スタンダードに日本も移行せざるを得ない財政的背景があります。パートナーへの共依存から脱却し、各人が心理的にも経済的にも「独自の足場」を築いておくことが、最大の生活防衛策となる時代です。
具体的にどのような備えが必要なのか、向いている人と見直しを急ぐべき人の条件を整理しました。
- 早急に対策を見直すべき人:専業主婦(夫)世帯、子どもがいない夫婦、パートナーの厚生年金収入に家計の9割以上を依存している家庭、預貯金が1年分の生活費に満たない世帯。
- 比較的リスクが低い人:すでに夫婦双方が正社員や専門職として十分な厚生年金加入履歴を持つ共働き世帯、または民間の中小企業共済や収入保障保険などで独自に長期の生活防衛資金を確保している家庭。
公的制度の変容に文句を言い続けるだけでは家計は守れません。遺族厚生年金はあくまで「最低限の激変緩和」と位置づけ、民間の収入保障保険の付加や、自身のキャリアを通じた厚生年金加入期間の最大化を進めることが、激動の時代を乗り切る唯一の解答となります。
【遺族 年金 5 年】に関するよくある質問(FAQ)
Q1:すでに遺族厚生年金を受け取っている最中ですが、法改正で突然5年で打ち切られることはありますか?
A1:いいえ、すでに受給権が発生して給付を受けている既存受給者に対して、さかのぼって不利益な条件変更を適用することはありません。法改正が実施された場合でも、対象となるのは法改正の施行日以降に新たに受給要件を満たした人に限定され、さらに十分な経過措置が設けられます。
Q2:30歳未満で子どものいない妻です。5年経過して遺族厚生年金が終了した後はどう生活をつなげばよいですか?
A2:給付終了後は原則として自己の就労収入によって生活を維持する必要があります。そのため、受給期間中である5年間を「猶予期間」と捉え、国のリスキリング支援や公共職業訓練を活用して資格取得やキャリアアップを進めることが極めて重要です。心身の障害や困窮がある場合は、障害年金や生活保護などの別枠セーフティネットの相談を検討してください。
Q3:夫が亡くなってから5年以上が経過してしまいました。もう遺族年金は一切受け取れないのでしょうか?
A3:すべてが消滅するわけではありません。受給権が発生してから5年を超えた過去の給付分は時効によって消滅しますが、請求手続きを行った時点から遡って「直近5年分」の年金はまとめて一括受給できます。また、受給要件を満たしている限り、将来に向かっての年金給付は継続しますので、気づいた時点で一日も早く年金事務所で手続きを行ってください。
Q4:高校生の子どもがいる世帯ですが、子どもの遺族年金も5年で打ち切られてしまうのですか?
A4:いいえ、子がいる家庭に対する遺族基礎年金および遺族厚生年金は5年打ち切りの対象ではありません。遺族基礎年金は子どもが高校を卒業する年齢(18歳を迎えた年度末の3月31日)に達するまで支給が継続します。有期給付の議論はあくまで「子どものいない配偶者」を主たる対象としたものです。
まとめ:今後の動向と失敗しないための判断基準
「遺族年金が5年で打ち切られる」という言説は、現行制度における「30歳未満・子のない妻」へのルールと、将来に向けた男女格差是正の改革議論、そして消滅時効の存在がセンセーショナルに合体したことによる誤認が多分に含まれています。現在子どもを育てている家庭や、すでに受給資格を得ている中高年層が突如として路上に放り出されるような事態はあり得ません。
しかし一方で、公的年金制度が「夫に依存する生活設計」から「男女双方が働き続けること」を大前提とした仕組みへと大きく転換しつつあることは紛れもない事実です。2026年以降の法改正審議や国会の動向を冷静に注視しつつ、自分自身の厚生年金実績を積み上げること、そして万一の際の消滅時効(5年の壁)を念頭に置いた迅速な公的手続きの知識を持つことが、家族の生活を守る強固な盾となるはずです。 (出典: 遺族 年金 5 年(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
