生命保険料控除で税金はいくら戻る?2026年最新の計算と還付金の真実
毎年10月を過ぎると自宅に届く「生命保険料控除証明書」を手に、職場の年末調整書類や確定申告書へ機械的に数字を書き込んでいる納税者は多いはずです。ところが、12月の給与明細や還付金通知書を見て「年間で10万円以上も保険料を支払ったのに、戻ってきた税金がわずか数千円から1万円程度だった」と首をかしげ、落胆の声を漏らすケースが後を絶ちません。
払った保険料がそのまま手元に戻ってくるわけではないという税制の基本構造を知らないままでは、期待と現実の落差に戸惑うばかりです。国税庁が提示する最新の税制基準や2026年(令和8年)にかけて進む法改正の動きを踏まえ、控除の仕組みと真の節税効果、1円も損をしないための実践知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:生命保険料控除は「支払った保険料が直接戻る制度」ではなく、課税対象となる所得から一定額を差し引いて所得税・住民税を軽減する仕組みである。
- 要点2:控除額の上限は所得税が最大12万円、住民税が最大7万円であり、新旧制度の組み合わせによって実際の税金軽減額(手取り増加分)は年間数千円〜数万円程度にとどまる。
- 要点3:2026年に向けた子育て世帯への控除枠拡充の経緯や、妻名義の保険の申告可否、証明書紛失時の再発行手順を正しく押さえることで申告漏れと過払いを確実に防げる。
【実態検証】「申請したのに還付金が少ない」と嘆く納税者の現場データ
インターネット上の相談窓口や知恵袋、SNSの投稿を調査すると、年末調整の還付金支給日である12月下旬に「生命保険料控除の還付金が少なすぎる」「上限12万円と書いてあるのに12万円戻ってこないのはなぜか」という不満や疑問が毎年爆発的に増加しています。税務署や企業の総務人事担当者の現場からも「還付金額の計算ミスではないかという問い合わせ対応に追われる」という証言が多数寄せられているのが実態です。
この誤解が生じる根本的な原因は、「所得控除」と「税額控除」の混同にあります。生命保険料控除は、住宅ローン控除のような「算出された税額から直接現金を差し引く税額控除」ではありません。あくまで「税金を計算する前の課税所得から一定額を差し引く所得控除」に位置づけられています。
具体的に手元へ戻ってくる還付金額(所得税の軽減分)は、次の数式で決まります。
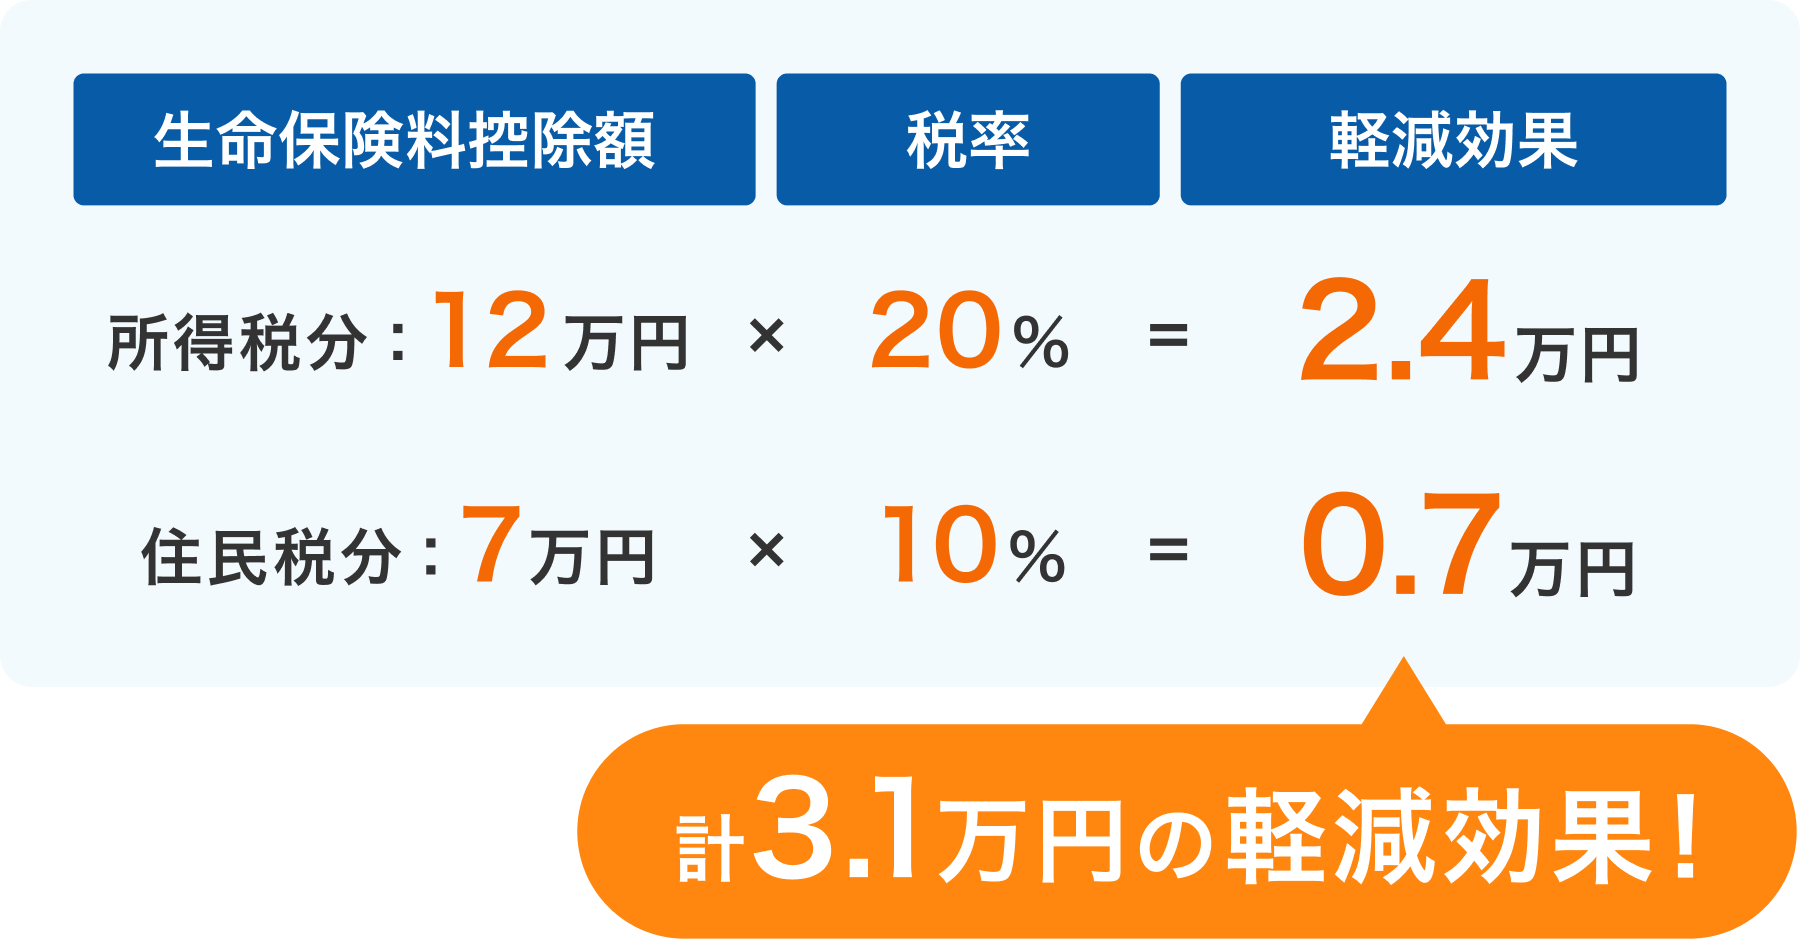
【還付金額(所得税分)= 生命保険料控除額 × 自身の所得税率(5%〜45%)】
例えば、所得税率が10%の人が新制度の保険料を年額8万円以上支払い、所得税の控除限度額である4万円の控除を満額適用されたとしても、実際に手元へ戻る所得税の還付額は「4万円 × 10% = 4,000円」に過ぎません。これに翌年度の住民税軽減分(控除上限2万8,000円 × 10% = 2,800円)が加わっても、トータルの減税額は年間6,800円前後となります。年間何十万円もの保険料を納めている人ほど、この数千円から数万円という還元規模にギャップを感じてしまうのが実情です。

上限額12万円の真相と新旧制度の計算方法|損をしない合算ルール
生命保険料控除を語る上で欠かせないのが「新制度」と「旧制度」の区分です。平成24年(2012年)1月1日以後に締結した契約には「新制度」、平成23年(2011年)12月31日以前に締結した契約には「旧制度」が適用されます。この2つの制度は控除区分や計算式、適用上限額が根本から異なります。
新制度では「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の3区分が用意されており、それぞれの所得税控除限度額は4万円、3区分合計の最大上限額は所得税12万円・住民税7万円です。一方、旧制度は「一般生命保険料控除」と「個人年金保険料控除」の2区分のみで、それぞれの所得税控除限度額は5万円、合計上限額は所得税10万円・住民税7万円となっています。
| 項目・制度区分 | 対象となる保険の種類 | 所得税の控除上限 | 住民税の控除上限 |
|---|---|---|---|
| 新制度(2012年以降の契約) | 一般生命保険、介護医療保険、個人年金保険(3枠) | 各区分4万円 (合計最大12万円) | 各区分2.8万円 (合計最大7万円) |
| 旧制度(2011年以前の契約) | 一般生命保険、個人年金保険(2枠) | 各区分5万円 (合計最大10万円) | 各区分3.5万円 (合計最大7万円) |
| 新旧制度を併用する場合 | 同一枠内で新旧双方の契約が存在する場合など | 各区分最高4万円(旧単独は5万) (全体合計最大12万円) | 各区分最高2.8万円(旧単独は3.5万) (全体合計最大7万円) |
ここで多くの人が見落としがちなのが、新旧制度を合算する際の「優先順位」です。同じ一般生命保険枠に新旧両方の契約がある場合、旧制度の支払保険料が年間6万円を超えているなら、旧制度単独で計算した方が控除額が大きくなります(旧制度は年間10万円超の支払いで5万円満額控除)。新旧を中途半端に合算すると、枠ごとの上限が4万円に抑えられてしまい、かえって控除額が目減りする落とし穴が存在します。
生命保険料控除シミュレーション|年収別「いくら戻る」還付金額の実態
実際に給与所得者の手元へどれだけの金額が戻り、翌年の住民税が安くなるのか、年収ごとの具体的な試算を行います。ここでは新制度の3枠(一般生命保険・介護医療保険・個人年金保険)すべてで上限(支払額各8万円以上、控除額各4万円・計12万円)まで加入している典型的なケースを想定します。
【ケース1:年収350万円(課税所得およそ150万円・所得税率5%・住民税率10%)】
・所得税の控除額:12万円 × 5% = 6,000円の還付
・住民税の軽減額:7万円 × 10% = 7,000円の減税
・年間節税合計額:約1万3,000円
【ケース2:年収600万円(課税所得およそ300万円・所得税率10%・住民税率10%)】
・所得税の控除額:12万円 × 10% = 1万2,000円の還付
・住民税の軽減額:7万円 × 10% = 7,000円の減税
・年間節税合計額:約1万9,000円
【ケース3:年収1,000万円(課税所得およそ650万円・所得税率20%・住民税率10%)】
・所得税の控除額:12万円 × 20% = 2万4,000円の還付
・住民税の軽減額:7万円 × 10% = 7,000円の減税
・年間節税合計額:約3万1,000円
住民税については、年末に現金が振り込まれるわけではありません。申告した翌年6月から翌々年5月にかけて毎月天引きされる住民税の月額が、合計7,000円分(月額約580円程度)安くなる形で反映されます。通帳にまとまった金額が振り込まれないため「住民税への影響をまったく実感できなかった」と感じる人が多いのはこのタイムラグが理由です。

【2026年最新】子育て世帯への拡充と法改正の経緯
日本の税制において、生命保険料控除は長年大きなメスが入ってこなかった領域です。しかし、深刻化する少子高齢化と実質賃金の伸び悩みを背景に、政府および与党の税制調査会において「子育て世帯の可処分所得向上」を目的とした抜本的な制度見直し議論が進展してきました。
2026年(令和8年)分からの適用を見据えて議論された税制改正の核心は、23歳未満の扶養親族を有する子育て世帯に対する一般生命保険料控除枠の引き上げです。具体的には、死亡保障などを中心とする新制度の一般生命保険料控除について、現行の「所得税限度額4万円」を「6万円」へ拡充する案が主軸となっています。
子育て期の世帯主が万一の事態に備えて手厚い死亡保障に加入する場合、年間の支払保険料は高額になりがちです。これまでの上限4万円(支払保険料8万円で頭打ち)では、必要な保障を備えた世帯に対する税制上の配慮が不十分であるとの批判が専門家や現場から相次いでいました。この拡充によって、子育て世帯全体の所得税控除枠は合計最大14万円規模へと広がり、家計の防衛と負担軽減に直接的な効果をもたらします。該当する世帯は、年末調整での適用条件や自身の契約内容を必ず再確認しておく必要があります。
年末調整・確定申告の書き方と妻名義保険・紛失トラブルの対処法
制度を理解していても、書類の提出手続きでミスを犯せば控除は一切適用されません。会社員が提出する「給与所得者の保険料控除申告書」の記入では、手元に届いた「生命保険料控除証明書」に記載された分類コードと金額を一言一句正確に転記することが鉄則です。
申告現場で頻出する実務上の疑問とトラブルについて、法的な観点から対処法を整理します。
1. 妻名義の生命保険料控除は夫の申告書で提出できるか
国税庁の基本通達に基づくと、契約者が妻名義であっても「保険料を実際に支払っているのが夫である」と証明できる場合、夫の年末調整や確定申告で控除を受けることが法的に認められています。例えば、専業主婦の妻が契約者となっている生命保険であっても、保険料が夫の銀行口座から引き落とされている、あるいは夫の収入から拠出されている実態があれば、夫側の控除枠として合算可能です。夫の方が所得税率が高いため、夫の枠で申告した方が世帯全体の手取りを増やせます。
2. 介護医療保険料控除と個人年金保険料控除の厳密な適用条件
医療保険やがん保険は自動的に「介護医療保険料控除」の対象になりますが、注意を要するのが「個人年金保険」です。個人年金保険料控除を受けるためには、単に年金保険に加入しているだけでは足りず、契約時に「個人年金保険料税制適格特約」を付加している必要があります。この特約を付加するには、「年金受取人が契約者本人または配偶者であること」「保険料払込期間が10年以上であること」「年金受取開始が原則60歳以降かつ受取期間が10年以上であること」といった厳格な要件を満たさなければなりません。特約がない個人年金は、一般生命保険料控除の枠に回されてしまい、上限超過で控除が無駄になるケースがあります。
3. 生命保険料控除証明書を紛失した場合のリカバリー策
証明書を失くしてしまった場合でも、焦る必要はありません。各生命保険会社のマイページ(契約者専用Webサイト)へログインすれば、即時再発行の申請やPDF形式での電子データ発行が可能です。また、マイナポータルと各保険会社・年末調整システムの連携が進んだことで、紙の原本を提出せずとも電子データ送信のみで申告を完結できる企業が主流となりつつあります。万が一、会社の年末調整締め切りに間に合わなかった場合でも、年明け2月16日から始まる確定申告を行えば、過去5年間に遡って控除を適用し還付金を取り戻すことができます。
一般に知られていない落とし穴と【プロの結論】見直すべき判断基準
ファイナンシャルプランナーや税理士の現場取材を通して見えてくる最大の盲点は、「節税のために不要な民間保険へ加入してしまう」という本末転倒な行動です。
生命保険料控除の枠が余っているからといって、月額1万円(年間12万円)の貯蓄型保険や医療保険に新規加入したと仮定します。得られる税金の軽減効果は所得税と住民税を合わせても年間1万数千円程度です。差し引きで年間10万円以上のキャッシュが確実に家計から流出している事実を直視しなければなりません。
【プロの結論】保険料控除を使い倒すべき人・慎重になるべき人の判断基準
家計の健全性を守るための判断境界線は、極めて明確です。
【控除を積極的に活用すべき人】
・一家の大黒柱として万一の死亡保障がすでに必要不可欠な世帯
・預貯金とは別に、確定拠出年金(iDeCo)を満額拠出した上で個人年金による長期積立を検討している人
・妻名義で加入している保険があり、世帯主の控除枠にまだ空きがある家庭
【節税目的での加入に慎重になるべき人】
・「控除で税金が安くなるから」というセールストークを理由に契約を検討している単身者
・十分な生活防衛資金(生活費の半年〜1年分)が貯まっていない人
・途中解約すると元本割れを起こすリスクの高い低解約返戻金型保険を、控除目当てで無理に維持している家庭
税金を減らすこと自体を目的に保険を選ぶのではなく、「真に必要な保障や資産形成の手段を選んだ結果として、付随する控除制度を活用する」という優先順位の確立が欠かせません。
【生命保険料控除】に関するよくある質問(FAQ)
Q1:確定申告で生命保険料控除を申請する場合の必要書類と手続きはどうなりますか?
A1:確定申告書第一表の「生命保険料控除」欄に計算した控除額を記入し、第二表に保険料の内訳を記載します。保険会社から送付された「生命保険料控除証明書」の原本(またはマイナポータル連携等で取得したXML電子的控除証明書)を添付して税務署へ提出します。e-Taxを利用して電子申告を行う場合は、証明書の記載内容を入力・送信することで原本の提出を省略できますが、税務署から提示を求められる場合があるため5年間の自宅保管が必要です。
Q2:年の途中で解約した保険や、保険料を一括で前納・一時払いした契約は対象になりますか?
A2:年の途中で解約した保険であっても、その年の1月1日から解約日までに実際に払い込んだ保険料があれば控除の対象になります。また、一時払い(全期間の保険料を契約時に一括で支払う)の場合は、契約を結んで保険料を払い込んだ「その年」にのみ控除が適用され、翌年以降は対象外となります。一方で「前納(将来の保険料を前もって預ける)」の場合は、保険会社から各年に対応する証明書が毎年発行され、分割して控除を受ける形態が一般的です。
Q3:会社の年末調整で書類を出し忘れてしまいました。もう還付金を受け取ることはできませんか?
A3:諦める必要は一切ありません。年末調整で申告から漏れてしまった場合でも、翌年1月頃に会社から発行される「源泉徴収票」と保険会社からの「控除証明書」を手元に用意し、自身で確定申告を行えば税金は全額還付されます。また、確定申告の義務がない給与所得者であれば、翌年1月1日から「還付申告」として過去5年分まで遡って控除を請求することが可能です。
まとめ:今後の動向と失敗しないための判断基準
生命保険料控除は、制度の設計思想と正しい計算ルールを把握して初めて真価を発揮する制度です。「12万円の控除」は「12万円の現金還付」を意味するものではなく、自身の税率に応じた手取りの押し上げと翌年の住民税軽減をもたらす仕組みであることを冷静に認識する必要があります。
2026年に向けた子育て世帯への控除枠引き上げをはじめ、税制は社会情勢に合わせて変化を続けています。不要な保険に加入して可処分所得を圧迫する本末転倒を避けつつ、すでに支払っている正当な保険料については、新旧制度の合算ルールや妻名義保険の活用テクニックを駆使して1円の申告漏れもなく権利を行使することが、インフレ時代を生き抜く賢明な納税防衛策となります。 (出典: 生命 保険 料 控除(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
