売上1000万円以下も課税?個人事業主の消費税と2026年最新ルール
「年間売上が1,000万円以下なら、消費税を納める必要はない」――かつて個人事業主やフリーランスの間で常識とされてきたこの原則は、いまや完全に過去のものとなりました。2023年10月のインボイス制度(適格請求書等保存方式)導入から月日が流れ、2026年の確定申告を迎えた現在、売上規模にかかわらず多くの小規模事業者が消費税の申告・納税を行っています。
取引先からインボイスの発行を求められてやむなく登録したものの、「なぜ売上数百万円の自分が税金を二重に取られるような思いをしなければならないのか」「いつまで特例が使えるのか」と不安や困惑を抱える事業主は後を絶ちません。制度の経過措置が大きな転換点を迎える2026年、個人事業主が消費税で無駄な損をしないために把握しておくべき税制の真実と、今後の防衛策を徹底追跡します。
📌 【この記事の重要ポイントまとめ】
- 要点1:売上1,000万円以下でも「適格請求書発行事業者」に登録すると自動的に課税事業者となり、消費税の納税義務が生じる。
- 要点2:負担軽減措置である「2割特例」は2026年(令和8年)分の確定申告がラストイヤーであり、2027年以降は税負担が急増するリスクがある。
- 要点3:取引相手が一般消費者中心(BtoC)であれば免税事業者のままでも問題はなく、事業環境に応じたインボイス登録の見直しや簡易課税の事前届出が必須となる。
【核心解明】売上1000万円以下でも個人事業主が消費税を納税する理由とは?
個人事業主の消費税において、多くの人が疑問に感じるのが「売上1,000万円以下の免税事業者が、なぜ納税対象になるのか」という点です。本来、消費税法では開業から2年間、あるいは前々年(基準期間)の課税売上高が1,000万円以下であれば納税義務が免除される規定があります。それにもかかわらず納税義務が発生している背景には、大きく分けて3つの明確な理由が存在します。
最も大きな要因は、適格請求書発行事業者への登録です。国税庁の規定により、インボイスを発行できる事業者として登録を受けた時点で、基準期間の売上高にかかわらず強制的に「課税事業者」となります。主な取引先が法人の場合、インボイスを発行できなければ相手方の仕入税額控除が制限されるため、「取引継続や単価維持の条件として登録せざるを得なかった」という事業主が大多数を占めています。
2つ目の理由は、特定期間における判定基準のクリアです。前々年の売上が1,000万円以下であっても、前年の上半期(1月1日〜6月30日)の「課税売上高」と「給与等支払額」の両方が1,000万円を超えた場合、その年からは課税事業者に昇格します。急激に業績を伸ばした成長期や、短期的に多額の人件費を支払った個人事業主が直面しやすい盲点です。
3つ目は、設備投資に伴う還付を狙って自ら「消費税課税事業者選択届出書」を提出した場合です。高額な機材や車両などを購入した際、支払った消費税の還付を受ける目的であえて課税事業者を選ぶケースですが、一度選択すると原則2年間は免税事業者に戻れない縛りが発生します。このように、「免税の枠内にいるはずが、事業上の要請や制度上のトリガーによって納税義務を背負っている」というのが実情です。

【判定フロー】消費税はいつから払う?基準期間と特定期間の判定基準を徹底整理
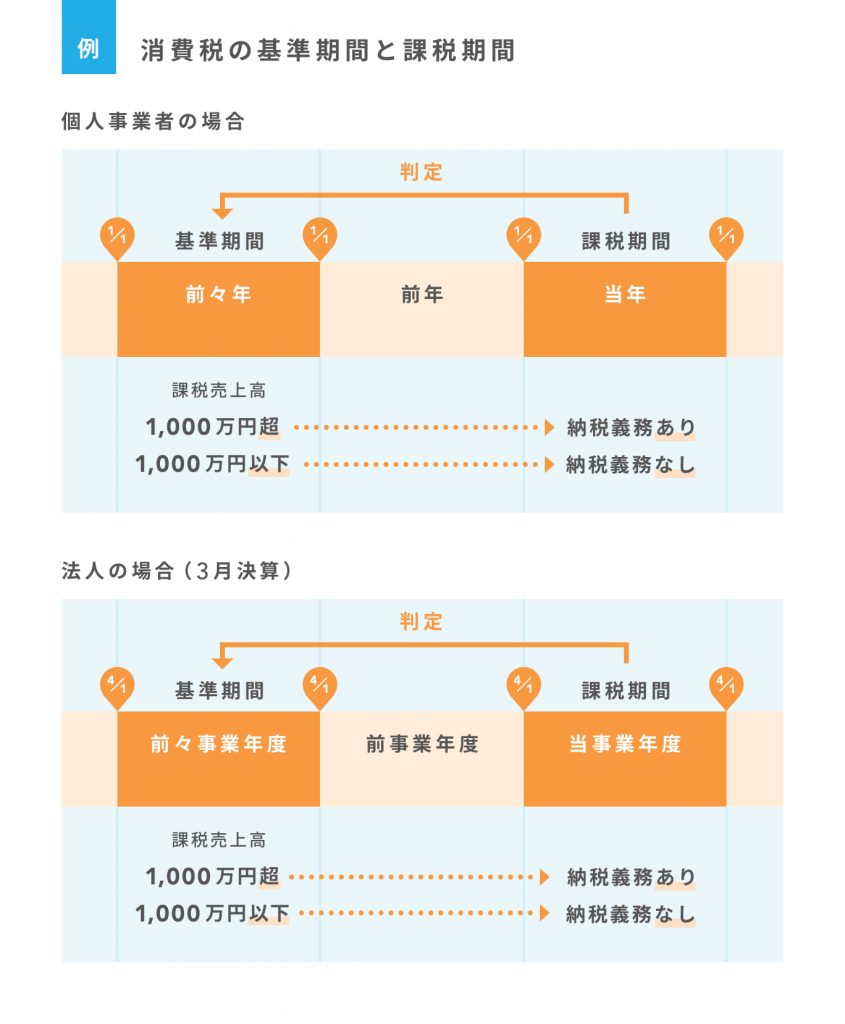
個人事業主が消費税の納税義務者であるかどうかは、毎年の確定申告時期に自動的に判定されます。判定の基本軸となるのが「基準期間」と「特定期間」の2段階チェックです。
個人事業主における基準期間とは「前々年(2年前の1月1日〜12月31日)」を指します。2026年分の申告であれば、2024年の課税売上高が1,000万円を超えていたかどうかが第一の分かれ道です。ここで1,000万円を超えていれば、2026年は無条件で消費税の納税義務者となります。
基準期間の売上が1,000万円以下であっても、次に特定期間(前年1月1日〜6月30日)の判定が行われます。2025年上半期の売上高が1,000万円を超え、かつスタッフに支払った給与等の総額も1,000万円を超えている場合、2026年から課税事業者となります(※給与総額が1,000万円以下であれば特定期間による課税判定は回避可能です)。
注意すべきは確定申告と納付のスケジュールです。所得税の確定申告期限は通常3月15日ですが、個人事業主の消費税の申告・納付期限は毎年3月31日と半月ほど遅く設定されています。また、直前の課税期間における確定消費税額(地方消費税を除く国税分)が48万円を超えている場合は、翌年に税務署から中間申告書の提出と中間納付(年1回〜複数回)を求められます。「3月末に一括で払えばいい」と思い込んでいると、8月末頃に突然届く中間納付の通知に資金繰りを狂わされる事態に陥りかねません。
【データ比較】本則課税・簡易課税・2割特例の違いと2026年最新シミュレーション
課税事業者となった個人事業主には、納税額を算出するための計算方法が用意されています。制度ごとの税負担と計算の手間を可視化するため、主要な3つの計算方式を比較したのが下表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 本則課税 (一般課税) | 預かった消費税 − 実際に支払った消費税 ※全インボイスの保管・突合が必須 | 仕入率が高い卸売業や、大規模な設備投資を行った事業年度 | 仕入や経費が少ないサービス業・IT系が選択すると税額が極めて高額になり不利。 |
| 簡易課税制度 | 売上税額 ×(1 − みなし仕入率) (第1種90%〜第6種40%) | 基準期間の課税売上高5,000万円以下の事業者が事前届出により適用 | 経費のレシート保存が簡素化される利点。事前届出のタイミングに要注意。 |
| 2割特例 (インボイス激変緩和) | 売上税額 × 20%(2割)のみを納税 (預かり税額の80%を一律控除) | インボイスを機に免税から課税転換した事業者限定(2026年分申告まで) | 事前届出不要で最大の減税効果。ただし2026年が終了年度となるため次回以降の備えが必須。 |
現在、多くの小規模個人事業主の資金繰りを支えている「2割特例」ですが、適用期限は2023年10月1日から2026年9月30日までの日の属する各課税期間と定められています。暦年計算である個人事業主の場合、2026年(令和8年)12月31日までの課税期間、つまり2027年3月に申告する「2026年分」の確定申告が2割特例を受けられる最終回となります。
例えば、売上高600万円(税抜)、経費がほぼ人件費や家賃のみのフリーランスライター(第5種事業・みなし仕入率50%)を想定してみます。2割特例を使えば、納税額は「60万円 × 20% = 12万円」で済みます。しかし、特例が切れた2027年分以降、簡易課税に移行すると「60万円 ×(1 − 0.5)= 30万円」、もし事前の届出を忘れて本則課税になれば実額計算となり、40万〜50万円近い納税を強いられる危険性があります。2026年は、まさに「税負担の崖」を前にした最後の猶予期間です。
【実態検証】「2割特例が切れたら廃業?」現場の生の声とインボイス制度の影
税制改正から数年が経過した現在も、現場の個人事業主からは悲痛な叫びが上がっています。フリーランス協会や各種事業者アンケート、SNSの投稿を調査すると、数字の裏にある過酷な現実が浮き彫りになります。
都内でWebデザイナーとして活動する30代男性は、メディアの取材に対して次のように胸中を吐露しています。「取引先から『インボイス未登録なら今後の発注単価を消費税分引き下げる』と暗に通告され、泣く泣く課税事業者になりました。今は2割特例があるから年間十数万円の納税で耐えられていますが、これが切れたら手取りが数十万円規模で減る。クライアントに消費税分の値上げを交渉しても『他に変えるだけ』と一蹴されるのがオチです」
コミュニティや税務相談の現場で特に問題視されているのが、「実質的な減給」と「事務コストの二重苦」です。従来は免税事業者として得ていた消費税相当分が手元に残らなくなっただけでなく、インボイス番号の管理や帳簿の区分記載など、売上に直結しない膨大なデスクワークが押し寄せています。一人親方の建設業者やフリーの編集者からは、「確定申告の時期になると計算が複雑すぎて徹夜が続く」「税理士に頼むほどの売上規模ではないため自力でやっているが、精神的に限界に近い」という悲鳴が常態化しています。
下請法や独占禁止法上、発注元が免税事業者に対して一方的な値下げを強要することは禁止されているものの、現実の受発注関係では「契約更改のタイミングで自然消滅」「発注数の段階的削減」といった巧妙な形で不利益を被るケースが後を絶ちません。制度がもたらした構造的な歪みは、現場の個人事業主の体力を確実に削り取っています。
一般に知られていない盲点とネットの誤解|簡易課税の届出期限と「取り消し」の罠
消費税に関する情報には、誤った解釈や古い税制知識が混在しています。知らずに放置していると取り返しのつかないペナルティを被る代表的な誤解を検証します。
誤解1:「売上が1,000万円を下回れば、翌々年は自動的に免税事業者に戻れる」
これはインボイス導入前までのルールです。インボイス発行事業者の登録を受けた事業者は、基準期間の売上が1,000万円以下になっても自動的には免税事業者に戻りません。免税事業者に戻るためには、税務署へ「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出し、登録を取り消す必要があります。取り消しの効力が発生する日(提出時期に応じた所定の期日)までは課税事業者が継続するため、「売上が減ったから今年は申告不要」と油断していると無申告加算税の対象となります。
誤解2:「2割特例が終了してから簡易課税を申し込めば間に合う」
これが最も危険な落とし穴です。簡易課税制度の適用を受けるためには、原則として適用を受けたい課税期間の初日の前日(前年の12月31日)までに「消費税簡易課税制度選択届出書」を提出しなければなりません。2割特例が使える間は事前の届出なしで申告書提出時に選択できますが、特例が終了した後に「簡易課税で計算したい」と思っても、事前の届出がなければ強制的に過酷な本則課税が適用されてしまいます。
なお、インボイスを契機に課税事業者となった場合の経過措置として、「2割特例の適用を受けていた事業者が、特例終了後の課税期間中に簡易課税選択届出書を提出すれば、その年から簡易課税を適用できる」という救済規定が設けられています。しかし、手続きの失念リスクを考慮すれば、2026年中に自身の事業区分のみなし仕入率を確認し、あらかじめ簡易課税の届出を済ませておくのが鉄則です。

課税事業者と免税事業者どちらを選ぶべきか?後悔しないための決断基準
すべての個人事業主が一律にインボイス発行事業者であり続ける必要はありません。取引形態や顧客層を見極めることで、税負担から逃れる適法な道筋が見えてきます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
インボイス(課税事業者)を維持すべき人:
相手先が「消費税を申告・納税している一般企業(法人)や課税事業者」がメインのBtoB事業者です。企業間取引では、インボイスがない発注先は仕入税額控除が使えないため、コスト増を嫌って発注を切り替える動機が働きます。大手企業からの定期案件が売上の大半を占めている場合は、税負担を飲んででも課税事業者を維持し、その分の価格交渉にエネルギーを注ぐのが現実的な防衛策です。
インボイスを取り消し、免税事業者に戻るべき人:
取引相手が「一般消費者、免税事業者、簡易課税を選択している事業者」である場合です。例えば、一般個人を相手にするサロン経営者、パーソナルトレーナー、個人の学習指導、飲食店のほか、BtoBであっても発注元が簡易課税を採用していれば、相手側は実際のインボイスの有無に関係なく売上税額からみなし仕入率で控除を行うため、こちらの登録状況を一切気にしません。自身の顧客構造を洗い直し、「実はインボイスが不要な相手ばかりだった」と判明したなら、速やかに登録取消しを行って免税事業者へ戻るべきです。
発注元との力関係に怯えて思考停止に陥るのではなく、「自社の売上構成比のうち、インボイスを真に必要としている取引先は何割か」を冷徹に数値化することが、事業を健全に守る境界線となります。
【個人事業主の消費税】に関するよくある質問(FAQ)
Q1:インボイス制度の「2割特例」はいつまで使えますか?終了後はどうなるのですか?
A1:個人事業主の場合、2026年(令和8年)分の確定申告(2027年3月末提出期限)まで適用可能です。2027年1月以降の取引については特例が失効するため、原則として「本則課税」または「簡易課税」のいずれかで計算して全額を納税する必要があります。経費の少ない事業者は簡易課税の手続きを忘れると納税額が跳ね上がります。
Q2:個人事業主の消費税の確定申告・納付期限は所得税と同じですか?
A2:異なります。所得税の確定申告期限は毎年3月15日ですが、個人事業主の消費税の申告・納付期限は毎年3月31日です。振替納税を利用する場合はさらに引き落とし日が4月下旬頃に設定されますが、申告書の提出自体は3月末日までに税務署へ完了させなければなりません。
Q3:インボイス発行事業者をやめて免税事業者に戻るにはどうすればいいですか?
A3:管轄の税務署へ「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出します。翌年の1月1日から免税事業者に戻りたい場合は、原則として前年の12月17日まで(提出期限の要件を満たす期日)に届出書を提出する必要があります。提出が遅れると翌年も課税事業者が継続してしまうため、スケジュール管理に注意してください。
まとめ:今後の動向と失敗しないための判断基準
消費税を取り巻く環境は、2026年を境に再び大きな変革期を迎えます。2割特例という防波堤が存在している今だからこそ、自社の利益率と納税額のシミュレーションをシビアに行っておく必要があります。
売上1,000万円以下の事業者であっても、「インボイスを維持して簡易課税を選択するのか」「登録を取り消して完全に免税事業者へ戻るのか」という決断を先送りにしてはなりません。日々の記帳を正確に保ち、取引先ごとの属性を分析した上で、自身の事業規模と将来設計に見合った最適な納税戦略を早急に確立することが不可欠です。 (出典: 個人 事業 主 消費 税(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
