【2026年最新】年末調整の社会保険料控除の書き方と家族分の記入例
年末が近づくと勤め先から配布される「給与所得者の保険料控除申告書」。多くの会社員は「毎月の給料から社会保険料が天引きされているから、自分には関係ない」と判断し、右下の社会保険料控除欄を空欄のまま提出しがちです。しかし、その判断によって数万円から十数万円もの税金還付を取りこぼしているケースが後を絶ちません。
給与から天引きされている健康保険や厚生年金保険料は、会社側が自動で集計するため申告書への記入は不要です。しかし、自身が直接納付した国民健康保険や国民年金、あるいは「生計を一にする家族の分」を立て替えて支払った保険料は、申告書に記載しなければ控除が一切適用されません。2026年(令和8年)の最新税制ルールに基づき、損をしないための正確な書き方と添付書類のポイントを総力取材で解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給与天引き以外の社会保険料(家族分の国民年金・国保、任意継続、過去の未納分など)は、申告書に自ら記入することで全額所得控除できる。
- 要点2:大学生の子や親の保険料であっても「生計を一にする親族」かつ「自分が実際に支払った」事実があれば、納付義務者の名義を問わず控除申告が可能。
- 要点3:国民年金は「控除証明書」の添付が必須だが、国民健康保険は添付書類が不要。控除額に応じて数万円規模の還付金が戻る。
【2026年最新】年末調整の社会保険料控除とは?対象となる保険料と申告が不要なケース
社会保険料控除とは、納税者自身や生計を一にする配偶者・親族のために支払った社会保険料の全額を、課税対象となる所得金額から差し引くことができる制度です。生命保険料控除や地震保険料控除には法令上の上限額(生命保険料控除なら所得税最大12万円など)が厳密に設定されていますが、社会保険料控除には上限が一切ありません。支払った実額がそのまま課税所得から控除されるため、節税インパクトが極めて大きい特徴を持ちます。
国税庁が公表した資料および手引きによると、2026年分の年末調整実務においても、控除の対象となる期間は「その年の1月1日から12月31日までに実際に支払った金額」と定められています。ここで注意すべきは、申告書への記入が必要なケースと不要なケースの境界線です。
毎月の給与や賞与から天引き(源泉控除)されている健康保険料、厚生年金保険料、雇用保険料、介護保険料については、会社の給与計算システム上で自動集計されます。そのため、従業員が保険料控除申告書に改めて転記する必要はありません。一方、以下のような給与天引き以外の社会保険料を納付している場合は、申告書に自ら記入しなければ控除の恩恵を受けられません。
- 年の途中で転職・再就職し、前職の退職から入社までの空白期間に自分で納付した国民健康保険料や国民年金保険料
- 会社を退職した後に利用した「任意継続健康保険」の保険料
- 大学生など20歳を超えた子どもの国民年金保険料を親が代わりに納付した分
- 収入が基準以下の配偶者や同居の親のために支払った国民健康保険料・介護保険料
- 過去数年分の滞納・未納があり、当年中にまとめて追納した国民年金保険料
国税庁の「令和8年分 年末調整のしかた」では、基礎控除の見直しをはじめとする各種改正への留意が呼びかけられていますが、社会保険料控除の基本原則である「実質的な負担者が支払った年に全額控除する」という仕組みは揺らいでいません。天引き以外の出費があった場合は、必ず申告の手続きを踏む必要があります。
【記入例つき】保険料控除申告書の具体的な書き方と必要書類
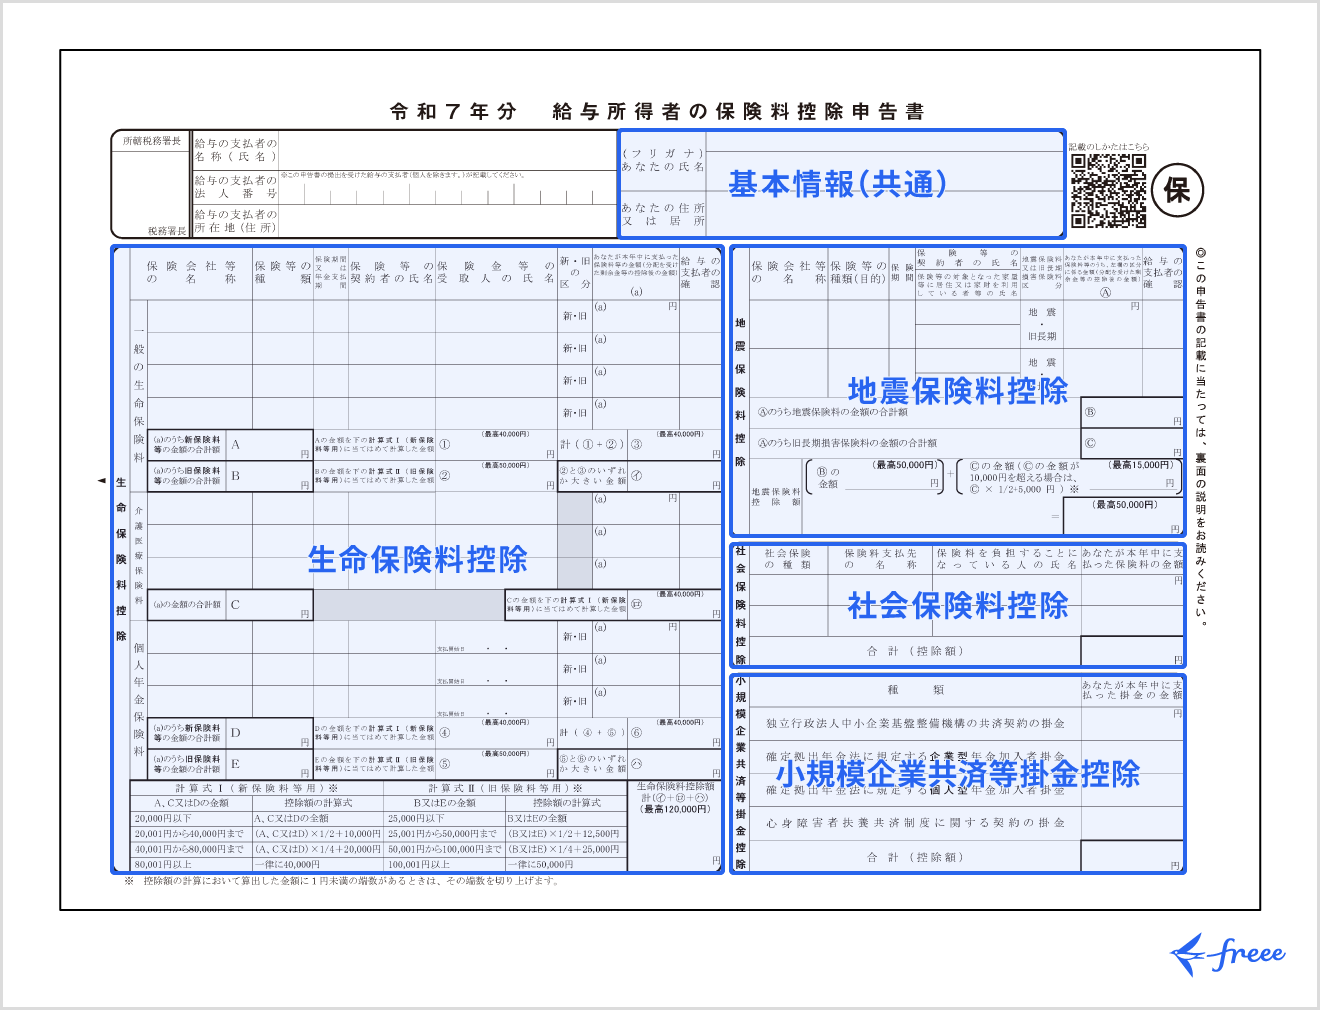
「給与所得者の保険料控除申告書」の右下部分に配置されている「社会保険料控除」欄。ここに記入する項目はわずか4列で、極めてシンプルに設計されています。具体的な記入ステップは以下の通りです。
【社会保険料控除欄の記入見本】
① 社会保険の種類:「国民年金」「国民健康保険」「健康保険(任意継続)」など
② 保険料支払先の名称:「日本年金機構」「〇〇市役所(区役所)」「〇〇健康保険組合」など
③ 保険料を負担することになっている人:「氏名(続柄)」を記入(例:山田 太郎(本人)、山田 花子(子))
④ あなたが本年中に支払った保険料の金額:1月1日〜12月31日までの支払見込総額(例:200,000円)
⑤ 控除額の合計:右下の合計欄に合算額を転記
特に問い合わせが集中するのが、「添付書類の要否」です。社会保険の種類によって、証明書類の添付が義務付けられているものと、一切不要なものに分かれています。
国民年金および国民年金基金については、国民年金控除証明書の添付が法令上必須とされています。日本年金機構から例年10月下旬から11月上旬にかけて圧着ハガキ形式で郵送されてくる「社会保険料(国民年金保険料)控除証明書」の原本(またはマイナポータル経由で取得した電子データ)を、申告書の裏面に糊付けして提出しなければなりません。
一方、市町村から納付書が届く国民健康保険の控除申告においては、証明書や領収証書の添付義務はありません。自治体から送付される年間納付済額のお知らせや、手元の領収証書の金額を自分で集計し、申告書に金額を記入するだけで受理されます。ただし、税務署からの後日照会に備え、納付時の受領印が押された領収証書や通帳の引き落とし記録は破棄せず、手元に保管しておくのが鉄則です。
退職後の健康保険を継続している場合の任意継続健康保険料の書き方も同様です。社会保険の種類欄には「任意継続健康保険」、支払先には加入している各「健康保険組合(または全国健康保険協会)」の名称を記載します。任意継続の保険料証明書の発行対応は健保組合ごとに異なりますが、添付自体は原則不要とされているケースが一般的です。
実は可能!「家族分の社会保険料控除」と過去の未納分で損をしない活用法
年末調整における最大の節税盲点として挙げられるのが、「家族の社会保険料を肩代わりした場合の控除」です。公的機関の相談窓口でも「子どもの名義で届いた納付書を親の口座から払ったが、控除できるのか」という質問が毎年繰り返されています。結論から言えば、正しく要件を満たしていれば全額控除が認められます。
税法上の絶対条件となるのが生計を一にする親族の要件です。「生計を一にする」とは、必ずしも同居を意味するものではありません。地方の大学に通うため別居している学生の子どもへ仕送りをしている場合や、療養のために別居している親へ生活費を定期的に送金している場合も、法的に生計を一にしているとみなされます。
20歳に達した大学生の子どもには、学生納付特例制度によって年金納付を猶予する選択肢があります。しかし、あえて親が年間約20万円強の国民年金保険料を代わりに納付し、親自身の年末調整で家族分の社会保険料控除として申告すれば、親の所得税率に応じた確実な減税メリットを享受できます。子どもの名義で届いた「社会保険料控除証明書」であっても、親の保険料控除申告書に添付して申告して全く問題ありません。
さらに見逃せないのが過去の年金未納分の控除です。国民年金には過去に納められなかった保険料をさかのぼって納める「追納」や「後納」の制度が存在します。このとき、過去数年分の未納年金を当年の1月1日から12月31日の間にまとめて支払った場合、その支払った全額が「納付した年の社会保険料控除」として一括算入されます。数年分の滞納を一掃して40万円を支払ったとすれば、その40万円がそのまま今年の課税所得から控除されるため、還付金の跳ね上がり方は劇的です。
【データ徹底比較】年末調整の還付金計算|いくら戻るかのシミュレーション
実際に給与天引き以外の社会保険料を申告した場合、12月や翌年1月の給与でいくらの還付金が戻ってくるのでしょうか。税金の還付額は「支払った社会保険料 × (所得税率 + 住民税率)」によって算出されます。所得税率は年収(課税所得)に応じて5%から45%まで累進課税で変動し、住民税率は一律原則10%です。
所得税の還付は12月の給与振込時に現金として戻り、住民税の軽減分は翌年6月からの給与天引き額(住民税額)が減額される形で家計に反映されます。年収別・納付状況別のシミュレーションデータは以下の通りです。
| 申告する社会保険料のケース | 年収区分と限界税率 | 年間納付実額 | 年末調整の還付金計算(総軽減額) |
|---|---|---|---|
| 子どもの国民年金(1年分を親が立替) | 年収500万円(所得税10%+住民税10%) | 約204,000円 | 約40,800円軽減(所得税還付約20,400円) |
| 子どもの国民年金(2年分前納を親が立替) | 年収750万円(所得税20%+住民税10%) | 約400,000円 | 約120,000円軽減(所得税還付約80,000円) |
| 転職前の国保+過去の国民年金未納分 | 年収400万円(所得税5%+住民税10%) | 約300,000円 | 約45,000円軽減(所得税還付約15,000円) |
| 退職後の任意継続健康保険料(半年分) | 年収600万円(所得税20%+住民税10%) | 約240,000円 | 約72,000円軽減(所得税還付約48,000円) |
上表の通り、年末調整でいくら戻るかの詳細を把握すると、申告の有無によって家取額に大きな差が生じることが明白です。高所得者ほど所得税率が跳ね上がる構造上、例えば年収800万円超の親が子どもの国民年金2年分を前納して申告した場合、実質的に3割以上の税金が浮く計算になります。申告書のたった数行の記入を怠る代償としては、あまりに手痛い損失です。
【実態検証】利用者の生の声と現場目線で見えたリアル
大手企業の労務担当者への取材や、SNS・掲示板(5chやYahoo!知恵袋)に寄せられた年末調整にまつわる失敗事例を分析すると、毎年のように同じ落とし穴に嵌まる納税者が散見されます。
【現場の声:労務担当者が語るトラブルの現場】
「提出期限直前になって『国民年金の控除証明書が見当たらない』と血相を変えて相談に来る社員が毎年必ず数名はいます。証明書原本がないと社内処理を通せないため、やむなく申告から外して確定申告に回ってもらうことになります。10月に届くハガキをDMと勘違いして捨ててしまう人が後を絶ちません」(都内ITメガベンチャー・労務総務シニアマネージャー)
ネット上のコミュニティでも、「親の口座から引き落とされている後期高齢者医療制度の保険料を、長男が勝手に年末調整で申告して税務署から否認された」「子どもの年金控除証明書を添付し忘れて、そのまま会社に突き返された」という体験談が多数投稿されています。
万が一、証明書を紛失した場合はどうすべきでしょうか。日本年金機構の公式アナウンスによると、社会保険料控除証明書の再発行は「ねんきん定期便・ねんきんネット」の専用窓口や、最寄りの年金事務所で受け付けています。電話申請では手元に届くまで1週間から10日程度要しますが、年金事務所の窓口へマイナンバーカードや身分証を持参して直接出向けば、即日交付を受けることが可能です。提出締め切りが迫っている場合は、迷わず年金事務所へ足を運ぶのが賢明な防衛策です。

一般に知られていない盲点とネットの誤解
ネット上のQ&Aサイトなどで最も多くの誤解を生んでいるのが、「支払った事実の証明」に関する法的な線引きです。
典型的な誤解が、「同居している妻や子の国民健康保険料を、夫の給与から控除できるか」という問題です。国民健康保険料の請求名義は、世帯主宛てに送られてきます。しかし、保険料が『妻自身の銀行口座』から口座振替で引き落とされている場合、夫が控除を受けることは税法上認められません。国税不服審判所の裁決事例でも、「実際に預金口座から金銭を拠出した者が控除の適用を受けるべき」と厳格に判断されています。
家族分の保険料控除を夫名義で適用させるためには、「納付書を使って夫が現金で窓口納付した」か、「夫名義の銀行口座・クレジットカードから引き落とし設定を行った」という事実が必要です。妻の口座から引き落とされているにもかかわらず、夫が申告書に記入して提出すると、後の税務調査や是正通知で追徴課税を招くリスクが生じます。
もう一つの盲点は、年金から直接天引き(特別徴収)されている親の介護保険料や後期高齢者医療保険料です。同居している年金受給者の親であっても、親の年金からすでに天引きされている保険料は「親自身が支払ったもの」とみなされます。子が自身の年末調整で控除することは一切できません。これを子の申告書に含めてしまうミスは全国の給与計算現場で多発しており、十分な警戒が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険料控除は強力な節税制度ですが、誰がどのように負担すべきかは、家庭内の資金事情やライフステージに応じて戦略的に選択しなければなりません。
【申告を絶対におすすめできる人】
- 所得税率の高い世帯主(扶養者):20歳以上の大学生や浪人生、無職の配偶者を抱えており、親や世帯主の税率が20%〜33%以上に達している世帯。親が立て替えて控除を受けることで、家計全体の手取り最大化が図れます。
- 年の前半に離職・転職期間があった人:国保や国民年金を数カ月分でも自腹で納めた履歴がある会社員。申告漏れによる還付金の取りこぼしを防ぐべきです。
【慎重な検討または申告を避けるべき人】
- 家族本人の口座から自動振替にしている人:実質的な資金移動を伴わず、名義だけを拝借した申告は脱税とみなされる危険性があります。
- 将来子どもが自力で追納する予定がある場合:学生納付特例を利用して就職後に本人が追納すれば、本人が新入社員時代に控除を受けられます。どちらの税率が高いかを冷静に比較して判断する必要があります。
【年末 調整 書き方 社会 保険 料 控除】に関するよくある質問(FAQ)
Q1:国民健康保険の納付額がわかる証明書が手元にありません。役所で発行してもらう必要がありますか?
A1:年末調整において、国民健康保険料の証明書添付は義務付けられていません。1月1日から12月31日までに支払った(または口座引き落としされた)合計金額を通帳や領収証書から確認し、その金額を申告書に記入するだけで提出可能です。金額が不明な場合は、お住まいの市区町村の保険年金課に問い合わせれば「納付済額通知書」を発行してもらえます。
Q2:大学生の子どもの国民年金を支払いました。子どもの名前で届いた控除証明書を添付しても会社に受理されますか?
A2:問題なく受理されます。控除証明書に記載された被保険者名が子どもであっても、申告書内の「保険料を負担することになっている人」に子どもの氏名と続柄を記入し、親が支払った事実を明記すれば親の年末調整で全額控除されます。
Q3:国民年金の控除証明書を紛失してしまいました。会社の提出締め切りに間に合わない場合はどうすればいいですか?
A3:至急、最寄りの年金事務所の窓口へ身分証明書を持参してください。窓口であれば即日再発行が可能です。もし年末調整の社内期日にどうしても間に合わない場合は、社会保険料控除欄を空欄のまま会社へ提出し、年明け2月16日からの確定申告で直接税務署へ申告すれば、還付金を受け取ることができます。
Q4:2年分の国民年金を前納(一括前払い)しました。全額を今年の年末調整で控除できますか?
A4:全額を当年中に一括控除するか、各年分に按分して控除するかを選択できます。通常は前納した年に全額控除する方が手続きも一度で済み、当年の節税効果を最大化できます。一括控除する場合は、控除証明書に記載されている「納付済額」をそのまま当年分として申告してください。
まとめ:今後の動向と失敗しないための判断基準
年末調整の社会保険料控除は、給与天引き以外の負担分を自ら正確に申告することで、正当な税制上の優遇を余すところなく享受できる重要な防衛手段です。特に家族分の国民年金や国民健康保険、過去の滞納分の追納などは、支払った実額がそのまま課税所得から削ぎ落とされるため、還元されるキャッシュは決して無視できない規模に達します。
提出期日直前に慌てないためにも、秋口に届く国民年金控除証明書を厳重に保管し、国民健康保険や任意継続の年間支出額を早めに集計しておく段取りが不可欠です。万が一の紛失時にも年金事務所での即日再発行などのリカバリー手順を把握し、正当な還付金を確実に手元に取り戻してください。 (出典: 年末 調整 書き方 社会 保険 料 控除(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
