青色申告と白色申告の違いを徹底解剖!2026年最新・得する選択の基準
個人事業主やフリーランス、さらには拡大を続ける副業ワーカーにとって、毎年春の確定申告は避けて通れない一大関門です。納税手続きを進める中で、誰もが一度は「青色申告と白色申告のどちらを選ぶべきか」「手間をかけるだけの価値が本当にあるのか」という疑問に直面します。
かつては「売上が少ないうちは白色申告で十分」と言われていましたが、税制改正やデジタル化の進展により、その常識は過去のものとなりました。税制優遇のカラクリから記帳作業の実態、さらには制度の落とし穴まで、2026年現在の法制度と実務環境に即した正確な情報をもとに両者の決定的な違いを検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:青色申告最大の武器である最大65万円の特別控除や赤字繰越は、税金だけでなく国民健康保険料の抑制にも直結する。
- 要点2:法改正により白色申告でも帳簿保存が義務化されたため、「白色なら記帳不要で楽」という認識は完全に崩壊している。
- 要点3:クラウド会計ソフトの自動仕訳とe-Taxの普及により複式簿記の参入障壁は劇的に下がり、事前の届出さえ済ませれば青色申告の優位性が極めて高い。
【徹底比較】青色申告と白色申告の違いと控除額のカラクリ
確定申告における申告方式には「青色申告」と「白色申告」の2種類が存在します。国税庁の統計資料や税務実務の現場において、多くの事業主が青色申告へ移行している背景には、控除額の差にとどまらない制度設計上の優遇措置が存在します。両者の制度的差異を正しく把握するため、主要な項目を比較した一覧表を作成しました。
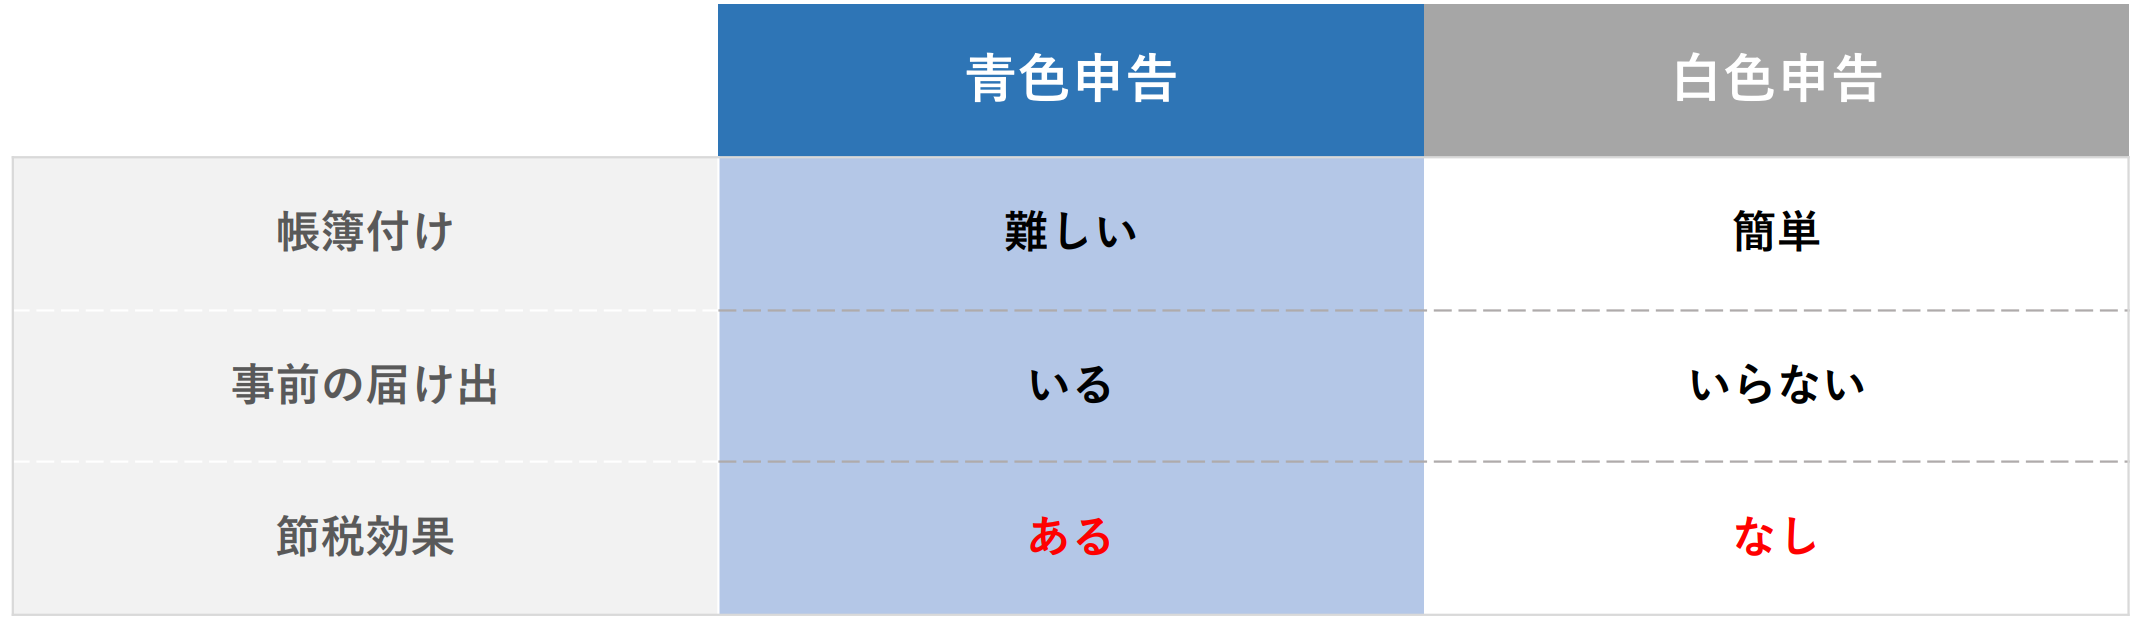
| 項目 | 青色申告(65万円控除) | 青色申告(10万円控除) | 白色申告 |
|---|---|---|---|
| 特別控除額 | 最大65万円(電子申告時) | 10万円 | なし(0円) |
| 記帳方式 | 複式簿記(正規の簿記) | 単式簿記(簡易帳簿) | 単式簿記(簡易帳簿) |
| 提出・申請手続 | 事前の承認申請書が必要 | 事前の承認申請書が必要 | 事前申請は不要 |
| 赤字の繰越 | 最長3年間の繰越が可能 | 最長3年間の繰越が可能 | 原則不可(被災事業用資産等を除く) |
| 家族への給与 | 全額を経費算入可能(適正額) | 全額を経費算入可能(適正額) | 上限あり(配偶者86万円等) |
| 少額減価償却資産 | 30万円未満を一括経費計上可 | 30万円未満を一括経費計上可 | 10万円未満のみ一括経費計上 |
控除額のカラクリにおいて最も注目すべきは、青色申告特別控除65万円がもたらす波及効果です。所得税の税率が10%の事業主の場合、所得税だけで6万5,000円の節税になります。さらに地方税である住民税は一律約10%であるため、6万5,000円が加算されます。
これにとどまらず、個人事業主にとって重い固定支出となる国民健康保険料は「前年の総所得金額等」をベースに算定されます。自治体により料率は異なるものの、控除によって課税所得が65万円圧縮されると、年間で約5万〜7万円前後の保険料引き下げにつながるケースが珍しくありません。税金と社会保険料を合算すると、実質18万〜20万円程度のキャッシュが手元に残る計算になります。これが「青色申告白色申告どっちが得」という問いに対する最も明白な回答です。

帳簿付けの壁を解剖|複式簿記と単式簿記の違いと白色申告記帳義務化理由
青色申告をためらう層の多くが「簿記の専門知識がない」「帳簿付けが難しそう」という心理的障壁を理由に挙げます。しかし、過去の制度改正と近年の会計インフラの変化を検証すると、その認識には大きなズレがあります。
かつて白色申告は「前々年あるいは前年の事業所得等の合計額が300万円を超えない場合」は記帳義務がありませんでした。そのため「領収書を箱に放り込んでおき、春に合算して申告書を書けば済む」という手軽さが白色申告最大の強みでした。しかし、平成26年(2014年)1月施行の法改正によって状況は一変しました。いわゆる白色申告記帳義務化理由は、課税の公平性と正確な所得把握を目的としたものであり、現在では事業所得等を有するすべての白色申告者に記帳と帳簿・書類の保存(5〜7年間)が義務付けられています。
ここで問われるのが複式簿記と単式簿記の違いです。単式簿記(簡易帳簿)は、家計簿のように「日付・使途・金額」を1行で記載する記帳法です。一方の複式簿記は、取引を「借方(原因)」と「貸方(結果)」の2面から捉え、現金の増減だけでなく資産や負債の残高まで把握する正規の簿記手法です。
紙の帳簿で手書きしていた時代は、複式簿記の貸借対照表を作成する難易度は極めて高く、専門知識のない個人にとって過度な負担でした。しかし、銀行口座やクレジットカードとのAPI連携が標準化された現在、クラウド会計ソフトを利用すれば、単式簿記と複式簿記の入力作業の手間は実質的にほとんど変わりません。白色申告でも支出明細の入力が法的に義務付けられている以上、「白色だから作業が大幅に楽になる」という優位性は失われています。
見落とされがちな絶大メリット|赤字繰越3年間と専従者給与損金算入の威力
特別控除ばかりに注目が集まりますが、青色申告には事業の持続可能性を支える強力なセーフティネットが組み込まれています。その筆頭が赤字繰越3年間の制度です。
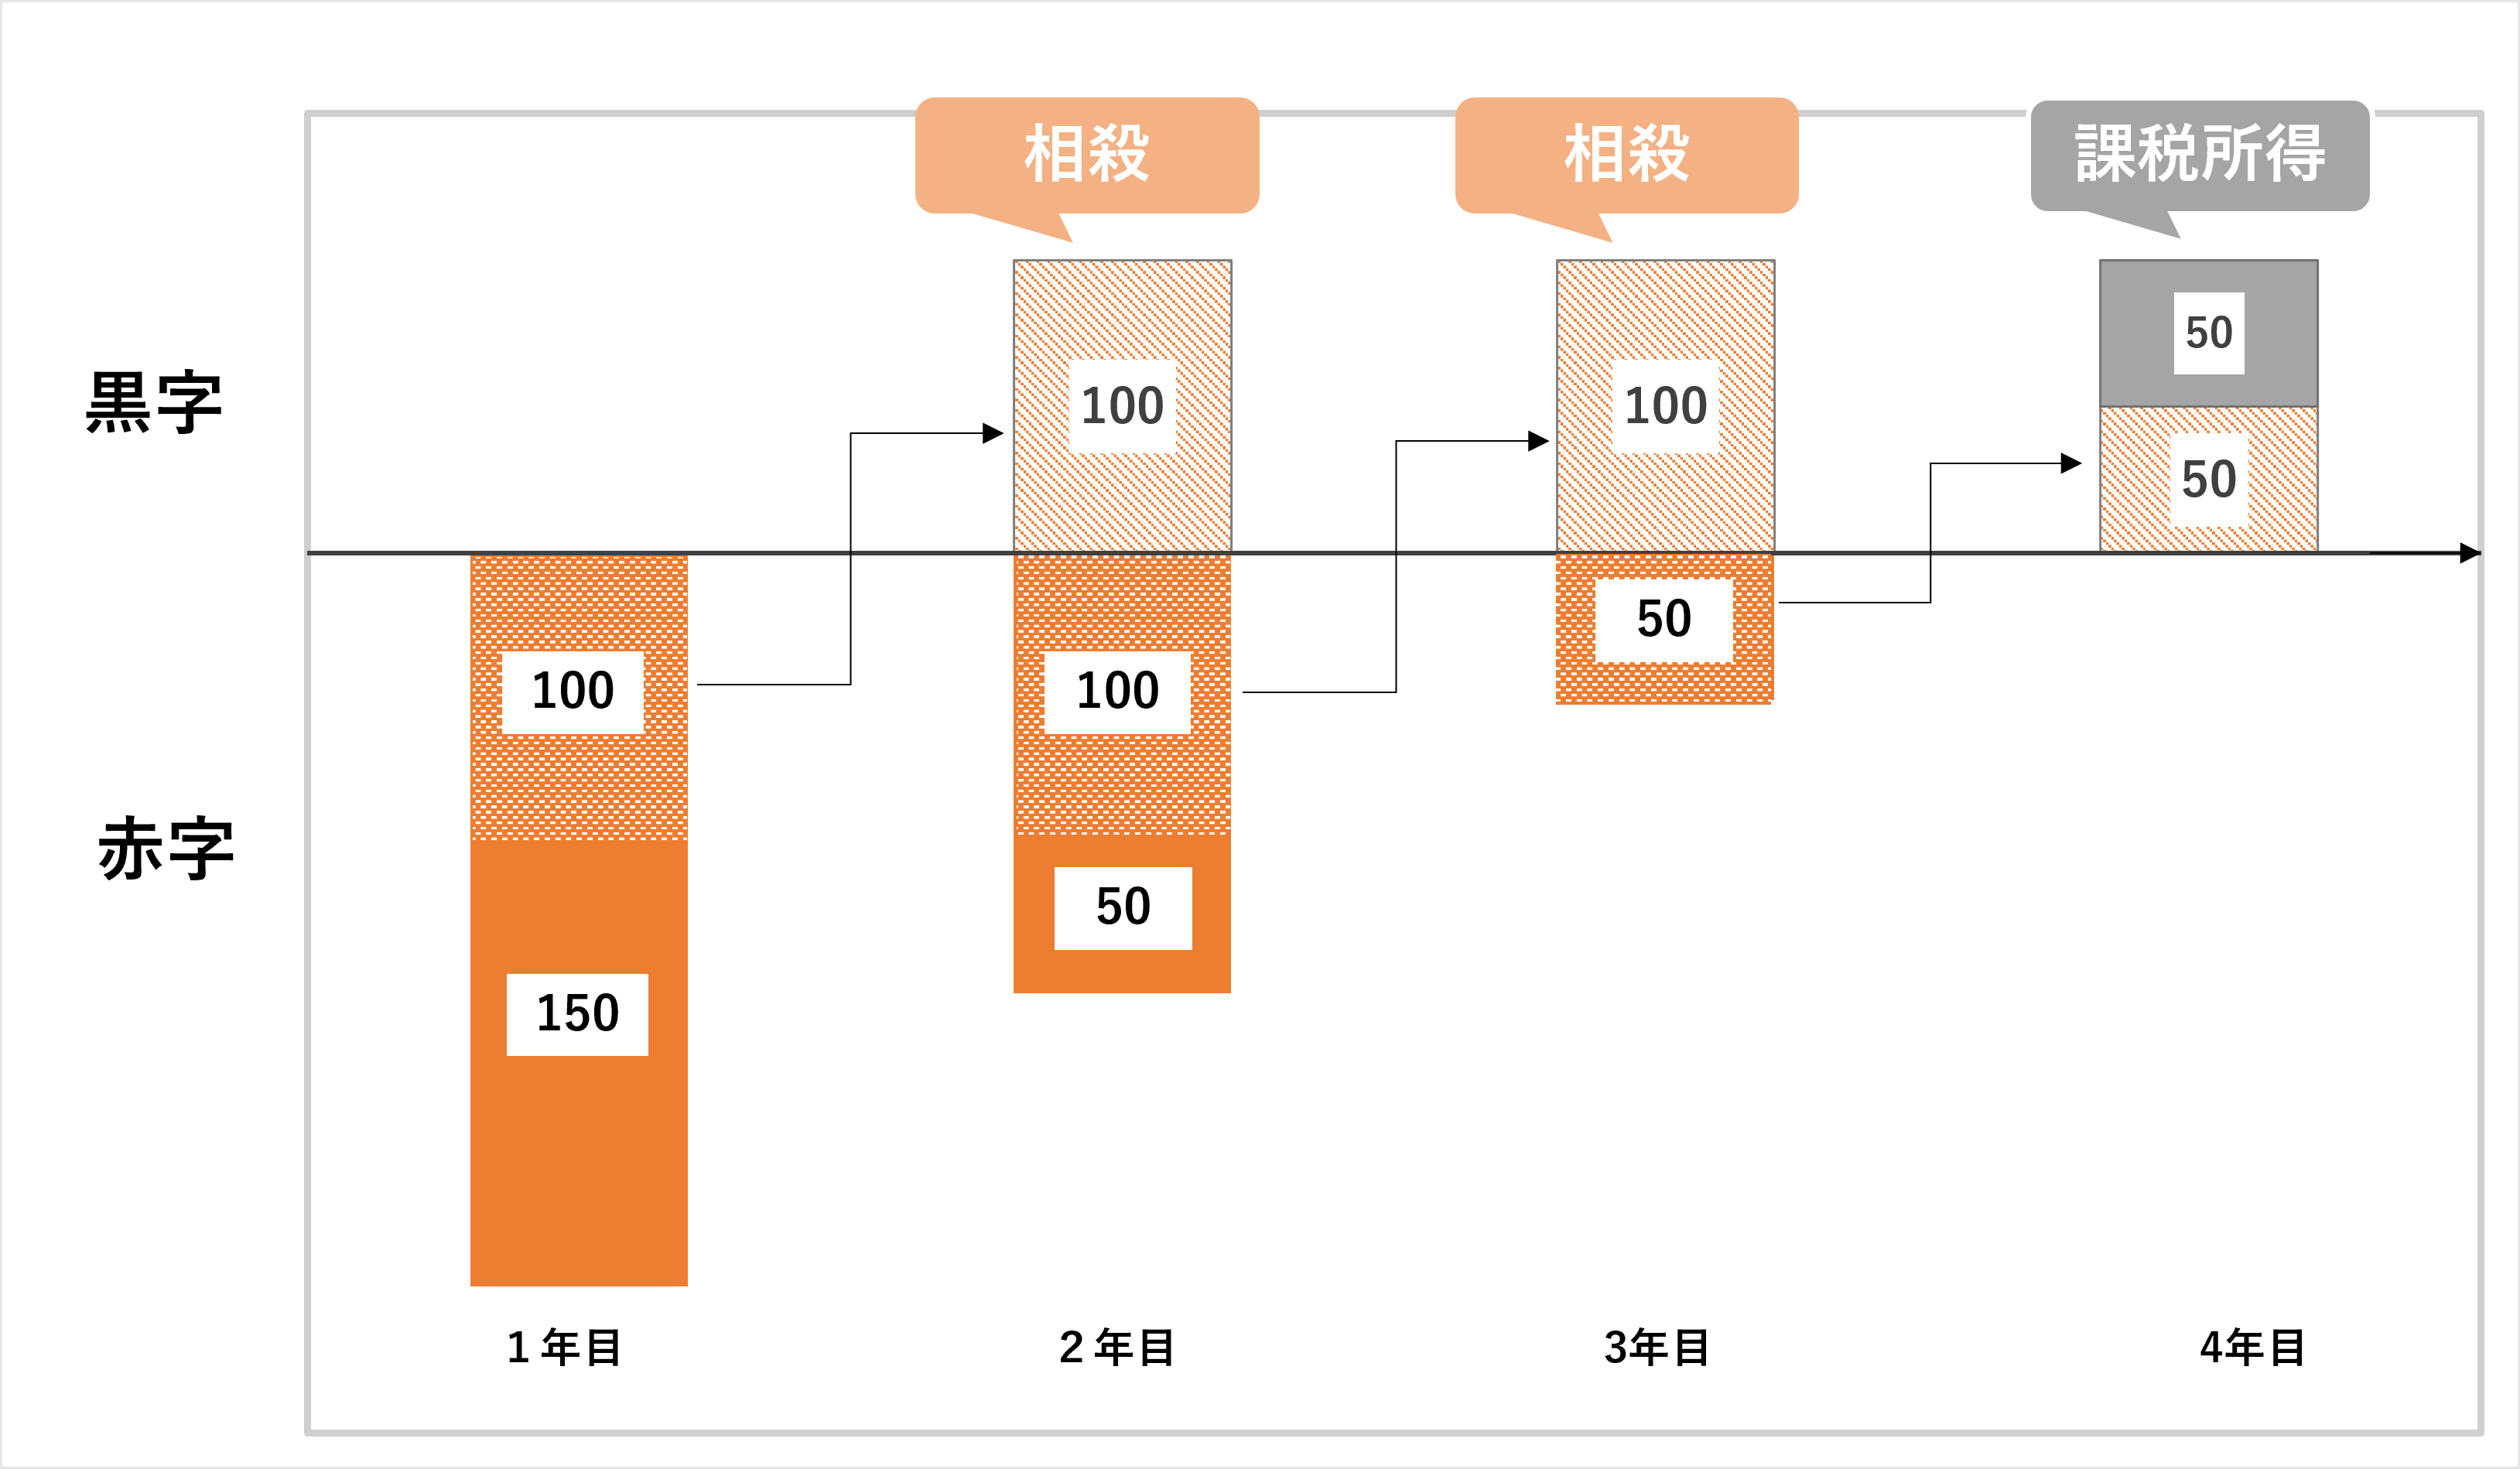
創業期や先行投資を行った年、あるいは景気変動の波を受けた年など、事業活動において純損失(赤字)が生じる局面は避けられません。白色申告の場合、その年の赤字は原則としてその年で消滅します。しかし青色申告であれば、生じた赤字を翌年以降3年間にわたって繰り越し、将来の黒字と相殺(損益通算)できます。
仮に初年度に300万円の赤字を出し、2年目に400万円の黒字が出た場合、青色申告者であれば2年目の課税対象所得を「400万円 − 300万円 = 100万円」まで圧縮できます。白色申告であれば初年度の赤字は切り捨てられ、2年目の400万円に対して満額課税されます。事業リスクに対する耐久力という観点で、この差は致命的です。
もう一つの強力な武器が専従者給与損金算入です。生計を一にする配偶者や親族に事業を手伝ってもらう場合、白色申告の「事業専従者控除」では配偶者で最大86万円、その他親族で1人50万円という定額の上限が定められています。対して青色申告の「青色事業専従者給与」は、事前に税務署へ届出書を提出し、業務内容に見合った適正額であれば、支払った給与の全額を経費として損金算入することが認められます。世帯全体での所得分散が可能となり、累進課税の負担を劇的に抑えられます。
一般に知られていない盲点とネットの誤解|青色申告デメリット真相
インターネット上の掲示板やSNSでは、「青色申告にすると税務署から目をつけられやすい」「帳簿の些細なミスでペナルティを受ける」といった根拠のない情報が散見されます。調査取材を通じて判明した青色申告デメリット真相は、巷の噂とは大きく異なります。
税務調査の現場関係者によると、税務当局が注視するのは「申告方式」ではなく「売上規模と経費計上の整合性」です。むしろ正規の簿記に基づき預金通帳の残高と帳簿が一致している青色申告者のほうが、記帳内容の信憑性が高いと評価されます。逆に、領収書の集計根拠が曖昧になりがちな白色申告者のほうが、売上除外や経費水増しを疑われやすい構造が存在します。
青色申告における真のデメリットや留意点は、以下の3点に集約されます。
- 事前の届出手続きを忘れると適用されない:後述する申請書を期日までに提出していなければ、どれほど完璧な複式簿記を組んでも白色申告として処理されます。
- 帳簿の二重改ざんなど悪質な隠蔽工作に対する厳罰:仮装・隠蔽など悪質な行為があった場合、青色申告の承認取消処分を受けるリスクがあります。
- 副業における事業所得認定の厳格化:国税庁の所得区分通達に基づき、副業青色申告条件2026年最新の基準を正しく認識する必要があります。
国税庁は2022年に所得税基本通達を改正し、副業収入が事業所得に該当するか雑所得に該当するかの判定基準を明確化しました。記帳・帳簿書類の保存がない場合は原則として「雑所得」と判定されます。さらに、帳簿を保存していても「その所得の収入金額が僅少(概ね300万円以下かつ主たる収入の10%未満)」であり、営利性や有償性が認められない場合は雑所得と判断されるリスクがあります。副業で青色申告の恩恵を享受するためには、帳簿書類の継続的な保存と、実質的な営利活動としての実態証明が必須となります。
【実態検証】利用者の生の声と現場目線で見えたリアル
確定申告の実態を把握するため、個人事業主コミュニティや税務相談会で寄せられる当事者の声を精査しました。そこからは、制度の字面だけでは見えてこない実務上のリアルな摩擦と解決策が浮かび上がります。
「最初の1年は面倒そうだからと白色申告に逃げました。ところが、税務署から『簡易帳簿を出してください』と言われ、結局領収書を数ヶ月分遡って手入力する羽目になりました。控除もゼロで高額な住民税の請求書が届き、激しく後悔しました。2年目に青色へ切り替えたら、会計ソフトの自動連携で毎月30分で処理が終わり、手元に残るお金も明らかに増えました」(都内・Webデザイナー/事業歴3年)
「副業で受託開発を始めた当初、何が経費になるか分からず白色で放置していました。しかしPCの購入費(25万円)を一括償却できなかったり、赤字が出た年の経費が無駄になったりと不都合ばかり。税理士の無料相談で『白色はメリットがない』と一喝され、すぐに青色承認申請書を出しました」(30代エンジニア/副業開業2年目)
多くの経験者が口を揃えるのは、「白色申告が青色申告より圧倒的に楽だった時代はとうに終わった」という点です。帳簿の保管義務がある以上、データ入力の作業量は大差ありません。得られる果実(控除と税制優遇)の有無を考慮すれば、白色申告を選び続ける合理的な理由は年々希薄になっています。
個人事業主確定申告おすすめ基準|青色申告承認申請書提出期限と初心者書類
申告方式の選定において迷いが生じた場合、どのような基準で決断を下すべきか。実務上の観点から明確な判断基準と必要手続きを整理します。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【青色申告を強くおすすめする人】
- 事業所得または不動産所得として年間数十万円以上の利益(売上から経費を引いた額)が出ている人
- PCや撮影機材など、10万円以上30万円未満の高額な備品を一括で経費計上したい人
- 初年度や事業拡大期で先行投資がかさみ、赤字を翌年以降に繰り越したい人
- クラウド会計ソフトを契約し、通帳やクレジットカードの明細を自動連携できる環境にある人
【白色申告でも差し支えない人】
- 一時的な単発の副収入であり、事業として継続する意思がない人(雑所得申告で十分なケース)
- 年間の事業売上が極めて小さく、特別控除の有無にかかわらず所得税・住民税が非課税限度額内に収まる人
- 青色申告の申請期限を過ぎて開業し、当年分の手続きが間に合わなかった初年度の人
提出期限の鉄則とe-Tax電子申告要件
青色申告を開始するためには、納税地を所轄する税務署へ「所得税の青色申告承認申請書」を提出しなければなりません。青色申告承認申請書提出期限は厳格に定められています。
- 新規開業の場合:開業日から2ヶ月以内
- 白色申告から切り替える場合:青色申告の適用を受けようとする年の3月15日まで
この期日を1日でも過ぎると、その年は自動的に白色申告扱いとなります。後戻りはできないため、開業届を提出するタイミングで青色申告承認申請書も同時に提出しておくのが鉄則です。
また、最大の65万円控除を勝ち取るにはe-Tax電子申告要件のクリアが必須です。具体的には、複式簿記による帳簿作成に加え、国税庁の「e-Tax(電子申告)」を利用して申告書類を送信するか、優良な電子帳簿保存の要件を満たす必要があります。郵送や税務署窓口への紙書類持参で申告した場合、控除額は55万円に減額されます。マイナンバーカードとスマートフォン(またはICカードリーダー)を手元に準備し、オンライン申告環境を整えておくことが前提条件です。
確定申告初心者必要書類詳細まとめ
確定申告の準備にあたり、手元に揃えるべき書類は申告方式によって異なります。確定申告初心者必要書類詳細まとめとして整理しました。
【共通して必要な書類】
- 確定申告書(第一表・第二表)
- 本人確認書類(マイナンバーカード、または通知カード+運転免許証等)
- 各種控除証明書(国民年金控除証明書、小規模企業共済等掛金払込証明書、生命保険料控除証明書、医療費の領収書など)
【白色申告の場合】
- 収支内訳書(一般用・2ページ構成):1年間の売上と仕入、経費の総額を科目ごとに集計した書類
【青色申告の場合】
- 青色申告決算書(一般用・4ページ構成):損益計算書(1〜3ページ)に加え、資産・負債の状況を示す貸借対照表(4ページ)の作成・提出が求められます
会計ソフトを利用すれば、日々の仕訳データから青色申告決算書および確定申告書が自動生成されます。手書きによる計算ミスや転記漏れを防ぐためにも、ソフトウェアの活用がスタンダードとなっています。
【青色申告と白色申告の違い】に関するよくある質問(FAQ)
Q1:初年度で利益が出ず赤字になりそうな場合でも、青色申告にするメリットはありますか?
A1:大きなメリットがあります。青色申告であれば、生じた赤字を最長3年間繰り越すことができます。事業が軌道に乗って翌年や翌々年に大きな黒字が出た際、過去の赤字と相殺して課税所得を抑えられます。初年度こそ青色申告を選択しておく価値が高いといえます。
Q2:副業収入の場合でも青色申告特別控除の65万円を適用できますか?
A2:副業であっても、その収入が「事業所得」として税務署に認められ、複式簿記での記帳およびe-Taxによる申告を行えば65万円控除の対象になります。ただし、反復継続した実態や独立した営利性が乏しい場合、あるいは記帳・帳簿の保存を怠っている場合は「雑所得」と判断され、特別控除の適用外となるため注意が必要です。
Q3:白色申告から青色申告への切り替え手続きは複雑ですか?
A3:手続き自体は非常にシンプルです。A4用紙1枚の「所得税の青色申告承認申請書」に氏名、納税地、簿記方式(複式簿記)などを記入し、所轄の税務署に提出(e-Taxによるオンライン提出も可能)するだけで完了します。ただし、適用を受けたい年の3月15日までに提出を終える必要があります。
Q4:65万円控除を受けるためのe-Tax電子申告で、特別な機材を購入する必要はありますか?
A4:マイナンバーカード読み取り機能(NFC対応)を備えたスマートフォンがあれば、専用のICカードリーダーを別途購入する必要はありません。会計ソフトのスマホアプリや国税庁のマイナポータルアプリを通じて、PC画面のQRコードをスマホで読み取るだけで電子申告が完了します。
まとめ:2026年の確定申告を成功に導く賢い選択
青色申告と白色申告を巡る議論において、もはや「白色申告は圧倒的に手軽」という神話は通用しません。法改正による白色申告の記帳義務化と、フィンテックの進化による自動仕訳ツールの普及は、両者の事務負担の差を限りなく縮めました。
残された明確な差は、「最大65万円の特別控除」「3年間の赤字繰越」「専従者給与の全額経費化」といった強力な税制優遇を受け取れるかどうかの1点に集約されます。浮いた税金や社会保険料は、事業の再投資や生活防衛のための貴重な手元資金となります。
事業の規模や段階を問わず、継続的な事業活動を目指す個人事業主であれば、まずは「青色申告承認申請書」の提出期限を確認し、確実な青色申告の体制を整えることが、最も賢明かつ再現性の高い選択肢です。 (出典: 青色 申告 白色 申告 違い(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
