なぜ黒字企業が潰れるのか?キャッシュフロー計算書で暴く真の資金力
帳簿の上では数千万円の純利益を叩き出し、増収増益に沸いていた企業が、ある日突然不渡りを出して市場から姿を消す。東京商工リサーチや帝国データバンクの統計調査を紐解くと、倒産した国内企業の実に4割以上が直前決算で「黒字」を計上していたという冷厳な事実が浮かび上がります。「利益が出ているのに会社が潰れる」という現象は、決して対岸の火事ではなく、現代のビジネス環境において日常茶飯事に起きている構造的な事故です。
損益計算書(P/L)に記載された「利益」は、あくまで一定期間の取引から生じる抽象的な計算結果にすぎません。手元に仕入れ代金や給与、借入金の返済に充てられるリアルな現金が残っていなければ、企業という乗り物は一瞬でガス欠を起こします。会社の真の生命線である資金の流れを白日の下に晒す決算書こそが、本記事で徹底解剖する「キャッシュフロー計算書」です。
📌 【この記事の重要ポイントまとめ】
- 要点1:黒字倒産の正体は「掛け取引の入金ズレ」や「過剰在庫」であり、帳簿上の利益と手元現金の乖離を暴くにはキャッシュフロー計算書が不可欠である。
- 要点2:営業・投資・財務の3区分とフリーキャッシュフロー(FCF)の組み合わせパターンを見れば、企業の延命状態や持続的成長力が一目で判明する。
- 要点3:減価償却費を足し戻す間接法の理屈やエクセルテンプレートの活用法を押さえ、損益計算書・貸借対照表と三位一体で読み解くことが最強の防衛策となる。
【疑問解消】黒字倒産はなぜ起きる?利益と現金のズレを生む構造的罠
「売上高は前年比150%を記録し、営業利益も過去最高を更新していた。それなのに翌月末の手元通帳の残高はほぼ底をつき、金融機関からの融資枠も閉ざされていた」――かつて年商10億円規模の卸売業を経営しながら民事再生を経験したある経営者は、当時の手記の中でこう告白しています。数字の上では絶頂期にありながら、現場では息絶えようとしていた典型的な黒字倒産の原因と対策を考える上で、この告白は示唆に富んでいます。
利益と現金の決定的なズレを生み出す元凶は、企業会計の根幹をなす「発生主義」にあります。日本の商取引の大半は、商品を引き渡したその場で現金を受け取るのではなく、数カ月後にまとめて代金を決済する「掛け取引(売掛金)」です。損益計算書では、商品を納品した瞬間に「売上」として計上され、利益が確定します。しかし、その代金が銀行口座に着金するのは60日後や90日後というタイムラグが発生します。
その入金を待つ間にも、従業員の給与支払いやオフィスの賃料、仕入れ先への買掛金決済は毎月容赦なく「現金」で迫ってきます。特に急激な売上拡大期には、仕入れ代金や人件費が先行して流出するため、売掛金の回収が追いつかず、手元資金が枯渇する「成長の罠」に陥りやすいのです。いくら帳簿上に輝かしい数字が並んでいようとも、手元の現金が尽きた瞬間、手形や小切手の決済不能によって企業は社会的な死を迎えます。この致命的な落とし穴を事前に察知し、未然に防ぐ唯一の羅針盤がキャッシュフロー計算書なのです。
キャッシュフロー計算書の見方|3つの活動区分から暴く企業の真実
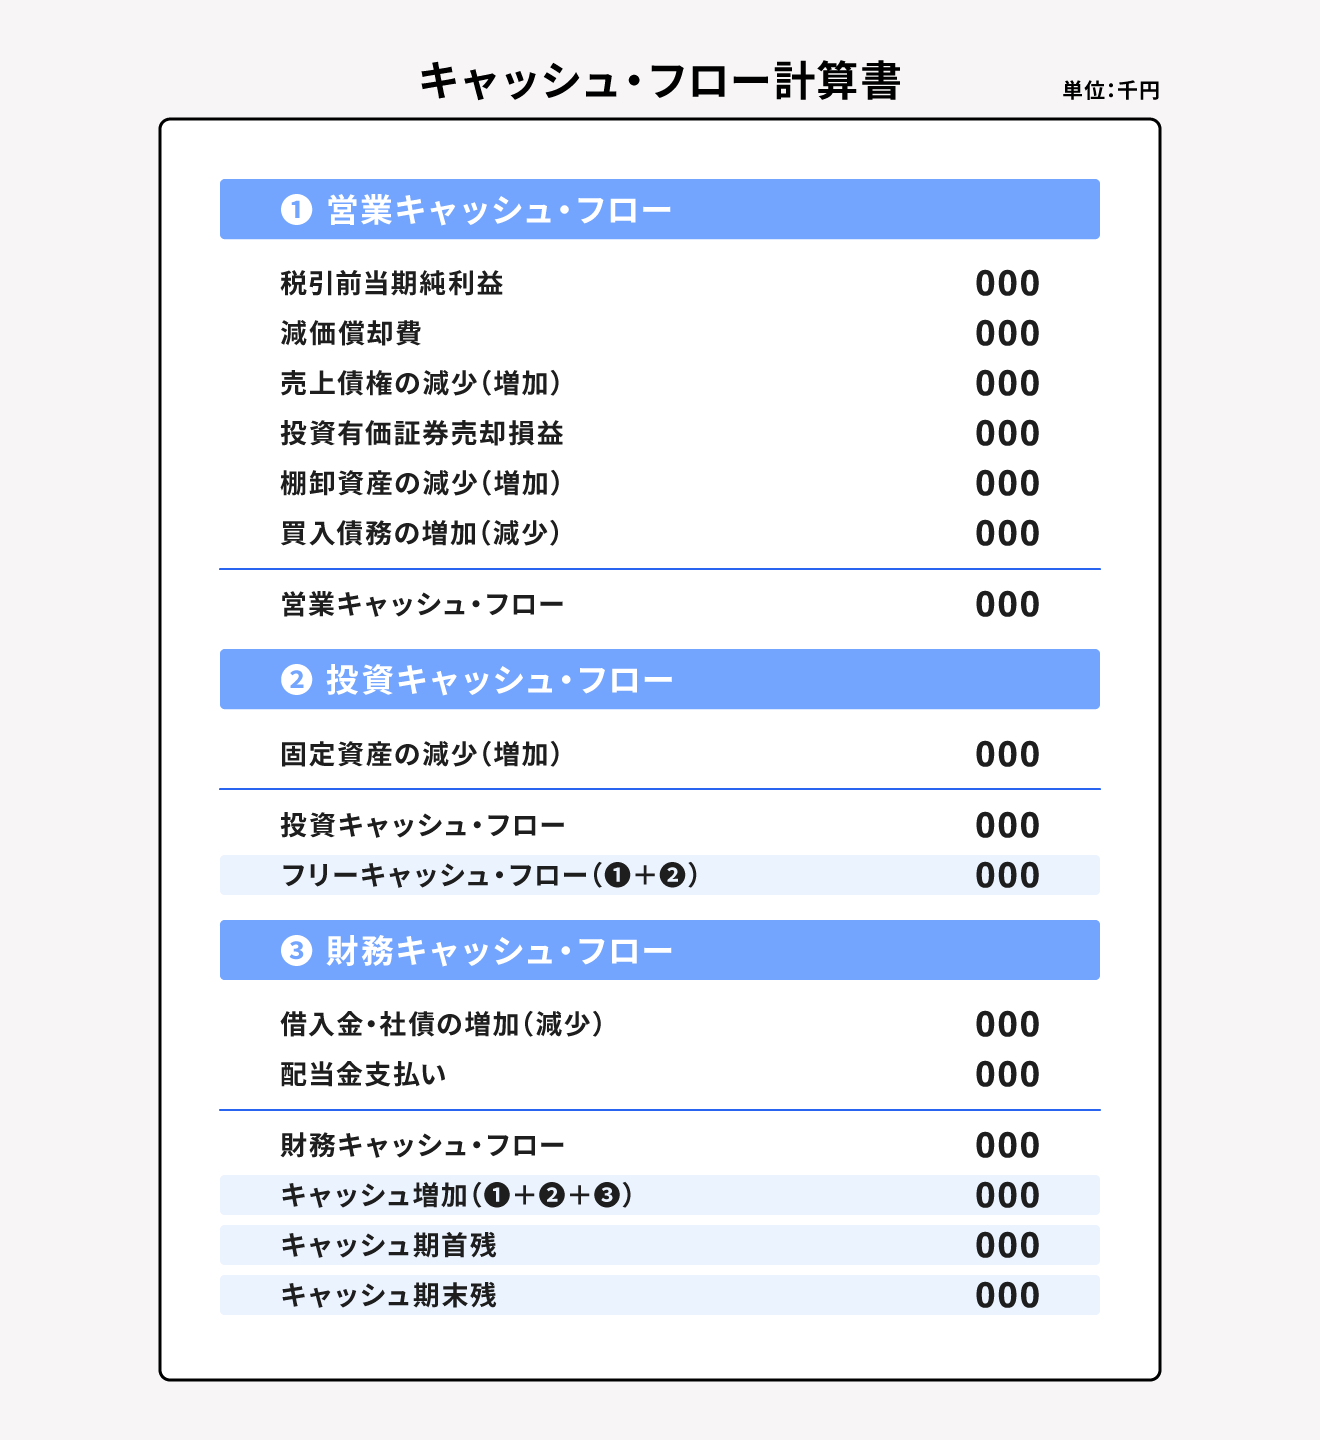
キャッシュフロー計算書(C/F)は、会計期間中に企業へ「いくらの現金が流入し(インフロー)、いくらの現金が流出したのか(アウトフロー)」を3つの活動区分に分解して報告する書類です。この3区分を俯瞰するだけで、その企業が自力で稼げているのか、無理な借入で延命しているのかという実態が透けて見えます。
1. 営業活動によるキャッシュフロー(本業の稼ぎ力)
企業の主たる事業活動によって生み出された現金の増減を示します。商品・サービスの販売による現金収入から、仕入れ代金や人件費、各種経費の支払いを差し引いた純粋な現金の余力です。企業の自活力そのものを表すため、営業活動によるキャッシュフローは恒常的にプラスであることが健全経営の絶対条件です。ここがマイナスの企業は、本業を回すほど手元の現金が減り続けていることを意味し、極めて危険なシグナルと受け止められます。
2. 投資活動によるキャッシュフロー(未来への布石)
工場や新規システム、店舗などの設備投資、有価証券の取得や売却による現金の出入りを示します。成長意欲の高い企業や事業拡大期にある企業は、将来の利益を生み出すために積極的に設備投資を行うため、投資活動によるキャッシュフローはマイナスになるのが通例です。逆にここが大幅なプラスになっている場合、過去に取得した優良資産や子会社株式を切り売りして現金を工面しているケースがあり、内訳の精査が欠かせません。
3. 財務活動によるキャッシュフロー(調達と返済の挙動)
金融機関からの借入や社債の発行、増資による資金調達、および借入金の返済や配当金の支払いによる現金の動きを示します。銀行から融資を受けたり新株を発行するとプラスになり、借入金の元本を返済したり株主配当を支払うとマイナスになります。本業でしっかり稼ぎ、借入金の返済を進めている成熟企業であれば、財務活動によるキャッシュフローはマイナスを示すのが健全な姿です。
攻防のバロメーター「フリーキャッシュフローの計算式」
経営者やプロの投資家が真っ先に注視するのが「フリーキャッシュフロー(FCF)」です。これは企業が本業で稼ぎ出した現金から、現在の事業基盤を維持・拡大するために必要な投資資金を差し引いた、経営陣が完全に自由に使える現金を指します。
実務で用いられるフリーキャッシュフローの計算式は極めてシンプルです。
フリーキャッシュフロー = 営業活動によるキャッシュフロー + 投資活動によるキャッシュフロー(※投資CFがマイナスの場合は実質的な引き算)
あるいは、より厳密に「営業CF − 設備投資額」として算出されます。FCFが潤沢であれば、株主への増配や自社株買い、新規M&Aへの機動的な投資、あるいは予期せぬ経済危機に備えた内部留保の厚みへと直結します。2024年から続く国内の金利上昇局面において、自力でFCFを創出できない企業は、資本コストの増大に耐えきれず急速に淘汰されるリスクを孕んでいます。
【データ比較】財務3表の決定的な違いとキャッシュフローの重要性
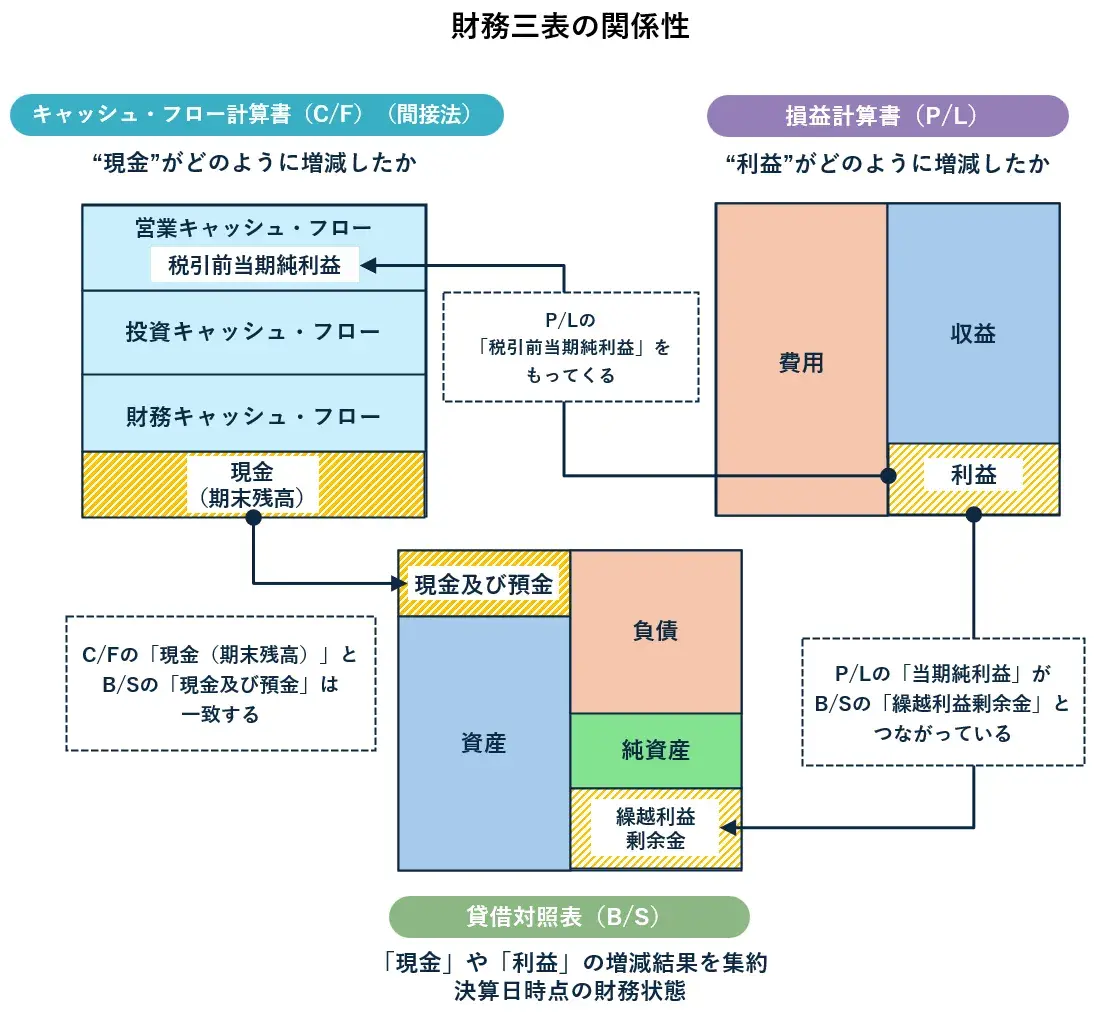
企業の財務健全性を正確に見極めるためには、単一の書類だけを眺めていても全体像は掴めません。損益計算書(P/L)、貸借対照表(B/S)、キャッシュフロー計算書(C/F)の連動性を理解し、さらに実務で使われる「資金繰り表」との境界線を把握することが不可欠です。
以下の比較表は、それぞれの財務諸表が持つ役割、時間軸、そして分析上の死角を網羅的に整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 損益計算書(P/L) | 会計期間内の収益と費用を対比させ、発生主義に基づいて「期間損益」を測定 | 売上高営業利益率:全産業平均で3〜5%前後が一般的基準 | 企業の収益力を示すが、売掛金の未回収や棚卸資産の滞留による「現金の有無」は完全に不可視化される |
| 貸借対照表(B/S) | 特定期日における資産・負債・純資産の状態を記録した「財政状態のストック表」 | 自己資本比率:40%以上で優良、20%未満は倒産リスク警戒ライン | 現預金の保有総額は把握できるが、前期から当期にかけて「どのような活動で現金が動いたのか」の過程は読み取れない |
| キャッシュフロー計算書(C/F) | 現金の出入りを営業・投資・財務の3区分で分類。上場企業には金融商品取引法で開示義務あり | 営業CFは純利益以上が理想。FCFは継続的プラス維持が健全基準 | P/Lの利益操作を無効化する最も客観的な書類。企業の粉飾決算や不自然な資金流出をあぶり出す最強の武器 |
| 資金繰り表 | 日次・週次・月次で未来の現金の入出金を予測管理する社内用管理帳票(法定開示なし) | 月商の1〜2カ月分以上の手元現預金を維持するのが安全圏 | 資金繰り表との決定的な違いは時間軸にある。C/Fは過去の実績報告、資金繰り表は直近の倒産を防ぐ未来の残高管理である |
実務において多くの経営者が混同しがちなのが「キャッシュフロー計算書」と「資金繰り表」の相違点です。キャッシュフロー計算書は過去1年間の決算データを基盤とし、外部の投資家や銀行に対して経営実態を開示するための公式資料です。これに対し、資金繰り表は「来週金曜日の支払手形を落とせるか」を把握するための内部管理ツールであり、どちらか一方だけで企業を守ることは不可能です。

作成と実務の裏側|減価償却費を足し戻す理由と直接法・間接法の違い
実務の現場でキャッシュフロー計算書を作成、あるいは深く読み解こうとする際、多くのビジネスパーソンが最初の壁に突き当たるのが「減価償却費の取り扱い」と「表示形式の違い」です。
なぜ利益に減価償却費を足し戻すのか?
P/Lの「税引前当期純利益」からスタートして営業CFを導き出す際、必ず計算書の冒頭で減価償却費を足し戻す処理が行われます。初学者が「費用なのに、なぜ足すのか」と疑問を抱く典型的なポイントです。
理由は極めて合理的です。例えば、企業が1,000万円の製造機械を現金一括で購入した場合、購入した期に全額が費用化されるわけではなく、税法上の耐用年数(仮に5年)にわたって毎年200万円ずつP/L上に「費用(減価償却費)」として計上されます。しかし、2年目以降の200万円の計上時には、会社から現金は1円も流出していません。P/Lの利益は現金が出ていかない費用によって200万円分押し下げられているため、「実際の現金の増減」を正しく復元するために、減価償却費をプラスとして足し戻す必要があるのです。
実務の9割以上を占める「間接法」と「直接法」の違い
営業活動によるキャッシュフローの作成形式には、「直接法」と「間接法」の2種類が存在します。
- 直接法:商品の販売による現金収入、仕入れによる現金支出、人件費の現金支出などを主要な取引項目ごとに総額で集計する方法。現金の流れが直感的に把握しやすい利点がある一方、日々の仕訳から現金取引を抽出・集計する実務負担が極めて重い。
- 間接法:P/Lの「税引前当期純利益」を出発点とし、そこに減価償却費のような非資金損益項目を加減し、さらにB/Sの売掛金、在庫、買掛金の増減額を調整して営業CFを逆算する方法。P/LとB/Sの決算データがあれば比較的容易に作成できる。
上場企業の開示資料や中小企業の決算報告において、実務上採用されている形式の95%以上は間接法です。損益計算書と貸借対照表の連動性を数式で結びつける間接法のロジックを理解することこそが、決算書の読解力を飛躍させる最大の近道となります。
【実態検証】現場目線で見えたリアル|経営現場と投資家の生の声
「P/Lでは過去最高の営業利益を達成したと役員会で報告され、社内表彰まで行われた。しかしその直後、経理部長から『仕入れ代金の決済用資金が足りないため、今月の役員報酬の振込を待ってほしい』と告げられ、血の気が引いた」――これはSNSやビジネスコミュニティの現場で経理担当者が明かした生々しい実体験です。
現場で実際に何が起きていたのかを紐解くと、営業部門が目標達成のために期末ギリギリで大口案件を「長期の支払サイト」で受注し、さらに原材料高騰に備えて倉庫いっぱいに過剰在庫を抱え込んでいたことが原因でした。帳簿上は莫大な利益が積み上がっているものの、その正体はすべて「未回収の売掛金」と「換金されていない在庫」だったのです。
近年、株式市場の個人投資家の間でも、P/L偏重からC/F重視へのシフトが明確に進んでいます。大手ネット掲示板や知恵袋の投資スレッドを検証すると、「営業増益のニュースだけを見て飛びついたら、営業CFが2期連続赤字で、数カ月後に突然の大規模増資(希薄化)が発表されて株価が暴落した」「配当利回り5%超に釣られたが、フリーキャッシュフローが恒常的マイナスでタコ足配当だった」といった後悔の声が後を絶ちません。
中小企業経営の現場においては、市販の会計ソフトだけでなく、キャッシュフロー計算書のエクセルテンプレートを活用して月次単位で推移を可視化する取り組みが定着しています。期末の年1回しか作成されない決算書を待つのではなく、直近の売掛金や買掛金の変動をエクセルに落とし込み、営業CFがマイナスに転じる予兆を前もって察知する自衛策が不可欠となっているのです。
一般に知られていない盲点とネットの誤解|「投資CFのマイナス」は悪なのか?
ネット上の簡易的な解説記事やSNSの断片的な情報によって、キャッシュフロー計算書に関して多くの危険な誤解が流布されています。ここでは、プロの視点から代表的な盲点を正していきます。
誤解1:「投資活動によるキャッシュフローがマイナス=業績悪化」という短絡
インターネット上の誤った解説で最も散見されるのが、「マイナス=赤字=悪い」という短絡的な思考です。前述の通り、投資CFのマイナスは工場を新設したり、AIシステムを導入したり、成長企業を買収した証拠です。持続的な成長を遂げている優良企業ほど、投資CFは健全なマイナスを維持しています。真に警戒すべきは「営業CFがマイナスなのに、保有不動産を売却して投資CFを無理やりプラスにして食いつないでいる企業」です。
誤解2:「営業CFがプラスだから倒産リスクは皆無」という慢心
営業CFがプラスであっても安心はできません。仕入れを極端に抑制して在庫を処分すれば、一時的に現金の流出が止まり、見かけ上の営業CFが跳ね上がることがあります。しかしそれは事業の縮小均衡を意味し、翌期以降の売上激減を招きます。また、過去の多額の借入金に対する年間の返済額が、本業で稼ぐ営業CFを上回っていれば、財務活動による現金の流出スピードに耐えられず、いずれ資金ショートに至ります。
【プロの結論】財務分析と経営指標の読み方|向いている人・慎重になるべき人の判断基準
企業の真の強さを見極めるには、損益の指標とキャッシュフローの指標を掛け合わせた「財務分析」が欠かせません。実務で最も信頼される指標の一つが、売上高に対する営業CFの比率を示す「営業CFマージン(営業CF ÷ 売上高)」です。これが10%を超えている企業は、極めて効率的に現金を回収できている強固なビジネスモデルを有していると判断できます。
以下の判断基準を頭に入れておくことで、投資や取引先選びにおける致命的な失敗を回避できます。
- キャッシュフロー重視の分析が向いている人:
- 長期的な配当維持や事業の継続性を重視する堅実なバリュー投資家
- 取引先の与信管理や焦げ付きリスクをゼロに抑えたい企業の営業・経理責任者
- 銀行からの追加融資を引き出し、安定した経営基盤を構築したい中小企業経営者
- キャッシュフローの数値だけで判断してはならないケース(慎重になるべき状況):
- 創業初期のディープテックやSaaSスタートアップ(先行投資フェーズにあるため営業CF・FCFが赤字であることが織り込み済み)
- 大規模な設備投資サイクルに入った直後の重厚長大産業(一時的に投資CFが極大化しFCFが赤字化する)
- 単年度の数値だけで判断し、過去3〜5年の移動平均や業界固有の商習慣(回収サイトの長さ)を考慮しない表面的な評価
【キャッシュフロー計算書】に関するよくある質問(FAQ)
Q1:キャッシュフロー計算書はすべての中小企業で作成義務があるのですか?
A1:日本の現行法制度上、金融商品取引法の適用を受ける上場企業には有価証券報告書でのキャッシュフロー計算書の作成・開示が法的に義務付けられていますが、非上場の中小企業には会社法上の作成義務はありません。ただし、金融機関から事業資金の融資を受ける際や、日本政策金融公庫等での審査において、実質的な返済能力を精査するために作成・提出を求められるケースが年々増加しています。
Q2:フリーキャッシュフローがマイナスの企業はすべて危険とみなすべきですか?
A2:一概に危険とは言えません。急速に市場シェアを拡大している成長企業が、将来の莫大なリターンを見込んで本業の稼ぎを上回るアグレッシブな設備投資やM&Aを実行している場合、フリーキャッシュフローは一時的にマイナスになります。重要なのは「成長に向けた意図的なマイナスなのか」、それとも「本業の稼ぎが細った結果としての不可逆的なマイナスなのか」を営業CFの内訳から見極めることです。
Q3:決算書初心者ですが、決算短信等で最初に見るべきチェックポイントはどこですか?
A3:まずは「営業活動によるキャッシュフロー」が当期純利益よりも大きいかどうかを確認してください。本業でしっかり現金が入ってきているかを確かめた上で、次に「営業CF > 投資CFの支出額」となり、フリーキャッシュフローがプラスを維持できているかをチェックします。この2点がクリアされていれば、急激な資金繰り破綻に陥る可能性は極めて低いと判断できます。
まとめ:数字の奥にある「生きた現金」を見抜く判断基準
長年にわたり続いたゼロ金利環境が終わりを告げ、資本コストの重みが急速に増している現在のビジネス環境において、「帳簿上の利益」だけを拠り所にする経営や投資判断は、極めて危うい賭けに等しいと言わざるを得ません。
損益計算書が語る物語は「企業の意図や会計方針が反映された約束」に過ぎず、貸借対照表はその一断面を切り取ったスナップ写真です。そして、その約束が本物であるか、裏付けとなる現金が企業体の中を正常に循環しているかを冷徹に証明するのがキャッシュフロー計算書です。営業・投資・財務の3つのベクトルを正しく読み解き、生きた現金の息遣いを捉える眼力を養うことこそが、激動の時代に自社の舵を取り、確かな投資先を選び抜くための最強の武器となります。 (出典: キャッシュ フロー 計算 書(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
