減価償却費とは?お金が減らずに経費になる仕組みと2026年の活用術
決算書や確定申告書を作成する際、多くの事業者を戸惑わせるのが「減価償却費」の存在です。銀行口座からは1円もキャッシュが減っていないにもかかわらず、数万から数百万円もの金額が堂々と費用として計上され、合法的に所得税や法人税を圧縮します。まるで手品のように映るこの会計処理ですが、構造を正しく理解していなければ、知らぬ間に手元の資金を枯渇させる危険な罠にもなり得ます。
事業用のパソコン、社用車、あるいはオフィス機器を購入した際、なぜ一括で全額を経費にしてはいけないのでしょうか。本稿では、制度の背景にある会計理論から、定額法・定率法の具体的な計算プロセス、さらには2026年最新の税制改正ポイントまでを徹底解剖します。帳簿上の数字に踊らされず、真のキャッシュフローをコントロールするための道標を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:減価償却費は「過去に支出した購入代金」を耐用年数に分割して費用化する非現金支出費用であり、自己金融効果によって社内に現金を留保させる役割を持つ。
- 要点2:計算方法は均等償却の「定額法」と初期償却の大きい「定率法」が基本であり、30万円未満の資産には「少額減価償却資産の特例」などの即効性の高い制度が用意されている。
- 要点3:過度な節税買いは手元現金を減らす本末転倒を招くため、銀行融資の審査目線や将来の売却時税負担まで見据えた戦略的計上が欠かせない。
なぜお金が減らないのに経費になるのか?減価償却が必要な理由と仕組み
「今期は手元の現金が減っていないのに、帳簿上は大きな費用が計上されている」――初めて確定申告や決算書に触れた事業者が抱く最大の疑問がここにあります。この現象の背景にあるのが、減価償却費が持つ「非現金支出費用(ノンキャッシュ・エクスペンス)」という特殊な性質です。
仕組みは至ってシンプルです。たとえば事業用として150万円の設備を購入した場合、購入した瞬間に150万円の現金は社外へ流出しています。しかし、税務および会計のルールでは、この支出を購入年度だけの経費としては処理しません。その資産が将来にわたって生み出す利益に対応させるため、何年にもわたって小分けに経費化していきます。つまり、減価償却費とは「今年支払ったお金」ではなく、「過去に支払ったお金を、利用期間に応じて後から小出しに経費として計上している」状態を指します。
では、そもそもなぜこのような面倒な手続きが義務付けられているのでしょうか。最大の理由は、近代会計の根幹をなす「費用収益対応の原則」を守る点にあります。
仮に、300万円の機械を導入して毎年100万円の売上を5年間にわたって生み出す事業を想定してみます。購入初年度に300万円全額を一括で経費計上してしまうと、1年目は売上100万円に対して経費300万円となり、200万円の大赤字に転落します。一方で2年目から5年目は、設備のおかげで毎年100万円の売上が立っているにもかかわらず関連経費が0円となり、不自然な巨額黒字が発生します。これでは企業の正しい収益力が歪んでしまい、投資家も銀行も経営実態を正確に把握できません。だからこそ、減価償却が必要な理由と仕組みは、適正な期間損益を計算する安全装置として機能しているのです。
さらに見逃せないのが、減価償却がもたらす「自己金融効果(キャピタル・リカバリー)」です。経費として計上された金額分だけ課税対象となる利益が圧縮され、支払うべき税金が確実に減ります。その一方で、帳簿上で減価償却費を引いても実際の現金は社外に出ていかないため、節税によって浮いた現金がそのまま企業内部に蓄積されていきます。この内部留保された資金こそが、将来の設備更新や危機への備えとなる運転資金を形成します。
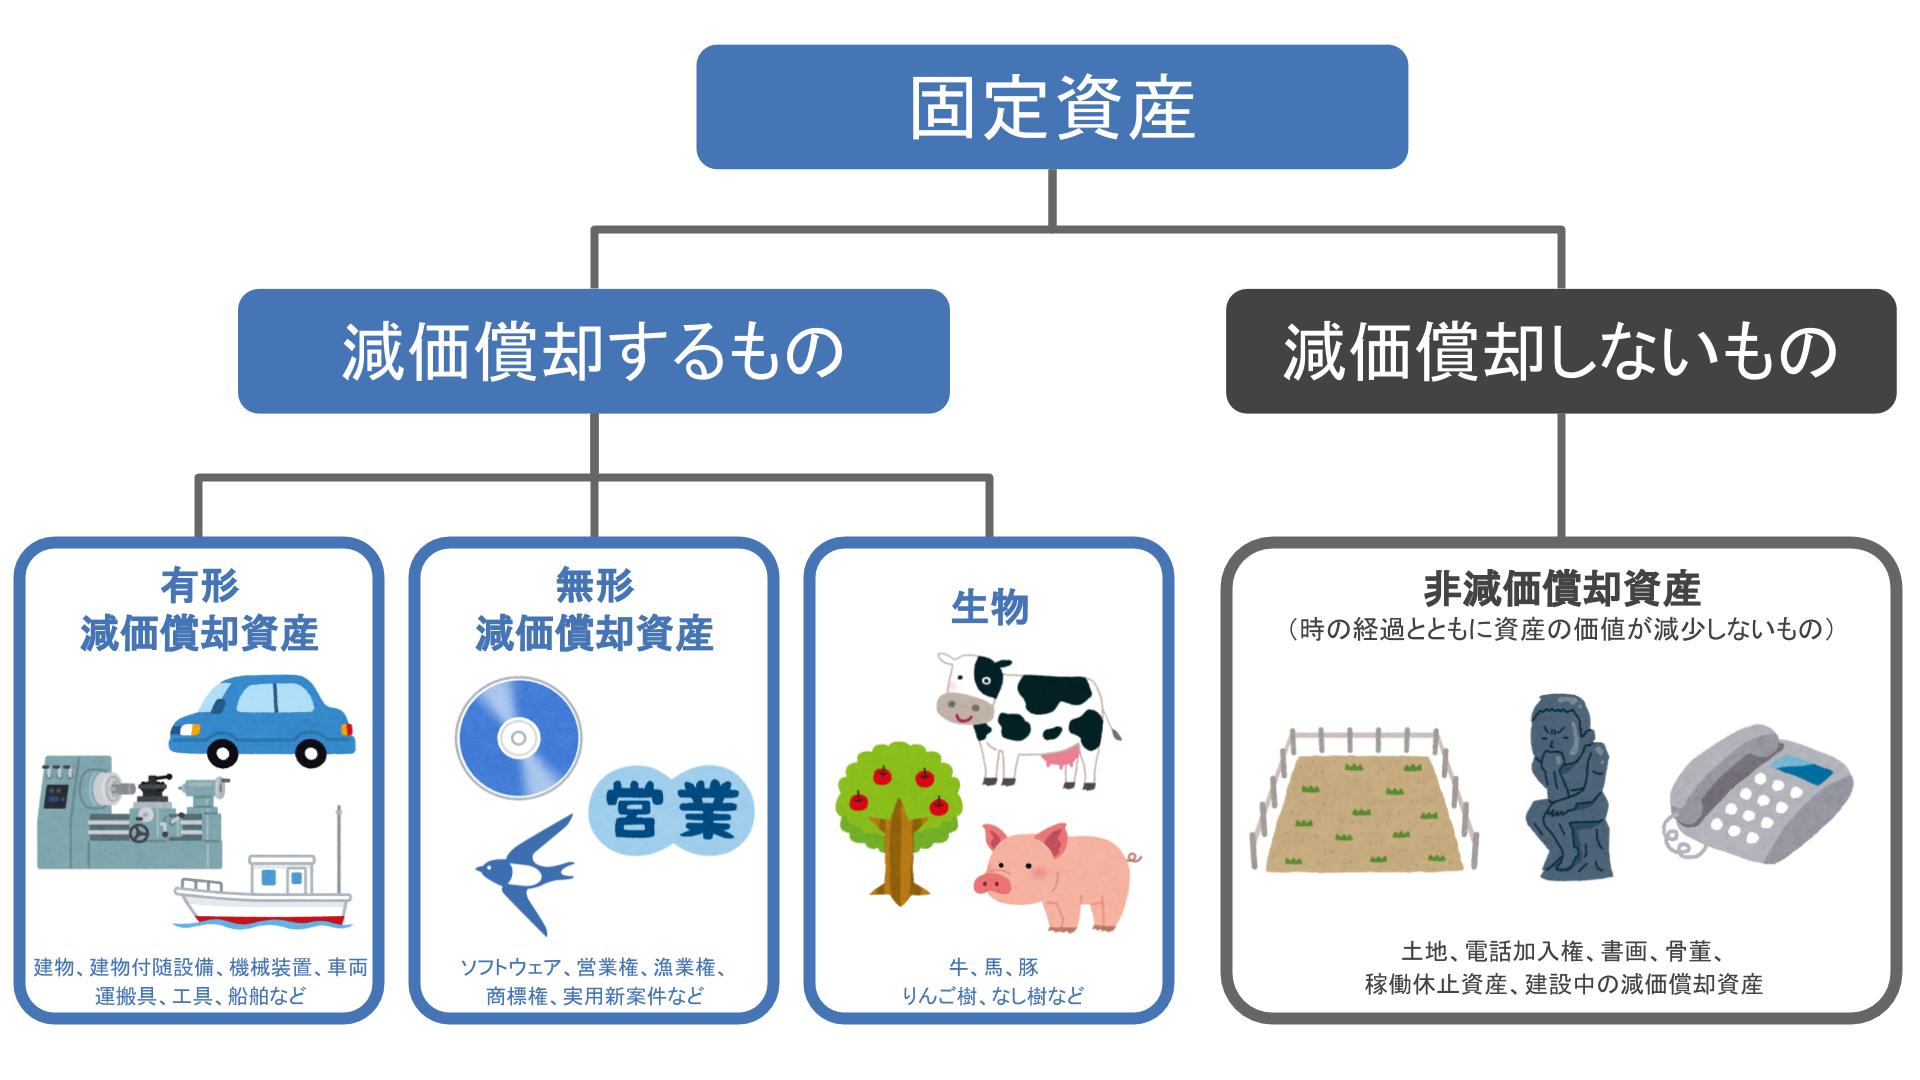
【2026年最新】定額法と定率法の違いを比較|自分に有利な計算方法の見極め方
減価償却費の計算方法には、大きく分けて「定額法」と「定率法」の2つのアプローチが存在します。どちらを選択するかによって、年ごとの経費配分と手元のキャッシュフローは劇的に変化します。
定額法は、資産の取得価額に対して毎年一定の金額を均等に償却していく手法です。計算式は「取得価額 × 定額法の償却率」となり、毎年の経費額が同額であるため、資金計画や業績予測が立てやすいメリットがあります。個人事業主の所得税計算では原則としてこの定額法が適用されます。
対する定率法は、初年度に最も多額の経費を計上し、年数が経過するにつれて徐々に償却額が減少していく計算方式です。計算式は「期首未償却残高(前年度末の帳簿価額)× 定率法の償却率」となり、早期に多くの費用を計上できるため、設備投資直後の税負担を劇的に抑える効果を持ちます。法人税においては原則として定率法が適用されます(建物やソフトウェアなど一部資産を除く)。
資産を何年で償却するかは事業者が勝手に決めることはできず、国税庁が定める法定耐用年数一覧表に厳格に従う必要があります。たとえば、現代のビジネスに不可欠なパソコンや社用車の耐用年数は次のように明確に区分されています。
- サーバー用以外の一般的なパソコン:4年
- サーバー用パソコン:5年
- 普通自動車(新車):6年
- 軽自動車(新車):4年
- 金属製事務机・什器:15年
また、償却の最終年を迎えても帳簿価額を0円にはせず、残存簿価1円の備忘価額を残すルールとなっています。これは「帳簿上は価値がゼロに等しいが、現物として事業用資産が社内に存在している」事実を記録・管理し続けるための税法上の知恵です。
取得形態や金額によってどのような償却ルートが取れるのか、主要な選択肢を比較整理したデータが下表です。
| 区分・制度名 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 通常減価償却(定額法) | 取得価額 × 償却率(毎年同額を計上) | 法定耐用年数(PC 4年/普通車 6年) | 利益が安定している企業や個人事業主向け。収支計画の狂いが生じにくい。 |
| 通常減価償却(定率法) | 未償却残高 × 償却率(初年度が最大) | 法定耐用年数(法人の器具備品等で標準適用) | 立ち上がり直後や大型投資初期に利益を大きく圧縮したい黒字法人に最適。 |
| 少額減価償却資産の特例 | 取得価額30万円未満を全額一括経費算入(年間合計300万円まで) | 青色申告の中小企業者・個人事業主限定 | PC・スマホ・高機能ワークチェアの導入で最も使い勝手が良い最強の即効策。 |
| 一括償却資産 | 取得価額10万円以上20万円未満を3年間で均等償却(毎年3分の1) | 青色・白色を問わず全事業者が利用可能 | 固定資産税(償却資産税)の課税対象外となる点が実務上の大きな隠れメリット。 |
| 税制優遇による即時償却 | 中小企業投資促進税制等に基づき、導入年度に100%全額償却 | 指定の認定設備(一定の生産性向上要件等) | 劇的な単年度節税が可能だが、翌年以降の経費が激減する反動に注意が必要。 |
【実態検証】30万円未満はどう落とす?少額資産と青色申告のリアル
実務の現場で最も頻繁に議論されるのが、「30万円未満の機材をどう処理するか」という論点です。中小企業や個人事業主の実務現場では、この特例措置の選択が日々の資金繰りに直結しています。
日本の税法上、10万円未満の什器備品は「消耗品費」として購入年に全額損金算入できます。問題は10万円を超えてから30万円未満のグレーゾーンです。ここで登場するのが、青色申告を行っている事業者の特権である少額減価償却資産の特例です。この特例を適用すれば、取得価額が30万円未満の資産について、年間合計300万円を上限として購入した事業年度に一括で経費計上できます。
都内でWebマーケティング会社を経営する30代代表は、現場の生々しい実態を次のように証言します。「高性能な動画編集用MacBook Proや周辺機器を揃えると、1台あたり25万〜29万円という絶妙な価格帯になります。青色申告の30万円特例があるおかげで、その年の利益を一気に圧縮でき、創業期の重い税負担を回避できました。これを使わない手はありません」
しかし、ここで税務のプロが注視するのが一括償却資産と即時償却の使い分けです。30万円未満の特例は非常に魅力的である反面、地方税である「固定資産税(償却資産税)」の課税対象台帳に載ってしまうという盲点があります。一方で、20万円未満の備品に対して「一括償却資産(3年均等償却)」を選択した場合、固定資産税の課税対象から除外されます。わずか数万円の資産であっても、自治体への申告手間や税負担を考慮すると、あえて一括償却資産を選んだほうがトータルコストを抑えられるケースが珍しくありません。
帳簿付けにおける青色申告での仕訳方法も極めて重要です。固定資産の計上には、資産から減価償却累計額を直接差し引く「直接法」と、資産額を維持したまま負債・評価勘定として累計額を別建てする「間接法」があります。
個人事業主の確定申告(青色申告決算書)では直接法が一般的です。期末に決算整理仕訳として次のように起票します。
(借方)減価償却費 120,000円 / (貸方)工具器具備品 120,000円
一方、法人の決算で資産の元々の購入価額を視覚的に把握しやすくするために間接法を用いる場合は、以下のようになります。
(借方)減価償却費 120,000円 / (貸方)減価償却累計額 120,000円
確定申告の経費計上ルールにおいて初心者が最も失念しやすいのが「月割り計算」です。期首(事業年度の最初の日)に購入した資産であれば1年分の減価償却費を丸ごと計上できますが、期末の直前に購入した場合は「使用を開始した月」から期末までの月数分しか経費計上できません。たとえば12月決算の法人が11月20日に購入して事業供用した場合、計上できるのは11月・12月のわずか2か月分です。「決算直前に慌てて駆け込み買いをしても、期待したほどの節税にはならない」という現場の教訓は、この月割りルールに起因しています。

一般に知られていない盲点とネットの誤解|減価償却の落とし穴と注意点
SNSやインターネット上のビジネスコミュニティでは、「減価償却を活用すれば無敵の節税ができる」「高額な車を買って経費で落とすのが一番賢い」といった短絡的な言説が後を絶ちません。しかし、税務調査の現場や企業財務の現実を直視すれば、そこには深刻な減価償却の落とし穴と注意点が口を開けています。
第一の誤解は、「経費計上によって手元のお金が増える」という錯覚です。減価償却によって節約できるのは、あくまで「経費にした金額 × 実効税率分」の税金に過ぎません。法人実効税率を約30%と仮定した場合、300万円の機材を購入して得られる節税効果はおよそ90万円です。残る210万円分の現金は確実に手元から消え去っています。「税金を払うのが嫌だから」という理由だけで事業に不可欠でない設備を買い漁れば、純粋にキャッシュフローを圧迫し、倒産リスクを高める結果となります。
第二の盲点は、個人事業主と法人の間で存在する「償却の強制力」の差異です。個人事業主の場合、減価償却は強制償却と定められており、「今年は赤字になりそうだから減価償却費の計上を見送って黒字に見せかける」といった操作は法律上認められていません。申告書上で計上しなかったとしても、税務上は償却されたものとして扱われ、翌年以降に持ち越すことはできない仕組みです。これに対し法人は任意償却とされていますが、償却不足を生じさせると金融機関からの決算書評価(信用格付け)において「粉飾まがいの実質赤字」と判定され、新規融資を断られる引き金になります。
第三の落とし穴は、資産を売却した際に訪れる「税金の跳ね返り」です。早期に手厚く減価償却を進めた資産は、帳簿上の価値(簿価)が急速に減少します。その資産を中古市場で高く売却できた場合、売却額と低い簿価との差額が「固定資産売却益」として一気に利益計上され、多額の税金が課されます。過去に先送りした税負担が、出口戦略の段階でブーメランのように襲いかかってくる構造を理解しておく必要があります。
さらに注視すべきは、2026年最新の税制改正ポイントです。中小企業を対象とした設備投資減税措置やデジタル化促進に向けた特例は、段階的な要件見直しが進められています。インボイス制度の完全定着に伴い、免税事業者から購入した中古資産に関する取得価額の判定ルールや、固定資産税の特例申告における電子的手続きの義務化水準が厳格化しています。過去のネット記事の知識を鵜呑みにせず、最新の国税庁告示や所轄税務署のアナウンスを照合する姿勢が不可欠です。
【プロの結論】キャッシュフローと節税効果を最大化する経営判断の基準
減価償却という制度を前にしたとき、経営者や個人事業主は単なる「会計の手続き」ではなく、「行動経済学的な心理トラップ」に直面しています。人間には、目の前の現金を支払う苦痛よりも、確定申告時に「税金を取られる苦痛」を過大に評価してしまう認知的偏向(メンタルアカウンティングの罠)が存在します。その結果、本来温存すべき手元流動性を、過剰な設備投資によってドブに捨てる悲劇が繰り返されてきました。
減価償却を真に自社の武器とするためには、自社が置かれた財務フェーズに応じた客観的な判断基準を持つ必要があります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
- 減価償却の積極活用をおすすめできる人:
- 利益が計画を大幅に上回り、高い実効税率が課されることが確定している黒字事業者
- その設備投資によって翌期以降の売上向上や人件費削減(生産性向上)が定量的に見込める事業者
- 手元の現預金が月商の3〜6か月分以上確保されており、自己金融効果をじっくり享受できる体質を持つ企業
- 高額投資や特例適用に慎重になるべき人:
- 創業後間もなく、予期せぬトラブルに備えて1円でも多くのキャッシュを手元に残すべきスタートアップ
- 直近1〜2年以内に日本政策金融公庫や民間金融機関から大型の事業融資・住宅ローン審査を控えている事業者(減価償却で利益を削りすぎると、融資審査上の返済能力スコアが極度に悪化するため)
- 将来的に業況が下り坂になるリスクを抱えており、売却時に多額の売却益課税を処理できる余裕がない事業者
減価償却とは、単なる節税の道具ではなく「時間を味方につけてキャッシュフローを平準化するタイムマシン」です。目先の税負担を減らすことだけに意識を奪われず、3期・5期先を見据えた損益計算と手元現金のバランスを維持することこそが、堅実な事業成長を支える鉄則です。

【減価 償却 費 と は】に関するよくある質問(FAQ)
Q1:年度の途中で買ったパソコンは、1年分の減価償却費を丸ごと計上できますか?
A1:丸ごとの計上はできません。減価償却は「事業のために使い始めた月」から年度末までの月割りで計算します。たとえば12月決算の個人事業主が10月に15万円のパソコンを購入して使い始めた場合、対象となるのは10月・11月・12月の3か月分のみです。ただし、青色申告で「少額減価償却資産の特例(30万円未満)」を適用して全額を一括損金算入する場合は、月割り計算を行わず購入年度に一括して全額を経費化できます。
Q2:中古車を買うと節税になると言われるのはなぜですか?
A2:中古資産には「法定耐用年数の短縮計算(簡便法)」が認められているためです。たとえば新車の普通自動車の耐用年数は6年ですが、初度登録から「3年10か月以上」経過した中古車を購入した場合、税務上の耐用年数は最短の2年(定率法を用いれば初年度にほぼ全額に近い償却が可能)となります。これにより、購入初年度に極めて大きな減価償却費を計上できるため、突発的な利益が出た年の税対策として広く利用されています。
Q3:青色申告と白色申告で、減価償却のルールにどのような違いがありますか?
A3:根本的な計算方法自体は共通ですが、利用できる特例措置に決定的な差があります。取得価額が10万円以上30万円未満の資産を一括で経費計上できる「少額減価償却資産の特例」は、青色申告者だけに認められた権利であり、白色申告者は利用できません。白色申告の場合は、10万円以上20万円未満の資産を3年間で均等償却する「一括償却資産」か、耐用年数に応じて地道に計上する通常の減価償却しか選べないため、税制上の自由度が大きく制限されます。
まとめ:今後の動向と失敗しないための判断基準
減価償却費の本質は、「現金の支出」と「費用の認識」のタイミングを切り離すことで、事業の真の稼ぐ力を浮き彫りにする知的な会計システムです。通帳の数字が動かないからといって軽視すれば、将来の売却損益や銀行格付けで手痛いしっぺ返しを食らうことになります。
定額法と定率法の選択、30万円未満の特例と一括償却資産の有利判定、そして保有資産のライフサイクルを見据えた出口戦略。これらの一連のプロセスを自社の財務戦略と結びつけることが、激動の経済環境を生き抜く防壁となります。目先の税金を減らす「手段」に囚われず、手元のキャッシュを最大限に残して事業を永続させる「目的」を見失わないことが、何よりも重要です。 (出典: 減価 償却 費 と は(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
