年金は何歳からもらえる?受給開始の損得分岐点と60〜75歳の真実
老後資金の柱となる公的年金について、「自分は何歳から受け取れるのか」「いつ受け取るのが一番損をしないのか」という疑問を抱く人が後を絶ちません。公的年金の受給開始は原則65歳と定められていますが、現行制度では60歳から75歳までの15年間にわたって受給開始時期を自由に選択できる仕組みが整備されています。
しかし、ネット上やSNSでは「早くもらうと大損する」「政府が年金支給を70歳からに引き上げる改悪を企んでいる」といった不正確な情報やセンセーショナルな言説が錯綜しています。本稿では、日本年金機構の公式発表や厚生労働省の統計データを基に、受給開始年齢にまつわる客観的な事実と、知っておくべき決定的な損得分岐点を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の受給開始は原則65歳だが、本人の請求により「60歳〜75歳」の間で1か月単位で自由に選択可能。
- 要点2:繰り上げ(60〜64歳)は最大24%減額され生涯継続、繰り下げ(66〜75歳)は最大84%増額されるが、それぞれ明確な損得分岐点が存在する。
- 要点3:「70歳支給開始への一律引き上げ」は事実無根のデマであり、就労状況や健康状態に応じた個別最適化こそが老後破綻を防ぐ鍵となる。
【年金受給開始年齢の真実】原則65歳受給と60歳〜75歳選択制の仕組み
公的年金制度における基本原則として、年金受給開始年齢の真実は「法律上の原則は男女問わず一律65歳」です。日本の公的年金は2階建て構造となっており、1階部分にあたる国民年金の「老齢基礎年金」、2階部分にあたる民間サラリーマンや公務員が加入する「老齢厚生年金」の双方が、原則として65歳到達時に受給権を得る仕組みになっています。
ここで押さえておきたいのが、老齢基礎年金と老齢厚生年金の違いです。老齢基礎年金は日本に住む20歳から60歳までの全国民が加入する基礎的な保障であり、保険料を40年間(480か月)すべて納付した場合、満額で年間約81万6,000円(月額約6万8,000円水準)が支給されます。一方の老齢厚生年金は、会社員等としての現役時代の平均給与(標準報酬月額・賞与)と加入月数に応じて受給額が上乗せされる報酬比例部分です。日本年金機構の公式発表資料にも明記されているとおり、老齢厚生年金は「老齢基礎年金の受給資格期間(10年以上)を満たした上で、厚生年金の加入期間がある人」が、65歳から基礎年金と併せて受け取ることができます。
しかし、公的年金は「65歳になった瞬間に国から自動的に現金が振り込まれる」制度ではありません。受給権が発生する65歳以降、本人が年金事務所等へ年金請求書を提出して初めて支給が開始されます。そして現行法規では、本人のライフプランや就労状況に合わせて、60歳から75歳までの間で受給開始時期を本人が能動的に選べる柔軟な選択制が導入されています。

噂の真偽を徹底検証|「年金70歳支給開始」のデマと繰り上げ受給で損する理由
インターネットの掲示板や動画サイトを中心に根強く囁かれているのが、「公的年金の支給開始年齢が70歳へ引き上げられる」という言説です。しかし、結論から言えば、年金70歳支給開始の噂と現状を突き合わせると、受給開始の義務年齢が一律70歳へ引き上げられた事実は一切存在しません。
この誤解が生じた背景には、2022年4月に施行された年金制度改正法において、受給開始時期を遅らせる「繰り下げ受給」の上限年齢が70歳から75歳へと拡充された経緯があります。政府が高齢期の就労拡大を後押しする中で、「選択可能な出口が75歳まで広がった」という制度改革が、一部で「原則受給開始が70歳に先送りされる布石ではないか」と歪曲されて拡散したのが真相です。厚生労働省の審議会においても、受給権の発生時期を一律70歳に引き上げる法改正は現行スケジュールとして決定されていません。
一方で、早期退職などを理由に受給を早める選択肢にも重大な注意点が存在します。いわゆる「繰り上げ受給」ですが、安易に選択すると繰り上げ受給で損する理由が後々になって家計へ重くのしかかります。繰り上げ受給では、65歳になる前に受け取る月数1か月につき0.4%(昭和37年4月2日以降生まれの場合)年金が減額されます。仮に最短の60歳0か月で受け取った場合、生涯にわたって受給額が24%減額(65歳受給額の76%)されたまま固定されます。
減額率が生涯戻らないこと以上に致命的な落とし穴は、制度上の権利制限です。繰り上げ請求を行った後に重い病気や事故で障害状態に陥ったとしても、事後重症による「障害基礎年金」を請求する権利を原則として失います。さらに、65歳未満の寡婦年金を受け取る権利が消滅するなど、万一の社会保障セーフティネットを自ら手放すリスクを伴う点は見過ごせません。
【データ徹底比較】年金受給開始年齢の早見表と決定的な損得分岐点
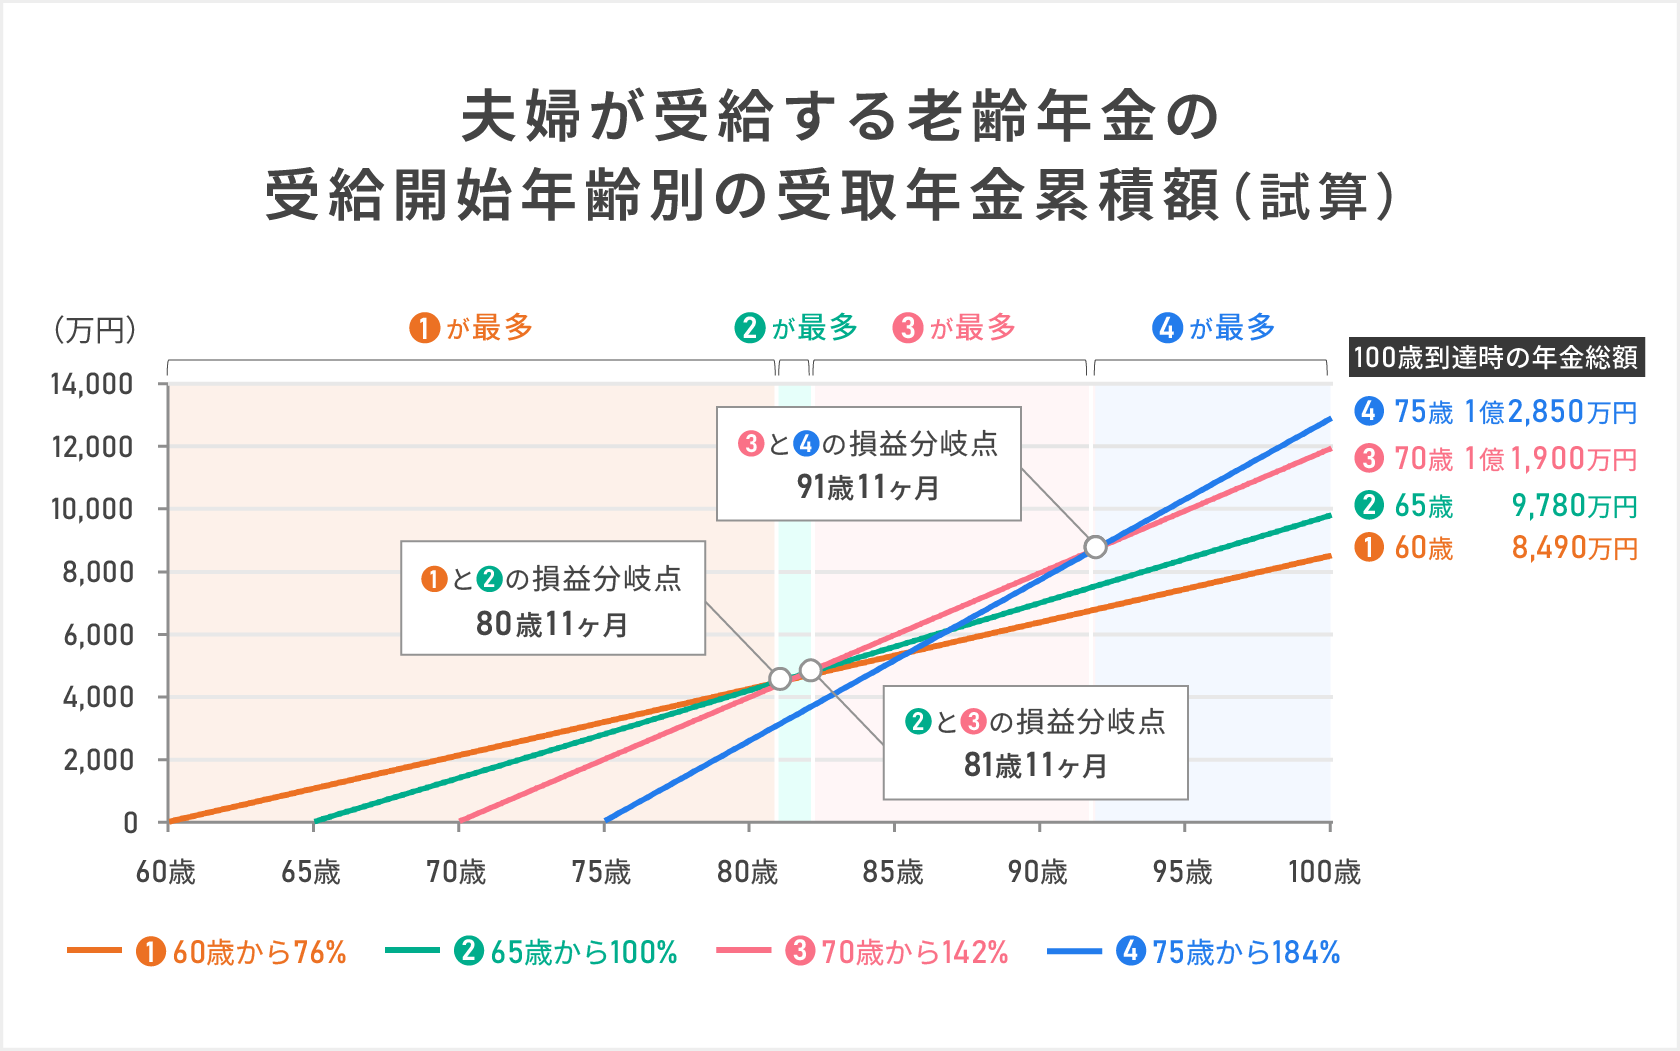
実際に受給開始時期を前後にずらした場合、支給額や累積受給総額はどのように変化するのでしょうか。受給開始時期ごとの増減率と、65歳受給開始を基準とした損得の境界線をまとめた年金受給開始年齢の早見表を以下に提示します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 繰り上げ受給(60歳開始) | 月0.4%減額(最大24.0%減額) | 原則額の76.0%を生涯受給 | 資金繰り難や早期リタイア向きだが、81歳以降は累積額で明確に劣後する |
| 原則受給(65歳開始) | 増減なし(受給率100.0%) | 満額基礎年金:約81.6万円/年 | 制度上の基本軸。特別な理由がなければ最もリスクとリターンの均整が取れる |
| 繰り下げ受給(70歳開始) | 月0.7%増額(一律42.0%増額) | 原則額の142.0%を生涯受給 | 分岐点は81歳11か月。平均余命まで生きる前提なら費用対効果が非常に高い |
| 繰り下げ受給(75歳開始) | 月0.7%増額(最大84.0%増額) | 原則額の184.0%を生涯受給 | 分岐点は86歳11か月。長寿への究極のインフレ対策だが健康リスクとの兼ね合いが鍵 |
データが示す決定的な事実は、繰り下げ受給の損得分岐点には明確な「境界線」が存在するということです。65歳受給開始と繰り下げ受給を比較した場合、何歳まで受給を遅らせても、受給開始からおよそ11年11か月(約12年)受給を続けた時点で、65歳から受け取り始めた場合の累積総額を追い抜きます。
具体的には、70歳まで繰り下げた場合の損得分岐点は81歳11か月です。厚生労働省の生命表における日本人の平均余命(65歳男性で約84歳、65歳女性で約89歳)を踏まえると、平均寿命まで生き延びた場合、70歳繰り下げを選択したほうが受給総額でプラスになる公算が高いと言えます。逆に、60歳まで繰り上げた場合の分岐点は80歳10か月であり、81歳を超えて長生きした段階で「早くもらったことで総額が少なくなった」状態へ転落します。
【実態検証】利用者の生の声と「特別支給の老齢厚生年金」の終焉
年金事務所や街角の年金相談センターの窓口を取材すると、受給開始年齢に関して極めて相談の多いトピックが2つあります。1つは受給開始の案内ハガキ(年金請求書)が届くタイミングに関する戸惑い、もう1つが「周りの先輩は60歳代前半でもらっていたのに、なぜ自分には出ないのか」という特別支給の老齢厚生年金の対象者に関する疑問です。
年金相談の現場担当者は次のように打ち明けます。『昭和の時代は年金が60歳から支給されていたため、その名残として設けられた「特別支給の老齢厚生年金」を当然のように期待される方が少なくありません。しかし、この特例給付は段階的な引き上げを経て制度の最終局面に差し掛かっています』。
事実、特別支給の老齢厚生年金を受け取れる対象者は厳格に定められています。男性は昭和36年(1961年)4月1日以前生まれ、女性は昭和41年(1966年)4月1日以前生まれであることが必須要件です。男性に関しては対象者の年齢がすでに全員65歳を超えているため新規の受給開始は終了しており、女性に関してもごく限られた世代が残るのみとなっています。これにより、現役世代および直近で定年を迎える世代にとって、年金受給は名実ともに「65歳スタート」が基本線となりました。
さらに現場で深刻な摩擦を生んでいるのが、働きながら年金をもらう際の「支給停止リスク」です。働く高齢者が直面する在職老齢年金の支給停止基準により、給与等の総報酬月額相当額と老齢厚生年金の基本月額の合算が月額50万円(基準額)を超えると、超えた分の半額に相当する年金額が支給停止となります。「せっかく汗水流して働いているのに年金をカットされるのは納得がいかない」と、高齢期の就労意欲を削ぐ構造的な要因として長年批判を浴びてきました。
2026年最新の年金制度改正と今後の動向|在職老齢年金と繰り下げ75歳の詳細
公的年金を取り巻く環境は立ち止まることなく変化を続けています。直近の重要テーマとなっているのが、2026年最新の年金制度改正に向けた法整備の進展です。政府および社会保障審議会では、高齢者の就労促進を妨げているとして批判が集中していた在職老齢年金の見直し(支給停止基準額のさらなる引き上げ、または制度そのものの撤廃)や、パート・短時間労働者に対する厚生年金の適用拡大が本格的な議論の焦点となっています。
また、制度の自由度を高める施策として定着した繰り下げ受給75歳の詳細まとめについても、利用者の実態が徐々に明らかになってきました。75歳繰り下げを選択した場合の増額率は最大84%(1.84倍)に達し、仮に原則の年金が月額15万円の人であれば、月額約27万6,000円へと大幅に跳ね上がります。これは私的年金や個人年金保険と比較しても極めて強力な「公的年金の終身・物価連動機能」を最大化する手段です。
しかし、制度の利用に際しては「税金と社会保険料の壁」を冷徹に計算しなければなりません。年金の額面が増加すると、それに伴って所得税や住民税、国民健康保険料(後期高齢者医療制度の保険料)、介護保険料の負担率も段階的に跳ね上がります。手取りベースで換算すると、増額率が額面通りの84%そのまま手元に残るわけではない点に注意が必要です。

年金は何歳からもらうのが得か?専門家が明かす後悔しない選択基準
数理計算や損得分岐点を把握した上で、最終的に読者が直面する最大の命題が「結局のところ、年金は何歳からもらうのが得か」という判断です。この問いに対する正解は、一律の年齢ではなく、各個人の保有金融資産、就労継続の可否、そして健康状態の3要素によって導き出されます。
【プロの結論】行動経済学と健康寿命から導く「向いている人・避けるべき人」の条件
行動経済学の観点から見ると、人間は将来の大きな利益よりも現在の小さな利益を過大評価する「現在バイアス」や、損を過度に嫌う「損失回避バイアス」に囚われがちです。「自分が早く亡くなったら年金事務所に取られて損をする」という心理から安易に繰り上げ受給を選択するケースが散見されますが、年金の本質は「投資の損得」ではなく「長生きリスクに対する保険」です。以下の判断基準をもとに、自身の立ち位置を見極める必要があります。
▼ 繰り上げ受給(60〜64歳)が向いている人・選ぶべき条件
- 定年後に再就職の道がなく、かつ当面の生活費を賄う貯蓄や退職金が枯渇している人
- 持病や健康上の明確な理由があり、平均余命までの生存確率を現実的に低く見込まざるを得ない人
- 減額された受給額(最大24%減)であっても、持ち家があり最低限の生活コストを十分にカバーできる見通しが立っている人
▼ 繰り上げ受給を絶対に避けるべき人
- 健康状態が極めて良好で、家系的に長寿の傾向が強い人
- 現役時代に国民年金のみの加入期間が長く、もともとの受給見込み額が少ない人(減額されると生活防衛が不可能になるため)
- 今後、障害年金等のセーフティネットに頼る可能性がある人
▼ 繰り下げ受給(66〜70歳超)が向いている人・選ぶべき条件
- 65歳以降も再雇用や業務委託、役員等として十分な給与所得があり、年金に頼らず生活費を賄える人
- 退職金や預貯金、iDeCo、NISA等の私的資産が手元にあり、年金受給開始を先送りしてもキャッシュフローが破綻しない人
- 長生きした場合のインフレや医療・介護費用の高騰リスクに対して、終身で手厚いキャッシュフローを確保したい人
【年金 は 何 歳 から もらえる】に関するよくある質問(FAQ)
Q1:65歳になったら、手続きをしなくても自動的に年金は振り込まれますか?
A1:自動的には振り込まれません。公的年金を受け取るには必ず本人の「請求手続き」が必要です。65歳に達する3か月前に日本年金機構から届く「年金請求書(事前送付用)」に必要事項を記入し、65歳の誕生日の前日以降に年金事務所へ提出して初めて支給が開始されます。放置していると支給が保留されたままとなります。
Q2:70歳まで繰り下げ受給をするつもりでしたが、68歳で資金が必要になった場合どうすればよいですか?
A2:繰り下げ待機中であっても、その時点で増額された年金の受給を開始することが可能です(68歳時点の増額率で受給開始)。あるいは、65歳時点に遡って過去3年分の年金を一括受給(増額なしの原則額)し、以降は通常の65歳受給額を受け取る方法も選択できます。状況に合わせて柔軟に変更が可能です。
Q3:老齢基礎年金と老齢厚生年金は、どちらか一方だけを繰り下げ・繰り上げすることはできますか?
A3:繰り下げ受給に関しては、基礎年金と厚生年金を別々に選択することが可能です。「厚生年金だけを65歳から受け取り、基礎年金は70歳まで繰り下げる」といった柔軟な設計が認められています。ただし、60歳〜64歳の「繰り上げ受給」については、現行法上、基礎年金と厚生年金を同時に繰り上げなければならない点に注意してください。
まとめ:受給時期の正解は「寿命の予測」ではなく「資産全体のポートフォリオ」にある
公的年金は何歳からもらえるのかという問いの結論は、制度上「原則65歳、選択肢として60歳から75歳まで」です。支給開始を巡る損得議論では、とかく「何歳まで生きられるか」という寿命当てゲームに陥りがちですが、何歳まで生きるかを事前に正確に予見することは誰にもできません。
失敗しないための本質的なアプローチは、寿命を当てることではなく、預貯金や私的年金、就労収入を含めた「家計全体の資産ポートフォリオ」の中で年金をどう位置付けるかにあります。現役時代からの就労形態、60代前半のキャッシュフロー、健康状態を総合的に棚卸しし、日本年金機構の「ねんきん定期便」や「ねんきんネット」で最新の試算を行いながら、自身にとって最もリスクの少ない受給開始時期を決定することが賢明です。 (出典: 年金 は 何 歳 から もらえる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
