住民税とは?手取りが減る仕組みと2年目に急増する真相【2026最新】
毎月の給与明細を受け取った際、額面給与と実際の手取り額の開きにため息をついた経験は誰にでもあるはずです。健康保険や厚生年金と並び、手取りを大きく削り取る項目の筆頭が「住民税」です。「前年より基本給が上がったはずなのに、なぜか手取りが減っている」「社会人2年目の6月に突然手取りが激減した」という戸惑いの声は、毎年のようにオフィスやSNS上で噴出しています。
地方自治体が提供するゴミ収集、警察・消防、公共インフラ、教育といった行政サービスを維持するための会費ともいえる住民税ですが、その算出ロジックや徴収タイミングは所得税と根本的に異なります。物価高や社会保険料の上昇が家計を圧迫する2026年の今だからこそ、手取り防衛の第一歩として住民税のカラクリと減免ルートの全容を正しく把握しておく必要があります。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税は「前年の所得」に対して翌年6月から課税される後払いシステムであり、新卒1年目に引かれず2年目に手取りが急減する最大の原因となっている。
- 要点2:税額は一律課税の「均等割」と所得に応じた「所得割(10%)」で構成され、パートの「100万円の壁」や各種控除の有無が手取り額を左右する。
- 要点3:ふるさと納税やiDeCoによる控除枠の活用に加え、失業や大幅な減収時には自治体窓口への減免・猶予申請を行うことで生活破綻を未然に防げる。
給料から引かれる住民税とはどんな仕組み?「2年目から急に高くなる」噂の真相
会社員が毎月の給与から天引きされている住民税について、最も多くの人が直面する疑問が「住民税いつから引かれるのか」という問題と、「住民税新卒2年目高い理由」の正体です。結論から言えば、2年目に税金が高くなったのではなく、「1年目が前年の収入ゼロ(または非課税水準)だったため、引かれていなかっただけ」に過ぎません。
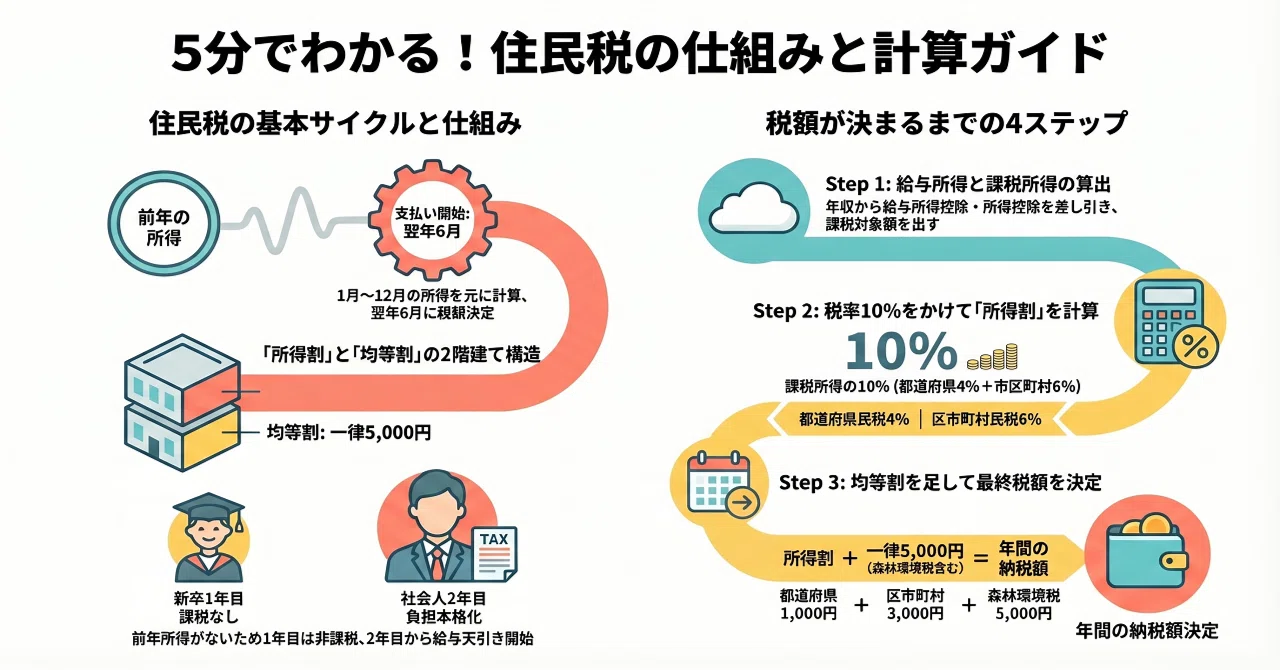
日本の税制において、所得税はその月の給与に対して概算で天引きされる「現年課税」であるのに対し、住民税は「前年1月1日〜12月31日までの1年間の所得」を基準に計算され、翌年の6月から翌々年の5月にかけて分割納付する「前年所得課税(後払い)」の仕組みを採用しています。新卒新入社員は前年に学生等で一定以上の所得がない場合が多いため、入社1年目の4月から翌年5月までの給与明細では住民税の控除欄が「0円」になっています。
しかし、社会人2年目の6月を迎えると、1年目の4月から12月に稼いだ給与実績をもとに算出された本割の住民税が突如として天引きされ始めます。昇給が数千円程度にとどまる若手社員の場合、昇給額をはるかに上回る毎月1万円〜1万5,000円前後の住民税が引き落とされるため、「2年目になって給料が下がった」という錯覚に陥る構造が生まれます。

【構造を解剖】住民税の均等割・所得割の仕組みと具体的な計算方法
複雑に見える住民税均等割所得割仕組みですが、基本構造は「均等割」と「所得割」という2つの階層から成り立っています。この2つを合算したものが、私たちが納める住民税の年間総額です。
「均等割」とは、自治体内に住所を置く住民が等しく地域社会の費用を負担するもので、所得の多寡にかかわらず定額で課税されます。標準税率は都道府県民税が1,500円、市区町村民税が3,500円の計5,000円程度ですが、2024年度から導入された国税の「森林環境税(年額1,000円)」が住民税の均等割と併せて徴収されるため、実質的な固定負担は年額6,000円前後となっています。
一方の「所得割」は、前年の所得金額に応じて負担する税金です。標準税率は全国一律で10%(都道府県民税4%+市区町村民税6%、※政令指定都市は2%と8%に配分)と定められています。大まかな住民税計算方法の流れは以下の通りです。
まず、前年の総支給額(額面年収)から給与所得控除を差し引いて「給与所得」を割り出します。そこから基礎控除(住民税は最大43万円)や社会保険料控除、扶養控除、生命保険料控除などの「所得控除」を差し引いて「課税所得」を算出します。この課税所得に税率10%を乗じ、そこから税額控除(住宅ローン控除やふるさと納税など)を差し引いた金額が所得割額となります。
【年収別早見表】あなたの住民税はいくら?年収200万〜1000万の目安と非課税世帯の境界線
年収に応じて住民税負担はどれほど変わるのでしょうか。独身・扶養家族なしの給与所得者をモデルケースとして、年収別の住民税額の相場をまとめました。また、社会的なセーフティネットの基準となる住民税非課税世帯年収のボーダーラインについても精査します。
| 項目(年収区分) | 詳細・数値データ(住民税年額 / 月額目安) | 一般的な基準・相場(手取りへの影響) | 編集部の見解・評価 |
|---|---|---|---|
| 年収100万円以下 | 0円(非課税) | いわゆる「100万円の壁」。均等割・所得割ともに非課税基準内 | 自治体により93万〜100万円で均等割発生の境目が異なる点に注意が必要 |
| 年収300万円 | 約11.5万〜12.5万円(月額約1万円) | 新卒2〜3年目や若手層に多いゾーン。毎月の手取りを確実に圧迫 | ふるさと納税の控除上限額は約2.8万円。効果的な節税検討のスタートライン |
| 年収500万円 | 約24万〜25.5万円(月額約2万〜2.1万円) | 民間平均給与に近い中間層。社会保険料と住民税で手取りは約390万円程度に | 控除枠は約6.1万円。各種税制優遇(iDeCo等)の併用が必須となる分岐点 |
| 年収700万円 | 約38万〜40万円(月額約3.2万〜3.3万円) | 所得割負担が重厚化。累進課税の所得税と合算した税負担感が顕著 | ふるさと納税限度額は約10.8万円。計画的な控除枠消化が家計防衛の要 |
| 年収1000万円 | 約64万〜67万円(月額約5.4万〜5.6万円) | 高所得層。基礎控除消失や各種所得制限のペナルティが重複する領域 | 一律10%の所得割だけで60万円超。手取り率は約70〜72%まで低下する |
上の表のように、住民税いくら年収別早見表を俯瞰すると、年収が上がるにつれて所得割の10%がボディブローのように家計へ効いてくる現実が見て取れます。
ここで重要なのが「住民税パート100万円の壁」です。所得税の非課税ラインが「年収103万円以下」であるのに対し、住民税の所得割非課税ラインは「年収100万円以下」(給与所得控除55万円+非課税限度額45万円)に設定されている地域が大半です。さらに均等割については、東京23区などの1級地では年収100万円以下で非課税ですが、地方都市(2級地・3級地)では年収93万〜96.5万円を超えると均等割(約5,000〜6,000円)が課税される場合があります。「103万円まで働いても税金はゼロ」と思い込んでいると、自治体から突然均等割の納付書が届いて当惑することになります。

【実態検証】特別徴収と普通徴収の違い|納付書はいつ届く?退職・転職時の落とし穴
住民税の納め方には、給与天引きの「特別徴収」と、自分で納付書を使って支払う「普通徴収」の2種類があります。この住民税特別徴収普通徴収違いを正しく把握していないと、転職や退職のタイミングで手元資金がショートする危険があります。
会社員の場合、地方税法に基づき原則として「特別徴収」が義務付けられています。事業主が年税額を6月から翌年5月までの12分割にして毎月の給与から差し引き、従業員に代わって各自治体へ納付します。一方、個人事業主やフリーランス、無職の人は「普通徴収」となり、自宅に送られてくる納付書を使って年4回(通常は6月、8月、10月、翌年1月)に分けて自分で納めます。
自営業者や退職者が気をもむ「住民税納付書いつ届くのか」というスケジュールについては、毎年5月下旬から6月上旬にかけて各自治体から一斉に郵送されます。特別徴収の場合も、同時期に会社経由で「住民税決定通知書」が手渡されます。
ここで多くの退職者が直面するのが「退職直後の過酷な税請求」です。例えば12月や3月に退職してフリーランスになったりブランク期間に入ったりした場合、特別徴収から普通徴収へと切り替わります。退職した翌年6月には、前年の「高かった会社員時代の年収」をベースにした年額数十万円の納付書が届き、しかもそれを4分割という短いスパンで支払わなければなりません。転職先が決まっていない場合は、数か月分の住民税が一括請求されるケースもあり、退職時の資金計画における最大の死角となっています。
【一般に知られていない盲点】ふるさと納税控除の反映サイクルと減免申請猶予の実態
住民税の負担を軽減する最もポピュラーな手段が「ふるさと納税」です。しかし、その控除の仕組みと反映時期については誤解が少なくありません。
ふるさと納税住民税控除は、「自己負担2,000円を除いた全額が住民税・所得税から控除される」制度ですが、お金が手元に直接還付されるわけではありません。「ワンストップ特例制度」を利用した場合、寄附した全額(マイナス2,000円)が翌年6月からの住民税所得割から丸ごと減額(毎月の天引き額が安くなる形)されます。確定申告を行った場合は所得税の還付と住民税の減額に按分されますが、いずれにせよ効果が実感できるのは翌年の6月以降です。寄附した年にお金が戻ってくるわけではない点に注意が必要です。
さらに見落とされがちなのが、失業や病気、災害などで急激に困窮した際に使える「住民税減免申請猶予」のセーフティネットです。多くの自治体では、以下のような事由に該当する場合、住民税の減免や徴収猶予を受けられる条例を整備しています。
- 倒産、解雇、病気等により前年と比べて所得が半分以下に激減したとき
- 火災や風水害などの自然災害で居宅に著しい損害を受けたとき
- 生活保護法による扶助を受けることになったとき
窓口での相談現場では、「税金は絶対に安くならない」と諦めて滞納し、延滞税(年利数%〜十数%)を上乗せされた末に預金口座を差し押さえられる事例が後を絶ちません。住民税の減免や分納・徴収猶予は、納期限を過ぎてからでは申請が通らないケースが多いため、納税通知書が届いた時点で支払いが困難と分かった段階で、直ちに区役所・市役所の納税課へ相談することが不可欠です。
【プロの結論】2026年最新税制改正動向と「手取り防衛」に求められる判断基準
社会構造の変化に伴い、住民税2026年最新改正動向においても複数の重要局面を迎えています。児童手当の高校生年代までの拡充に伴う「扶養控除」の見直し議論や、パート労働者の社会保険加入要件(企業規模要件の撤廃や年収の壁見直し)の再編など、住民税の算出根拠となる各種控除の枠組みは激しい制度転換期にあります。加えて、地方財源の確保を名目に森林環境税のような実質的な定額増税が固定化されるなど、間接的な負担増はじわじわと国民生活に浸透しています。
サラリーマンの給与から自動で差し引かれる「特別徴収」は、納税の意識を希薄化させる「税の無痛化(Fiscal Illusion)」を引き起こしやすい心理的トラップを内包しています。毎月勝手に引かれているからこそ、多くの人は住民税を「天災」のように受け止め、その内訳や控除可能性について思考停止に陥りがちです。しかし、手取りを守る知恵を持つ者と持たない者の格差は、ここから広がっていきます。
【プロの判断基準】住民税対策に今すぐ動くべき人・慎重になるべき人の条件
▼今すぐ対策を実行すべき人の条件:
- 額面年収400万円以上で控除を活用していない会社員: ふるさと納税やiDeCo(個人型確定拠出年金)の掛金全額所得控除を活用することで、翌年度の住民税所得割を数万〜十数万円単位で合法的に圧縮可能です。
- 年内の退職や独立起業を予定している人: 翌年6月に押し寄せる「前年年収ベースの普通徴収」に耐えうる現金キャッシュを最低でも生活費の6か月分とは別にプールしておく必要があります。
▼安易な調整を避けるべき・慎重になるべき人の条件:
- 「税金を払いたくない」一心で労働時間を抑えているパート就労者: 住民税の均等割・所得割を数千円〜1万円浮かすために年収を100万円未満に抑える選択は、生涯獲得賃金や自身のキャリア形成という観点からは本末転倒になるリスクがあります。
【住民税とは】に関するよくある質問(FAQ)
Q1:引っ越しをした場合、住民税は旧住所と新住所のどちらに支払うことになりますか?
A1:住民税は毎年「1月1日時点」で住民票(居住実態)を置いていた市区町村に対して、その年の全額を納めるルールになっています。例えば2026年3月にA市からB市へ引っ越した場合でも、2026年度の住民税(2026年6月〜2027年5月納付分)は1月1日時点で住んでいたA市に対して全額を支払うことになります。二重に課税されることはありません。
Q2:住宅ローン控除で住民税も安くなると聞きましたが本当ですか?
A2:本当です。住宅ローン控除はまず所得税から引ききれなかった控除額がある場合、翌年度の住民税(所得割)から一定の限度額(前年課税所得の5%、最大9万7,500円など借入時期による基準)の範囲内で自動的に差し引かれます。確定申告または勤務先の年末調整を行っていれば、住民税に関する個別の申請手続きは原則不要です。
Q3:住民税を支払わずに放置するとどうなりますか?時効はありますか?
A3:督促状の送付後、法的には督促状発送から10日を経過した日までに完納しない場合、自治体は「財産の差し押さえ」を行わなければならないと規定されています。実際には催告書や電話連絡が複数回行われますが、無視し続けると給与口座、売掛金、生命保険、不動産などが予告なく差し押さえられます。税金の消滅時効は原則5年ですが、督促状の送達などで時効は簡単に中断(リセット)されるため、踏み倒すことは事実上不可能です。
まとめ:住民税の構造を掴み、賢く手取りを守るための指針
住民税とは、地域社会を支えるためのコストであると同時に、前年の所得に応じて翌年の手取りを容赦なく削り取る「時間差の請求書」です。社会人2年目に訪れる手取り減少のショックや、退職直後に突きつけられる高額納付書に怯えないためには、「後払いのサイクル」を生活防衛の前提として組み込んでおく姿勢が求められます。
税の仕組みをブラックボックスのまま放置せず、所得割・均等割のロジックを理解した上で、ふるさと納税や各種所得控除を能動的に駆使すること。そして万が一の収入急減時には躊躇なく自治体窓口の減免制度を頼ること。この2つの現実的なアプローチこそが、不透明な経済情勢の中で自身の手取りと生活基盤を防衛する最大の武器となります。 (出典: 住民 税 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
