GS日本株プラス通貨分散コースの真相!利回りと大損リスクを徹底検証
日本株市場が歴史的な局面を迎える中、地方銀行や証券会社の窓口で長年販売されてきた特異な投資信託が、個人投資家の間で激しい議論を呼んでいます。その筆頭が、大手外資系運用会社のゴールドマン・サックス・アセット・マネジメントが手がける「GS日本株・プラス(通貨分散コース)」(投信コード:35312066)です。「高い分配金が毎月振り込まれる」「プロのクオンツ運用で安心」という甘い勧誘文句に惹かれて購入したものの、通帳を見て「なぜ日経平均株価が上がっているのに、手元の基準価額は下がり続けているのか」「この利回りは本当に維持できるのか」と困惑する保有者が後を絶ちません。
ネット上の掲示板やSNSでは「大損した」「仕組みを知らずに買ってはいけない地雷ファンド」という辛辣な書き込みが散見される一方で、仕組みを理解して分配金を受け取り続けている層も存在します。2026年の最新金融情勢を踏まえ、このファンドの複雑怪奇な内部構造、タコ足配当の実態、そして金融関係者が決して表立っては語らない決定的なリスク要因を取材・解剖しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:GS日本株・プラス(通貨分散コース)は、ゴールドマン・サックスの計量モデルによる日本株アクティブ運用に「複数通貨への為替取引」を重ね合わせた通貨選択型ファンドである。
- 要点2:見かけの表面利回りは元本を削って払い戻す「タコ足配当(特別分配金)」で底上げされている側面が強く、日銀の金利引き上げによる内外金利差縮小がさらなる利回り低下要因として直撃している。
- 要点3:株式下落と新興国通貨安が同時に起きると二重の損失が発生する構造的欠陥を抱えており、2026年現在の環境下では純粋なインデックス投信や個別高配当株への見直し・乗り換え検討が急務である。
【構造解剖】ゴールドマン・サックス・アセット・マネジメントが仕組んだ運用の真実
「GS日本株・プラス(通貨分散コース)」を正しく評価するには、まずパンフレットの表層的な言葉を剥ぎ取り、その極めて複雑な運用プロセスを直視しなければなりません。このファンドは単に日本の有望企業に投資する商品ではありません。通貨選択型投資信託の仕組みを採用し、「日本株のアクティブ運用」と「為替取引による金利差収益の追求」という二重構造で組成されています。
第一のエンジンである株式運用部分では、ゴールドマンサックスアセットマネジメントが独自に開発した計量モデル(クオンツ・モデル)が用いられています。企業の財務データ、アナリストの業績予想修正、株価モメンタムなどをコンピューターで瞬時に解析し、TOPIX(東証株価指数)を上回る超過リターン(アルファ)の獲得を目指す仕組みです。
問題は第二のエンジンである「通貨分散コース」の設計にあります。日本株ポートフォリオを構築した上で、信託財産の純資産総額とほぼ同額の為替先渡取引(為替ヘッジ取引)を行い、円を売って複数の主要国・新興国通貨のバスケットを買うポジションを組みます。公式目論見書によると、この為替取引によって「日本と投資対象通貨の短期金利差に相当するインカムゲイン(為替プレミアム)」の獲得を狙うと謳われています。しかし、ここにこそ個人投資家が気づきにくい巨大な落とし穴が潜んでいます。
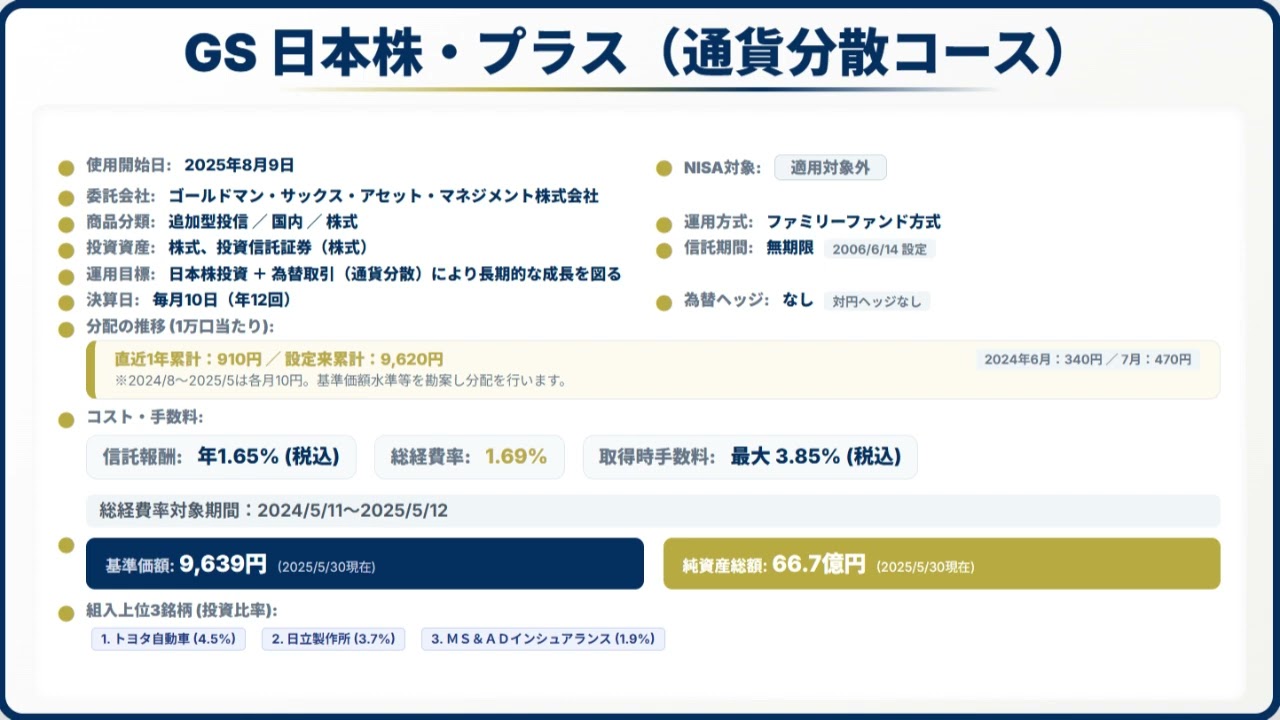
利回りや分配金は維持できるのか?基準価額の推移と「大損」の真相
個人投資家が最も気に揉んでいるのが、「提示されている分配金実績や高利回りは今後も維持できるのか」という点です。金融庁や投資信託協会の公表データ、ならびに直近のGS日本株プラス基準価額推移を詳細に辿ると、不都合な現実が浮き彫りになります。
かつて設定当初に10,000円だった基準価額は、市場環境の波に揉まれ、みんかぶ等の最新データでは11,600円台前後で推移しています。一見すると「設定来で元本を維持しプラス圏にある」ように映るかもしれません。しかし、近年の日本株市場全体が歴史的上昇トレンドを謳歌してきた事実と照らし合わせると、その実態はあまりにお粗末です。同じ期間にTOPIXや日経平均連動型のインデックスファンドを保有していた場合と比較して、リターンの乖離は歴然としています。
さらに深刻なのがGS日本株プラス利回りの現在です。表面上の年換算分配金利回りが高水準に見える背景には、運用益を大幅に超える分配金を払い出し続けている実態があります。市場関係者の分析によると、日本株の上昇局面でも通貨取引部分で大幅な為替スワップコストの増加や為替差損が発生し、リターンが相殺される事態が頻発しています。「日経平均が連日最高値を更新しているのに、なぜか自分の投信はほとんど増えず、それどころか元本が目減りしている」という投資家の嘆きの根源は、まさにこのGS日本株プラス下落理由である二重運用の構造的ミスマッチにあります。
タコ足配当の真相とリスク指標の徹底比較検証
投資信託を保有する投資家にとって、最大のトラップとなるのが「普通分配金」と「特別分配金(元本払戻金)」の違いです。毎月口座に現金が振り込まれるため、多くの初心者は「しっかり利益が出ている」と錯覚します。しかし、その正体こそが資産運用業界で長年タブー視されてきたタコ足配当の真相です。
ファンドが株式の配当金や売買益、為替プレミアムなどで稼いだ収益(普通分配金)を超える金額を払い出す場合、足りない分は投資家自身が預けた元本を取り崩して払い戻しています(特別分配金)。これは自分の預金を別の口座に移し替えているだけに過ぎず、資産運用の果実ではありません。元本が削られれば、翌月以降に利益を生み出すための母体そのものが縮小するため、基準価額は雪だるま式に下落圧力を受けます。
客観的な実態を浮き彫りにするため、一般的な国内株式インデックス投信および王道の高配当株アクティブ投信との徹底比較データをまとめました。
| 項目 | GS日本株・プラス(通貨分散コース) | 一般的な日経平均/TOPIX投信 | 編集部の見解・評価 |
|---|---|---|---|
| 主要投資対象 | 国内上場株式+複数通貨への為替取引 | 国内上場株式のみ(市場連動) | 為替リスクが上乗せされる極めて複雑な設計 |
| 信託報酬と手数料詳細 | 年率 約1.3%〜1.5%水準(為替取引コスト別途) | 年率 0.1%〜0.2%水準 | インデックス型の約10倍の固定コストが発生 |
| 分配金の性質 | 元本払戻金(特別分配)の比率が高まりやすい | 無分配(再投資)または実質収益内 | タコ足配当により複利運用の効果が完全に消滅 |
| 基準価額の下落耐性 | 株安と新興国通貨安の同時進行で急落リスク大 | 株式市場の変動リスクのみ | 二重のダウンサイドリスクを抱える脆弱な構造 |
このデータ比較から明白なように、信託報酬と手数料詳細において、保有期間中に差し引かれるコスト負担は一般的な投資信託と比べて突出して重いのが実情です。さらに純資産総額の流出が続けば、ファンドの運用規模が維持できなくなるGS日本株プラス繰上償還の可能性すら視野に入ってきます。信託約款には一定規模を下回った場合の早期償還規定が明記されており、投資家が意図しないタイミングで損失を確定させられるリスクは排除できません。

【実態検証】GS日本株プラス掲示板の反応と投資家が直面したリアル
机上の理論だけでなく、現場の投資家たちがどのような痛みを抱えているのか、Yahoo!ファイナンスの投資信託コミュニティやSNSに投稿されたGS日本株プラス掲示板の反応を取材・分析しました。そこには、金融機関の対面販売に対する強い憤りと後悔の叫びが刻まれています。
「定年退職金を元手に、地銀の営業マンから『毎月年金代わりに分配金が入るGSの優良ファンド』と勧められて300万円分購入した。数年間で数十万円の分配金を受け取って喜んでいたが、久しぶりにトータルリターンを確認したら元本が200万円近くまで目減りしており、分配金を足しても大幅なマイナスだった」(60代元会社員の手記より)
「日経平均が4万円を超えたというニュースを見て期待してログインしたら、このファンドの基準価額はほとんどピクリとも動いていない。掲示板を見たら『為替取引で利益を全部吐き出している』と書かれていて初めて仕組みを知った。高い信託報酬を払いながら元本を削られているだけだった」(50代個人投資家の投稿より)
掲示板ではGS日本株プラスの評判はお世辞にも芳しいとは言えません。なぜこれほど多くの個人が騙されたような感覚に陥るのか。行動経済学の観点から見ると、人間には目先の定期的な現金収入を実際以上の価値として錯覚する「インカムバイアス」と、元本の毀損から目を背けようとする「プロスペクト理論」に基づく損失回避心理が存在します。金融機関はこの心理的盲点を巧みに突き、ハイリスクな通貨選択型ファンドを「安全な高利回り商品」に見せかけて販売してきた構造が浮き彫りになります。
一般に知られていない盲点とネットの誤解|通貨分散という名の「レバレッジ型為替リスク」
ネット上の情報や営業担当者の説明で最も誤解されているのが、「通貨分散コース」という名称の響きです。一般に「分散投資」といえばリスクを低減させる王道の手法とされていますが、このファンドにおける「通貨分散」はリスク分散ではありません。通貨リスクを意図的に追加し、リスク量を肥大化させる行為にほかなりません。
最大の盲点は、2024年から2026年にかけて大きく動いた中央銀行の金融政策シフトです。これまでの超低金利政策から脱却した日本銀行が断続的な利上げに舵を切った一方、欧米の中央銀行は利下げサイクルに突入しました。これにより、ファンドのインカム収益の源泉だった「内外短期金利差」は劇的に縮小しています。
さらに、新興国通貨バスケットを組み入れている場合、世界的な地政学リスクの高まりや市場の急変時に「リスクオフの円高・新興国通貨安」が猛烈な勢いで発生します。日本株が暴落する局面では、新興国通貨も同時に売り浴びせられる相関関係が極めて高いため、株式ポートフォリオの損失を為替プレミアムでカバーするどころか、為替取引の損失が日本株の暴落に追い打ちをかける「ダブルパンチの壊滅的リスク」が顕在化します。「通貨分散だから安心」という言説は、金融工学の現実を無視した完全な誤謬です。
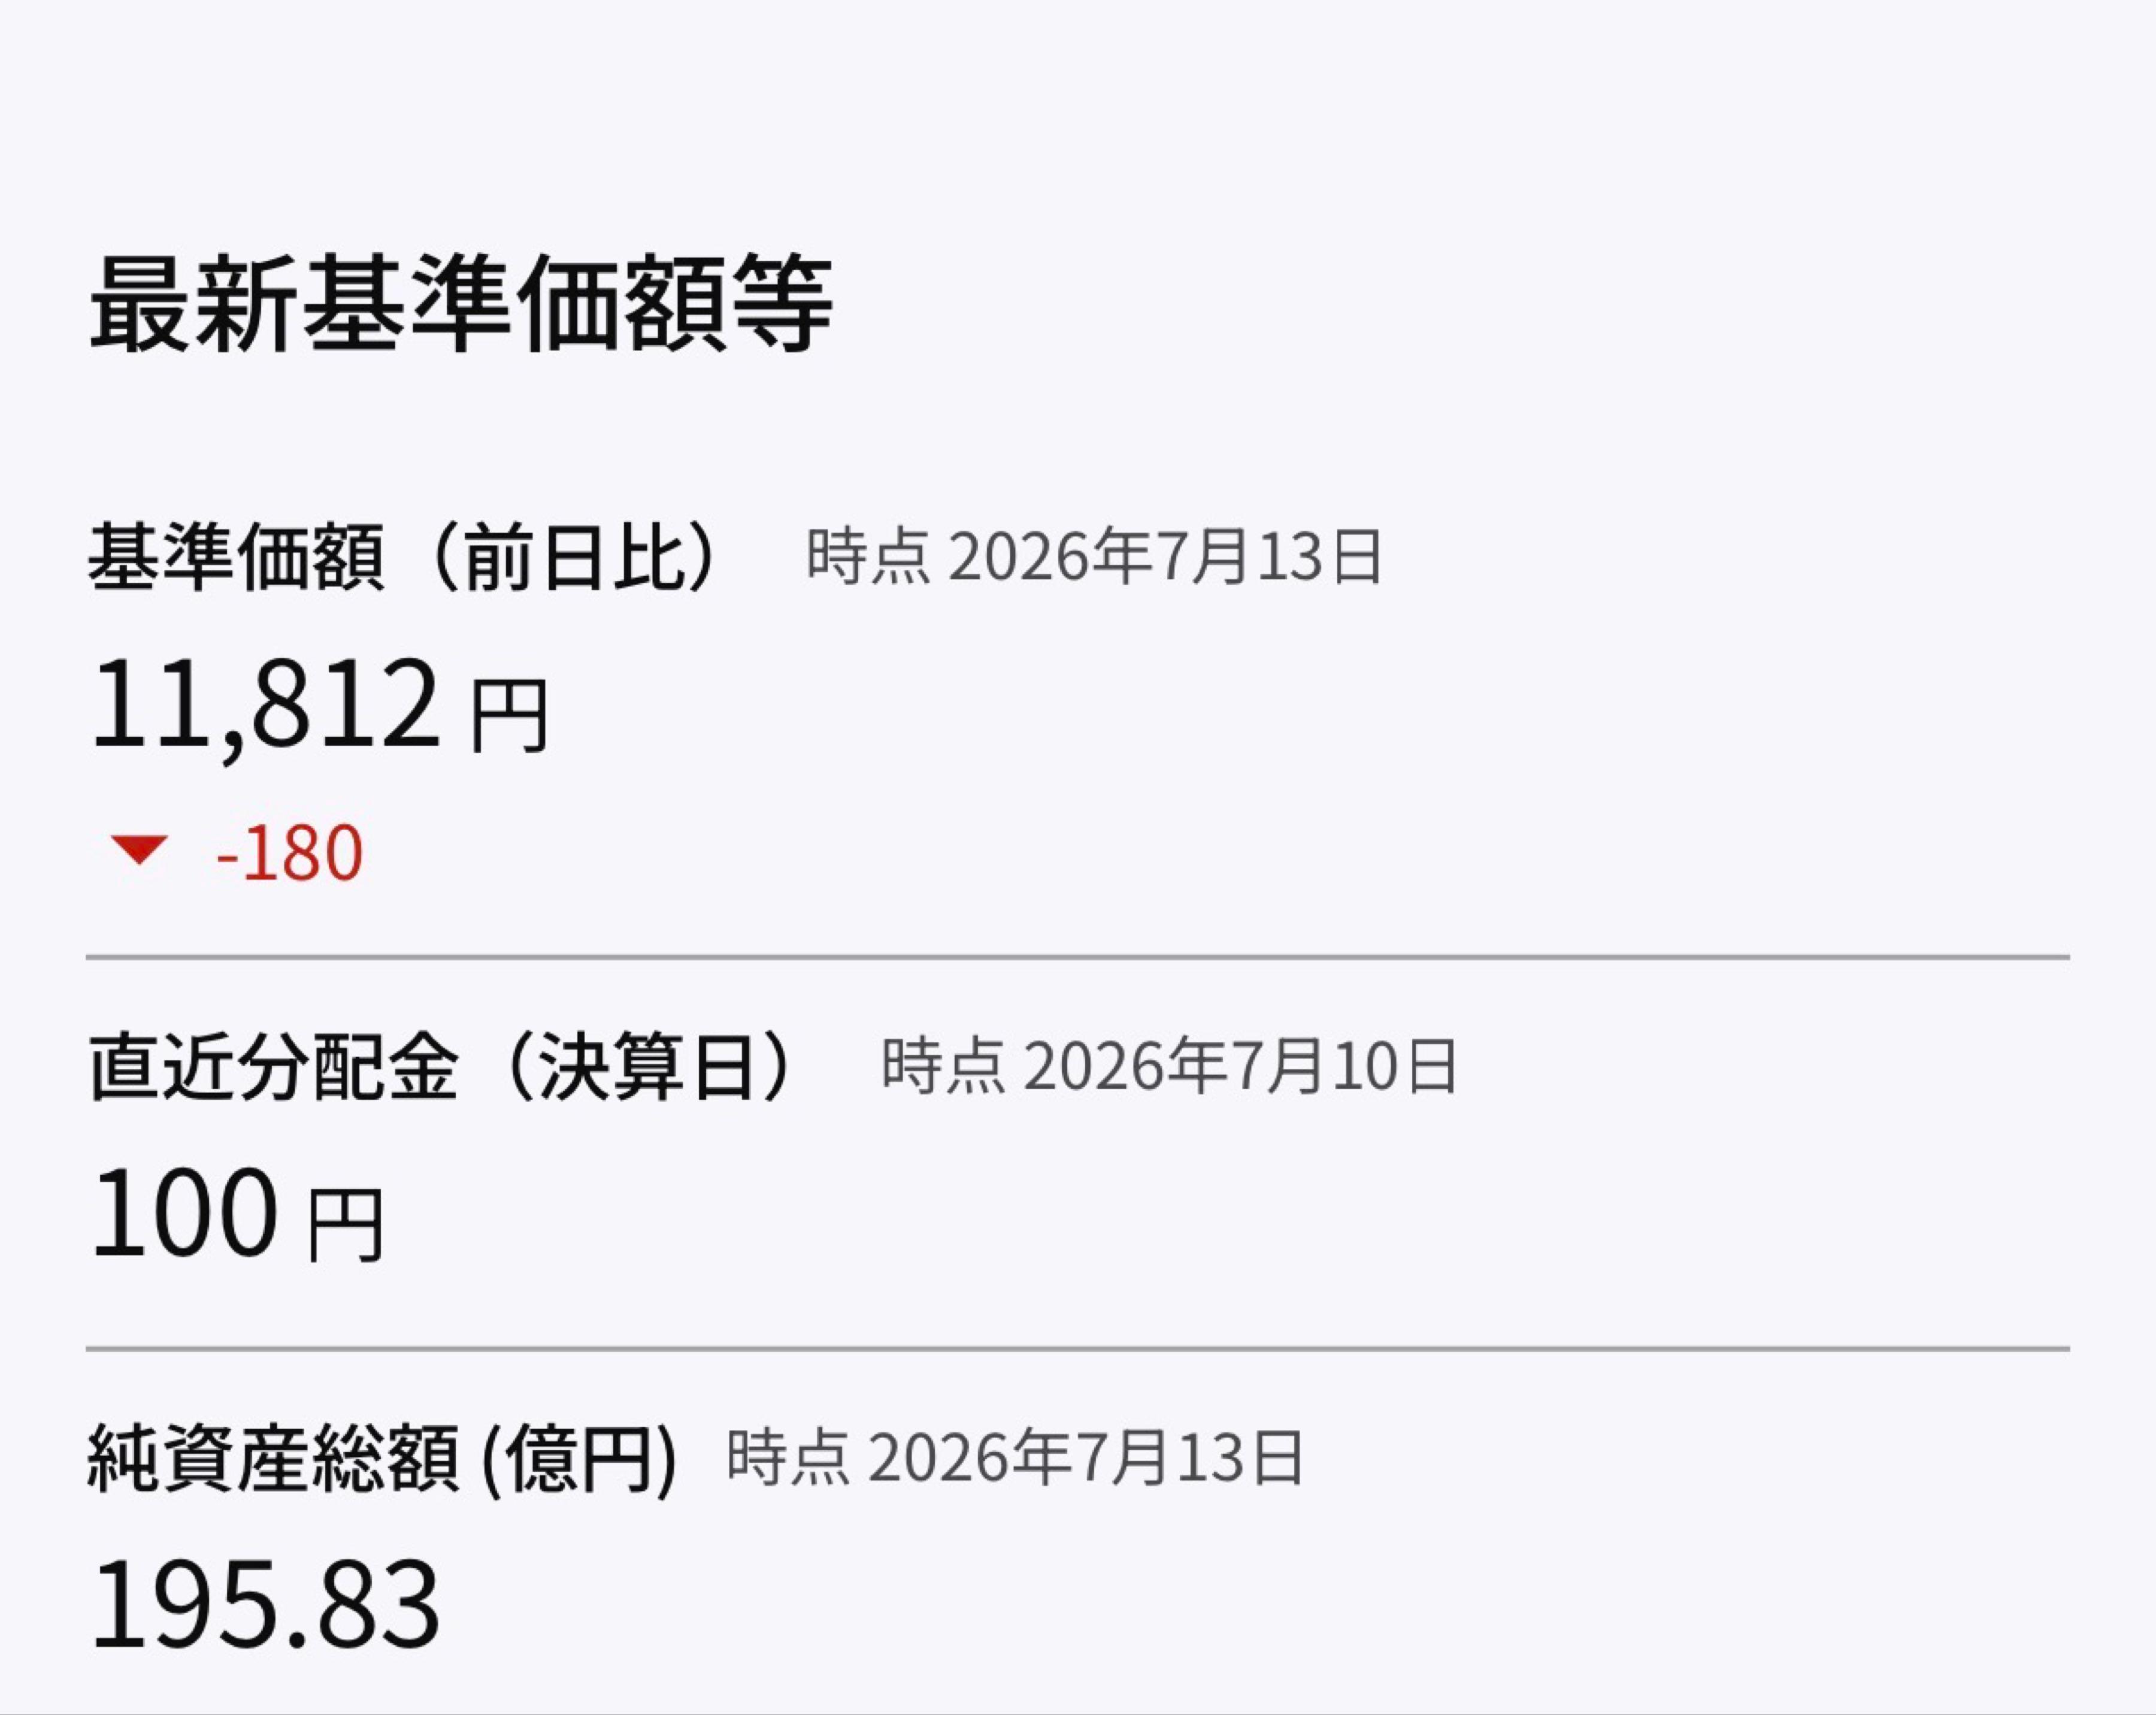
GS日本株プラス今後の見通し2026年最新とプロの決断基準
これから先、保有を続けるべきか、それとも売却すべきか。GS日本株プラス今後の見通し2026年最新のシナリオを客観的に精査すると、極めて厳しい針路が予想されます。
日銀の金融正常化路線が定着する2026年現在のマクロ経済下において、円と他国通貨との金利差拡大を前提とした通貨選択型モデルは、過去の成功体験が通用しないフェーズに入っています。金利差の縮小は為替プレミアムの恒常的な低下を意味し、従来の通貨分散コース分配金実績を維持しようとすれば、これまで以上に元本払戻金(タコ足配当)への依存度を高めざるを得ません。その結果、基準価額のさらなる劣化を招く悪循環に陥る確率が極めて高いと言わざるを得ません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の冷徹なファクトと構造分析を踏まえ、編集部が導き出した投資判断の絶対基準を提示します。
【今すぐ保有を見直すべき・おすすめできない人】
- 新NISA制度などを活用し、中長期的な資産形成・資産拡大を目指している人:信託報酬が高すぎる上、タコ足配当によって複利効果が完全に阻害されます。
- 分配金を通帳のお小遣い感覚で喜んでいる初心者:自身の元本が払い戻されている現実に気づいていない場合、最終的に手遅れの資産喪失に至ります。
- 株安と円高の同時進行に耐えられない人:下落局面におけるボラティリティが極めて高いため、精神的・金銭的リスクが許容度を遥かに超えます。
【例外的に購入・保有を検討できる人】
- 為替スワップ市場の金利差動向を日次でモニタリングできる高度な市場リテラシーを持ち、短期〜中期的な円安トレンドの継続と特定の通貨高を確信しているプロ投資家。
- 元本がどれほど毀損しても構わない前提で、一時的なキャッシュフローの創出のみを最優先課題とする特殊な事情を抱えた富裕層。
【gs 日本 株 プラス 通貨 分散 コース】に関するよくある質問(FAQ)
Q1:GS日本株プラス(通貨分散コース)の分配金は今後も同じ金額が出続けますか?
A1:現在の水準を安定して維持するのは極めて困難です。日銀の利上げによる内外金利差の縮小で為替プレミアムが低下している上、基準価額が下がればファンド運用の健全性を保つために「分配金の引き下げ(減配)」が実施されるのが通例です。分配金利回りだけを期待しての新規購入や長期保有は推奨されません。
Q2:ネットで「大損した」という口コミが多いのはなぜですか?
A2:日本株が上昇している時期でも、円高の進行や組入通貨の急落によって為替取引部分で大きなマイナスが発生し、株高の恩恵が打ち消されるためです。さらに年率1.3%を超える信託報酬と毎月の特別分配金によって基準価額が継続的に削り取られ、「分配金を含めてもトータルで大赤字」になる投資家が続出したことが原因です。
Q3:すでに多額の含み損を抱えている場合、どう対処すべきですか?
A3:感情的な「戻り待ち」を続け、タコ足配当でさらに元本が摩耗するのを放置するのは最悪の選択です。現在受け取っている分配金が「普通分配金」なのか「特別分配金(元本払戻金)」なのかを直近の運用報告書で確認し、特別分配金が大半を占めている場合は、低コストの日本株インデックス投信(TOPIX連動型など)や優良な高配当株ポートフォリオへの損切り・乗り換えを真剣に検討すべき局面です。
Q4:繰上償還されるリスクはどの程度ありますか?
A4:純資産総額の継続的な流出が続いた場合、ファンドが定めた信託終了基準に抵触し、満期を待たずに強制償還(解約)されるリスクは十分に存在します。繰上償還になると、市場が底値であってもその時点の基準価額で損失が確定してしまうため、純資産残高の推移には厳重な警戒が必要です。
まとめ:今後の動向と失敗しないための判断基準
「GS日本株・プラス(通貨分散コース)」は、一見すると日本を代表する名門投資銀行の英知を結集した洗練されたファンドに見えます。しかしそのベールを剥がせば、個人投資家にとって理解が困難な為替リスクを上乗せし、高額な信託報酬を徴収しながら元本を取り崩して見せかけの高分配金を配分する、極めて歪な金融商品であることがわかります。
資産運用の本質は、成長する経済や企業の価値創造に資本を委ね、複利の力で時間をかけて果実を実らせることにあります。為替スワップ取引の金利差を吸い上げるトリッキーな仕組みに依存した商品は、マクロ環境の変化に対してあまりに脆いのが歴史の教訓です。甘い分配金の甘言に惑わされることなく、自身の資産防衛のために、今こそポートフォリオの冷徹な見直しを断行すべき時が来ています。 (出典: gs 日本 株 プラス 通貨 分散 コース(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
