保険の免責金額とは?知らずに契約すると事故で大損する仕組みの真相
自動車保険の更新通知や海外渡航前の保険比較、さらにはアメリカをはじめとする海外医療保険のパンフレットを開いた際、必ず目にする「免責金額」あるいは「Deductible(ディダクタブル)」という文言。月々の保険料を抑えようと何気なく設定したこの数字が、いざトラブルに直面した瞬間、突如として牙を剥くケースが後を絶ちません。現場の事故対応窓口では「保険に入っているのになぜ全額出ないのか」「数十万円の請求が届いて青ざめた」という契約者の怒号や悲鳴が日常茶飯事となっています。
保険業界の内部構造を取材すると、ディダクタブルは単なる契約条件の1行ではなく、保険会社が自らの破綻を防ぎつつ加入者のモラルハザードを抑え込むための「防波堤」であることが見えてきます。知らずに安易な選択を重ねると、万が一の窮地で自力再建を断たれるリスクすら孕んでいます。本稿では、複雑怪奇な免責のメカニズムを白日の下に晒し、後悔しないための完全な防衛術を提示します。
📌 【この記事の重要ポイントまとめ】
- 要点1:Deductible(免責金額)とは「保険会社が支払いを免れる=加入者が最初に支払う自己負担枠」であり、これを高く設定するほど毎月の保険料は劇的に下がる。
- 要点2:米国医療保険の3大要素(Deductible/Copay/Coinsurance)や上限規定(Out-of-Pocket Maximum)を誤認すると、病気や事故時に想定外の数百万円を自腹で切る罠に直面する。
- 要点3:2026年時点の国内自動車保険では「5万-10万円」設定が標準的だが、貯蓄額とリスク許容度の心理的境界線(バウンダリー)を見極めなければ「免責ゼロ」も「高額免責」も大損を招く。
【徹底解剖】保険免責金額の仕組み|なぜ設定額で保険料が激変するのか?
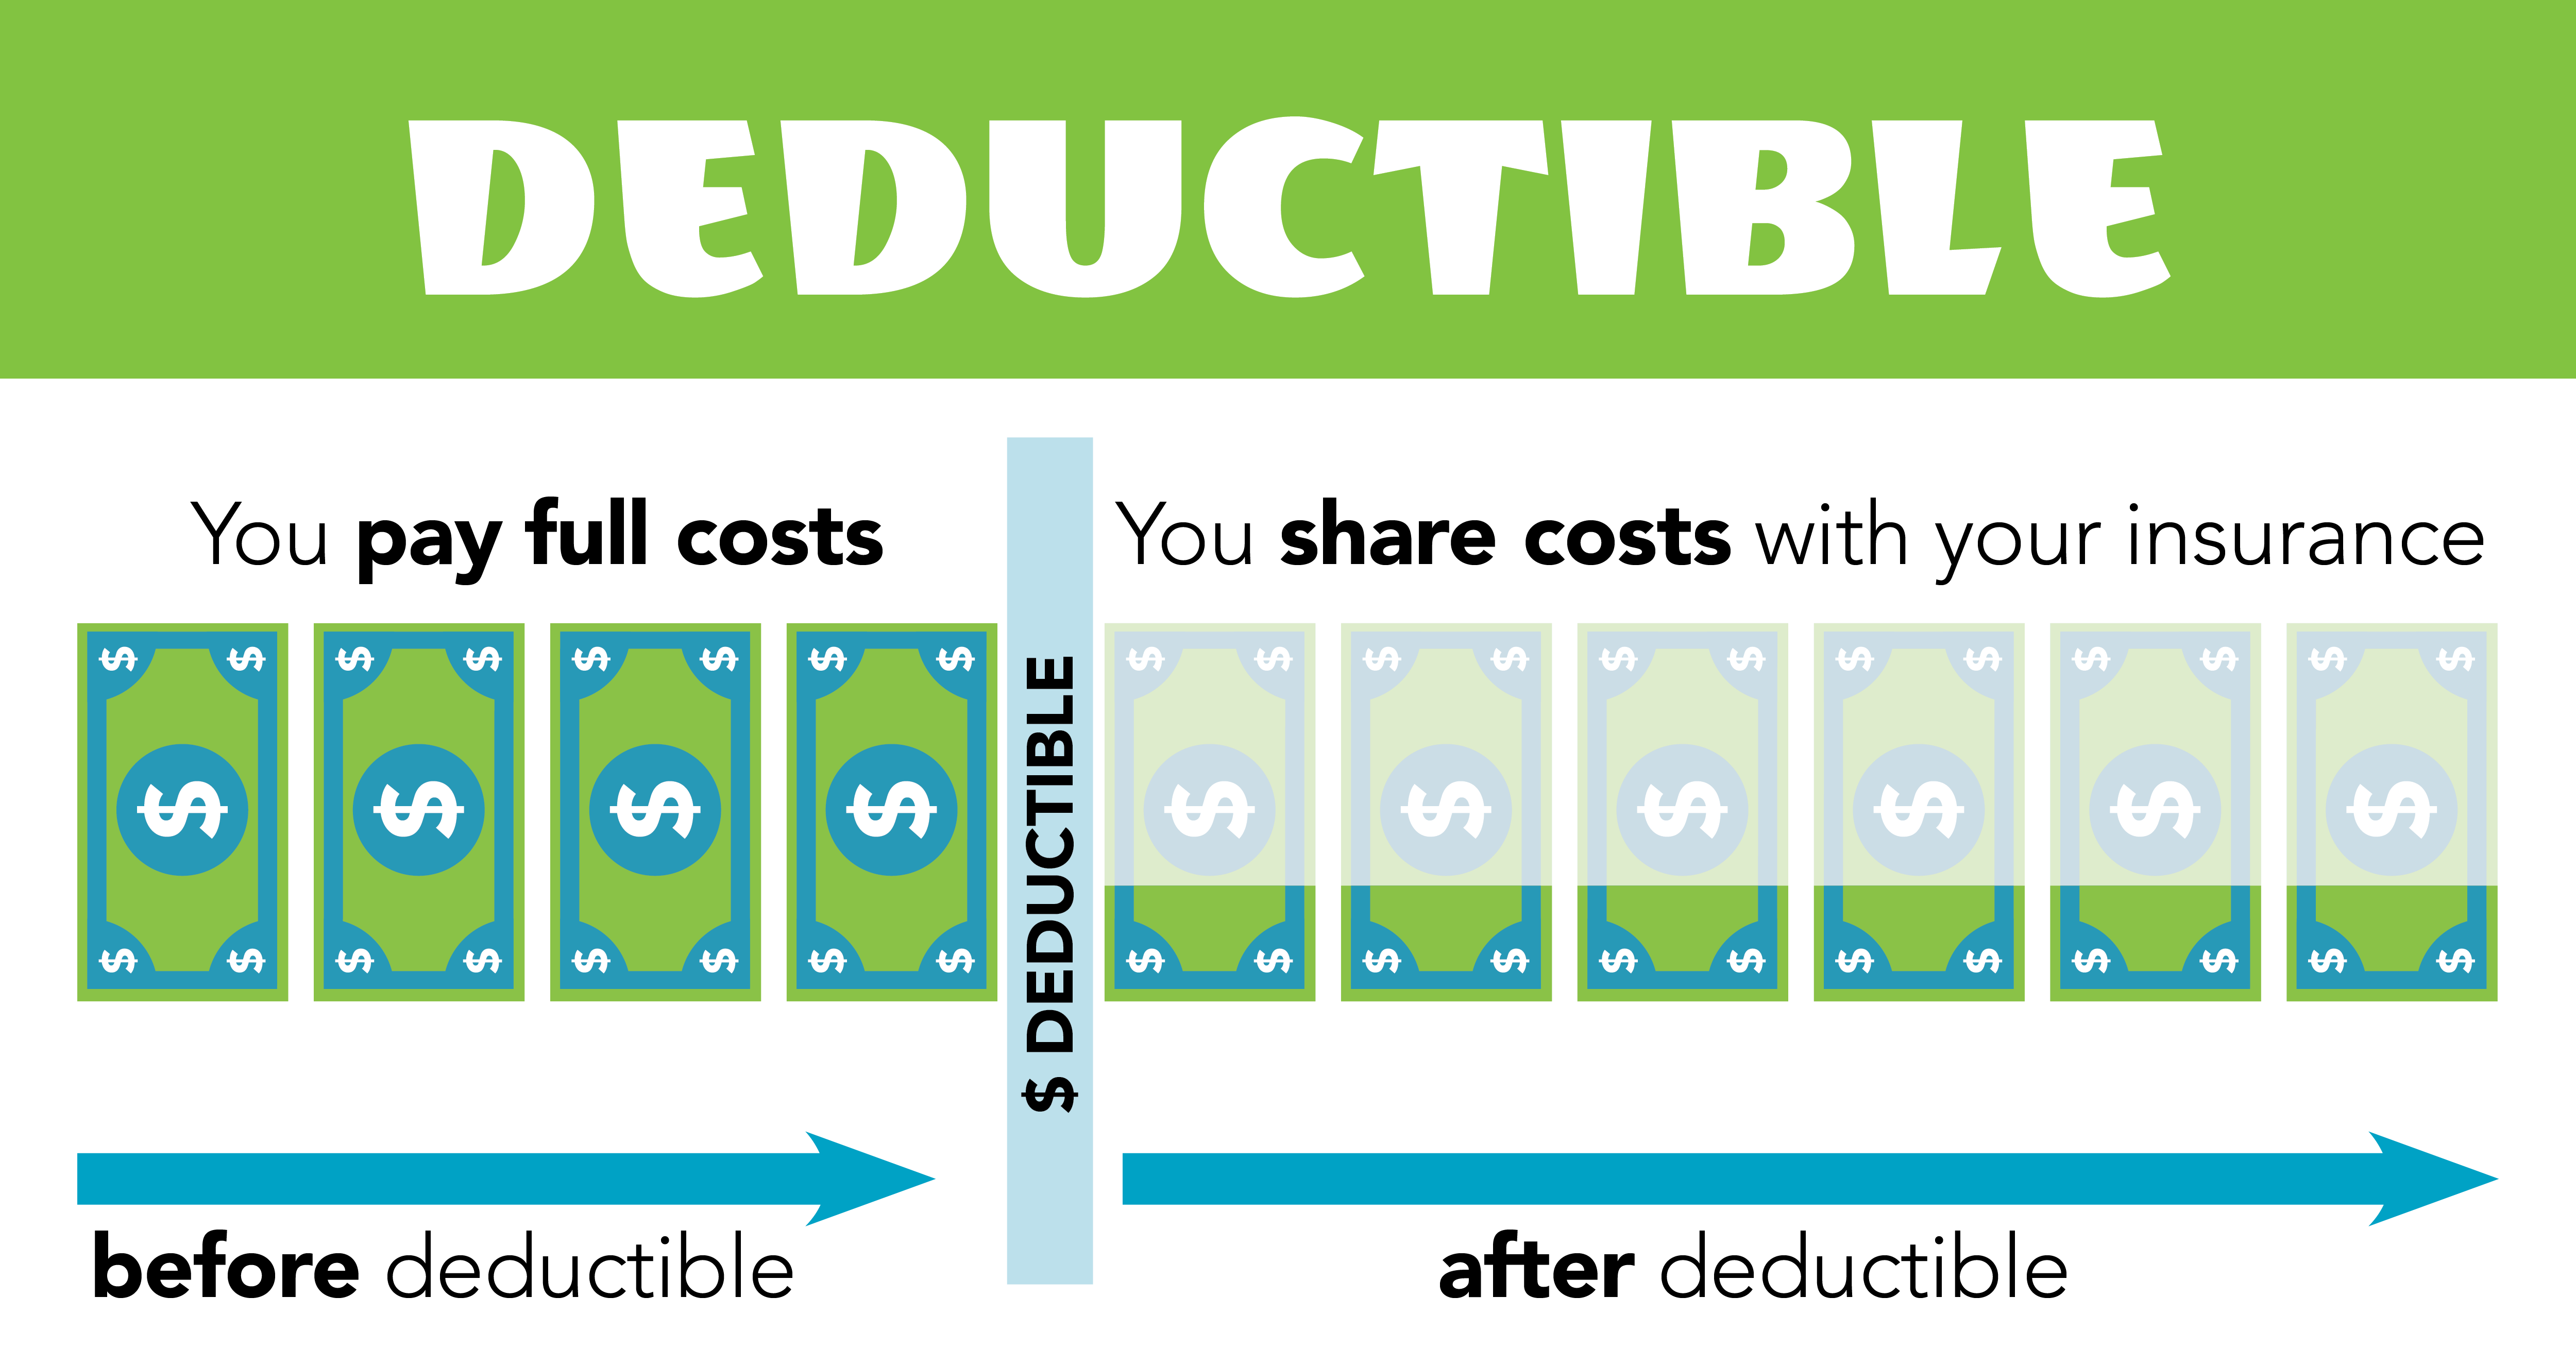
保険契約書に小さく記された「免責」という二文字は、法的には「保険会社が保険金の支払い義務を免除される責任の範囲」を指します。米大手金融機関Charles Schwabが公開した教育資料でも明言されている通り、ディダクタブルとは「保険会社が給付を開始する前に、加入者が自腹で支払わなければならない対象損害額」にほかなりません。医療、自動車、住宅、賃貸など、世界中のあらゆる損害保険・医療保障の根底に組み込まれている普遍的なシステムです。
ここで多くの加入者が混同するのが、自己負担額と免責の違いです。「自己負担」とは医療費の3割負担のように治療費・損害額全体に対して一定割合を支払う概念も内包しますが、「免責金額」は損害発生時に「最初に削られる固定の防衛ライン」として機能します。たとえば10万円の免責が設定された車両保険で25万円の修理費が発生した場合、加入者が最初の10万円を支払い、保険会社は残りの15万円しか出しません。損害額が8万円なら、保険金は1円も支払われない計算になります。
では、なぜ免責金額を引き上げるだけで保険料が安くなる決定的な理由が生まれるのでしょうか。業界関係者の証言とアクチュアリー(保険数理人)の算定ロジックを追うと、理由は明白です。第一に、日常的に頻発する「数千円から数万円程度の軽微な損害請求」を保険会社が完全に切り捨てられる点にあります。数万円の請求であっても、事故調査員の派遣、書類査定、示談代行などにかかる事務管理コストは数十万円規模に膨らむため、小口請求を排除できるだけで保険会社の運営コストは激減します。第二に、加入者側に「免責額までは身銭を切る」という心理的ブレーキ(自己責任感)が働き、運転や健康管理に対するモラルハザードが大幅に低下するためです。
【日米比較】アメリカ医療保険deductible解説と海外旅行保険ディダクタブルとは
日本国内の公的医療保険に守られてきた人にとって、海外渡航や米国駐在で最大のカルチャーショックとなるのが現地医療保険のディダクタブル設計です。米国の医療保障制度の公的ポータルHealthCare.govの解説によると、ディダクタブルが2,000ドルのプランに加入している場合、対象となる医療行為の最初の2,000ドル分は、加入者が完全にポケットマネーから支払う義務を負います。米大手医療保険UnitedHealthcareやMetLifeの公式ガイドでも、この初期負担ラインを越えて初めて保険会社が支払いを分担する構造が強調されています。
さらに米国の民間医療保険では、ディダクタブルをクリアした後にも複数のハードルが待ち構えています。日本人駐在員や留学生が最も混乱しやすい専門用語の構造は次の通りです。
ヘルスケア情報サイトhealthinsurance.orgの開示情報を紐解くと、これら複雑な請求を制御する要としてアウトオブポケットマキシマム上限額(Out-of-Pocket Maximum:年間自己負担上限額)が設定されています。1年間で加入者が支払ったディダクタブル、Copay、Coinsuranceの累計がこの上限額(例:個人で9,000ドル前後など)に達した瞬間、それ以降の対象医療費は保険会社が100%全額負担するフェーズへ移行します。これを知らずに「ディダクタブルさえ払えば無料になる」と勘違いし、入院後に届いた数千ドルの追加請求書にパニックを起こす事例が現地コミュニティで後を絶ちません。
一方、日本人が海外出張や留学で加入する海外旅行保険ディダクタブルとは、多くの場合「携行品損害」や「現地通院」1回ごとに課される定額控除(例:1事故あたり1万円など)を意味します。数万円のスマートフォンを破損した際、免責1万円が引かれて残額しか戻らない、あるいは免責以下の損害は書類を出しても門前払いされるのがこの規定の実態です。
【データで検証】2026年最新自動車保険の免責相場と車両保険の免責金額おすすめ
国内の自動車保険において、加入者の頭を最も悩ませるのが「車両保険の免責設定」です。各損害保険大手の改定動向を反映した2026年最新自動車保険の免責相場と、設定ごとの損得勘定を徹底比較したのが下表です。
| 免責パターン(1回目-2回目以降) | 年間保険料の変動目安 | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 0-10万円(初回ゼロ/2回目10万) | 基準価格(高め) | 新車購入者・若年層の約35%が選択 | 初回事故時の持ち出しがない精神的安心感はあるが、翌年の等級ダウン事故を考えると小傷で使いにくく割高。 |
| 5-10万円(初回5万/2回目10万) | 0-10万円比で約12〜18%削減 | 業界で最も選ばれている標準設定(約45%) | 最も推奨できる黄金比。万が一の5万円は預貯金でカバーし、無事故が続く限り保険料の圧縮効果を享受できる。 |
| 10-10万円(一律10万円) | 0-10万円比で約20〜25%削減 | ベテランドライバー・優良等級者が好む | 「全損や大事故の時だけ保険を使う」と割り切れる人向け。修理代15万円程度の単独事故では使い物にならない。 |
| 完全ゼロ(0-0万円) | 0-10万円比で約25〜35%割高 | 貯蓄が一切ない層や高齢層が一部選択 | 長期的なマネープランとしては破綻気味。数年間無事故であれば、高額な掛け金を保険会社に寄付している状態に。 |
現場のリサーチから導き出す車両保険の免責金額おすすめは、手元に10万円前後の生活防衛資金があるなら迷わず「5-10万円」、あるいは「10-10万円」です。保険の本質は「貯蓄では賄えない壊滅的な損害への備え」であり、日々の擦り傷を直すための積立金ではありません。

【実態検証】事故現場と保険金請求で起きるリアル|利用者の生の声と落とし穴
紙の契約書上で数字を眺めているだけでは見えてこないのが、事故発生時の免責金額支払い経緯に伴う生々しいトラブルです。SNSや知恵袋、事故現場のロードサービス担当者が明かす「現場の修羅場」には、共通するパターンが存在します。
自損事故を起こしたある30代ドライバーは、ネット上の告白で次のように悔しさを滲ませています。
「電柱にバンパーを擦り、修理工場で見積もりを取ったら12万円。車両保険の免責が10万円だったので保険会社から出るのはたったの2万円でした。担当者から『2万円を受け取るために保険を使うと、3等級ダウンして翌年からの3年間で保険料が計11万円跳ね上がりますよ』と告げられ、絶句しました。結局、保険金請求を取り下げて全額自腹で払いました。免責を高く設定して保険料を安くしていたつもりでしたが、小規模な事故では何の意味も持たないことを身をもって痛感しました」
また、相手がいる過失事故ではさらに複雑な事態が発生します。自分が過失割合20%・相手が80%の事故で、愛車の修理費が50万円かかったケースを想定してみましょう。相手の対物賠償から40万円が回収でき、残り10万円を自分の車両保険で賄おうとします。この際、契約に「免責5万円」があっても、相手から回収した賠償金が優先して免責額に充当される特約(いわゆる車両免責充当特約・相手過失優先充当)が組み込まれていれば、自己負担が0円で済むケースがあります。しかし、約款を理解していない契約者は「免責5万円だから必ず払わされるはずだ」と誤解したり、逆に単独事故で5万円を請求されて「相手がいないのになぜ取られるのか」と窓口で憤激したりするトラブルが絶えません。
さらに見過ごせないのが、免責条項で保険金が降りない真相です。免責金額以前の問題として、「戦争・天災」「無免許・飲酒運転」「重大な過失」「地震・噴火・津波(特約未加入時)」といった「絶対的免責事由」に抵触した場合、保険会社は免責金額の多寡にかかわらず全額支払いを拒否します。「免責」という言葉を単なる金額の控除枠としか捉えていないと、約款に潜む免責条項によって保険そのものを無力化される危険性があります。
一般に知られていない盲点とネットの誤解|「免責ゼロ=最強」の嘘を暴く
ネット上の掲示板やSNSでは、保険初心者を惑わす極論が飛び交っています。その最たるものが「事故のときに1円も払いたくないから、免責は絶対に0円にしておくのが賢い」という免責金額0円のメリットデメリットを無視した短絡的な言説です。
行動経済学において、人間は「確実な損失」を異常なまでに嫌う「損失回避バイアス」を持っています。事故が起きた際に窓口で5万円や10万円を支払う痛みを極度に恐れるあまり、毎月数千円、年間で数万円も余計に保険料を払い続ける歪んだ選択に陥ってしまうのです。冷静に試算してみてください。免責ゼロにするために年間3万円高い保険料を支払っていた場合、3年間無事故であれば9万円の現金を確実に捨てていることになります。これは「1回事故を起こして免責10万円を払う」のと金銭的リスクとしてはほぼ同等です。
事故を起こす確率は統計上、年間数パーセント程度に過ぎません。滅多に起きない事象に対して「自己負担ゼロ」という過度なプロテクションを買い、確実に手元のキャッシュフローを削り続ける行為は、経済合理性から大きく外れています。「ゼロ免責」がもたらす最大のデメリットは、事故時の出費ゼロという甘い誘惑の裏で、知らず知らずのうちに保険会社へ過剰なプレミアム(安全代)を上納し続けているという見えない損失なのです。
【プロの結論】経済的合理性と心理的バウンダリーから導く最適な選択基準
保険の本質とは、家計を根底から破綻させるような「壊滅的リスク」のみを他者に転嫁し、手元資金で吸収できる「微小なリスク」は自ら引き受けるリスクマネジメントの手法にほかなりません。家族社会学や心理学の領域では、自己と他者の間に健全な防衛線を引く「心理的バウンダリー(境界線)」の重要性が説かれますが、これは保険設計におけるディダクタブルの考え方と完全に一致します。保険会社との間にどこまで境界線を引き、どこからを自己責任として引き受けるのか。その判断基準は個々人の資産状況とリスク耐性によって冷徹に二分されます。
▼ 免責金額を高額(5万〜10万円以上)に設定すべき人:
- 普通預金口座に直近で動かせる生活防衛資金(30万円以上)が常に確保されている人。
- 「バンパーの小さな擦り傷程度なら、等級を下げるくらいなら自費で直すか放置する」と合理的に割り切れる人。
- 運転頻度が低く、ゴールド免許を長年維持している優良ドライバー。
- 毎月の固定費を極限まで削り、浮いた資金を投資や貯蓄に回したい人。
▼ 免責金額をゼロ、あるいは低額に留めるべき人:
- 貯蓄が極めて乏しく、明日10万円の突発的な修理代請求が届いたら生活費がショートしてしまう人。
- 免許取り立ての初心者や、過去1年以内に物損事故を起こしているハイリスクなドライバー。
- 「事故の処理時に追加の出費が発生する」という事実そのものが極度の心理的ストレスになる人。
- ローン返済中の高級輸入車など、わずかな損傷でも修理費が数十万円〜数百万円に跳ね上がる車両に乗っている人。
【what is a deductible insurance】に関するよくある質問(FAQ)
Q1:免責金額(Deductible)を途中で変更することは可能ですか?
A1:契約期間の途中であっても、保険会社への手続きによって変更可能です。免責金額を引き上げれば残りの期間の保険料が返還される場合があり、逆に免責金額を下げて手厚くする場合は追加保険料を支払う必要があります。ただし、すでに発生した事故に対して遡及適用することは一切できません。
Q2:車同士の事故で相手に100%過失がある場合も、自分の免責金額を支払う必要がありますか?
A2:相手の過失割合が100%(もらい事故)の場合、損害の全額は相手側の対物賠償責任保険から支払われるため、自分の車両保険を使う必要自体がなく、免責金額を支払う義務も発生しません。自身の免責金額が問題になるのは、自分に過失がある事故や、単独事故(自損事故)、当て逃げなどで自分の車両保険を使う局面に限られます。
Q3:海外の医療保険で「Deductibleなし(ゼロ)」のプランを選ぶのは危険ですか?
A3:危険ではありませんが、月額保険料(プレミアム)が極めて高額に設定されます。留学生や駐在員向けプランでディダクタブルをゼロにすると、年間で数十万円単位の保険料格差が生まれるのが通例です。持病があり頻繁に通院することが確実な場合を除き、数千ドル程度の手元資金を用意した上でディダクタブル付きのプランを選び、万が一の上限(Out-of-Pocket Maximum)を低く抑える方がトータルコストは圧倒的に安くなります。
まとめ:今後の動向と失敗しないための判断基準
保険料のインフレが進む2026年の損害保険業界において、加入者自身のリスクリテラシーがかつてないほど試されています。「よくわからないから代理店のおすすめ通りに」「一番安いから免責マックスで」「不安だから免責ゼロで」という思考停止の選択は、いずれも異なる形で手元の資産を激しく侵食していきます。
ディダクタブル(免責金額)とは、保険会社との間で結ぶ「痛みの分担割合」の契約です。手元資金の厚みと自らのリスク許容度を冷静に天秤にかけ、日常の小傷は自己資金で跳ね返しつつ、致命的な破滅のみを保険で防ぐ。このドライな境界線を引くことこそが、最も賢く、最も損をしない保険契約への唯一の道筋です。 (出典: what is a deductible insurance(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
