買ってはいけない高配当株の罠とは?2026年に大損を避ける見分け方
新NISAの普及から3年が経過した2026年現在、配当金による不労所得を目指して個別株投資へ参入する個人投資家が急増しています。証券会社のスクリーニングツールで配当利回りランキングを開き、上位に並ぶ5%や6%といった眩しい数字に目を奪われ、思わず購入ボタンを押したくなる衝動に駆られる読者も少なくないはずです。
しかし、株式市場の現場では、そうした表面的な数字だけを頼りに投資した初心者が、予期せぬ株価の暴落と無慈悲な無配・減配によって二重の打撃を受け、資産を大きく削り取られる悲劇が後を絶ちません。配当利回りが異常に跳ね上がっている背景には、市場参加者からの明確な「危険信号」が隠されています。本稿では、取材データと決算開示資料をもとに、手を出すべきではない銘柄の裏側に潜む冷徹な構造を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:利回り5%を超える銘柄の多くは、業績悪化による株価急落が生み出した「見せかけの高配当」である。
- 要点2:配当性向70%超やタコ足配当、自己資本比率の低迷は、近い将来の減配ショックを予告する危険シグナル。
- 要点3:2026年の金利上昇局面では、表面利回りの高さよりも本業の稼ぐ力と「累進配当」の実績が勝敗を分ける。
【危険シグナル】利回りだけで選ぶと大損する?買ってはいけない高配当株の決定的共通点
配当利回りの計算式は極めて単純です。「1株あたりの年間配当金 ÷ 現在の株価」で算出されます。この数式が示す冷酷な事実は、配当利回りが高すぎる理由の多くが、企業価値の向上ではなく「株価の急激な下落」に起因しているという現実です。
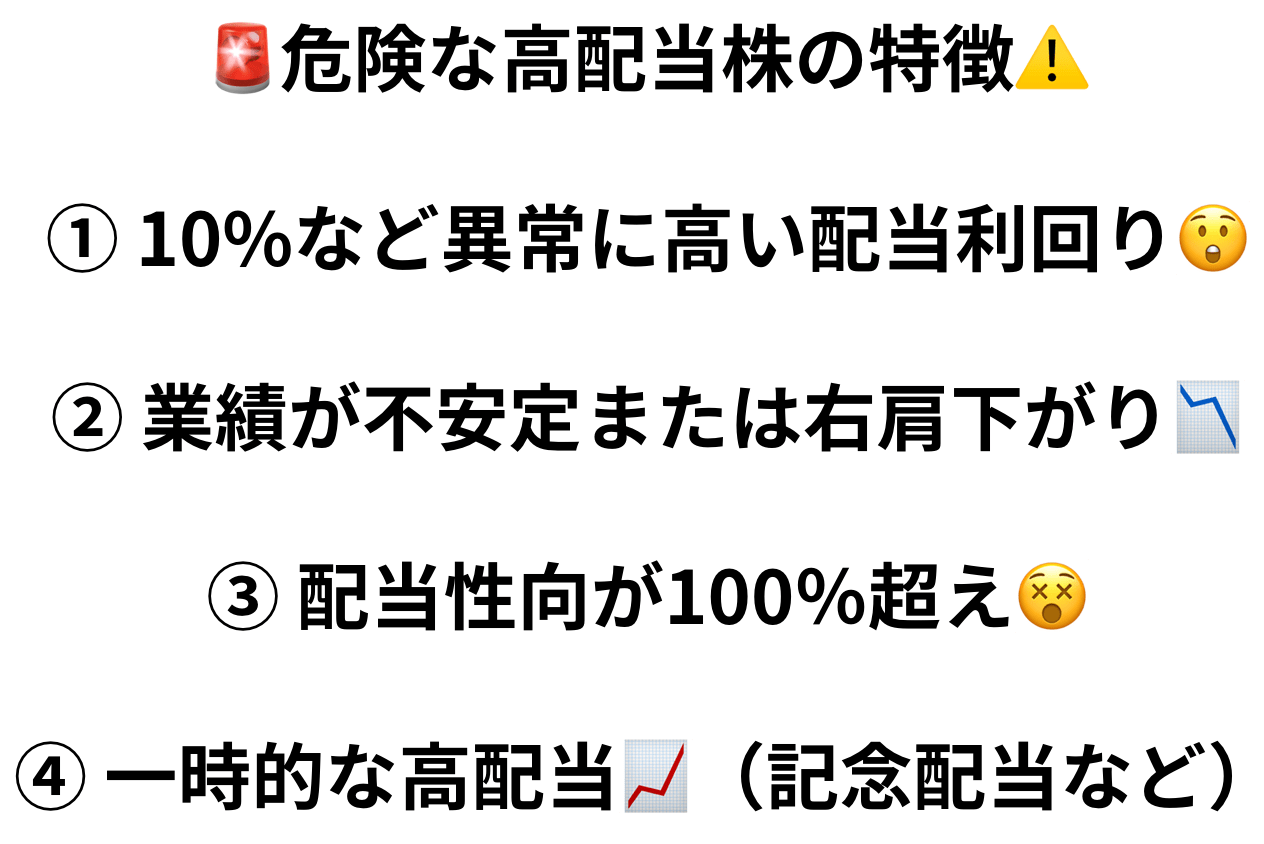
個人投資家が警戒すべき買ってはいけない高配当株の特徴として、まず挙げられるのが業績の構造的な衰退です。本業の売上高や営業利益が右肩下がりであるにもかかわらず、過去の配当水準を形式的に維持している企業は、市場から見放されて株価が売り叩かれます。分母である株価が急落すれば、分子の配当が変わらなくても計算上の利回りは跳ね上がります。これこそが、業績悪化による見せかけの高配当と呼ばれる典型的な罠です。
配当利回りランキングの上位に居並ぶ銘柄に惹かれ、企業の実態を調べずに飛びつく行為は、落ちてくるナイフを素手で掴む行為に他なりません。こうした銘柄を購入すると、直後の決算発表で大幅な下方修正とともに「減配」が発表され、配当金が激減するだけでなく、失望売りによって株価がさらに暴落します。インカムゲイン(配当収入)をわずか数万円得るために、数十万円単位のキャピタルロス(値下がり損)を抱え込む構造こそ、高配当株投資で大損する理由の核心です。

【実態検証】投資家の生の声と現場データに見る「罠銘柄」の悲惨な実態
取材班がSNSや投資コミュニティで集めた2024年から2026年にかけての個人投資家の損失事例を検証すると、共通する痛烈な後悔のパターンが浮かび上がってきます。
「利回り6.2%に惹かれて退職金の一部を投じたものの、半年後に配当が半減。同時に株価も30%以上急落し、元本割れを取り戻す目処が立たない」(50代・男性個人投資家)
「SNSで話題になっていた高配当バリュー株を信じて買い増しを続けた結果、無配転落のアナウンスでストップ安を経験した。損切りすら間に合わなかった」(30代・会社員)
東証プライム市場・スタンダード市場の上場企業が開示するIR資料を横断的に分析すると、業績予想の連続下方修正を出している企業群において、表面利回りが一時的に市場平均(約2.0〜2.3%)を大幅に上回るケースが頻発しています。決算説明会の質疑応答記録を辿ると、経営陣が「株主還元を重視する」と強気の姿勢を示しつつも、キャッシュフロー計算書上では営業キャッシュフローがマイナスに沈んでいる事例が散見されます。
現場の機関投資家やアナリストが真っ先に持ち株を処分し株価が急落する中で、その捨て値を「割安な高配当株」と錯覚して買い向かってしまうのが、初心者が避けるべき高配当銘柄に捕まる典型的な心理的トラップです。
財務諸表から暴く高配当株の罠銘柄見分け方|配当性向とタコ足配当の危険水準
危険な銘柄をスクリーニング段階で排除するには、四季報や決算短信の重要指標を冷静にチェックする規律が欠かせません。銘柄選定時に確認すべき基準を整理したのが以下のデータ比較表です。
| 項目 | 危険水準(避けるべき値) | 安全圏・健全水準 | 編集部の見解・分析 |
|---|---|---|---|
| 配当性向 | 70%以上(または100%超) | 30%〜50%前後 | 配当性向の危険水準を超えると純利益の余力がなく、利益がわずかに減るだけで即座に減配へ追い込まれる。 |
| 自己資本比率 | 20%〜30%未満(金融除く) | 40%以上(望ましくは50%超) | 自己資本比率と財務健全性は企業の防壁。借入金に依存した企業は不況時の耐性が著しく低い。 |
| 営業キャッシュフロー | 複数年にわたりマイナス | 安定したプラス基調 | 本業で現金を稼げていない証拠。利益が黒字でも現金がなければ配当は借金で賄うことになる。 |
| フリーCFと配当支払額 | フリーCF < 配当総額 | フリーCF > 配当総額 | タコ足配当の見極め方の決定打。自由に使える現金の範囲を超えて身を削って配当を出している状態。 |
実践的な高配当株の罠銘柄見分け方において、とりわけ警戒を要するのが「タコ足配当」です。タコが自分の足を食べるように、当期の純利益で配当を賄えず、過去の蓄えである利益剰余金を取り崩したり、有利子負債(借金)を増やして配当金を拠出している状態を指します。貸借対照表の純資産が目減りし続けている企業は、事業再生どころか延命措置に入っている可能性が高く、持続可能性は皆無です。
さらに見落としてはならないのが、将来的な高配当株の減配リスクです。配当性向が100%を超えている企業は、稼いだ利益以上の現金を外部流出させています。経営陣が「株主還元方針の見直し」を発表した瞬間に、株価が急滑降することは火を見るより明らかです。
一般に知られていない盲点とネットの誤解|記念・特別配当とシクリカル銘柄の罠
個人投資家がネット上の情報で最も誤解しやすいのが、「一時的な利回りの跳ね上がり」を企業の基礎体力と勘違いしてしまうケースです。
その代表例が、特別配当による一時的利回り上昇です。工場や遊休不動産の売却益、保有株式の売却益など、一過性の特別利益が生じた年度に「設立〇周年記念配当」や「特別配当」が上乗せされることがあります。スクリーニング画面ではこれが合算されて「利回り7%」と表示されるケースがありますが、翌年度には当然ながら通常配当に戻り、利回りは急落します。この構造を理解せずに単年度の数字だけで飛びつくと、翌年には大幅減配を食らう羽目になります。
また、海運、鉄鋼、非鉄金属、化学などの「シクリカル銘柄(景気敏感株)」も注意が必要です。世界的な好況期や資源高局面では莫大な利益を叩き出し、配当利回りが一時的に10%前後に達することもあります。しかし、市況が暗転すれば利益は数分の一に蒸発し、凄まじい減配ラッシュに見舞われます。過去のサイクルを検証せず、利益のピーク時に「利回りが高いから」と購入することは、最も高値圏で掴まされる典型例です。
【2026年最新】金利ある世界で生き残る累進配当銘柄の選び方と注意点
日本銀行による金融政策の正常化が進み、金利環境が劇的に変化したのが2026年最新の高配当株注意点として極めて重要なファクターです。超低金利時代には問題視されなかった企業の過度な有利子負債が、利払い負担の増加となって純利益をダイレクトに圧迫し始めています。
借入金依存度が高く、利益率が低いオールドエコノミー企業は、利上げによって配当原資そのものが削られる局面を迎えています。したがって現在、資産を守りながら着実にインカムゲインを積み上げるためには、配当を減らさず維持または増配を続ける累進配当銘柄の選び方を徹底的にマスターする必要があります。
堅牢な累進配当方針を掲げる企業を選ぶ際は、以下の3要素を精査しなければなりません。
- キャッシュ創出力の継続性:景気後退局面でも安定した需要が見込めるインフラ、通信、生活必需品、または独自の高シェアを持つBtoB企業であること。
- 強固な財務体質:自己資本比率が50%を超え、ネットデット(純有利子負債)がマイナスの実質無借金経営であること。
- 明確な株主還元方針の開示:中期経営計画において「DOE(自己資本配当率)の導入」や「累進的配当のコミット」を公式に表明していること。
単に「今期利回りが高い銘柄」を探すのではなく、「10年後も減配せず、増配によって自分の買値に対する利回り(YOC:Yield on Cost)を高めてくれる企業」を厳選する姿勢が、新時代のポートフォリオ構築には不可欠です。
【プロの結論】投資家心理から読み解く判断基準|手を出すべき人と見送るべき人の境界線
高配当株投資で失敗する人の行動パターンを行動経済学の視点から分析すると、認知の歪み(バイアス)が大きく作用していることが分かります。
株価が下落している高配当株を見た投資家は、「かつて1株3,000円だったものが1,500円になり、利回りが6%になったのだから割安だ」というアンカリング効果に囚われます。過去の高値に意識が固定され、事業環境の構造変化という本質を見落とすのです。さらに、減配リスクが顕在化して株価が下がっても、「配当金をもらい続ければいつか元が取れる」というサンクコスト(埋没費用)効果が働き、必要な損切りが完全に遅れます。
【プロの結論】高配当株投資に向いている人・慎重になるべき人の判断基準
自身がリスクを適切にコントロールできる投資家であるかどうか、以下の明確な境界線で自己診断してください。
▼ 高配当株投資に適している人:
- 利回りの数値よりも先に、売上高推移・営業利益率・配当性向の推移を確認する習慣がある人
- 減配が発表された際には感情を交えず、即座に売却ルールを執行できる規律を持つ人
- 特定セクターに偏らず、15〜20銘柄以上に適切に分散投資を実行できる資金力と管理能力がある人
▼ 今すぐ高配当株への投資を考え直すべき人:
- 「利回り5%以上」というスクリーニング条件だけで銘柄を即決してしまう人
- 「保有していれば配当が入るから株価の含み損は関係ない」と自分に言い聞かせてしまう人
- 新NISAの成長投資枠を数銘柄の超高利回り株だけで埋め尽くそうとしている人
【買ってはいけない高配当株】に関するよくある質問(FAQ)
Q1:配当利回りが何%を超えたら「危険な高配当株」と判断すべきですか?
A1:一律の境界線はありませんが、日本株の市場平均利回りが約2%台前半で推移する中、配当利回り4.5%〜5.0%超の銘柄は特別な警戒が必要です。特に5%を超えている場合、市況の好不調による一時的な利益急増(特別配当含む)か、本業の衰退による株価暴落のどちらかであるケースが大半です。なぜ市場がその株を売り叩いているのか、理由を突き止められない限り手を出すべきではありません。
Q2:東証による「PBR1倍割れ改善要請」で配当を増やした企業は安全ですか?
A2:無条件に安全とは言えません。PBR改善のために自己資本を減らそうと、無理な増配や自己株買いを行っている企業が存在します。本業の稼ぐ力(営業利益率やROE)が改善していないにもかかわらず、手元の現金を過剰に吐き出して配当を急拡大させた銘柄は、業績が悪化した瞬間に還元縮小に追い込まれます。還元方針の変更理由が「事業成長の自信」なのか「東証へのポーズ」なのかを財務数値で見抜く必要があります。
Q3:保有している高配当株が「減配」を発表した場合、どう対処すべきですか?
A3:原則として即時売却(損切り)を検討するのが鉄則です。減配を発表した企業は、配当原資が尽きたことを経営陣自ら認めた状態であり、機関投資家の売りが加速して株価の下落スパイラルが長期化します。「いつか元の配当に戻るだろう」と持ち続けるのは最も危険であり、傷口が広がる前に資金を回収し、財務が盤石な累進配当銘柄へ乗り換えることが資産防衛の基本です。
まとめ:利回りという甘い果実に惑わされず本物の優良株を見抜く
高配当株投資の魅力は、日々の生活にゆとりをもたらす現金収入を定期的に得られる点にあります。しかし、その甘い果実に目を奪われ、木の幹である企業の実体や財務の根底を見落とせば、足元から資産を崩壊させる結果を招きます。
2026年の市場を勝ち抜くために必要なのは、表面的な高利回りに群がる群衆心理から一歩距離を置き、利益の裏付け、配当性向の健全さ、そしてキャッシュフローの厚みを愚直に確認する姿勢です。買っていけない罠銘柄のシグナルを正しく見極め、荒波の中でもびくともしない強靭な財務基盤を持つ企業を味方につけることこそが、長期的な資産形成を成功に導く唯一の道筋となります。 (出典: 買っ て は いけない 高 配当 株(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
