扶養控除申告書2026最新書き方!独身・共働きの記入例と落とし穴
年末が近づくと職場のデスクや社内ポータルに届く、あの文字でびっしり埋まった書類――「令和8年(2026年)分 給与所得者の扶養控除等(異動)申告書」。通称「マル扶(マルフ)」と呼ばれるこの手続きを、「自分は独身だから名前を書くだけでいい」「パートだから関係ない」と適当に済ませていないでしょうか。実は、この申告書は給与から天引きされる源泉所得税の額をダイレクトに決定づける極めて重要な法定書類であり、わずかな記入漏れや知識不足が、翌年の手取りを数万円から十数万円単位で減らす直接の引き金になります。
2025年末に公表された税制改正大綱やいわゆる「103万円の壁」をめぐる国民的議論、さらには国税庁が推進する申告手続きのデジタル化・簡易対応様式の導入など、扶養控除を取り巻く環境は激動の渦中にあります。「出さないと給料が激減する理由」から、「共働き世帯における子どもの扶養付け替えによる損得」、そしてネット上でも混乱を極めるマイナンバーの扱いまで、現場の税務実務とリアルなトラブル事例を踏まえて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年最新実務では「前年と変更がない場合の簡易申告書様式」の定着が進む一方、特定扶養親族や児童手当拡充に伴う高校生年代の扶養判定には厳密な確認が必須。
- 要点2:独身者やパートであっても提出を怠ると税率の高い「乙欄」が適用され、12月や翌月の手取り給与が大幅に天引きされる致命的リスクがある。
- 要点3:「住民税に関する事項(16歳未満の扶養親族)」の書き漏れは所得税に影響が出ないため見落とされやすいが、住民税非課税枠や就学支援金・保育料の算定基準を狂わせる最大の落とし穴となる。
【2026年最新】扶養控除申告書の変更点と知っておくべき税制改正のリアル
国税庁が公開する最新の「給与所得者の扶養控除等(異動)申告書」は、毎年のようにレイアウトや確認事項のアップデートが行われています。とりわけ令和8年(2026年)分以降の実務で押さえておくべき最大のポイントは、前年の申告内容から異動がない場合に申告内容を極力簡素化できる「簡易な申告書(簡易対応様式)」の運用と、電子化手続きのさらなる加速です。
国税庁が公表したFAQ資料等によると、給与支払者(勤務先企業)に対して前年と扶養親族等の状況に全く変動がない旨を申告する場合、余計な項目の再記入を省略できる仕組みが本格導入されています。しかし、企業側のシステム導入状況や労務担当者の方針によっては、従来どおり全ての欄へ記載を求めるケースも依然として少なくありません。国税庁の公式テンプレートをダウンロードして手書きで提出する職場でも、人事労務クラウド(SmartHRやマネーフォワード等)経由でWEB申請する職場でも、問われている根拠データは同一です。
さらに現在、政界やメディアを大きく揺るがしている「103万円の壁」の引き上げ議論や、高校生年代(16歳〜18歳)への児童手当拡充に伴う扶養控除見直し議論は、まさにこの申告書の判定基準そのものに関わります。公的発表や各種税制改正大綱の推移を注視しつつも、現場の従業員が提出する時点では「現行法における見積額」を正確に記載しなければ、年明けに会社側から修正申告を迫られ、予期せぬ追徴課税に苦しむ事態を招きます。
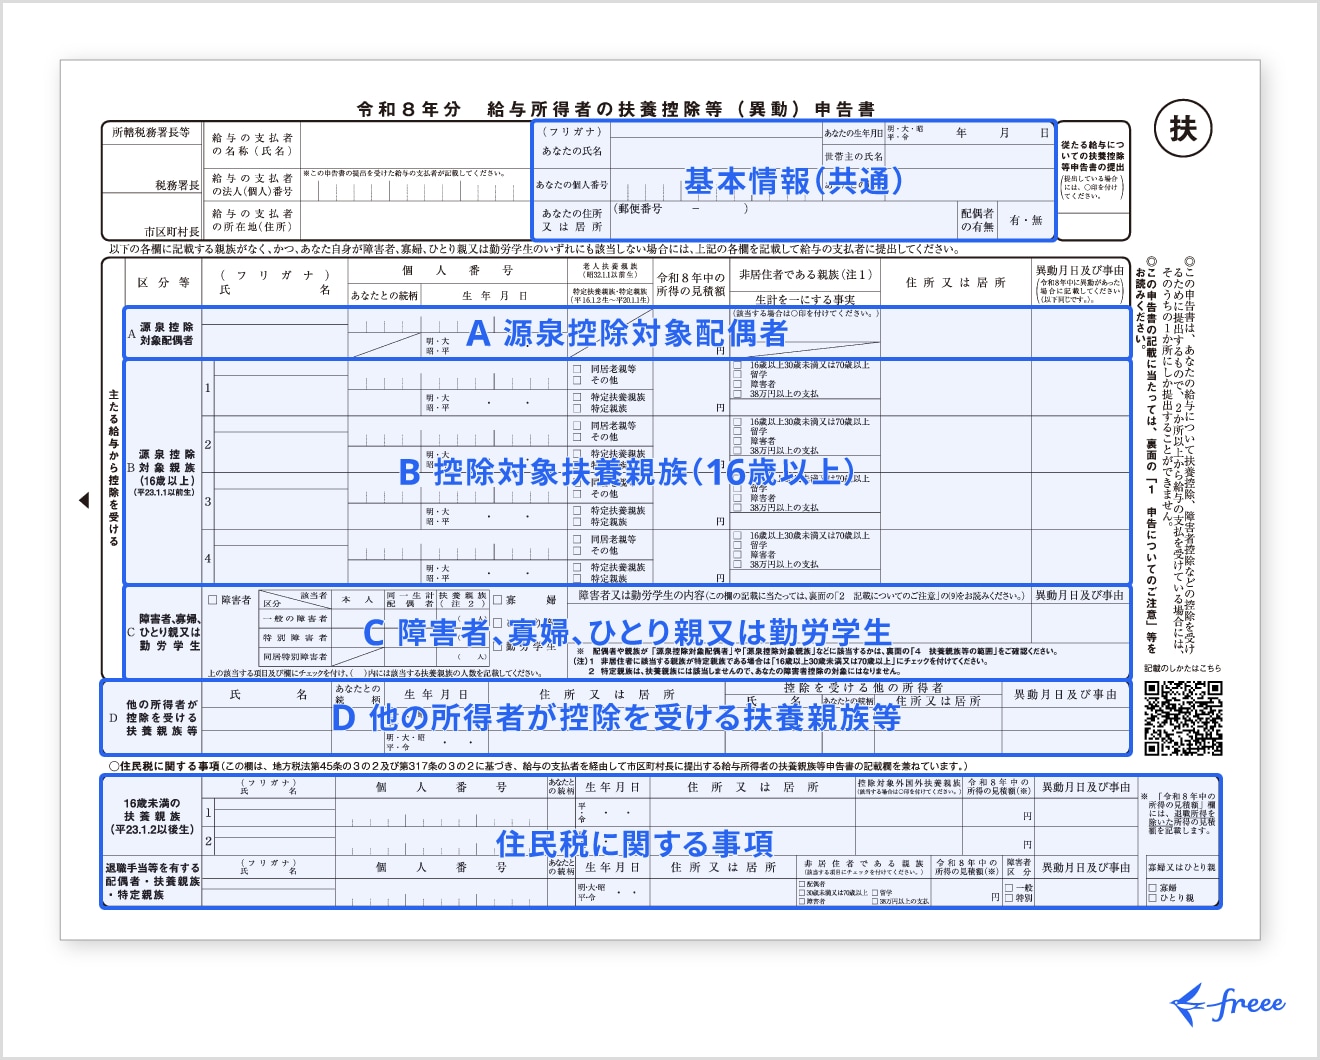
配偶者控除申告書との違いは?「給与所得者の扶養控除等異動申告書」の基本
年末調整の時期になると、配られる書類の多さに頭を抱えるビジネスパーソンは後を絶ちません。特に混同されやすいのが、「扶養控除等(異動)申告書(マル扶)」と「基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書(マル基・配・所)」の明確な役割の違いです。
実務上の決定的な違いは、「提出のタイミング」と「控除を受ける対象」にあります。正式名称「給与所得者の扶養控除等(異動)申告書」は、所得税法第194条に基づき、その年の最初の給与を受け取る前(原則として前年の年末調整時)に提出する書類です。つまり、「私は今年、これだけの扶養家族がいる見込みなので、毎月の給料から差し引く源泉徴収税額を安く計算(甲欄適用)してください」と会社に誓約するためのもの。なお、この書類は総務省管轄の個人住民税における「給与所得者の扶養親族申告書」と統合された法定様式となっています。
これに対し、「配偶者控除等申告書」は、その年1年間の本人および配偶者の「確定した合計所得金額の見積もり」をもとに、年末調整の最終計算で控除額を確定させるための書類です。共働きや配偶者の年収が控除枠に収まるかどうかを最終確定させるのが後者であり、すべての給与所得者が真っ先に提出しなければならないベース書類が前者、すなわちマル扶となります。
【パターン別記入例】独身・パート・共働き夫婦の正しい書き方
実際の書き方において、自身のステータスに応じた正しい記入方法を把握していないと、無駄な記入で差し戻されたり、逆に受けるべき控除を逃したりします。ここでは代表的な3つのパターンを解説します。
1. 独身者の場合(年末調整 扶養控除申告書 独身)
「独身で養う家族が誰もいないから提出しなくていいのでは」という勘違いが最も多いですが、独身者であっても提出は必須です。記入する箇所は極めてシンプルで、以下の基本情報のみとなります。
- あなたの氏名・フリガナ・生年月日・世帯主の氏名および続柄(一人暮らしなら本人が世帯主)
- 現住所(住民票の所在地)
- 勤務先の名称・所在地・法人番号等(通常は印字済み)
扶養親族欄(A〜D欄)は全て斜線や空欄で構いません。これだけを書いて提出することで、毎月の給与計算で「甲欄」が適用され、最も税負担の軽い源泉徴収税率で処理されます。
2. パート・アルバイトの場合(記入例と103万円の壁)
パートやアルバイトで働く主婦・学生の場合、自身が誰かの扶養に入っているケースが多く見られます。自身が親や配偶者の扶養親族であっても、アルバイト先からこの書類を求められたら提出する必要があります。ただし、「自分が誰かを扶養しているわけではない」のであれば、独身者と同様に扶養親族欄は空欄です。
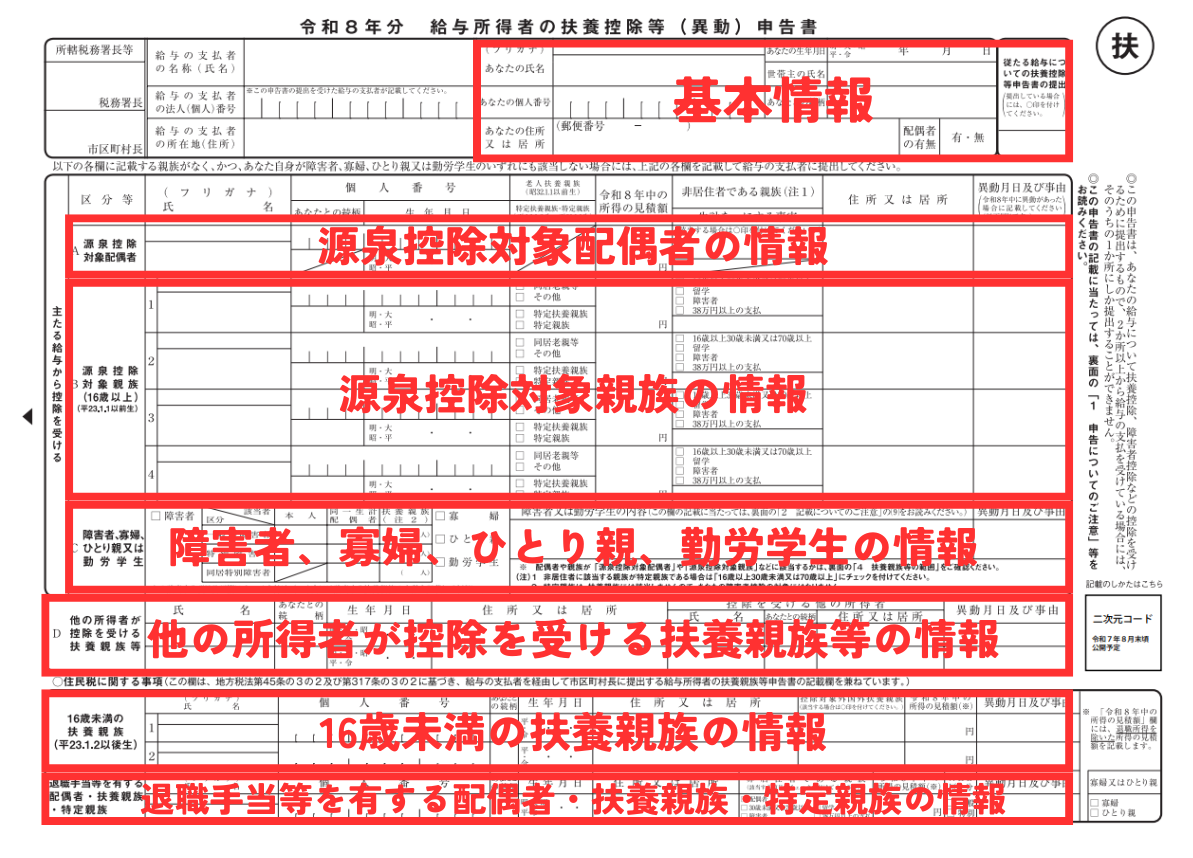
もし学生であるなら、「C 障害者、寡婦、ひとり親又は勤労学生」欄の「勤労学生」にチェックを入れることで、自身の給与収入が130万円以下(所得75万円以下)かつ自己の勤労によらない所得が10万円以下の場合に「勤労学生控除(27万円)」を受けられ、所得税非課税枠が広がります。
3. 共働き夫婦の場合(子どもの扶養の付け替え)
夫婦ともに正社員など共働き世帯の場合、子どもの扶養をどちらにつけるかが問題になります。税法上、扶養親族の二重計上は絶対に認められません。夫婦の双方で同じ子どもを扶養親族として申告すると、税務署の突合処理で確実に発覚し、後日追徴課税と延滞税が課されます。
原則として、所得税は超過累進税率(所得が高い人ほど税率が高い)であるため、夫婦のうち「年収(課税所得)が高い側」の扶養控除申告書に子どもを記載した方が、世帯全体での節税効果が最大化します。
4. マイナンバーの記入ルール
「扶養控除申告書にマイナンバーを毎回書くのがセキュリティ上不安」という声は根強く存在します。国税庁の規定により、企業がすでに従業員および扶養親族のマイナンバーを取得・保管し、社内帳簿と適切に紐付けて管理している場合、申告書の個人番号欄には「給与支払者に提供済みの個人番号と相違ない」旨の文言を記載(または所定のチェックボックスにチェック)することで、記入を省略できる運用が一般的になっています。勤務先の実務マニュアルに従ってください。

特定扶養親族の要件と住民税に関する事項|見落とすと損する税金比較
申告書の中で最も税額控除のインパクトが大きく、かつ間違いが起きやすいのが「控除対象扶養親族(16歳以上)」の判定、とりわけ「特定扶養親族」の要件です。
特定扶養親族とは、その年の12月31日現在の年齢が「19歳以上23歳未満」の扶養親族を指します。大学進学や教育費の負担が著しく増大する世代への支援として、一般の扶養控除額が38万円であるのに対し、特定扶養親族には63万円の所得控除が認められています(住民税でも45万円の控除)。
また、用紙の最下段にある「住民税に関する事項」は、所得税には直接影響しないため空欄のまま出す人が散見されますが、ここが最大の落とし穴です。2010年代の税制改正で「16歳未満の年少扶養親族」に対する所得税の扶養控除は廃止されましたが、地方税法上、住民税の非課税限度額を判定する扶養人数や、自治体の保育料・高校授業料無償化(就学支援金)の判定基準として極めて重い意味を持ちます。ここに子どもの名前やマイナンバーを書き漏らすと、自治体側で「扶養親族ゼロ」と判定され、翌年度の住民税が高額になるだけでなく、受けられるはずの行政補助が打ち切られるリスクが生じます。
| 扶養区分の種類 | 対象年齢・合計所得要件 | 所得控除額(所得税 / 住民税) | 現場の実態・注意点 |
|---|---|---|---|
| 年少扶養親族 (住民税に関する事項) | 16歳未満(その年12月31日時点) 合計所得48万円以下 | 0円 / 0円 (税額控除は直接発生せず) | 非課税枠や教育無償化の算定基準。記載漏れによる実害が極めて多発する領域。 |
| 一般の控除対象扶養親族 | 16歳以上19歳未満、または23歳以上70歳未満 合計所得48万円以下 | 38万円 / 33万円 | 高校生や就労していない成人の子、親などを扶養する場合の標準枠。 |
| 特定扶養親族 | 19歳以上23歳未満(大学生年代) 合計所得48万円以下 | 63万円 / 45万円 | 子どものアルバイト年収が103万円を超えてしまうと枠から外れ、親の税金が急増。 |
| 老人扶養親族 (同居老親等 / その他) | 70歳以上 合計所得48万円以下 | 同居:58万円 / 45万円 別居:48万円 / 38万円 | 年金受給中の両親を送金扶養する場合、別居でも生計一の要件を満たせば適用可能。 |
出さないとどうなる?現場で多発するトラブルと知恵袋・SNSの生々しい告白
「年末調整の書類提出をすっかり忘れていた」「面倒で放置していた」という従業員に対して、給与計算の現場では非情ともいえる税務処理が機械的に下されます。ネット上の質問サイト(Yahoo!知恵袋)やSNS(X/旧Twitter)では、毎年12月から1月にかけて以下のような悲痛な声が殺到します。
「12月の給料明細を見たら手取りが普段より4万円も減っていた。総務に怒鳴り込んだら『扶養控除申告書が出されていないから乙欄で源泉徴収した』と言われた」
「アルバイトを2つ掛け持ちしていたら、両方から扶養控除申告書を出すように言われてそのまま出したら、税務署から職場に警告通知が届いて大パニックになった」
申告書を会社に提出しない場合、所得税法上の「主たる給与」とみなされず、源泉徴収税額表の「乙欄(おつらん)」が強制適用されます。通常の甲欄であれば月収20万円前後で数千円程度の天引きで済むところが、乙欄になると一律に高率な源泉徴収税率(約3倍〜数倍の税額)が適用され、毎月の手取りが破壊的な打撃を受けます。
さらに、会社での年末調整自体を受けられなくなるため、取られすぎた税金を取り戻すには、翌年の2月16日から3月15日までの間に自分自身で税務署へ行き、確定申告書を作成・提出しなければならないという膨大なペナルティを背負うことになります。
一般に知られていない盲点とネットの誤解|103万円の壁とダブルワークの罠
副業やダブルワークが一般化した昨今、申告実務において最も事故が起きやすいのが「複数勤務先への申告書提出」です。税制上、扶養控除等申告書は同時に1か所の勤務先にしか提出できません。本業(メインの勤務先)に提出し、副業先には提出しない(副業先では乙欄課税を受ける)のが絶対のルールです。これを破って2社以上に提出すると、年末調整の二重控除となり、年明けの税務署によるマイナンバー突合によって100%発覚します。後日、本業の会社に差額の追徴税額の通知が届き、副業の事実まで会社に知られるという最悪の結末を辿ることになります。
また、「年収103万円の壁」に対するネットの言説にも深刻な誤認があります。「年末の時点で103万円を超えていなければセーフ」と思い込み、12月のシフトを過密に入れて103万5,000円などわずかに超えてしまうケースです。本人の所得税が数千円発生するだけでなく、親や配偶者があなたを扶養親族として申告していた場合、親側の所得控除(一般なら38万円、特定なら63万円)が完全に消滅します。結果として、世帯全体では本人が稼いだ数万円を遥かに上回る十数万円の増税となる、いわゆる「逆転現象」に泣く家庭が後を絶ちません。
【プロの結論】経済的自立と家計防衛から見出すべき教訓
扶養控除申告書とは、単なる会社の事務手続きではなく、「自立した家計管理の宣誓書」です。家族社会学の観点からも、親子の経済的バウンダリー(境界線)や夫婦間の家計透明性を維持するバロメーターといえます。子どものアルバイト年収を正確に把握しないまま申告して追徴を受ける親、夫の収入まかせで住民税の連動リスクを知らない配偶者――これらはすべて制度をブラックボックス化している甘さから生じます。正しい知識を武器に、世帯全体のキャッシュフローを最適化する意識を持つことこそが、インフレ時代の最大の防衛策です。
【扶養控除申告書】に関するよくある質問(FAQ)
Q1:独身で親も子どもも扶養していませんが、それでも毎年会社に提出しなければなりませんか?
A1:はい、必ず提出してください。独身者であっても、この書類を提出することで初めて「甲欄」という優遇された税率で毎月の源泉徴収が行われ、会社で年末調整を受けられます。未提出のまま放置すると「乙欄」が適用され、税金が大幅に高く天引きされてしまいます。
Q2:パートを2箇所で掛け持ちしています。両方の会社から書類を出してと言われたらどうすればいいですか?
A2:収入の多い「主たる勤務先(メインの職場)」の1社にのみ提出してください。もう一方の従たる勤務先には「他社に提出しているため提出できない」旨を伝え、乙欄で給与計算をしてもらいます。2社以上に提出することは法律で明確に禁じられています。
Q3:16歳未満の子どもがいる場合、所得控除がないなら書かなくても同じですか?
A3:いいえ、絶対に書いてください。所得税の控除はありませんが、用紙下部の「住民税に関する事項」に記載しないと、自治体側で子どもの存在が把握できず、住民税の非課税限度額判定や高校就学支援金、保育料の算定で大きな不利益を被るリスクがあります。
Q4:年の途中で結婚したり、扶養親族が就職して枠から外れた場合はどうすればいいですか?
A4:扶養状況に変化(異動)が生じた場合は、速やかに勤務先の労務・経理担当者に申し出て「異動申告」を行ってください。年末調整のタイミングで修正することも可能ですが、年の途中で外れた扶養を放置していると、12月の最終給与で多額の税金が一括徴収される原因になります。
まとめ:今後の動向と失敗しないための判断基準
「給与所得者の扶養控除等(異動)申告書」は、すべての給与所得者にとって手取り給与を守るための最前線にある重要書類です。2026年以降、簡易対応様式や電子化がどれほど進展しようとも、「誰を扶養に入れ、誰を外すのか」「年収上限をどう管理するのか」という最終的な責任は納税者本人にあります。
特に、19歳以上23歳未満の特定扶養親族を抱える世帯や、子どものいる共働き世帯、副業を行っているビジネスパーソンは、単なるルーティンワークとして流すのではなく、記載内容の1行1行が家計に与える重みを再確認してください。正しく理解し、正しく提出する――そのわずか数分の丁寧な確認が、あなたの手取りと生活の防衛に直結します。 (出典: 扶養 控除 申告 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
