金融リテラシーとは何か?日本人が損する真相と2026年最新の習得法
物価高が家計を直撃し、預金金利がわずかに動き始めた現在、日々の生活防衛や将来設計をめぐる危機感はかつてない高まりを見せています。政府広報オンラインの定義によれば、金融リテラシーとは「経済的に自立し、より良い生活を送るために必要なお金に関する知識や判断力」を指します。しかし、単に投資銘柄を選んだり株価の上下を一喜一憂して追ったりするテクニックと混同している人は少なくありません。
「日本人はマネー教育が遅れている」「投資をしないと将来詰む」といった言説がネット上で飛び交う一方、知識が曖昧なまま飛びついて大損を被るトラブルも後を絶ちません。なぜ私たちはこれほどお金について学ぶ機会を奪われてきたのか、そして金融リテラシーの欠如が個人の生涯資産にどれほどの格差をもたらすのか。公的統計や現場の取材データをもとに、その深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:金融リテラシーの本質は投資ノウハウではなく、家計管理から詐欺回避までを包括した「人生の防衛力と判断力」である。
- 要点2:日本の正答率が欧米に劣後する背景には、歴史的な預金優遇や「お金=不浄」という文化的タブーが根深く存在している。
- 要点3:J-FLECの本格稼働と高校教育義務化を経て、2026年は「中立な公的知見を活かした自己防衛」が生活防衛の必須条件となる。
【基礎知識】金融リテラシーとは一体どんな知識なのか?定義と4大スキルの全貌
金融リテラシーという言葉を耳にしたとき、多くの人は「株式投資で儲ける技術」や「確定申告の裏技」を連想しがちです。しかし、金融教育研究所などの専門機関や金融庁が策定した金融リテラシーマップ基準に目を向けると、その本質は極めて実生活に根ざした総合的な生活スキルであることがわかります。
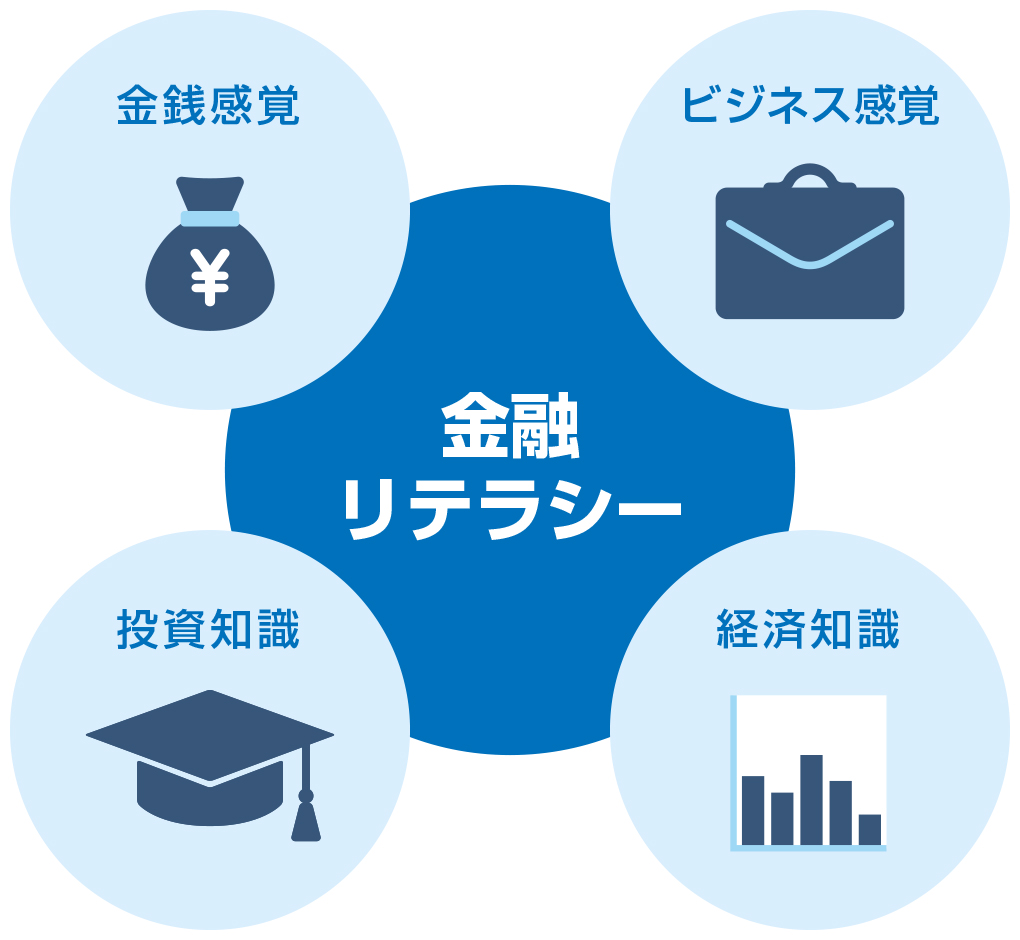
金融庁が定義する最低限身につけるべきリテラシーは、大きく分けて次の4分野で構成されています。
第1に「家計管理」。自らの収支を正確に把握し、毎月確実に黒字を確保する基本的な自己規律です。第2に「生活設計(ライフプランニング)」。結婚、住宅取得、教育、老後といった人生の転換点で発生する資金需要をあらかじめ見通し、逆算して準備する力です。第3に「金融と経済の基礎知識・金融商品を選ぶスキル」。インフレのリスク、金利と複利の仕組み、リスクとリターンの相関関係を理解したうえで、自分の目的に適した金融商品を適切に選択する知見を指します。そして第4が「外部の知見の適切な活用」です。情報が氾濫する環境下で、金融機関のセールストークに盲従せず、中立的な専門家の助言を精査して取捨選択する防衛力です。
これら4つの土台が揃って初めて、お金に振り回されず、主体的に人生の選択肢を広げる「自立した生活」が成り立ちます。儲け話に飛びつく前に、足元の支出構造を整えてリスク管理を施すことこそが、リテラシーの出発点に他なりません。
なぜ「日本人はマネー教育が遅れている」と言われるのか?噂の真相と歴史的背景
ネット上の議論やマネー雑誌では頻繁に「日本人は諸外国に比べてマネー偏差値が著しく低い」と指摘されます。この指摘は単なる煽り文句ではなく、日本の社会構造と戦後復興の歴史がもたらした明確な要因が存在します。
第一の要因は、戦後から高度経済成長期にかけて定着した「貯蓄至上主義」です。国家主導で国民の預金を郵便貯金や銀行に集め、基幹産業に資金を供給した護送船団方式の時代、預金金利は年5〜7%を超えていました。当時の日本人は、リスクを取って金融商品を勉強せずとも、銀行に現金を預けておくだけで10年ごとに資産が倍増する恩恵を享受できました。この歴史的成功体験が、「貯金こそ美徳、投資は危険なギャンブル」という強固な固定観念を国民に植え付けたのです。
第二の要因は、儒教的道徳観や昭和の家庭教育に端を発する「金銭教育のタブー視」です。家庭や公教育の現場において「人前でお金の話をするのは卑しい」「お金に執着するのは品がない」とする精神論が長年支配的でした。その結果、諸外国では初等教育から組み込まれているパーソナルファイナンス教育が、日本の義務教育から完全に抜け落ちる事態を招きました。
転機が訪れたのは2022年4月です。学習指導要領の改訂に伴い、高校家庭科金融教育義務化の経緯が大きな節目を作りました。家庭科の授業で「資産形成」の視点が組み込まれ、株式や債券、投資信託の仕組み、複利効果を教える試みがスタートしたのです。制度面での遅れは是正されつつあるものの、長年教育を受けてこなかった親世代との意識差が生じており、日本人の金融リテラシーが低い理由は依然として世代間の構造的課題として影を落としています。
【独自検証】金融リテラシークイズ正答率の衝撃データと放置による大損リスク
金融広報中央委員会(知るぽると)や金融庁が定期的に実施する金融庁金融リテラシー調査結果は、日本社会の冷徹な現実を浮き彫りにしています。なかでもOECD(経済協力開発機構)基準に準拠した「金融リテラシークイズ」では、米国や英国などの先進諸国と比較して、複利計算や分散投資の概念における正答率の低さが顕著に表れています。
たとえば「100万円を年利2%の複利で預けた場合、5年後の残高はどうなるか」といった基本設問では多くの人が正解するものの、「株式市場全体に投資する投資信託と、単一企業の個別株を保有するのとでは、どちらがリスクが高いか」「インフレ率が年3%、預金金利が年1%のとき、1年後の実質購買力はどう変化するか」という問いになると、正答率が急落する傾向が見られます。知識の欠如を放置した結果、日々の生活で被る損失は想像以上に甚大です。
| リテラシー項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 複利・分散の理解度 | 公的調査における正答率は約47%〜53%前後で推移 | 米国等の主要先進国では同種設問で6割超の正答水準 | 基礎数理の理解不足が長期運用の複利恩恵を取りこぼす主因 |
| インフレ耐性と預金比率 | 家計金融資産の約5割超が現預金に偏重 | 米国の現金・預金比率は1割強、欧州は3割強が目安 | 物価高局面において現金を寝かせ続ける行為は実質的な資産毀損 |
| 金融詐欺への遭遇リスク | SNS型投資詐欺の年間被害額は数千億円規模に達する勢い | 年利10%以上の確約は金融工学上あり得ない危険サイン | 「リスクゼロで高利回り」を見抜く防犯意識の欠如が深刻な打撃を招く |
| 手数料コストへの感度 | 年利1.5%以上の高コスト投信やリボ払い(年利約15%)の利用 | 優良インデックス投信の信託報酬は年0.1%未満が主流 | 微小なコスト差が30年後に数百万円単位の資産格差を生む冷酷な現実 |
金融リテラシークイズ正答率と真相を丹念に読み解くと、被害に遭う人々の大半は「数学が苦手だから」ではなく、「世の中に都合の良い儲け話は存在しない」という金融の大前提を忘れていることが浮き彫りになります。知識を軽視することは、知らず知らずのうちに毎月高額な「無知のコスト」を支払い続けている状態と同義です。
【実態検証】利用者の生の声と現場目線で見えたリアル
金融庁主導の制度改革により、新NISAとiDeCo資産形成基礎は急速に国民的関心事となりました。しかし、ブームに背中を押されて口座を開設した現場の利用者たちを取材すると、リテラシーの有無が精神面と運用の継続性に残酷なコントラストを描いています。
大手ネット証券のコミュニティやSNS上では、2024年夏の歴史的な株価乱高下を経験した個人投資家から、次のような悲痛な声が相次ぎました。
「周囲が新NISAを始めていたので、よく調べずにオルカン(全世界株式)を限度額いっぱい買った。暴落した日に怖くなって全額売却してしまい、数十万円の損だけが残った」
「金融機関の窓口で『初心者向け』と勧められたテーマ型ファンドを買ったが、手数料ばかり取られて基準価格は下がりっぱなし。契約内容を自分で理解していなかった」
一方で、十分な基礎知識を備えていた層の反応は対照的です。「暴落は長期積立における絶好の仕込み場」「元本割れの期間があるのは過去のデータ上も織り込み済み」と冷静に受け止め、淡々と毎月の積立を継続しています。
さらに深刻なのが、SNSを悪用した投資詐欺被害の現場です。著名人の名前や写真を無断利用した投資広告、LINEグループへ誘導して架空の暗号資産を買い付けさせる新手の手口により、退職金や老後資金の全額を騙し取られた高齢者や会社員が後を絶ちません。被害者の多くは「高名な先生が教えてくれるから疑わなかった」と口を揃えます。投資詐欺対策と金融リテラシーは直結しており、「金融庁に未登録の業者から持ちかけられる儲け話は全て疑う」という原則さえ頭にあれば防げた悲劇が数多く散見されます。
【2026年最新トレンド】金融経済教育推進機構「J-FLEC」発足で変わるマネー教育
こうした構造的課題を打破すべく、官民一体となった本格的なインフラ改革が進められています。その中核を担うのが、金融経済教育推進機構、通称「金融経済教育推進機構J-FLEC」の本格的な活動展開です。
従来の金融教育は、知るぽると金融広報中央委員会や日本証券業協会などが個別に取り組んでおり、国民全体へのリーチや継続的な指導力に限界がありました。これらを一本化し、法に基づいた中立的な公的機関として立ち上げられたJ-FLECは、2026年のマネー教育事情を大きく塗り替えつつあります。
最大の特徴は、金融商品の販売を目的としない「J-FLEC認定アドバイザー」の全国配置です。これまでの金融相談といえば、銀行や証券会社、保険会社の窓口に出向くのが通例であり、そこには常に「自社の高手数料商品を販売したい」という販売者側の利益相反(コンフリクト・オブ・インタレスト)が潜んでいました。J-FLECは、特定の金融機関から独立した中立的な専門家を育成・認定し、無料または安価な費用でライフプランニングの個別相談を受けられる環境を整備しています。
さらに2026年最新マネー教育トレンドとして注目されているのが、福利厚生の一環として金融教育を導入する企業の急増です。「従業員の金融面での安心感(ファイナンシャル・ウェルビーイング)が生産性や離職防止に直結する」という認識が上場企業を中心に定着し、職域セミナーや個別相談の機会が労働環境の標準仕様となり始めています。

一般に知られていない盲点とネットの誤解
情報感度が高い人ほど陥りやすいのが、「金融リテラシーが高い=投資の利益率が高い」という誤認です。ネット掲示板やSNSでは、テクニカル分析を駆使したデイトレードや、短期で資産を倍増させた実績を競い合う風潮が目立ちます。しかし、行動ファイナンス理論が証明している通り、過度の自信を持った積極的売買は、売買手数料や税金、感情的な誤判断によって市場平均を大きく下回る結果に終わることが少なくありません。
初心者が真っ先に避けるべき典型的な誤解は次の3点です。
第1に「生活防衛資金を確保せずに全額投資に回す」行為です。生活防衛資金とは、病気や失業などの不測の事態に備えて手元に残しておく生活費(通常は生活費の3カ月〜1年分)を指します。これを無視して投資に資金を投じると、一時的な下落局面で急な支出が必要になった際、底値で資産を取り崩す羽目になります。
第2に「新NISAをやっているから大丈夫」という思考停止です。新NISAはあくまで「運用益が非課税になる器(口座の制度)」に過ぎず、器の中に何を入れるか、どのようなコスト構造になっているかを把握していなければ意味をなしません。
第3に「固定費削減を後回しにして利回りを追い求める」姿勢です。年3%の投資利回りを確実に叩き出すのは容易ではありませんが、不要なサブスクリプションの解約、大手キャリアから格安SIMへの乗り換え、重複した民間医療保険の見直しを行えば、ノーリスクで毎月数万円のキャッシュフローを改善できます。支出の蛇口を閉めることこそが、最も確実で高利回りな金融行動です。
初心者向け金融リテラシー勉強法と実践ロードマップ【今日からできる3ステップ】
知識ゼロから独学で身につけるにあたり、高額な投資スクールや怪しい有料サロンに通う必要は一切ありません。公的な情報資源を活用した、無理のない実践ロードマップを整理します。
ステップ1:公的ポータルと良質な書籍で基本原理をインプットする
まずは金融庁の公式サイトや、知るぽるとが提供する無料ガイドブック、シミュレーションツールに触れることから始めます。書籍を選ぶ際は、派手な儲け話が書かれたものを選ばず、山崎元氏の著書やバートン・マルキール著『ウォール街のランダム・ウォーカー』のような、長期投資の普遍的理論を平易に解説した古典的入門書を手にとるのが確実です。
ステップ2:家計の収支を可視化し、無駄な支出を構造的に削る
家計簿アプリなどを活用し、過去3カ月分の支出を「固定費(家賃・保険・通信費)」と「変動費(食費・娯楽費)」に分類します。特に生命保険や民間医療保険について、日本の手厚い高額療養費制度や公的健康保険の保障内容と照らし合わせ、不要な特約を解約・スリム化します。ここで浮いた資金を、将来のための原資に充当します。
ステップ3:非課税制度を活用し、少額の自動積立を設定する
生活防衛資金が確保できた段階で、新NISAやつみたて投資枠、iDeCoの口座を開設します。全世界株式(オール・カントリー)や全米株式などの低コストなインデックスファンドを対象に、毎月無理のない金額(5,000円〜1万円からで十分)で自動積立を設定します。一度設定した後は日々の値動きを過度に追わず、自らの本業や自己投資にエネルギーを注ぐ姿勢が長寿運用の要諦です。
この初心者向け金融リテラシー勉強法を順序立てて実践すれば、巷に溢れる金融トラブルの9割以上を未然に回避することが可能になります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
金融リテラシーは現代を生き抜く万人の基礎教養ですが、こと「投資実践」の領域に足を踏み入れるフェーズにおいては、個人の性格や現在の生活環境によって適性がはっきりと分かれます。
【今すぐ実践に踏み切るべき人】
- 長期的な時間軸を持てる人:10年〜20年単位で市場に資金を置き続けられる20代〜40代。目先の評価損に動揺せず、複利効果を信じて待つ心理的耐性がある人。
- 公的制度の枠組みを理解する意欲がある人:高額療養費制度や遺族年金などのセーフティネットを前提に、過剰な保険を削って合理的な資産配分ができる人。
- 感情と数字を切り離せる人:相場の急変時にネットのパニックに惑わされず、ルールに基づいた積立を愚直に継続できる人。
【今すぐの投資を控え、慎重になるべき人】
- 手元の貯蓄が生活費の3カ月分未満の人:市場が下落した瞬間に生活資金がショートし、底値での損切りを余儀なくされるリスクが高すぎます。まずは生活防衛資金の蓄積が最優先です。
- 借金(消費者金融・リボ払い)を抱えている人:年利15%前後の借入金を抱えながら、年利4〜5%を期待する投資を行うのは算術的に破綻しています。全余剰資金を借金完済に充てるのが最高の運用です。
- 「他人が言っているから」で行動を決めてしまう人:自分で仕組みを理解せず、インフルエンサーの推奨銘柄をそのまま買う人は、下落した瞬間に他責思考に陥り、狼狽売りで致命傷を負います。
金融リテラシーとは、単に金融商品を買う勇気のことではありません。「今は投資をするタイミングではない」と判断して立ち止まる自制心こそが、真のリテラシーの証です。
【金融リテラシーとは】に関するよくある質問(FAQ)
Q1:数字や数学の計算が非常に苦手な文系ですが、金融リテラシーは身につけられますか?
A1:全く問題ありません。日常生活で必要な金融リテラシーにおいて、高度な高等数学や微分積分は不要です。「金利が複利で増える仕組み」「長期・積立・分散の効果」「詐欺を見抜くための相場観」など、中学生レベルの四則演算と基本的な論理的思考力さえあれば十分に習得可能です。複雑な計算は公的機関のシミュレーションツールが代行してくれます。
Q2:金融リテラシーを高めるために、ファイナンシャル・プランナー(FP)などの資格取得は必須ですか?
A2:資格取得そのものは必須ではありません。ただし、FP3級の学習テキストは「家計管理・年金・保険・税金・不動産・相続」という個人のマネー全般を網羅しており、体系的な全体像を把握するための教材としては極めて優秀です。受験しなくてもテキストを一読するだけで、基礎的なリテラシーは格段に向上します。
Q3:J-FLEC(金融経済教育推進機構)の無料相談は、年収が低い人や一般の会社員でも利用できますか?
A3:どなたでも利用できます。J-FLECは特定の資産家だけでなく、若年層から高齢者まで幅広い国民の金融自立を支援するために国が主導して設立した中立機関です。資産額の多寡にかかわらず、日々の家計管理やライフプラン、基本的な資産形成の進め方について、販売ノルマを持たない認定アドバイザーに安心して相談できます。
まとめ:今後の動向と失敗しないための判断基準
少子高齢化の進展や社会保障給付のバランス変化、そしてインフレの定着を見据えたとき、かつてのように「真面目に働いて銀行に預けておけば老後は安心」という昭和モデルが通用しないことは明らかです。かといって、不安に駆られて怪しい投資話に飛びつく行為は、自ら破滅の罠に足を踏み入れるようなものです。
金融リテラシーとは、荒波が押し寄せる現代経済において、あなたとあなたの大切な家族を守る「防具」であり、自立した人生を切り拓くための「羅針盤」です。まずは今日、日々の支出明細を1つ確認すること、あるいは公的制度の保障内容を調べること。そうした身近で確実な一歩から、お金に振り回されない未来づくりを始めてみてください。 (出典: 金融 リテラシー と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
