源泉徴収票の書き方2026|最新変更点と現場のミス多発を徹底解説
給与計算や年末調整の実務において、最大の山場となるのが源泉徴収票の作成です。企業の経理・総務担当者だけでなく、確定申告を控えた従業員や個人事業主にとっても、この小さな帳票に記載された数字は税額の根拠そのものを意味します。しかし、制度改正が相次ぐ中、現場からは「前年と同じ手順で処理していたら記載漏れが発覚した」「計算ロジックが複雑化して検算が追いつかない」といった悲鳴が絶えません。
国税庁が公表した最新の手引きに基づき、支払金額の正確な算出手順や各種控除の連動関係、さらに途中退職者や副業者への対応実務までを体系的に整理しました。書類作成の現場でなぜミスが頻発するのか、その構造的な背景と具体的な防止策を徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年(令和8年分)の実務では、法定調書のみなし提出特例や様式の改訂、基礎控除・配偶者控除の判定手順の再確認が不可欠。
- 要点2:「非課税通勤手当の誤算入」や「乙欄適用の見落とし」など、現場のケアレスミスを誘発する温床は計算ロジックの勘違いにある。
- 要点3:途中退職者への1か月以内の交付義務やパート・アルバイト特有の収入要件を押さえ、AI検算とダブルチェックの仕組み化で再発行リスクを遮断する。
【2026年最新】源泉徴収票の変更点と国税庁手引きに見る新基準
国税庁が公表した「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」をはじめとする最新の行政資料を確認すると、給与支払報告書と源泉徴収票の電子提出に関する「みなし提出の特例」の浸透や、各種控除の見直しに伴う記載欄の整合性が極めて厳格に求められています。単に前年のテンプレートを流用して数字を上書きするような旧来のやり方では、思わぬ記載不備を招くリスクが格段に高まりました。
特に注視すべきは、税制改正に伴う基礎控除や配偶者控除の所得要件の判定ステップです。近年行われた基礎控除の段階的見直し以降、給与所得者の合計所得金額に応じた区分記載が定着したものの、従業員からの申告書回収漏れや、本人の年収見積もり違いに起因するズレが後を絶ちません。国税庁の指針でも、2026年最新源泉徴収票の変更点を正しく把握し、年末調整ソフトの自動計算設定を過信せず目視および照合検算を行うことが推奨されています。
また、税務署への法定調書提出義務がある従業員の基準(役員であれば年収150万円超、一般従業員であれば年収500万円超など)と、全従業員に交付する義務がある源泉徴収票の基準を取り違えるケースも依然として散見されます。国税庁源泉徴収票の手引き最新版に記載された基本ルールに立ち返り、自社の交付対象者リストを精査することが第一歩です。
年末調整の源泉徴収票書き方と主要4項目の算出ロジック
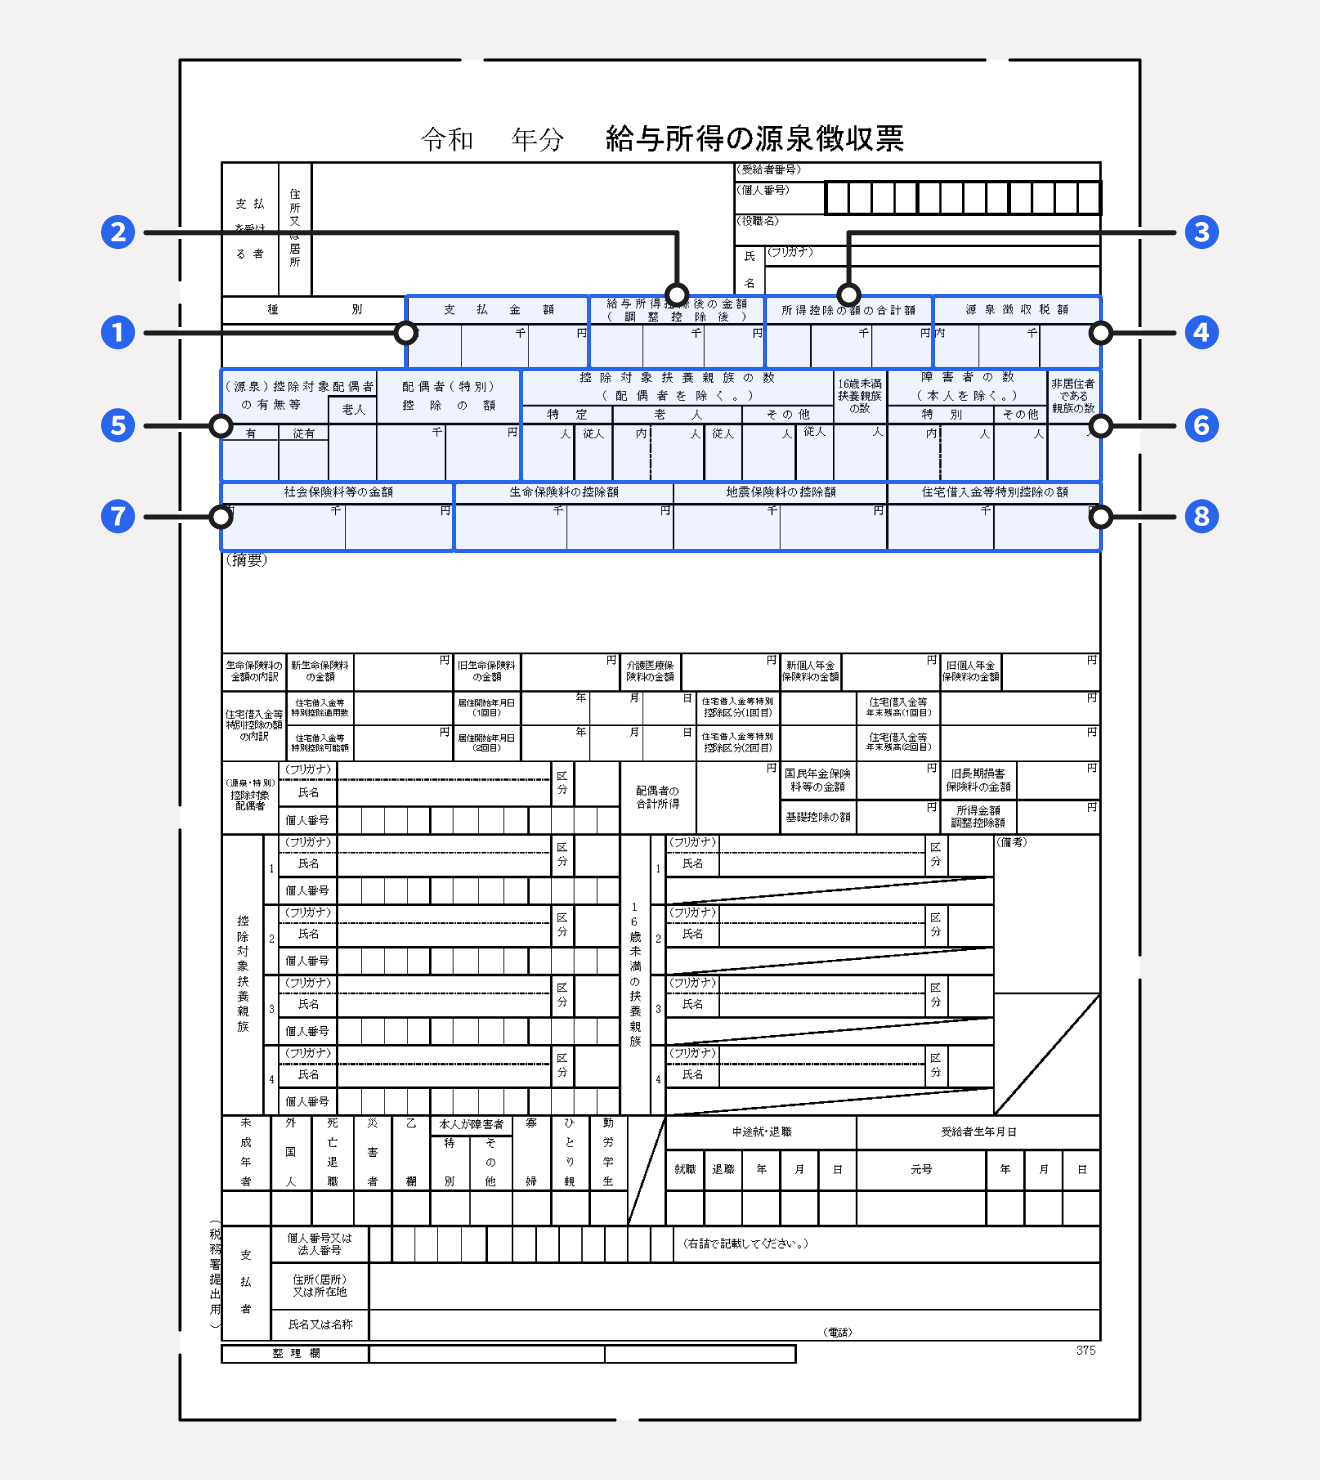
給与計算の根幹となる年末調整の源泉徴収票書き方において、実務担当者が真っ先に押さえるべきは最上段に並ぶ主要4項目(支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額)の正確な算出フローです。ここでの1円の狂いが、従業員の税額全体に波及します。
1. 「支払金額」の算定における非課税手当の除外
最も典型的な過誤が、源泉徴収票の支払金額計算方法における通勤手当の処理です。支払金額欄には、1月1日から12月31日までの1年間に確定した総支給額(基本給、残業代、役職手当、賞与など)を記載しますが、非課税限度額内の通勤手当(公共交通機関の場合は1か月あたり最高15万円など)は除外しなければなりません。会計ソフトのインポート設定ミスで非課税分を含めてしまい、過大な年収として計上されるトラブルが頻発しています。
2. 「給与所得控除後の金額」と申告書の連動
支払金額が確定したら、国税庁の「給与所得控除額の速算表」を適用して給与所得控除後の金額を求めます。ここで注意すべきは、基礎控除申告書との連動です。従業員の給与収入が850万円を超え、23歳未満の扶養親族がいる場合や特別障害者に該当する場合に適用される「所得金額調整控除」の反映漏れがないか、提出された各種申告書の記載内容と厳密に突き合わせる作業が欠かせません。
3. 所得控除の額の合計額と社会保険料の確定
所得控除の枠組みでは、社会保険料等控除額の詳細まとめが極めて重要です。会社が毎月の給料から天引きした健康保険料、厚生年金保険料、雇用保険料はもちろんのこと、従業員が給与天引き以外で自ら納付した国民年金保険料や国民健康保険料、さらに小規模企業共済等掛金(iDeCoなど)の申告分を合算して記載します。生命保険料控除や地震保険料控除、配偶者控除などを足し上げたものが「所得控除の額の合計額」となります。
4. 源泉徴収税額の最終決定
課税所得金額(給与所得控除後の金額から所得控除の額の合計額を差し引いた額。千円未満切り捨て)に所定の税率を乗じ、住宅借入金等特別控除(住宅ローン控除)を差し引いた後、復興特別所得税(102.1%)を加算して最終的な年税額を算出します。この値が「源泉徴収税額」欄に記入される金額です。
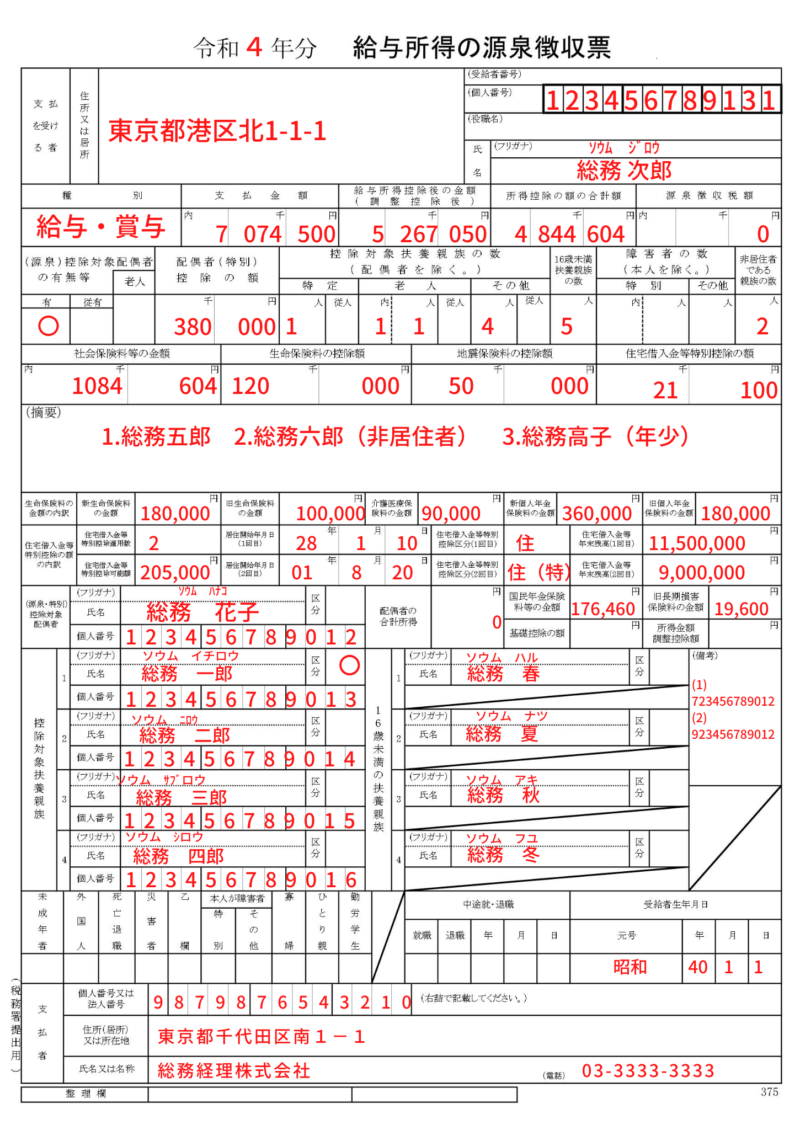
【記入例で図解】源泉徴収票の各欄の書き方と配偶者・扶養の判定
実務で頭を悩ませるのが、中段から下段にかけて配置されている配偶者や扶養親族に関する詳細記載欄です。実際の源泉徴収票の記入例をイメージしながら、判定基準を確認します。
源泉徴収票控除対象配偶者欄は、給与所得者本人の合計所得金額が900万円以下(給与年収1,095万円以下)であり、かつ配偶者の合計所得金額が48万円以下(給与年収103万円以下)の場合に「有」と記載または所定の控除額が適用されます。配偶者の年収が103万円を超えて201.6万円未満の場合は「配偶者特別控除」の対象となり、配偶者控除欄ではなく「配偶者特別控除の額」欄に具体的な控除額を反映させます。
また、短時間勤務の従業員を抱える事業所では、パート・アルバイトの源泉徴収票書き方に関する問い合わせが集中します。年収が103万円以下の場合は所得税が発生しないため源泉徴収税額は0円となりますが、毎月の給与から源泉徴収を行っていた場合は年末調整によって全額を還付し、その結果として年間の源泉徴収税額を「0」と記載して交付する必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払金額 | 年間総支給額から非課税分(月最大15万円の通勤手当等)を控除した実額 | 額面給与全額と混同されやすい | 給与計算ソフトの設定漏れによるミスが集中する最重要注意点 |
| 控除対象配偶者 | 配偶者所得48万円以下(年収103万円以下)かつ本人所得900万円以下で38万円控除 | いわゆる「103万円の壁」の適用枠 | 103万円超〜201.6万円未満は配偶者特別控除欄への記載となり枠が分かれる |
| 社会保険料等控除 | 健保・厚年・雇用の天引き額 + 自治体納付分 + iDeCo等掛金 | 給料天引き分のみ記載するミスが多い | 従業員申告の控除証明書原本と内訳欄の突き合わせが必須 |
| 途中退職者対応 | 所得税法第226条に基づき「退職後1か月以内」に必ず交付 | 年末まで発行を放置する会社が存在 | 転職先での年末調整や失業給付・確定申告に直結するため法令遵守が必須 |
| 乙欄区分 | 「給与所得者の扶養控除等申告書」未提出者(副業・2か所給与)に適用 | 一律で甲欄処理してしまうトラブル | 年末調整は行わず「乙欄」に◯を付して交付。税率が高く設定される |
途中退職者と乙欄適用の実務|例外パターン完全整理
通常の年末調整ルーティンから外れるのが、「年の途中で退職した従業員」と「他社を本業とする副業アルバイト」の処理です。ここを曖昧にしていると、労働基準監督署や税務署からの指摘対象になりかねません。
途中退職者の源泉徴収票発行手順
所得税法第226条第1項の規定により、企業は途中退職者の源泉徴収票発行手順として「退職の日以後1か月以内」にすべての退職者へ源泉徴収票を交付しなければなりません。退職者については原則として自社で年末調整を行わないため、以下の形式で作成します。
- 支払金額:退職日までに実際に支払いが確定した給与・賞与の総額を記載。
- 給与所得控除後の金額・所得控除の額の合計額:年末調整を行わないため空欄とする。
- 源泉徴収税額:毎月の給料から天引きした源泉徴収税額の累計合計額をそのまま記載。
- 摘要欄:「退職年月日」を明確に記載する。
退職者は、この未済源泉徴収票を転職先に提出して年末調整を受けるか、翌年の確定申告で自ら精算することになります。発行を先延ばしにすると、転職先の経理担当者や元従業員との間で深刻なトラブルに発展するため迅速な交付が求められます。
源泉徴収票乙欄の書き方と副業者の税区分
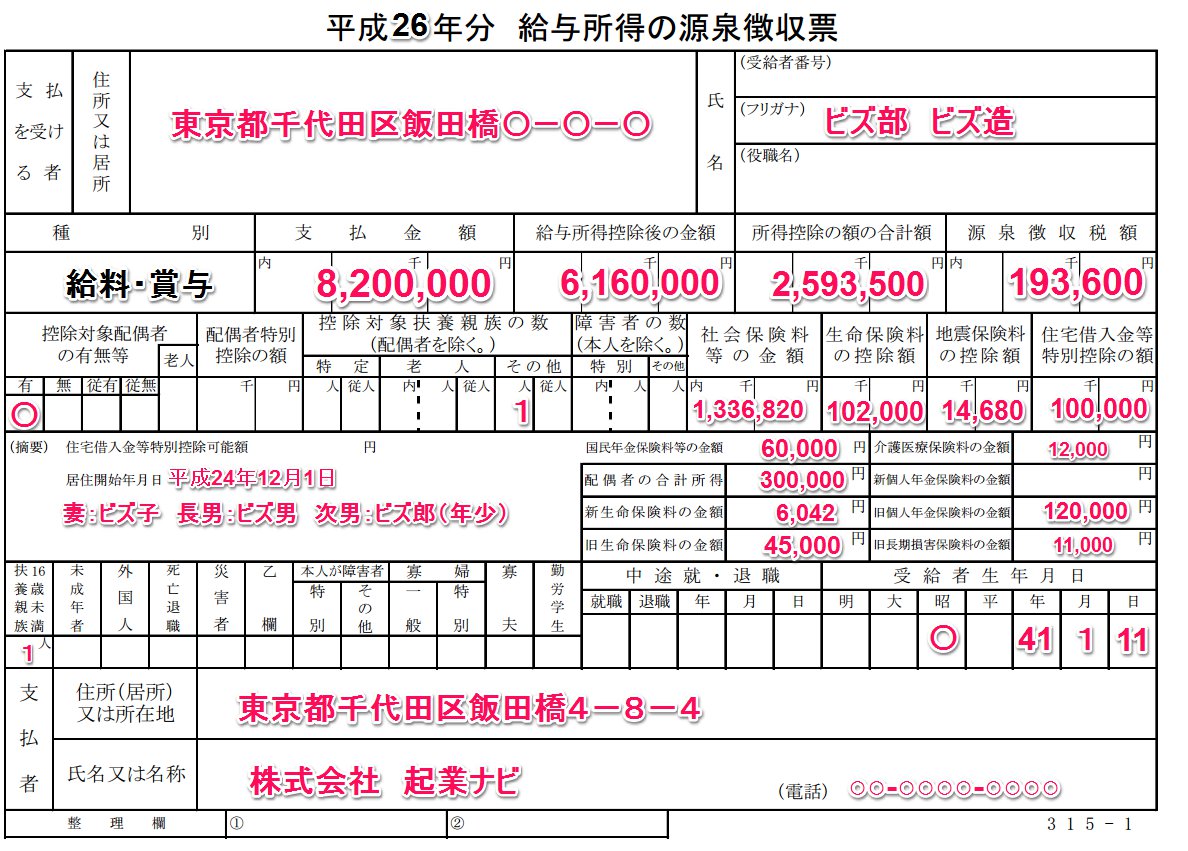
2か所以上から給与の支払いを受けている副業者や、入社時に「給与所得者の扶養控除等申告書」を提出しなかった者に対しては、源泉徴収票乙欄の書き方に則った処理を行います。源泉徴収票の「乙欄」という四角枠に◯印を付し、給与所得控除後の金額や所得控除額の欄は空欄で発行します。乙欄適用者は「源泉徴収税額表(日額表・月額表)」の乙欄税率(高率な税率)で源泉徴収されており、事業主側で年末調整を行うことは法令上禁じられています。本人に「確定申告で税金の精算を行う必要がある」旨を案内するのが親切な実務対応です。
【実態検証】なぜミスが頻発するのか?現場の生の声と組織的トラップ
繁忙を極める12月から1月にかけて、なぜこれほどまでに現場で記載ミスや計算違いが起きるのでしょうか。大手会計事務所の税理士や企業の労務担当者を対象とした現場取材から、リアルな証言が浮かび上がってきました。
都内のIT企業で労務マネージャーを務めるA氏の手記には、次のような生々しい告白が記されています。「給与計算ソフトがクラウド化され、数字を入れれば勝手に源泉徴収票が出来上がるという過信があった。しかし実際には、従業員が副業収入を合算して申告書に書いていたり、中途入社者の前職分の源泉徴収票データを取り込み忘れたりして、100名中12名に税額のズレが生じた。再発行と税務署への修正連絡で正月休みが完全に消し飛んだ」
SNSや実務者コミュニティの投稿を検証しても、「非課税通勤費を含めて計算してしまい、保育園の所得審査で従業員からクレームが入った」「配偶者の年間見込年収を本人が間違えて申告し、会社側もノーチェックで通してしまった」といった事例が毎年数多く報告されています。これら源泉徴収票作成ミス修正の理由を紐解くと、原因の8割以上は「従業員の自己申告データの鵜呑み」と「前職合算・非課税手当の突合省略」という2大トラップに集約されます。
組織心理学の観点から見ても、年末調整期は労務担当者に賞与計算、有給休暇管理、各種法定調書の作成という高負荷なマルチタスクが集中する時期です。認知的負荷(コグニティブ・ロード)が限界に達した状態で膨大な紙の申告書とデジタル画面を往復するため、チェック機能が著しく低下する構造的欠陥が存在しています。
【プロの結論】おすすめできる運用・避けるべき運用の判断基準
源泉徴収票の作成・発行実務において、確実な成果を出すための組織体制と避けるべきリスクの基準は明確です。
- 推奨できる運用:給与計算ソフトの自動計算に加え、前職合算の有無・非課税通勤手当の除外・配偶者所得の入力値の3点に絞った「サンプリング検算ルール」を敷いている組織。中途入社者と途中退職者のフラグを別管理し、1月納付期限に追われる前に12月中旬時点で一次締めを行える業務体制。
- 慎重・避けるべき運用:従業員から提出された申告書の証明書原本と画面数値を突き合わせず、担当者1名の目視確認のみで帳票を確定させる属人的体制。また、「退職者の源泉徴収票は年末にまとめて発行すればよい」という法令違反の運用を常態化させている企業。
一般に知られていない盲点とネットの誤解
源泉徴収票を巡っては、インターネット上や社内において誤った情報が定説のように語られているケースが少なくありません。実務担当者や受け取る従業員が陥りやすい代表的な誤解を是正します。
誤解1:「源泉徴収票は一度発行したら再発行できない」
紛失した場合や金額に誤りがあった場合でも、企業には源泉徴収票を再交付する法定義務があります。従業員から再発行を求められた際、「発行済みのため不可」と断ることはできません。再発行の際は、用紙の上部に「再交付」と朱書きして交付するのが通例です。
誤解2:「副業先にも甲欄の申告書を出せば手取りが増えて得をする」
従業員側の安易な知恵として広まることがありますが、極めて危険です。扶養控除等申告書は「主たる給与を受ける1か所」にしか提出できません。2か所以上で甲欄適用を受けると二重に基礎控除等が引かれて過少納付となり、後日税務署からの照合によって会社側へ追徴税額や不納付加算税の納付書が届くことになります。会社は従業員から追徴分を回収する手間を負うことになります。
誤解3:「税額修正が出た場合、税務署へ源泉徴収票を再提出するだけで済む」
年末調整の計算間違いが1月に発覚した場合、源泉徴収票を作り直して従業員に再交付するだけでなく、過不足税額を「1月分(または2月分)の源泉所得税及び復興特別所得税の納付書」で精算し、法定調書合計表や給与支払報告書の訂正手続きを各市区町村に行わなければなりません。修正作業の手間は最初の作成時の数倍に膨れ上がるため、初回発行時の精度がいかに重要であるかが分かります。
【源泉徴収票の書き方】に関するよくある質問(FAQ)
Q1:中途入社した社員の前職の源泉徴収票が手元に届かない場合、どう処理すべきですか?
A1:前職の源泉徴収票が年末調整の計算期日までに提出されない場合、会社は前職分を合算して年末調整を行うことはできません。その従業員については「自社で支給した給与のみ」で年末調整未済の源泉徴収票を発行するか、自社分のみで年末調整を行わずに源泉徴収税額を算出して交付し、年明けに従業員本人が前職分を合わせて確定申告を行うよう案内してください。
Q2:源泉徴収票の「社会保険料等の控除額」の上段・下段の違いは何ですか?
A2:社会保険料等控除額の欄が2段になっている様式では、上段(内書)に「小規模企業共済等掛金控除(iDeCoや企業型確定拠出年金のマッチング拠出分など)」の金額を記載し、下段には通常の社会保険料(健保・厚生年金・雇用保険)と上段の掛金を合算した「社会保険料等控除の総額」を記載します。上段を空欄にしたまま合算だけを下段に書く誤記が多いため注意が必要です。
Q3:12月中に退職した従業員は、年末調整の対象になりますか?
A3:退職日が12月31日の場合は、その年の最終日において在籍しているとみなされるため年末調整の対象となります。一方、12月30日以前に退職した場合は「年の途中で退職した者」に該当するため、最後の給与が12月に支払われる場合であっても年末調整は行わず、年末調整未済の源泉徴収票を退職後1か月以内に交付しなければなりません。
まとめ:2026年実務を乗り切るための確実なロードマップ
源泉徴収票の作成は、単なる定型業務ではなく、1年間の給与計算の正確性を総括する極めて重大なコンプライアンス実務です。税制の複雑化に伴い、申告書の判定や所得控除の計算ルールは年々精緻化しており、属人的な勘や経験則だけに頼る運用には限界が来ています。
支払金額からの非課税通勤費の徹底的な除外、基礎控除申告書に基づく所得制限の照合、中途入社・途中退職者・副業者における甲欄・乙欄の厳格な区分という基本原則を漏れなく押さえることが、ミスをゼロに抑える唯一の道です。最新の手引きに沿った業務フローを整え、万全の態勢で実務を完遂させてください。 (出典: 源泉 徴収 票 書き方(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
