住宅ローン控除の年末調整書き方!2026年最新記入例と落とし穴をプロが解説
秋から冬にかけて勤務先から配布される年末調整の書類一式。住宅を購入した翌年に確定申告を済ませ、「これで2年目以降は会社の年末調整だけで楽に税金が戻ってくる」と安堵していた給与所得者を突如襲うのが、複雑怪奇な申告用紙の記入作業です。金融機関から届いた残高証明書を前に、どの数字をどの空欄に転記すればよいのか分からず、ペンを止めてしまう会社員は後を絶ちません。
住宅ローン控除は、年間で最大数十万円規模の所得税・住民税が手元に戻る極めてインパクトの大きい減税措置です。しかし、転記箇所を1行取り違える、あるいは按分割合の計算手順を誤るといった単純なミスによって、本来受けられるはずの還付金が減額されたり、書類の差し戻しによって余計な手間を強いられたりするリスクが潜んでいます。2026年現在の税制環境に基づき、書類の正確な記入法からトラブル時の挽回策まで、余すところなく整理してお届けします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2年目の年末調整は「残高証明書の年末見込額」を正しく転記し、連動する計算枠を順に埋めるだけで完結する。
- 要点2:残高証明書の発行基準日(10月前後)の残高ではなく「12月31日時点の見込額」を転記する点が最大の落とし穴。
- 要点3:万が一書類を出し忘れたり書き間違えたりしても、翌年1月の再調整や最長5年間の還付申告で全額取り戻せる。
転記ミスで損をする落とし穴とは?残高証明書の見方と計算手順
年末調整の住宅ローン控除で最も多くの人がつまずくのが、金融機関から郵送(または電子交付)される「住宅取得資金に係る借入金の年末残高等証明書」の読み解き方です。手元に届いた証明書を凝視すると、「作成基準日現在の残高」と「年末現在の借入残高(見込額)」という2つの金額が並んでいるケースが一般的です。ここで前者の途中経過の金額を申告書へ転記してしまう初歩的なミスが毎年散見されます。
記入に用いるべき正しい数値は、12月31日時点の残高を予測した「年末現在の借入残高(見込額)」です。税制上の控除額は「年末時点での債務残高」を基準に算出するため、途中の数値を記入してしまうと、控除対象額が不当に過小・過大評価され、税務署や社内審査で弾かれる原因になります。
また、土地と建物を別々に契約してローンを組んでいる場合や、夫婦で持分を分けている場合は、さらなる注意が欠かせません。国税庁住宅借入金等特別控除申告書様式の設計上、単に証明書の数字を右から左へ移すだけでなく、敷地と家屋の購入価額を照らし合わせた上で、どちらか低い方の金額を基準に控除額を導き出す厳密な計算手順が存在します。
基本的な住宅ローン控除計算手順の詳細まとめは以下のステップで進みます。
1. 金融機関の証明書から「年末現在の借入残高(見込額)」を確認する。
2. 申告書下部の「住宅借入金等の年末残高」欄に、土地・家屋の区分に応じて金額を転記する。
3. 取得対価の額や総床面積に占める居住用割合(通常は100%)を掛け合わせ、対象借入金を特定する。
4. 限度額と対比して少ない方の額に控除率(現行制度では原則0.7%)を乗じ、100円未満を切り捨てて控除申告額を確定させる。
この住宅ローン残高証明書の見方と転記方法を誤解したまま提出してしまうと、経理担当者から再提出を求められて冬の賞与還付に間に合わなくなるばかりか、控除枠を使い切れないまま過少申告の状態で処理されてしまう危険性があります。
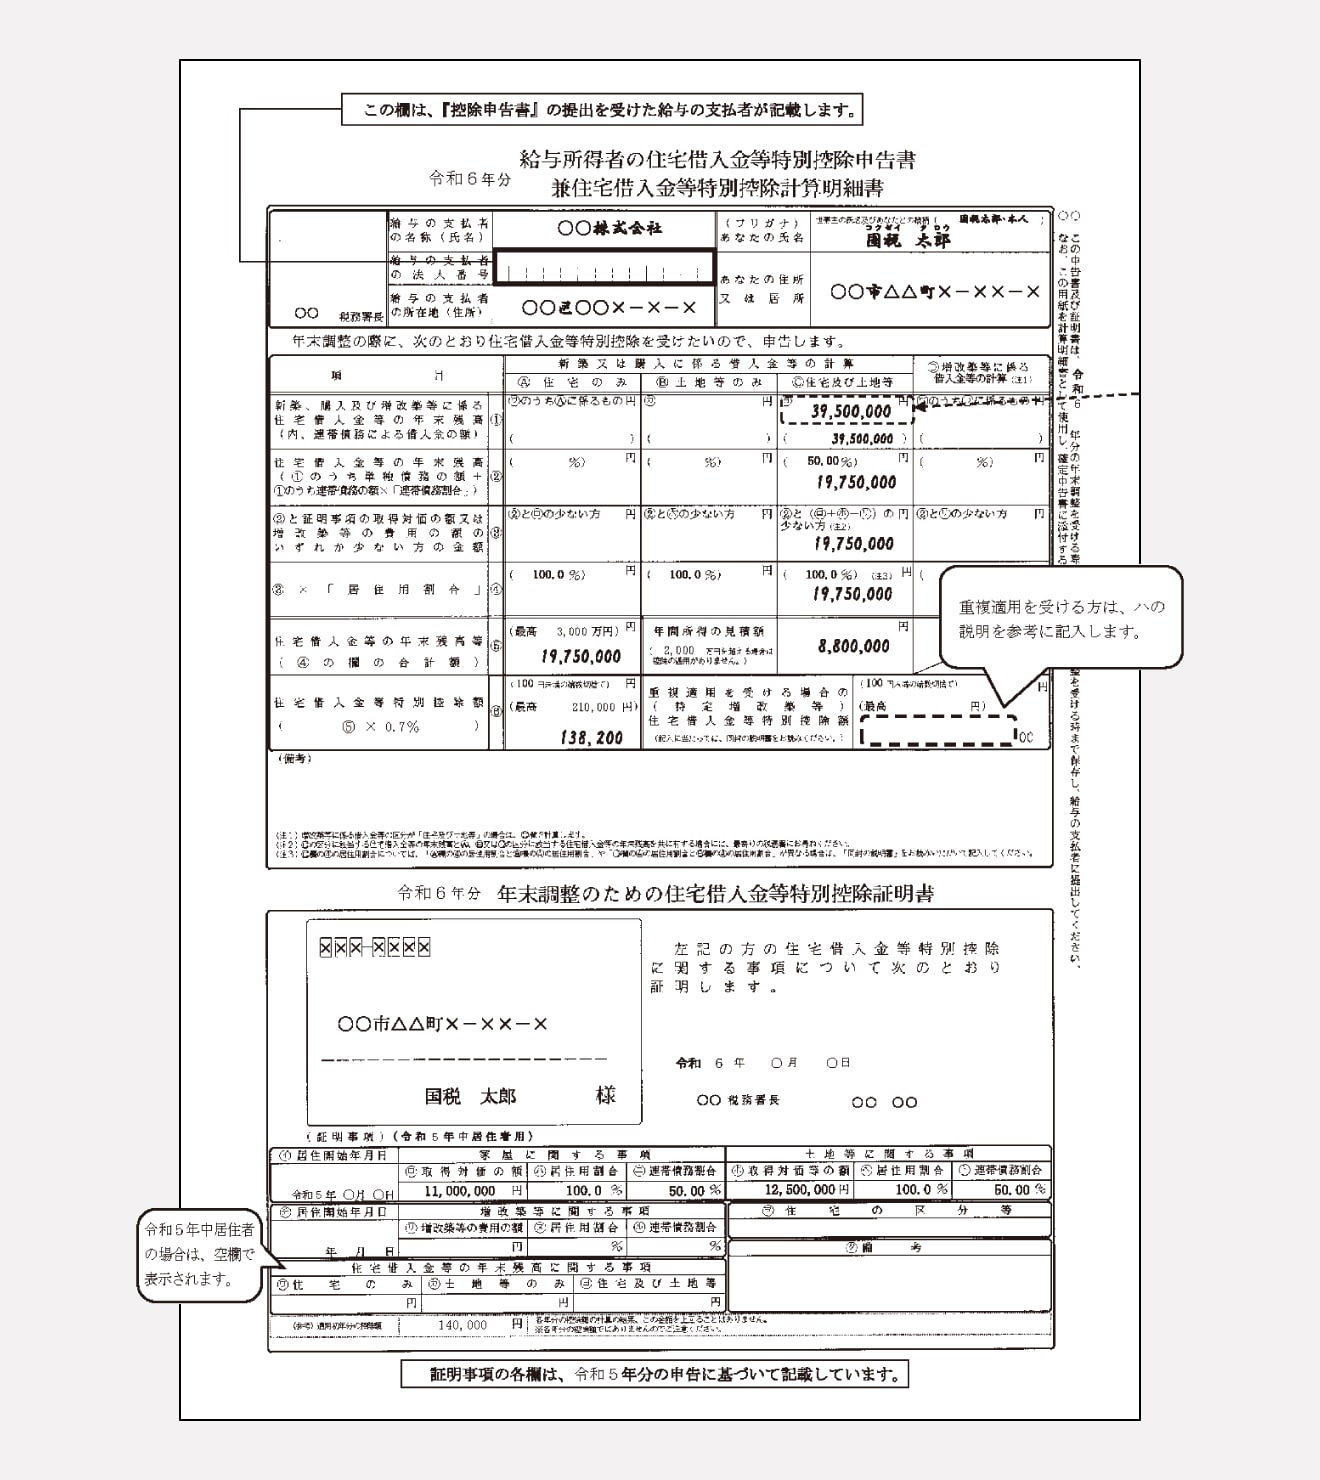
【実践】住宅ローン控除2年目の年末調整記入例と必要書類一覧
1年目の確定申告を終えた納税者に対して、秋頃になると税務署から緑色や青色の細長い用紙が送られてきます。これが「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」兼「年末調整のための(特定増改築等)住宅借入金等特別控除証明書」です。これは控除期間の残年数分(最長12年分)が一括してまとめて送付されているため、当年度に対応する年号の用紙を1枚だけ切り離して使用します。
提出時に必要となる住宅ローン控除年末調整の必要書類一覧は、原則として以下の2点のみです。
・税務署から送付された「給与所得者の(特定増改築等)住宅借入金等特別控除申告書」
・各借入先金融機関が発行した「住宅取得資金に係る借入金の年末残高等証明書」
それでは、具体的な住宅ローン控除2年目の年末調整記入例と各欄の埋め方を確認していきます。
まず用紙の上段には、所轄税務署長名、あなたの氏名、現住所、そしてマイナンバー(会社指定の回収ルールに従う)を記載します。中段以降に設けられた計算ブロックこそが住宅借入金等特別控除申告書の書き方の核心部分です。
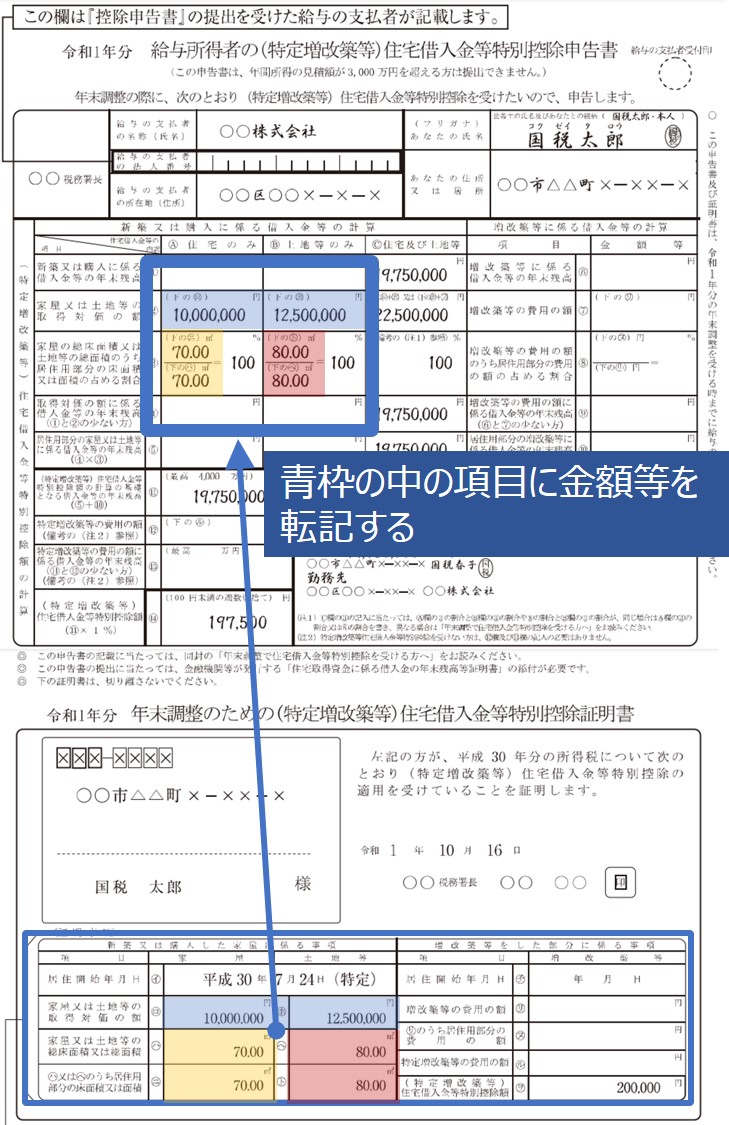
「新築、購入及び増改築等に係る住宅借入金等の年末残高(①面)」の欄には、金融機関の証明書に書かれた年末見込額を、住宅のみなら「住宅借入金等」、土地の借入もあるなら「土地借入金等」の枠へ正確に書き込みます。続いて、用紙の下部に印刷済みの「家屋又は土地等の取得対価の額」や「居住用割合」を確認し、増改築等がない一般的な単独所有であれば、上段の金額をそのまま指定の計算枠へとスライドさせていきます。
最終的に計算枠の最下部にある「申告書控除額」の欄に、対象借入金合計額に0.7%を乗じた金額を記入すれば完了です。下半分は税務署によって1年目の確定申告データが初めから印字されているため、実質的に手を動かして計算・記入する箇所は全体の3割程度に過ぎません。
【徹底比較】単独・ペアローン・連帯債務|控除額と手続きの違い
共働き世帯が主流となった現代の住宅購入現場では、夫婦で融資を分担するケースが標準化しています。しかし、契約形態によって年末調整時の手続きや算出ロジックは根本から異なります。特にペアローンと連帯債務を取り違えて申告するケースが現場の経理を混乱させています。
| 契約形態 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 単独ローン | 債務者1名。残高上限額(省エネ基準等に応じ3,000万〜5,000万円)に対して0.7%控除。 | 借入金全額を本人の申告書1枚で処理。 | 手続きは最も平易。単独年収で枠を消化しきれない場合の余剰損失に注意。 |
| ペアローン | 独立した2本のローン。各自の残高に対しそれぞれ最大0.7%の減税枠が適用される。 | 夫婦それぞれが別々に勤務先へ年末調整書類を提出。 | 控除枠を最大化できるが、双方が年末調整書類と証明書を用意する事務負担が生じる。 |
| 連帯債務 | 1本のローンを主債務者と連帯債務者で負担。持分割合や負担割合(例:50:50)で按分。 | 証明書原本は1通。連帯債務者側はコピー等を添付して提出。 | 持分按分計算の転記ミスが多発する要注意領域。申告書備考欄への負担割合明記が必須。 |
| 連帯保証 | 控除対象は主債務者のみ。保証人は債務残高があっても税制上の控除は一切受けられない。 | 主債務者1名のみが年末調整を実施。 | 枠の二重取りは不可。実質的な借入力強化のみを目的とする形式。 |
特にペアローン連帯債務の年末調整書き方では、書類上の「あなたの負担割合」の欄を空欄にしてしまい、本来の按分額と異なる計算で突き返されるトラブルが目立ちます。連帯債務の場合、金融機関から送られてくる残高証明書にはローン全体の残高が印字されているため、申告書側で「借入残高 × 自身の負担割合(例:60%)」を乗じるステップを忘れてはなりません。
ここで、控除の効果を視覚化するために住宅ローン控除還付金の計算シミュレーションを見てみましょう。例えば、年末の借入金残高が4,000万円(省エネ基準適合住宅)、控除率0.7%のケースでは、年間の最大控除額は28万円となります。源泉徴収された所得税額が20万円であった場合、まず所得税から20万円が全額還付され、引ききれなかった残りの8万円は、翌年度の個人住民税(前年度課税総所得金額等の5%または最高9.75万円のいずれか小さい額が上限)から直接軽減されます。この多層的な還付構造を把握しておくことが大切です。
【2026年最新】制度変更の余波と知っておくべき住宅ローン控除の分岐点
住宅を取り巻く税制は目まぐるしく変化しており、2026年最新住宅ローン控除の変更点を正しく認識していなければ、思わぬ適用外リスクに直面します。国税庁および国土交通省の公式発表資料が示す通り、現在の住宅ローン減税は「建物の環境性能(省エネ性能)」と完全に直結しています。
かつて認められていた「省エネ基準を満たさない一般住宅(その他の住宅)」に対する新築住宅ローン減税の優遇枠は、原則として完全に締め切られました。現在、控除の対象となる新築住宅は「長期優良住宅・低炭素住宅」「ZEH水準省エネ住宅」「省エネ基準適合住宅」のいずれかの認証を受けていることが大前提です。
さらに、子育て世帯(19歳未満の子を有する世帯)や若者夫婦世帯(夫婦のいずれかが40歳未満)に対する借入限度額の優遇措置など、政策的な傾斜配分が維持・改定されてきた経緯があります。2年目以降の年末調整においては、初年度の確定申告時に確定した「借入限度額の枠組み」がそのまま証明書に引き継がれているため、制度変更によって2年目から控除枠が急激に縮小されることは原則としてありません。しかし、繰り上げ返済を実施した世帯や、省エネ改修等の増改築を行った世帯は、計算の前提数値が変わるため細心の注意を払う必要があります。
【実態検証】利用者の生の声と現場目線で見えたリアル
毎年11月になると、SNSや大手掲示板、Q&Aサイトには年末調整の住宅ローン控除に関する悲鳴に近い投稿が溢れかえります。現場の給与計算担当者や税理士法人の取材データをもとに、納税者が直面するリアルな混乱を検証します。
大手ネット掲示板やSNS上で最も多く確認される不満の声は、「税務署から1年目に送られてきた証明書を紛失した」というものです。ある会社員の手記には次のような生々しい証言が残されています。
「確定申告が終わった数ヶ月後、税務署から十数枚綴りの申告書が届いた記憶はある。しかし、毎年1枚ずつ使うものだとは認識しておらず、『確定申告の控えだろう』と勘違いして引越しの段ボールの奥底にしまい込んでしまった。社内締め切り直前に血眼になって家捜しする羽目になった」
この事態に陥った場合に必要なのが、住宅借入金等特別控除証明書の再発行手順です。所轄の税務署へ「年末調整のための(特定増改築等)住宅借入金等特別控除証明書再交付申請書」を直接持参するか、郵送、あるいはマイナンバーカードを用いたe-Tax経由で申請を行います。しかし、申請から手元に再発行用紙が届くまでには通常1週間から3週間程度の期間を要します。勤務先の社内締め切りが目前に迫っている場合、このタイムラグが命取りとなるのです。
また、企業の労務現場からは「残高証明書の原本ではなく、コピーを添付して出してくる社員が多くて困惑する」という証言も寄せられています。国税庁の規則上、金融機関発行の残高証明書は「原本」の提出が義務付けられており(電子証明データ連携を採用している企業を除く)、コピーでの提出は即座に差し戻しの対象となります。

一般に知られていない盲点とネットの誤解|書き間違え・出し忘れの真相
ネット上の情報空間には、過度に不安を煽る誤った言説や、逆に制度を甘く見た危険なアドバイスが散見されます。代表的な誤解を解きほぐし、事実関係を明確に整えます。
まず巷で囁かれる「1文字でも金額を書き間違えたら、その年の住宅ローン控除は無効になる」という噂は完全な誤解です。年末調整住宅ローン控除の書き間違え修正理由としては、単純な転記ミスや計算間違いが大多数を占めます。誤記をしてしまった場合は、修正液や修正テープを使うのではなく、間違えた箇所に二重線を引き、その上部または余白に正しい金額を書き直す(自治体や企業ルールによっては訂正印を押印する)ことで問題なく受理されます。
そして、最も深刻なパニックを引き起こすのが書類の提出遅延です。「会社の提出期日(例:11月下旬)を過ぎてしまい、出し忘れてしまった。もう数十万円の控除を諦めるしかないのか」という落胆の相談が知恵袋等に殺到します。
しかし、住宅ローン控除年末調整出し忘れた場合の経緯と対処には、法律上2段階の救済ルートが用意されています。
第一のルートは、勤務先による「再年調(年末調整のやり直し)」です。所得税法上、企業は翌年1月末日までであれば年末調整の再計算を行うことができます。社内規程や給与システムの締め日にもよりますが、速やかに経理担当者へ相談することで、年明けの給与計算でリカバリーしてもらえる可能性があります。
第二のルートは、翌年2月16日から始まる「確定申告(還付申告)」を自ら行うことです。年末調整で控除の適用を受け損ねたとしても、源泉徴収票を持参して確定申告を行えば、払い過ぎた所得税は指定口座へ過不足なく還付されます。さらに、確定申告期間を過ぎたとしても、還付申告自体は対象年の翌年1月1日から5年間にわたって請求権が認められています。出し忘れたからといって減税の権利が消滅することは決してありません。
【プロの結論】税制リスクマネジメントと家庭内金融リテラシーの確立
住宅ローン控除の事務手続きは、単なる事務処理の枠組みを超え、世帯が抱える金融構造の歪みを浮き彫りにする鏡でもあります。特に近年激増した「夫婦フルローンによるペアローン」は、双方が健康かつ安定した高所得を維持し続けることを前提に設計されています。
配偶者のどちらかが育児休業に入り給与所得が大幅に減少した場合、納めるべき所得税そのものがゼロ、あるいはごく僅かになるため、せっかくのペアローン控除枠を使い切れずに「枠の切り捨て」が発生するという現象が多発しています。家計を一体化して管理できている家庭であれば、連帯債務への一本化や事前の繰り上げ返済計画といった手立てを打てますが、互いの税引き後手取り額や控除状況を把握していない「財布別々世帯」ほど、控除漏れや制度のミスマッチによる金銭的損失を放置しがちです。
住宅ローン控除の年末調整用紙に向き合う年1回の機会を、単なる「面倒なペーパーワーク」と捉えるべきではありません。残債の推移を直視し、夫婦それぞれの持分比率やキャリアプランと減税恩恵のバランスを再点検する、極めて重要な「家庭内金融ガバナンスの日」として位置付けることが求められます。
【住宅ローン控除の年末調整書き方】に関するよくある質問(FAQ)
Q1:金融機関から届いた残高証明書を失くしてしまいました。再発行は可能ですか?
A1:借入先の各金融機関(銀行や住宅金融支援機構など)の窓口、電話窓口、またはインターネットバンキングから再発行手続きが可能です。ただし、申請から手元に郵送されるまでに1週間から10日前後を要する場合が多いため、紛失に気づいた時点で即座に連絡を入れてください。
Q2:共働きでペアローンを組んでいます。申告書は夫と妻のどちらか1人が出せば良いですか?
A2:いいえ、夫と妻がそれぞれ別個に勤務先へ提出する必要があります。ペアローンは夫婦それぞれが独立した借入契約を結んでいるため、双方が税務署発行の申告書原本と、各自の名義で発行された残高証明書の原本を添付して、自身の勤務先で年末調整を行わなければなりません。
Q3:1年目の確定申告を忘れてしまいました。2年目から年末調整だけで住宅ローン控除を受けられますか?
A3:受けられません。住宅ローン控除を受けるためには、初年度に必ず税務署へ確定申告を行い、物件の取得事実や借入内容の正当性を審査してもらう必要があります。1年目の確定申告を行っていない場合は、まず過去に遡って初年度の還付申告を税務署で行い、控除証明書の発行手続きを完了させる必要があります。
まとめ:今後の動向と失敗しないための判断基準
住宅ローン控除の年末調整は、一見すると無機質な数字の羅列に見えますが、その構造を分解すれば「証明書の特定箇所の数字を転記し、指定された割合を掛ける」という明快なルールに従っているに過ぎません。最大の難所は計算の難しさではなく、基準日残高の誤読や、証明書の紛失、あるいは連帯債務における負担割合の落とし穴といった手続き上のヒューマンエラーにあります。
2026年以降、行政手続きのデジタル化(マイナポータル連携等による年末調整申告の完全ペーパーレス化)を導入する企業が急速に拡大しています。紙の用紙にペンを走らせるストレスは技術によって徐々に軽減されつつありますが、制度の根底にある「自身の控除限度額」「残高との相関関係」を理解していなければ、システムのエラーや入力補助の盲点に気づくことはできません。書類が手元に届いたその日に開封し、残高証明書と照らし合わせて手際よく処理を完了させることが、確実な家計防衛への最短距離です。 (出典: 住宅 ローン 控除 書き方 年末 調整(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
