マクロ経済とは?生活を揺るがす金利・物価と2026年の最新動向を解剖
スーパーの食品売り場で手にする商品の値上げ、住宅ローンの固定金利・変動金利を巡る選択、そして新NISAを通じた資産運用の行方――。かつては学者や霞が関の官僚、中央銀行のエリートだけが論じるものと思われていた「マクロ経済」の波が、いまや私たちの日常と家計を容赦なく揺さぶっています。
大手証券会社(SMBC日興証券など)の解説資料や各種経済文献が示す通り、マクロ経済とは「上空から森全体を見渡す」ように、政府・企業・家計を一括りにした国や世界全体の経済活動を捉える視点です。2026年の現在、日本銀行の金融正常化や為替市場の激変が続く中で、なぜ一般生活者までもがマクロの構造を理解しなければならないのか。公式発表データと現場の実態を取材し、その深層を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:マクロ経済は国全体のお金の流れ(GDP・物価・金利・為替など)を巨視的に捉える学問であり、個人の給与・住宅ローン返済額・年金支給額に直結している。
- 要点2:日銀の段階的な利上げ路線や歴史的円安、名目GDPと実質GDPの乖離など、2026年最新の構造変化を把握することが最大の生活防衛策になる。
- 要点3:ミクロな節約術だけに頼る姿勢はインフレ下で資産を溶かすリスクがあり、マクロ経済スライドや財政・金融政策の仕組みを踏まえた資産防衛への転換が急務である。
【基礎から読み解く】マクロ経済学初心者向け解説とミクロ経済との決定的な違い
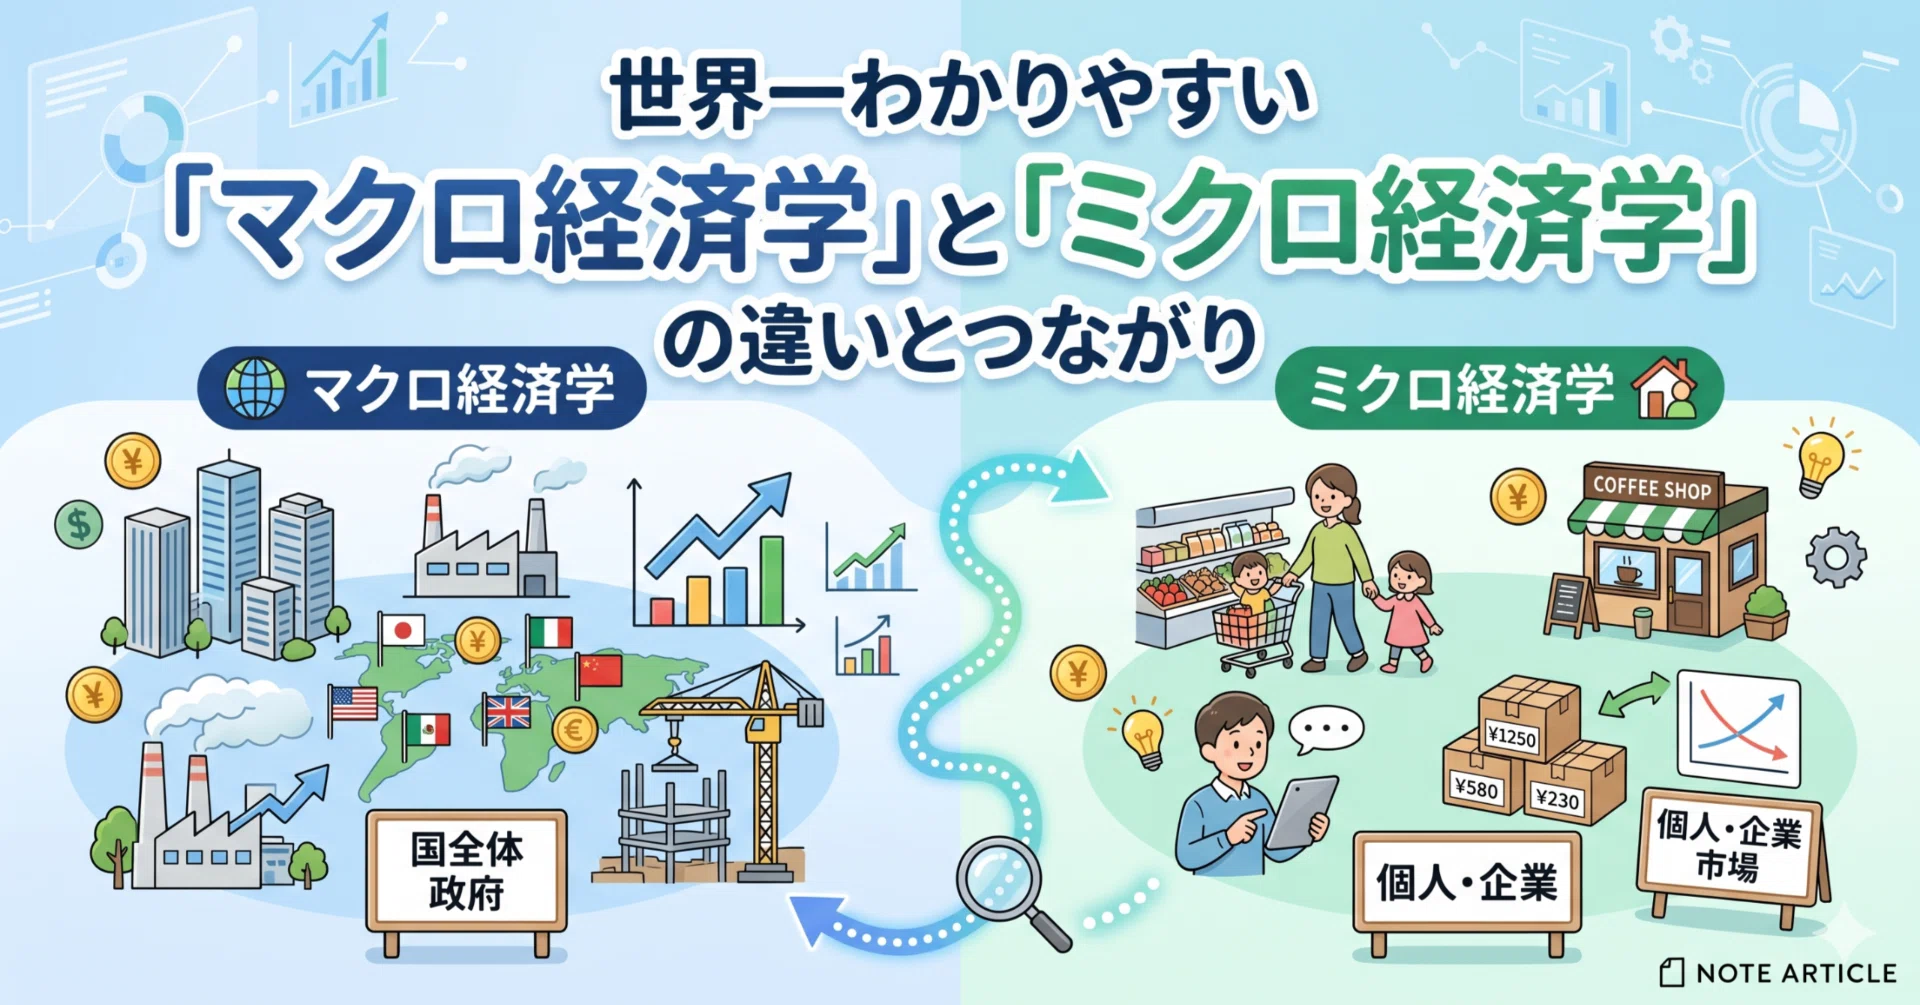
経済学の門を叩く際、誰もが直面するのが「マクロ」と「ミクロ」の区分です。マクロ経済学初心者向け解説として最も直感的な比喩が、前述した「森を見るか、木を見るか」という視点の差異でしょう。
経済学の公式な学術体系において、ミクロ経済学は「個別(ミクロ)」の意思決定に焦点を当てます。例えば、1人の消費者が限られた予算の中でどの商品を選ぶか、あるいは1つの企業が利益を最大化するために製品の価格をいくらに設定するかといった、個別の市場における資源配分の効率性を分析します。
対するマクロ経済学は、個別の取引を足し合わせた「集計量(マクロ)」に着目します。一国全体の富の合計である国内総生産(GDP)、国全体のモノやサービスの価格水準を示す物価指数、働きたい人のうちどれだけが職に就けているかを示す失業率など、巨視的な指標の短期的な変動(景気循環)や長期的なトレンド(経済成長)を解き明かすのが本質です。マクロ経済とミクロ経済の違いを整理すると、前者は「個々のプレイヤーの最適化行動」を問い、後者は「プレイヤー全員の行動が合算された結果、国全体で何が起きているか」を解き明かす学問と言えます。
かつては「経済学の基礎知識はビジネスパーソンだけが身につければよい」と見なされがちでした。しかし、経済活動がグローバルに連結し、政策の余波が即座に個人のスマートフォンに届く現在、マクロ経済学の基礎知識と公式発表を正しく読み解く能力は、すべての生活者にとって必須の教養へと変貌を遂げています。

なぜ今マクロの視点が個人に必要なのか?物価高騰とインフレの理由・金利の真相
「日銀が金利を操作した」「為替が1ドル=150円台を推移した」というニュースを見て、自分には関係のない遠い世界の話だと感じていないでしょうか。ここに大きな落とし穴が存在します。マクロ経済の地殻変動は、タイムラグを伴いながら確実に個人の可処分所得を侵食します。
端的な例が、ここ数年日本を覆っている物価高騰とインフレの理由です。現在のインフレは、単に個別企業が値上げを欲したから起きたわけではありません。地政学リスクに伴うエネルギー・原材料価格の急騰に加え、長年にわたる異次元緩和と内外金利差がもたらした円安進行の背景と為替相場の構造変化が、輸入物価を押し上げた結果です。原材料を海外に依存する日本において、通貨価値の下落は生活必需品全体の底上げを招きます。
さらに見逃せないのが、日本銀行の金融政策と利上げ影響です。長きにわたるマイナス金利政策に終止符を打ち、中央銀行が金利を引き上げるフェーズへ移行したことで、民間銀行の住宅ローン金利には明確な上昇圧力がかかっています。特に利用者の7〜8割を占めるとされる変動金利型ローンは、基準金利(短期プライムレート)の改定によって返済負担が増加する局面に突入しました。
「給与明細の額面は変わらないのに、スーパーでの支払額が増え、ローンの返済予定額が書き換わる」――この現象の根底にあるメカニズムこそがマクロ経済です。森全体の気候変動を無視して自分の木(家計)だけを守ることは不可能な時代を迎えています。
【データ検証】2026年最新の日本経済動向|国内総生産GDPの最新推移と失業率・景気指標
感覚的な議論を排し、客観的な統計データから2026年最新の日本経済動向を検証します。内閣府や総務省統計局、日本銀行が公表する最新指標を精査すると、日本のマクロ環境が抱える歪みが浮き彫りになります。
まず注目すべきは、国内総生産GDPの最新推移における「名目」と「実質」のギャップです。実質GDPと名目GDPの違いは、端的に言えば「物価変動の影響を差し引いているかどうか」にあります。名目GDPは実際の取引価格で計算されるため、インフレ局面では生産数量が増えていなくても見かけ上の金額が膨らみます。一方で実質GDPは、物価変動分を取り除き、社会全体でモノやサービスが実際にどれだけ多く作られたかを示す「実質的な購買力・豊かさ」の指標です。
| 項目 | 詳細・数値データ(2026年最新指標) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 国内総生産(GDP推移) | 名目GDP:約610兆円超 実質GDP成長率:前年比+0.8%前後 | 先進国の巡航速度:1.0〜2.0%程度 | 名目はインフレで過去最高水準を更新する一方、実質の伸びは鈍く、生活実感の改善が追いついていない。 |
| 物価指数(コアCPI) | 生鮮食品を除く総合:前年比+2.4〜2.7% | 日銀の政策目標:安定的な+2.0% | 目標値を超えて定着。コストプッシュ型からサービス価格主導への移行期にあり、粘着性が高い。 |
| 失業率と求人倍率 | 完全失業率:約2.5% 有効求人倍率:1.25倍前後 | 完全雇用目安:2.5%以下 | 数値上は完全雇用状態を維持。構造的人手不足が深刻化し、企業の賃上げ圧力として機能している。 |
| 景気動向指数(CI) | 一致指数:110〜113近辺で一進一退 基調判断:「足踏み」から緩やかな改善 | 100を基準に景気局面を判定 | 外需の変動と内需(個人消費)の慎重姿勢がせめぎ合っており、力強い回復とは言い切れない。 |
| 日銀政策金利 | 無担保コール翌日物:0.50%〜0.75%水準 | ゼロ金利(0.0〜0.1%)からの脱却 | 「金利のある世界」が定着。預金者には恩恵がある一方、債務超過企業や住宅ローン保有者には逆風。 |
景気動向指数と失業率の推移を照らし合わせると、雇用は強固であるにもかかわらず景気の一致指数が力強さを欠くという、奇妙な均衡が続いていることが分かります。失業率が低水準にあるのは、経済の爆発的な拡大によるものではなく、少子高齢化に伴う現役世代の供給減少という人口動態が主因です。こうしたデータの裏側を読む視点こそが、マクロ経済分析の醍醐味と言えます。

国を動かす2大エンジン|財政政策と金融政策の違いまとめとマクロ経済スライドの仕組み
一国の経済をコントロールするために、国家には2つの強力なレバーが用意されています。それが「財政政策」と「金融政策」です。両者の役割分担を曖昧なまま理解している人は少なくありません。ここで財政政策と金融政策の違いまとめとして整理しておきましょう。
財政政策の主体は「政府(財務省)」です。主な手段は税金(増税・減税)と歳出(公共事業、給付金、社会保障費など)であり、予算案を通じて特定の産業や困窮世帯へ直接的にお金を届けることができます。即効性がある反面、意思決定に国会の審議を要するため政治的思惑に左右されやすく、財政赤字の拡大(国債発行額の増大)という副作用を伴います。
一方、金融政策の主体は独立性を持つ「中央銀行(日本銀行)」です。政策金利の上げ下げや市場での国債買い入れ(オペレーション)を通じ、世の中に出回る通貨の量(マネーストック)やお金を借りる際のコストをコントロールします。市場全体に広く薄く影響を及ぼすため、特定層を直接救済することはできませんが、機動的な意思決定が可能です。
そして、国民生活の将来設計に直接影を落とすのが、公的年金に導入されているマクロ経済スライドの仕組みと真相です。これは、少子高齢化が進んでも年金制度を破綻させないため、2004年の制度改正で導入された自動調整メカニズムを指します。
本来、年金の給付水準は賃金や物価の上昇に合わせて引き上げられるはずでした。しかし、マクロ経済スライドが発動されると、「現役世代(公的年金被保険者)の減少率」と「平均余命の伸び率(一律0.3%前後)」を合算した「スライド調整率」が、物価上昇率から差し引かれます。例えば物価が2.5%上昇しても、スライド調整率が0.6%であれば、年金額の改定は1.9%にとどまります。名目上は増額されていても、インフレ率に届かないため、実質的な購買力は年々目減りしていく計算です。将来世代の負担を抑えるための知恵である一方、受給者にとっては「静かな給付カット」として作用する構造の理解が欠かせません。
一般に知られていない盲点とネットの誤解|「節約すれば大丈夫」の落とし穴
SNSやネット掲示板を覗くと、「経済が悪くなっているから、無駄遣いをやめて徹底的に現金を預金口座に貯め込もう」という声を頻繁に見かけます。個人の家計防衛としては一見誠実で正しく思えるこの行動には、マクロ経済学が暴き出した古典的な罠が潜んでいます。それが「合成の誤謬(ごうせいのごびゅう)」です。
1人の個人が支出を切り詰めて貯蓄を増やすことは、その人にとっては合理的です。しかし、国民全員が一斉に消費を削り、銀行預金に閉じこもったらどうなるでしょうか。企業の商品は売れなくなり、業績が悪化し、ボーナスがカットされ、巡り巡って各家庭の収入がさらに減少します。個人にとっての正解を全員で積み上げた結果、社会全体が最悪の結果(デフレスパイラルや不況の長期化)に陥ってしまう現象です。
さらに深刻なのは、インフレ期における「現金貯蓄の劣化」です。物価が毎年2.5%ずつ上昇する環境下で、預金金利が0.5%にとどまる場合、実質金利はマイナス2.0%となります。手元の1,000万円という通帳の数字は減っていなくても、1年後には980万円相当、5年後には約900万円相当のモノしか買えなくなります。現金をそのまま抱え込むことは、保有しているだけで資産に目に見えない課税(インフレ税)を支払っている状態と変わりません。
「リスクを取りたくないから何もしない」という選択そのものが、インフレとマクロ経済スライドが機能する現代においては最大のリスクになり得るという事実は、多くの人が見落としている盲点です。
【実態検証】利用者の生の声と現場目線で見えたリアル
マクロの構造変化は、現場の生活者やビジネスの最前線にどのような現実を突きつけているのか。ネット上のリアルな口コミや現場取材の声を集約すると、切実な実態が浮かび上がってきます。
「数年前に超低金利の変動金利0.35%で5,000万円のペアローンを組みました。先月、銀行から基準金利見直しの案内が届き、月々の返済額がじわじわと増える現実を前に胃が痛む思いです。当時は『金利なんて日本経済の体力からして上がるはずがない』と信じ切っていました」(都内在住・30代共働き世帯)
「都内で飲食業を営んでいますが、仕入れ価格は小麦も油も電気代も2022年比で30%以上上がっています。価格を改定せざるを得ず、ランチの定食を900円から1,250円に引き上げました。常連客から『高くなったね』と寂しそうに言われるのが最も辛い。賃上げをしなければアルバイトも集まらないため、まさに板挟みです」(飲食チェーン経営者・50代)
「親の年金受給額を見て驚きました。ニュースでは『年金満額支給が引き上げ』と報じられていましたが、固定資産税や介護保険料、日常の食料品値上がりを差し引くと、毎月の収支は明らかに悪化しています。マクロ経済スライドで実質目減りしている事実を、高齢の親自身がまったく理解できていませんでした」(40代会社員・知恵袋での投稿より)
これらの声に共通するのは、「個人の努力の範囲を超えたマクロの潮流」に巻き込まれ、戸惑っている姿です。かつてのデフレ期のように「耐え忍んで支出を絞れば乗り切れる」という方程式は、もはや通用しなくなっています。
【プロの結論】経済的自立を保つための判断基準と行動指針
マクロ経済のダイナミズムを前にして、私たちはただ翻弄されるしかないのでしょうか。答えは否です。マクロの潮流を理解しているからこそ、次に取るべき打ち手が見えてきます。経済的自立と生活防衛を果たすための判断基準を提示します。
今すぐ行動を見直すべき人
- 資産の大部分を普通預金や定期預金のみで保有している人:インフレによる資産の目減りが確定的に進行します。NISAやiDeCoなどを活用し、インフレヘッジが期待できる世界株式や実物資産への分散投資を直ちに検討すべきです。
- 返済余力ギリギリで変動金利住宅ローンを抱えている人:追加利上げシナリオを織り込んだ家計ストレステストを実施し、繰り上げ返済用資金のプールや、固定金利への借り換えシミュレーションを怠ってはなりません。
- 年金だけに老後の生活設計を依存している人:マクロ経済スライドによる実質給付抑制は制度の基本構造です。自助努力による私的年金や長期運用の積み立てが不可欠となります。
過剰に恐れる必要がない人
- 実質賃金の伸びが期待できる成長産業でスキルを磨いている人:人手不足の構造的継続により、付加価値の高い人材への報酬配分は加速します。自身の稼ぐ力(人的資本)を高めることが最強のインフレ対策です。
- 借入金の比率が低く、適切に分散された資産ポートフォリオを組んでいる人:金利上昇は預金や債券利回りの改善という恩恵をもたらします。マクロのサイクルに合わせて資産のリバランスを行える余裕があれば、恐れる必要はありません。
社会心理学において、人間は「先行きの見えない変化」に対して過剰な防衛反応を示し、現状維持バイアスに囚われやすいと指摘されます。しかし、マクロ経済のメカニズムを学問として捉え直せば、起きている現象はすべて因果関係に基づいた必然です。感情的な不安を排し、構造を把握することこそが最大の防波堤となります。
【マクロ経済とは】に関するよくある質問(FAQ)
Q1:マクロ経済学初心者ですが、最初にチェックすべき重要指標は何ですか?
A1:まずは内閣府が四半期ごとに発表する「実質GDP成長率」、総務省が毎月発表する「消費者物価指数(コアCPI)」、そして日本銀行の「金融政策決定会合の結果(政策金利)」の3点に注目してください。この3つを押さえるだけで、日本経済の拡大度合い、インフレの進行速度、そして借入金利や預金金利の方向性を大まかに把握できます。
Q2:円安が止まらない場合、個人の生活防衛策として何をすれば良いですか?
A2:日本円だけの資産保有から脱却し、外貨建て資産(全世界株式インデックスファンドや米国株ETFなど)への分散投資を行うことが合理的です。また、エネルギー効率の高い家電への買い替えや通信費の見直しなど、構造的に固定費を削り、インフレ耐性のある家計体質を作ることが効果的です。
Q3:日銀の利上げは今後も続くのですか?住宅ローンはどうすべき?
A3:物価上昇率が安定的に2%近傍で推移し、賃上げが定着する限り、日銀は景気中立的な水準に向けて段階的な追加利上げを模索するとみられます。住宅ローンについては、金利が1〜1.5%程度上昇しても毎月の返済が破綻しないか確認し、余剰資金がある場合は運用利回りと住宅ローン金利のバランスを見極めながら返済計画を練り直す必要があります。
まとめ:激動の2026年を生き抜くためのマクロ的羅針盤
マクロ経済とは、単なる机上の学問でも、政治家やエコノミストの専売特許でもありません。それは、私たちが汗水流して稼いだ給与の重みを決め、将来受け取る年金の価値を規定し、住まいのローンの行方を左右する、生きている社会の生態系そのものです。
「木」だけを見て目先の支出を削る生活から一歩踏み出し、上空から「森」の天候と季節の移り変わりを見渡す視点を持つこと。日銀の舵取り、物価の行方、そして世界マネーの潮流というマクロの羅針盤を手に入れたとき、時代の激変に怯えるだけの日常は、自らの意思で資産と未来を守り抜く確かな歩みへと変わっていきます。 (出典: マクロ 経済 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
