源泉徴収票はいつもらえる?年末調整・退職時の交付時期と緊急対処法
転職先への提出や住宅ローンの審査、年明けの確定申告シーズンを迎えると、突如として必要になるのが「給与所得の源泉徴収票」です。日頃は給与明細ほど意識して目を通す機会が少ない書類だけに、いざ必要になった局面で「会社からいつもらえるのか」「退職したのに手元に届かない」と頭を抱えるケースが後を絶ちません。
給与明細のWEB化やクラウド管理システムの普及が進む一方、退職後のアカウント停止や企業の事務処理の遅れから、交付を巡る労使間のトラブルも頻発しています。この記事では、国税庁の法令基準や企業実務の現場データをもとに、源泉徴収票が交付される具体的なスケジュール、手元に届かない根本的な原因、そして確定申告や転職手続きに間に合わない場合の緊急対処法まで余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票の交付時期は、在職中の年末調整後は「12月後半〜翌年1月末」、退職時は「退職日から1ヶ月以内」が法律上の原則です。
- 要点2:雇用形態に関わらず会社には所得税法第226条に基づく発行義務があり、アルバイトやパート、短期間の勤務であっても交付を拒否できません。
- 要点3:請求しても届かない場合は、税務署へ「源泉徴収票不交付の届出書」を提出することで行政指導を促し、法的に発行を迫ることが可能です。
【交付時期の全貌】源泉徴収票はいつもらえる?在職中・退職時の法的ルール
源泉徴収票が手元に届くタイミングは、現在その会社に「在職中」なのか、すでに「退職した」のかによって明確に分かれます。まずは自身が置かれている状況に合わせて、法的な交付期限と一般的な実務スケジュールの全体像を把握しておく必要があります。
会社に勤務し続けている場合、源泉徴収票 年末調整 交付時期は、概ね12月の給与支給日当日、または翌年1月中となります。所得税法第226条では、雇用主はその年分の給与支払いが確定した後、翌年1月31日までに源泉徴収票を受給者へ交付しなければならないと定めています。実務上は、12月下旬の冬のボーナスや12月支給の給与計算時に年末調整の還付・追徴計算を完了させ、12月の給料明細と一緒に同封・WEBアップロードする企業が大半です。ただし、給与の締め日や支払日の設定によっては、源泉徴収票 12月給与 1月給与のどちらで精算されるかが異なり、1月支給の給与明細と同時に手元へ届くケースも珍しくありません。
一方、年の途中で会社を去ったケースでは、交付のルールが大きく異なります。「源泉徴収票 退職 いつもらえるのか」という疑問に対して、所得税法第226条第1項ただし書が下す回答は「退職日以後1ヶ月以内」です。中途退職者の場合、年末調整を経ずに「その年の1月1日から退職日までに実際に支払われた給与総額と源泉徴収税額」を記載した源泉徴収票が作成されます。退職月の最終給与が確定した直後に郵送、または電磁的記録として交付されるのが適法な手続きです。
また、「正社員ではないから発行されないのではないか」と誤解されがちな源泉徴収票 アルバイト パート いつもらえるのかという点についても、法律上の猶予や区別は一切存在しません。労働基準法上の労働者である以上、勤務日数が1日だけであっても、学生アルバイトや主婦パートであっても、雇用形態を問わず退職後1ヶ月以内(在職者は翌年1月末まで)に交付を受け取る法的な権利が完全に保障されています。
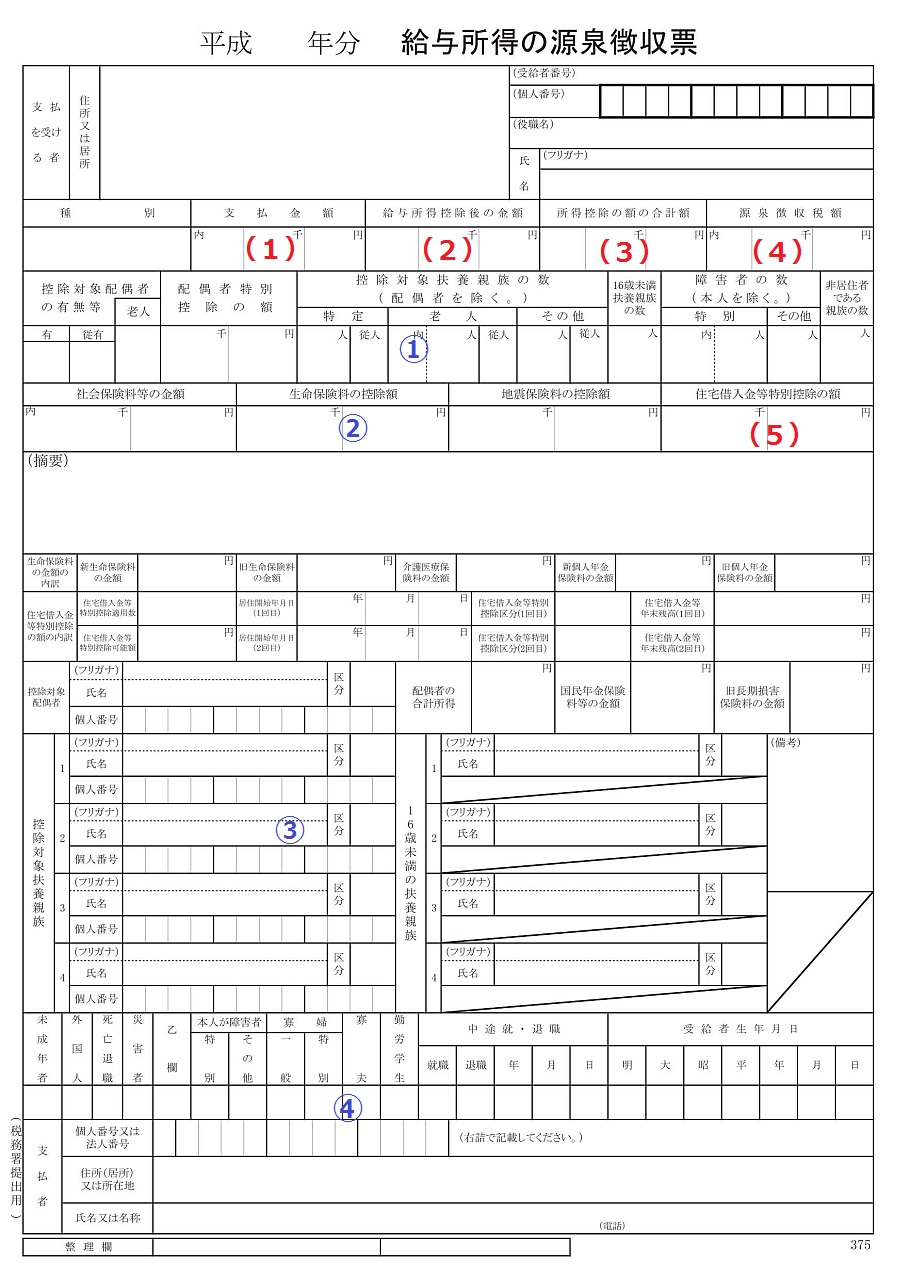
【一目でわかる比較表】雇用形態・シチュエーション別の源泉徴収票交付タイミング
自社が採用している給与体系や自身の退職時期によって、源泉徴収票の交付日は前後します。以下の比較表で、法定期限と実務現場での交付スケジュールの差異を確認してください。
| 雇用状況・シチュエーション | 実務上の交付時期 | 法定交付期限(所得税法第226条) | 主な用途・注意すべきポイント |
|---|---|---|---|
| 正社員・契約社員(在職中) | 12月給与支給日〜翌年1月中旬 | 翌年1月31日まで | 年末調整済。住宅ローン控除初年度の確定申告やふるさと納税の控除確認に使用。 |
| 年の途中で退職した人 | 退職月の最終給与確定後〜3週間程度 | 退職日から1ヶ月以内 | 未済(年末調整未実施)。転職先への提出、または自身で行う所得税の確定申告に使用。 |
| 12月中に退職した人 | 12月最終給与日〜翌年1月上旬 | 退職日から1ヶ月以内 | 在職中に年末調整書類を提出済みであれば調整済として交付。未提出なら未済となる。 |
| アルバイト・パート(中途退職) | 最終給与支払い日〜約1ヶ月以内 | 退職日から1ヶ月以内 | 収入が103万円以下でも発行義務あり。親や配偶者の扶養控除判定に提出が必要。 |
| 年収2,000万円超の給与所得者 | 翌年1月中旬〜1月下旬 | 翌年1月31日まで | 年末調整の対象外。個人での確定申告が義務付けられているため必ず交付を受ける。 |
【実態検証】「退職後に送られてこない!」現場のトラブル事例とリアルな証言
インターネット上の相談窓口やSNSの投稿を分析すると、源泉徴収票に関するトラブルの実に8割以上が「退職後に会社から送られてこない」という悲痛な叫びに集中しています。転職市場が流動化した現代において、前職の人事・労務部門との関係断絶が手続きの遅延を招く深刻な火種となっています。
都内のIT企業へ転職した20代男性は、当時の緊迫した状況を次のように語っています。
「10月末で前職を退職し、11月から新しい会社に入社しました。入社オリエンテーションで『前職分の給与を含めて12月に年末調整を行うので、11月下旬までに源泉徴収票を出してください』と言われました。しかし、退職した会社に問い合わせても『担当者が不在』『給与締め日後の計算中』と先延ばしにされ、約束の期日を過ぎても届きませんでした。転職先 源泉徴収票 提出期限に間に合わない焦りから、毎日郵便受けを確認しては胃を痛める思いでした」
なぜ、法律で定められた期限があるにもかかわらず、現場では交付が遅れるのでしょうか。源泉徴収票 もらえない 理由を探ると、大きく分けて3つの企業側の実情が浮かび上がってきます。
第1に「最終給与の締め日と支払日のタイムラグ」です。例えば「当月末締め・翌月25日払い」の会社を10月31日に退職した場合、退職月の給与が口座に振り込まれるのは11月25日です。給与金額が確定しなければ源泉徴収票の計算ができないため、事務担当者が書類を作成して発送できるのは早くても11月下旬以降となります。法律上の「退職後1ヶ月以内」という期限は、この給与計算サイクルとほぼ重なるため、結果として受取時期がギリギリにずれ込むのです。
第2に「中小企業における労務体制の脆弱性と優先順位の低下」です。外部の社会保険労務士や税理士へ業務を委託している企業では、退職者1名のために都度書類作成を依頼することを後回しにし、年末調整の時期にまとめて処理しようとする悪弊が一部に見受けられます。辞めた従業員への対応は社内優先度が下がりやすく、これが意図せぬ放置を生む土壌となっています。
第3に「退職トラブルによる意図的な嫌がらせ・無知」です。退職代行を利用して辞めたケースや、円満退職でなかった現場において、経営者が感情的になり「郵送費を払え」「取りに来ないなら渡さない」と理不尽な対応を取る事例が報告されています。しかし、源泉徴収票 発行義務 所得税法226条は雇用主に課された絶対的な法的責務であり、私的な感情や退職経緯を理由に交付を拒絶することは明白な違法行為です。

一般に知られていない盲点とネットの誤解|WEB交付・電子化の落とし穴
急速に進んだオフィスのペーパーレス化が、皮肉にも源泉徴収票を巡る新たなトラブルの温床となっています。実務上見落とされがちな制度の落とし穴や、ネット上で散見される誤解を正しく認識しておかなければなりません。
近年のデジタル化に伴い、給与明細や源泉徴収票をクラウド上で閲覧できるシステムを導入する企業が激増しました。ここで問題となるのが源泉徴収票 電子交付 同意の原則です。所得税法上、企業が源泉徴収票を紙ではなく電子データ(PDF等)で交付する場合、事前に受給者本人から書面または電磁的方法による承諾を得なければならないと定められています。従業員が同意していない場合、会社は紙に印刷した原本を交付する義務を負い続けます。
さらに深刻なのが「退職後のシステムアクセス遮断」です。多くのクラウド労務サービスでは、退職日をもって社内アカウントが無効化されます。在職中に「源泉徴収票はシステムからいつでも落とせる」と思い込んでいた退職者が、年明けにいざ確定申告をしようとしたところ、ログインできず過去のデータすら閲覧できない事態が多発しています。電子交付に同意している場合であっても、退職後の閲覧権限がどのように維持されるのか、退職前に必ず人事担当者へ確認し、必要なデータは在職中にローカル環境へ保存しておく自衛策が不可欠です。
また、「年収が低ければ源泉徴収票は出ない」「数日しか働いていないバイトには関係ない」というネット上の言説も完全な誤謬です。年間の支払金額が極めて少額(税法上、退職者に対する年間支払額が50万円以下など)である場合、会社から税務署への「法定調書合計表」の提出が免除される規定は存在しますが、それはあくまで税務署に対する報告義務の免除に過ぎません。従業員本人に対する交付義務は、支払金額が1円であっても免除されないのです。
【緊急対処法】確定申告に間に合わない・転職先に提出できない時の実践ステップ
会社からの交付が遅れ、転職先の年末調整期限や税務署の確定申告期限が迫っている場合、放置することは過少申告加算税や無申告加算税のリスクを招きます。手元に書類がない状況を打開するための、具体的かつ確実な行動手順を段階別に解説します。
ステップ1:会社への正式な再請求とスマートな連絡手順
まずは電話、または文面が残るメールや書面を用いて、人事・総務部門へ速やかな交付を求めます。感情論をぶつけるのではなく、事務的かつ法的な根拠を簡潔に添えることが早期解決の鍵となります。
【請求文面の送信用テンプレート】
「お世話になっております。〇年〇月に退職いたしました[氏名]です。転職先での手続き(または確定申告の手続き)に伴い、[前年または本年分]の給与所得の源泉徴収票が必要となっております。所得税法第226条に基づき、退職後1ヶ月以内の交付が定められておりますので、〇月〇日までに郵送またはメール添付にてご送付いただけますようお願い申し上げます。送付先住所:[郵便番号・住所]」
万が一、過去に受け取った書類を紛失してしまった場合は、源泉徴収票 再発行 手続きを速やかに依頼してください。所得税法施行規則により、受給者から紛失や毀損による再交付の申し出があった場合、会社は速やかに再発行しなければならないと義務付けられています。再発行には通常1〜2週間程度を要するため、紛失に気づいた時点で即座に連絡を入れるべきです。
ステップ2:転職先への「提出遅延」の事前相談
転職先から前職の源泉徴収票を求められているにもかかわらず、指定の提出期限(通常11月下旬〜12月上旬)に届かない場合は、隠さずに新しい会社の人事担当者へ即座に状況を伝えてください。前職の会社名と「現在請求中であり、〇日までに届く見込み」であることを共有すれば、提出期限の猶予をもらえるケースがあります。もし年末調整の社内最終処理(12月中旬頃)にどうしても間に合わない場合は、転職先での年末調整を一旦見送り、年明けに自身で確定申告を行う旨を伝えれば実務上の不都合は生じません。
ステップ3:会社が応じない最終手段「源泉徴収票不交付の届出書」
何度請求しても会社が不当に無視し続ける、あるいは倒産や夜逃げ等で連絡が取れない場合の強力な法的対抗手段が、源泉徴収票 不交付の届出書 税務署への提出です。
給与の支払いを受けていた事業所の所在地を管轄する税務署へ、「給与所得の源泉徴収票等の不交付の届出書」を提出します。この届出書が受理されると、税務署から該当の会社に対して所得税法違反に関する行政指導(呼び出しや事実確認の連絡)が行われます。税務署からの直接指導は企業にとって税務調査の引き金にもなり得る極めて強力な心理的プレッシャーとなるため、放置していた会社であっても即座に発行へ動くケースが圧倒的多数を占めます。
確定申告の期限にどうしても間に合わない時の緊急申告
届出書を出してもなお、3月15日の確定申告期限までに源泉徴収票が手元に届かない場合でも、申告を諦めてはなりません。確定申告 源泉徴収票 間に合わない際の法的手続きとして、毎月保管していた「給与明細書の控え(1月〜退職月分)」の総支給額と社会保険料、源泉徴収税額を合算して計算書を作成し、「源泉徴収票不交付の届出書」を添えて確定申告書を税務署へ提出する暫定申告が認められています。後日、正規の源泉徴収票が手元に届いた段階で金額に差異があれば「更正の請求」や「修正申告」を行うことで、期限内申告としての法的な有効性を保つことができます。
【プロの結論】労使関係の力学から読み解くトラブル回避と自衛の判断基準
労務管理の実務現場と労働相談の推移を定点観測してきた専門家の見地から言えることは、源泉徴収票の交付遅延は「個人の不運」ではなく、「組織の心理的力学」に起因する構造的摩擦であるという事実です。
退職した人間と企業の間には、雇用契約の終了と同時に強い心理的境界線が生じます。社内リソースが限られる中小・零細企業において、退職者に対する事務手続きは「売上を生まない無報酬の作業」として無意識に優先順位の最下層へ追いやられがちです。ここに「退職時の感情的なしこり」や「労務担当者の知識不足」が重なることで、1ヶ月という法定期間はいとも簡単に形骸化してしまいます。
こうした構造リスクから身を守るために、退職を控えた労働者、あるいは転職活動中の個人が取るべき判断基準は明確です。
【向いている行動:自衛のための鉄則】 退職届を提出する段階、あるいは最終出社日の時点で、「退職後の源泉徴収票の交付方法(郵送かWEBか)」「発送予定日」「送付先住所」を書面またはメールで明確に合意しておくことです。退職後に「まだですか」と問い合わせるのではなく、在職中に労務のフローへ組み込ませるアプローチが最も確実です。また、退職前1年間の給与明細は、WEBシステムからすべてPDFでダウンロードしてローカル保存しておく習慣が、不交付時の強力な武器となります。
【おすすめできない行動:事態を悪化させる悪手】 前職への不満から感情的な罵倒を浴びせたり、逆に「気まずいから」と期限ぎりぎりまで連絡を躊躇して放置したりすることです。感情的な対立は事務手続きのサボタージュを助長し、放置は自身の税務上のペナルティを招くだけです。労務手続きは純粋な法的手続きに過ぎません。淡々と法令根拠を提示し、必要であれば躊躇なく税務署という公的機関を介入させる冷徹な事務処理能力こそが、自らの権利を守る唯一の盾となります。
【源泉 徴収 票 いつ もらえる】に関するよくある質問(FAQ)
Q1:12月中に退職した場合、源泉徴収票はいつもらえますか?
A1:12月退職の場合でも、原則として退職日から1ヶ月以内に交付されます。12月中に退職手続きを行い、会社で年末調整を受けられた場合は「年末調整済」の源泉徴収票が12月下旬〜翌年1月中旬に発行されます。年末調整に間に合わなかった場合は「未済」の源泉徴収票となり、翌年2月16日〜3月15日の期間に自身で確定申告を行う必要があります。
Q2:アルバイトを数週間で辞めてしまったのですが、源泉徴収票は発行してもらえますか?
A2:必ず発行してもらえます。勤務期間の長短や雇用形態(正社員、契約社員、派遣社員、パート、アルバイト)に関わらず、給与の支払いが発生したすべての労働者に対して、所得税法第226条に基づく交付義務があります。たとえ1日だけの勤務であっても、会社は退職後1ヶ月以内に発行しなければなりません。
Q3:転職先から源泉徴収票の提出を求められましたが、前職から届きません。どうすればよいですか?
A3:まずは転職先の人事担当者へ「前職へ請求中である旨」を報告し、提出期限の延長が可能か相談してください。もし転職先での年末調整の最終締め切り(概ね12月中旬)に間に合わない場合は、無理に間に合わせる必要はありません。転職先では「前職分を含めずに現職分のみ」で年末調整を行ってもらうか、年末調整自体を辞退し、年明けに両方の源泉徴収票を揃えて自身で確定申告を行えば法的な問題は一切生じません。
Q4:源泉徴収票を紛失してしまいました。会社に再発行を頼むと嫌がられますか?
A4:再発行の依頼は労働者の正当な権利であり、所得税法施行規則により会社には再交付の義務があります。給与計算ソフトを使用している企業であれば、数クリックで再印刷やPDF出力が可能な事務作業です。「確定申告(またはローン審査)のため再発行をお願いしたい」と理由を添えて総務や人事へ依頼すれば、通常は1〜2週間程度で発行されます。
まとめ:正しい交付時期を把握して焦らず確実な手続きを
源泉徴収票の交付時期は、在職中であれば年末調整後の12月下旬から翌年1月31日まで、退職した場合は退職後1ヶ月以内という明確な法準拠のルールが存在します。雇用形態に関わらず、給与を得て働くすべての労働者に対して交付が義務付けられている書類です。
手元に届かないトラブルに直面した際は、企業の締め日や労務の繁忙サイクルによる一時的な遅れなのか、あるいは意図的な放置なのかを見極め、適切なステップで対処することが肝要です。法的な請求から税務署への届出、給与明細を用いた暫定申告まで、自衛のための手段は法的に整備されています。制度の仕組みを正しく把握し、転職先への提出や確定申告を円滑に進めてください。 (出典: 源泉 徴収 票 いつ もらえる(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
