損益分岐点とは?黒字化を決定づける計算方法と赤字転落を防ぐ実践指標
仕入れ価格の高騰や人件費の上昇が続くなかで、事業経営者やプロジェクト責任者が最も直視しなければならない経営指標が「損益分岐点」です。売上が順調に伸びているように見えても、手元に資金が残らず突然の資金ショートに陥る企業が後を絶ちません。その根本的な原因は、自社の収支が「いくらの売上でトントンになるのか」を正確に把握できていない点にあります。
損益分岐点は、企業が生き残るための「防衛ライン」であると同時に、攻めの投資判断を下すための必須コンパスです。本稿では、基礎概念から実務で直結する計算式、エクセルを活用した可視化テクニック、さらには現場で陥りがちな心理的罠まで、徹底取材をもとに体系的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:損益分岐点とは売上と総費用が一致して利益がゼロになる境界線であり、これを超えれば黒字、下回れば赤字に直結する。
- 要点2:計算の肝は費用を「固定費」と「変動費」に分ける固変分解にあり、限界利益率を高めることが分岐点を押し下げる最短ルートとなる。
- 要点3:優良企業の損益分岐点比率の目安は80%以下であり、2026年のインフレ下では単なるコストカットではなく価格転嫁と限界利益の最大化が黒字化の必須要件となる。
【基礎解説】損益分岐点とは何か?黒字と赤字を分かつ「トントンの境界線」
事業活動における損益分岐点とは、売上高と総費用がまったく同じ金額になり、利益がプラスマイナスゼロになる境界線を指します。商売において損益分岐点を1円でも上回れば「黒字」となり、逆に1円でも届かなければ「赤字」に沈みます。日常業務では「収支トントン」「イーブン」と俗称されますが、財務管理においては事業継続の成否を分ける最重要ラインです。
損益分岐点を深く理解するためには、事業にかかる総費用を固定費と変動費の内訳に分解する「固変分解」が欠かせません。費用はすべて一括りではなく、性質によって以下の2つに大別されます。
- 固定費:売上の増減に関係なく、事業を継続するだけで毎月一定額発生する費用(オフィスの家賃、正社員の人件費、設備の減価償却費、リース料など)。
- 変動費:売上の規模や生産量に比例して増減する費用(商品の仕入原価、原材料費、外注加工費、販売手数料、配送費など)。
売上から変動費を差し引いた残りの金額を「限界利益」と呼びます。この限界利益が、毎月発生する固定費を回収しきった瞬間に損益分岐点へ到達します。つまり、限界利益の積み上げが固定費を超えた分だけが、企業の真の純利益(営業利益)になるという構造です。

【計算式と具体例】損益分岐点売上高と限界利益率の求め方
自社の損益分岐点を導き出すための損益分岐点 計算方法は、シンプルな算式で成り立っています。実務で最も頻繁に用いられるのが「損益分岐点売上高」を算出する公式です。
まず事前準備として、売上に占める変動費の割合を示す変動費率 計算方法と、売上に占める限界利益の割合を示す限界利益率の求め方を確認します。
- 変動費率 = 変動費 ÷ 売上高
- 限界利益 = 売上高 - 変動費
- 限界利益率 = 限界利益 ÷ 売上高 = 1 - 変動費率
これらを用いて、損益分岐点売上高は次の計算式で求められます。
損益分岐点売上高 = 固定費 ÷ 限界利益率 = 固定費 ÷(1 - 変動費率)
たとえば、1杯1,000円のラーメンを提供する飲食店をモデルケースに考えてみます。スープや麺の原材料費・包装資材などの変動費が1杯あたり400円(変動費率40%)、家賃や店舗社員の人件費などの固定費が月額60万円かかっている場合を想定します。
この場合の限界利益率は「1 - 0.4 = 0.6(60%)」です。公式に当てはめると「60万円 ÷ 0.6 = 100万円」となります。つまり、月商100万円(1,000杯)を売り上げて初めて利益がゼロとなり、101万円を超えた分から1杯あたり600円の純利益が手元に残る計算です。
さらに実務で重要なのが、単なるトントンではなく「今期は30万円の利益を残したい」という場面で使う目標利益達成売上高の算出です。計算式は極めて明快で、固定費に目標利益を上乗せします。
目標利益達成売上高 =(固定費 + 目標利益)÷ 限界利益率
先ほどの例であれば、(固定費60万円 + 目標利益30万円)÷ 0.6 = 150万円(1,500杯)が、目標達成に必要な売上高となります。
【財務健全性の判定】損益分岐点比率の目安と安全余裕率の計算式
決算書や月次試算表を分析する際、企業の体力や抵抗力を客観的に測る経営分析 財務指標として不可欠なのが「損益分岐点比率」と「安全余裕率」です。
損益分岐点比率は、現在の実際の売上高に対して損益分岐点がどの位置にあるかを示す指標であり、数値が低ければ低いほど不況や売上減少に対する耐久力が高いことを示します。
損益分岐点比率(%)=(損益分岐点売上高 ÷ 実際の売上高)× 100
一方で、安全余裕率 計算式は損益分岐点比率と表裏一体の関係にあります。
安全余裕率(%)= 100% - 損益分岐点比率 =〔(実際の売上高 - 損益分岐点売上高)÷ 実際の売上高〕× 100
「売上があと何パーセント落ちても赤字に転落せずに耐えられるか」を示す指標であり、経営のセーフティネットの厚みをダイレクトに反映します。業界ごとの実態と判定基準は以下の通りです。
| 損益分岐点比率の範囲 | 安全余裕率 | 一般的な基準・企業状態の判定 | 編集部の見解・取るべき財務方針 |
|---|---|---|---|
| 60% 未満 | 40% 超 | 超優良企業(極めて高い収益力) | 積極的な新規事業投資や人的資本への再投資を加速させる局面。 |
| 60% 〜 80% | 20% 〜 40% | 優良企業(安定した経営基盤) | 財務基盤は健全。目標利益を維持しつつ限界利益率の微改善を継続。 |
| 81% 〜 90% | 10% 〜 19% | 標準・平均的水準(業種平均値) | 景気変動や仕入原価高騰で赤字転落リスクあり。固定費の棚卸しを推奨。 |
| 91% 〜 100% | 0% 〜 9% | 警戒領域(薄氷の黒字状態) | わずかな売上減少で即座に赤字化。不採算事業の整理と固定費削減が急務。 |
| 100% 超 | マイナス | 構造的赤字(債務超過への危機) | 出血が止まらない危険な状態。抜本的な価格改定および事業再生手続きが必要。 |
経済産業省の企業活動基本調査や主要民間の財務統計によると、損益分岐点比率 目安として一般に「80%以下が健全企業」と評価されます。しかし、原材料高と賃金上昇が継続する昨今の産業界の実態を見ると、中小企業の平均値は90%前後の危険水域で推移しているケースが多く見受けられます。売上が10%減少しただけで瞬く間に赤字へ転落する脆弱な構造を抱えている企業が少なくありません。

【可視化の技術】損益分岐点グラフの書き方とエクセル計算シートの構築法
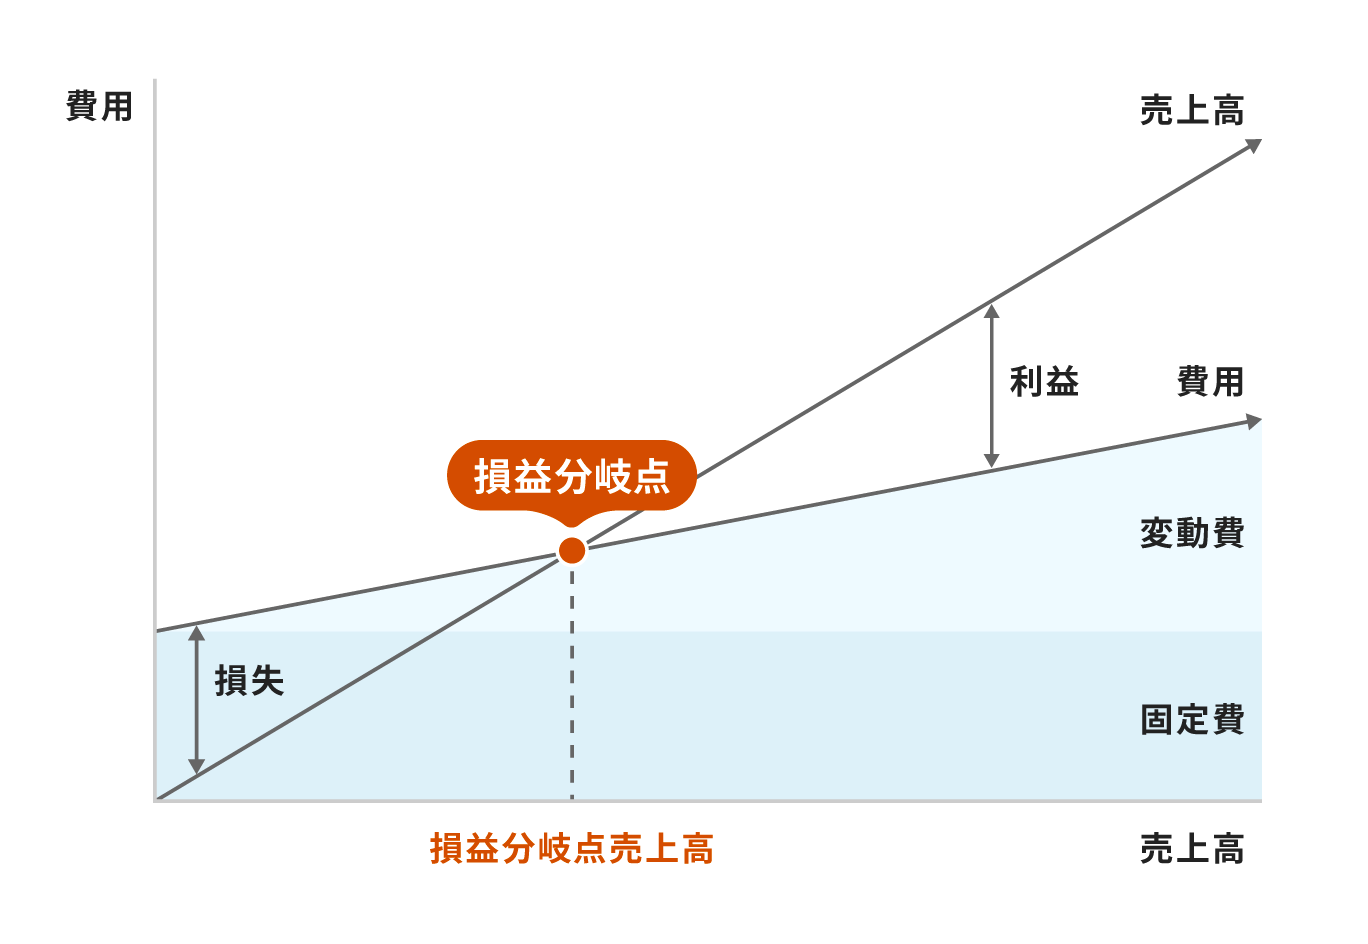
数字の羅列だけでは社内やステークホルダーへの説得力に欠ける場合、グラフによる可視化が極めて有効です。損益分岐点グラフの書き方の基本構造は、直交座標平面に以下の直線をプロットすることで完成します。
- 横軸(X軸):売上高(または販売数量)を設定する。
- 縦軸(Y軸):金額(費用および売上)を設定する。
- 固定費線:売上高に関係なく一定であるため、Y軸の「固定費の金額」から水平(横一直線)に線を引く。
- 総費用線:「固定費 + 変動費」を表す線。Y軸の固定費の出発点から、売上の増加に伴い右肩上がりに線を伸ばす(傾きが変動費率)。
- 売上高線:原点(0, 0)から、45度の角度(売上高=費用)で右肩上がりに伸びる直線を引く。
この「総費用線」と「売上高線」が交差した交点こそが損益分岐点です。交点より右側の三角形の領域が「利益エリア」、交点より左側の三角形の領域が「損失(赤字)エリア」となり、視覚的に収支バランスを把握できます。
日常の実務においては、スプレッドシートや損益分岐点 エクセル計算を活用することで、シミュレーション作業を大幅に効率化できます。エクセルで組むべき基本計算式は至って平易です。
- セルB1(売上高):`10,000,000`
- セルB2(変動費):`4,000,000`
- セルB3(固定費):`4,500,000`
- セルB4(変動費率):`=B2/B1`
- セルB5(限界利益率):`=1-B4`
- セルB6(損益分岐点売上高):`=B3/B5`
- セルB7(損益分岐点比率):`=(B6/B1)*100`
さらにエクセルの「ゴールシーク機能」(データタブ > What-If分析 > ゴールシーク)を活用すれば、「利益を500万円にするには、売上高をいくらに設定すればよいか」といった逆算シミュレーションも数秒で実行可能です。
【実態検証】「売上があるのに倒産する」現場の落とし穴と心理的バイアス
帝国データバンクや東京商工リサーチの倒産速報を検証すると、毎年多くの「黒字倒産」や「増収増益基調からの突然の破綻」が報告されています。現場の経営者への取材や決算書類の分析を通じて浮かび上がるのは、損益分岐点管理を怠った組織が陥る典型的な行動様式です。
都内のある受託開発・Web制作会社の元代表は、当時の状況を次のように振り返っています。
「年商は2億円から3億円へと右肩上がりに伸びていました。しかし、増大する案件をこなすために正社員の採用を急ぎ、都心の広いオフィスへ移転したことで、毎月の固定費が一気に跳ね上がったのです。さらに、大型案件の納期遅延によって外注費(変動費)が膨張しました。売上は立っているのに損益分岐点が異常に高くなり、ある月末、わずか数社の入金ズレでキャッシュが完全に枯渇しました」
ここに潜んでいるのが、経営心理学における「サンクコスト効果(埋没費用への執着)」と「認知的不協和」です。過去に投じた設備投資や人員採用を正当化したいあまり、経営陣は「売上さえ拡大すればいずれ固定費は吸収できる」という過度な楽観主義に陥ります。
また、プライシングにおける「心理的バウンダリー(境界線)」の崩壊も深刻です。顧客からの反発を恐れるあまり値上げを躊躇し、仕入価格の上昇分を自社で被り続ける結果、限界利益率は知らず知らずのうちに急降下します。売上高という「見かけの数字」に目を奪われ、損益分岐点が自社の背丈以上に切り上がっている現実に気づかないことこそが、経営破綻を招く真の病巣です。
一般に知られていない盲点と誤解|黒字化への改善策と取捨選択
ネット上の経営解説記事などでは「損益分岐点を下げるには、とにかく固定費を削れ」という言説が目立ちます。しかし、現場の実務において安易な固定費削減は、組織の競争力を根本から破壊する危険な劇薬です。
本質的な黒字化 改善策には、以下の3つのアプローチしか存在しません。自社のフェーズに応じた的確な取捨選択が求められます。
- 固定費の適正化(固定費を下げる):オフィスの縮小、遊休資産の売却、利用頻度の低いサブスクリプションの解約、業務自動化ツールの導入による残業代の抑制。
- 変動費率の圧縮(変動費を下げる):仕入先との相見積もりや購買統合による原価低減、外注内製化、歩留まりの改善、配送ルートの集約。
- 販売単価の引き上げ(限界利益率を高める):付加価値の付与による値上げ、低利益商品の廃止と高利益商品への経営資源のシフト。
【プロの結論】黒字化を急ぐ企業が選ぶべき施策と避けるべき悪手
経営危機の渦中にある企業や、新規事業を黒字化させたいリーダーに向けて、採用すべき施策と絶対に避けるべき判断基準を明示します。
【今すぐ採用すべき施策】
- 「限界利益の低い顧客・商品」の思い切った足切り:売上全体の20%を占めていても限界利益率が5%に満たないような案件は、現場のリソースを摩耗させるだけです。撤退または値上げ交渉を行い、限界利益率の底上げを図ります。
- 固変分解の徹底見直し:人件費を漠然と固定費として処理せず、プロジェクト単位や残業連動部分を切り分けて実態を正しく把握します。
【絶対に避けるべき悪手】
- 主力社員の給与削減や一律の採用凍結:目先の固定費は下がりますが、優秀な人材の流出を招き、将来の稼ぐ力(売上・限界利益の創出基盤)が根底から損なわれます。
- 安易な値下げによる売上数量の確保:限界利益率を自ら引き下げる行為であり、損益分岐点売上高をさらに遠ざける自殺行為に他なりません。
【損益分岐点とは】に関するよくある質問(FAQ)
Q1:固定費と変動費の線引き(固変分解)で迷ったときの基準は?
A1:厳密な理論区分よりも「操業度(売上や生産量)にダイレクトに比例して増減するかどうか」を基準にします。判断に迷う準変動費(通信費や光熱費など)については、中小企業庁方式に準拠して「過去の最小値を固定費、それ以上の変動幅を変動費」とするスキャッターダイアグラム法(散布図法)や、勘定科目ごとに機械的に分類する「勘定科目法」を用いるのが実務上最もスムーズです。
Q2:損益分岐点を下げるには、売上増とコスト削減のどちらを優先すべき?
A2:緊急度に応じて異なります。すでに赤字に陥っている場合は、即効性のある「不要な固定費の削減」と「仕入原価の見直し」が最優先です。売上を増やす施策は効果が出るまでにタイムラグがあり、変動費を伴うためです。一方で、中長期的な安定を狙う場合は、付加価値を高めて「限界利益率を向上させる価格戦略」を軸に据えるのが鉄則です。
Q3:個人事業主や小規模フリーランスでも損益分岐点の計算は必要ですか?
A3:極めて重要です。フリーランスの場合、「自分自身の生活費(最低限必要な役員報酬に相当)」を固定費に組み込んで計算しなければ、名目上は黒字でも実生活が立ち行かなくなるリスクがあります。「家賃+生活費+通信費などの固定費 ÷(1 - 外注費等の変動費率)」を算出することで、生活を防衛するために死守すべき月間受注額が明確になります。
まとめ:不確実な2026年を生き抜くための損益マネジメント
原材料費の変動や急速なテクノロジー革新など、ビジネス環境の不確実性が極限まで高まっている現在、損益分岐点は単なる机上の計算式ではありません。自社がどの地点に立ち、何%の売上減に耐えられ、どこからが真の利益になるのかを全社で共有するための「生命線」です。
毎月の試算表が完成した際には、単に売上高の増減に一喜一憂するのではなく、固定費・変動費・限界利益率の3要素を定点観測してください。損益分岐点を冷静にコントロールし続けることこそが、あらゆる不況を乗り越えて盤石な黒字経営を築くための最も確実な道筋です。 (出典: 損益 分岐 点 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
