損益分岐点の計算式と限界利益|赤字を防ぐ公式と現場のエクセル活用術
「前年同月比で売上は120%に伸びているのに、なぜか月末の口座残高が減り続けている」「値引きキャンペーンで集客した結果、現場は疲弊し赤字額だけが膨らんだ」――事業再生の現場や倒産案件を取材すると、経営危機に直面した経営者の多くが同じ痛恨の告白を口にします。事業の成長痛だと信じ込んでいた売上増が、実は破滅への加速装置になっていたという残酷な現実は、決して珍しい話ではありません。
この悲劇を断ち切るために不可欠な羅針盤が、管理会計の根幹をなす「損益分岐点(Break-Even Point:BEP)」の把握です。売上高と総費用が完全に釣り合い、損益がプラスマイナスゼロになる境界線を正確に捉えていなければ、いくら売上目標を掲げても暗闇に向かってアクセルを踏み続けることになります。原材料費や人件費の高騰が続く2026年の事業環境において、どんぶり勘定から脱却し、確固たる利益を生み出すための損益分岐点の計算手法と実践的な管理会計の知見を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:赤字企業が陥る最大の原因は「売上至上主義」による費用の構造的膨張であり、損益分岐点売上高=「固定費÷限界利益率」の公式で収支均衡ラインを把握することが生存の絶対条件である。
- 要点2:費用を「変動費」と「固定費」に厳密に切り分ける固変分解を行い、損益分岐点比率(80%以下が健全目安)と安全余裕率で経営の体力を客観視する必要がある。
- 要点3:損益分岐点はエクセルによるシミュレーションやグラフ作成で可視化でき、目標利益を含めた逆算や値上げ効果の検証を行うことで黒字化への最短ルートを描ける。
【徹底解剖】赤字に陥る会社が見落とす決定的な理由と損益分岐点の本質
財務諸表の数字上は売上が立っているにもかかわらず、倒産や債務超過に追い込まれる会社には、ひとつの共通した盲点が存在します。それは、「売上を伸ばせば自然と利益もついてくる」という短絡的な売上至上主義の罠です。経済産業省や中小企業基盤整備機構の事業承継・再生支援の記録を紐解くと、赤字転落の引き金は売上高の減少そのものよりも、売上拡大に伴って膨張した費用構造の放置にあるケースが後を絶ちません。
企業が商品やサービスを売る際には、売上数量に比例して増えるコストと、売上がゼロであっても容赦なく発生し続けるコストの双方が発生します。前者が追いつかないまま値引き販売を強行したり、過大な広告宣伝費や固定人員の拡充に踏み切ったりすると、売上高が伸びるスピード以上に費用の増加スピードが上回り、気づいたときには損益分岐点が手の届かない高所へと跳ね上がってしまうのです。
管理会計の基礎において、損益分岐点とは「利益がちょうど0円になる売上高」を指します。収支がトントンになる境界線を正確に掴むことは、単なる経理処理の確認作業ではありません。「あとどれだけ売れば赤字から脱出できるのか」「売上が何%落ち込んだら倒産危機に陥るのか」という、企業の防衛ラインを可視化する命綱なのです。
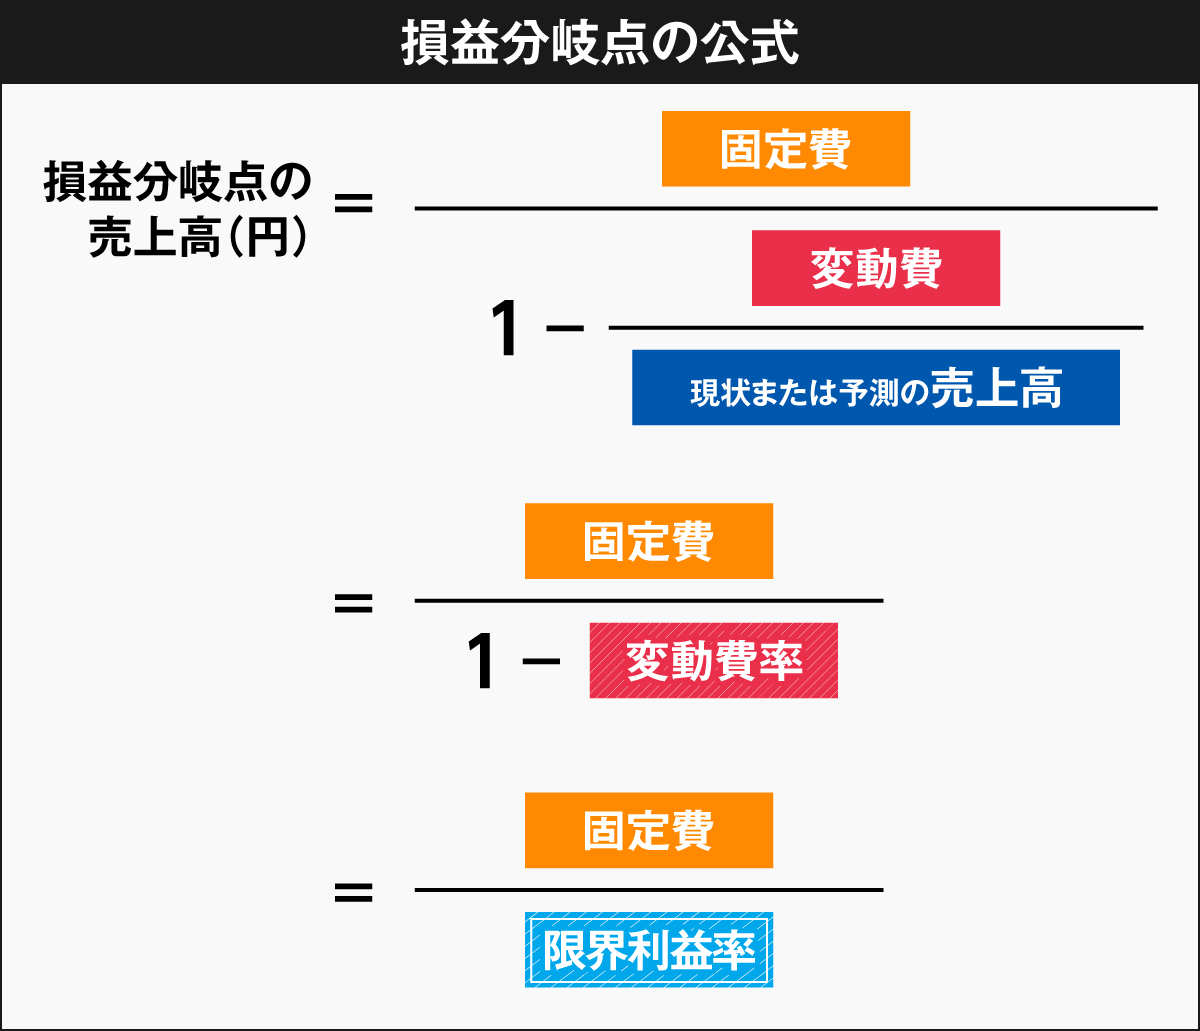
損益分岐点売上高の基本公式|変動費・固定費の違いと限界利益率の計算手順
損益分岐点を導き出すためには、まず会社のすべての費用を「変動費」と「固定費」に分ける作業(固変分解)から着手しなければなりません。この両者の区分を曖昧にしたままでは、いかなる経営指標も机上の空論と化します。
変動費と固定費の違いは、売上高の増減に連動するか否かという点にあります。製造業の原材料費や仕入高、飲食店の食材費、ECサイトの決済手数料や発送運賃、外注加工費などは、売上に伴って増減するため変動費に分類されます。一方で、本社の家賃、正社員の基本給、設備の減価償却費、リース料、基幹システムの月額利用料などは、仮に売上がゼロの月であっても同額の支払いが求められる固定費です。
この固変分解を踏まえた上で、損益分岐点分析(CVP分析:Cost-Volume-Profit)を行うための必須ステップが「限界利益」と「限界利益率の計算」です。限界利益とは、売上高から変動費を差し引いた金額であり、「固定費を回収し、利益を生み出すための原資」を意味します。
具体的な計算式は以下のステップで成り立ちます:
1. 限界利益 = 売上高 - 変動費
2. 限界利益率 = 限界利益 ÷ 売上高 = 1 - 変動費率
(※変動費率の求め方 = 変動費 ÷ 売上高)
3. 損益分岐点売上高 = 固定費 ÷ 限界利益率 = 固定費 ÷(1 - 変動費率)
例えば、売上高1,000万円に対し、変動費が400万円、固定費が480万円かかっている事業があると仮定します。この場合、変動費率は40%(400万÷1,000万)となり、限界利益率は60%(1-0.4)です。固定費480万円を限界利益率0.6で割ると、損益分岐点売上高は800万円と算出されます。この企業は月商800万円をクリアして初めて黒字化し、それを超えた売上100万円ごとに、限界利益率に応じた60万円の営業利益が積み上がっていく構造であることが一目瞭然となります。
【データ比較検証】損益分岐点比率と安全余裕率が示す企業の真の安全性
算出した損益分岐点売上高を、現在の実際の売上高と比較することで、企業の財務健全性と市場変動への耐久力を診断できます。その代表的な測定指標が「損益分岐点比率」と「安全余裕率」です。
損益分岐点比率は「損益分岐点売上高 ÷ 実際の売上高 × 100(%)」で求められ、現在の売上高のうち何%が損益トントンのラインで占められているかを示します。この数値が低ければ低いほど、売上が減少しても赤字に転落しにくい筋肉質な財務体質であることを意味します。逆に100%を超えている状態は、すでに赤字領域に沈んでいる深刻なシグナルです。
一方、安全余裕率の計算方法は「100% - 損益分岐点比率」、あるいは「(現在の売上高 - 損益分岐点売上高)÷ 現在の売上高 × 100(%)」で導き出されます。これは「売上があと何%落ち込んでも赤字にならずに耐えられるか」という経営のクッション幅を測るバロメーターです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 損益分岐点比率:超優良 | 60%以下 (安全余裕率 40%以上) | 上場優良企業・高付加価値SaaSなど | 不況耐性が極めて高く、価格競争に巻き込まれても利益を確保できる強靭な事業モデル。 |
| 損益分岐点比率:健全・標準 | 60%超〜80%以下 (安全余裕率 20%〜40%) | 中小企業の黒字安定水準 | 季節変動や一時的な需要減少にも耐えうる安全圏。新規投資を前向きに検討できるレベル。 |
| 損益分岐点比率:警戒水準 | 80%超〜90%以下 (安全余裕率 10%〜20%) | 一般的な中小企業の平均値付近 | 薄氷の黒字。わずかな原材料価格の高騰や顧客の離脱によって容易に赤字へ転落するリスクがある。 |
| 損益分岐点比率:危険・赤字 | 90%超〜100%超 (安全余裕率 10%未満・マイナス) | 事業再生局面・赤字企業 | 即座に固定費の削減または販売単価の引き上げを行わなければ、資金ショートを引き起こす危険領域。 |
経済産業省の企業活動基本調査などを踏まえても、製造業や飲食業における優良企業の目安は概ね損益分岐点比率70%台前半に位置しています。もし自社の数値が85%を超えているのであれば、売上の拡大を目指す前に、固定費の圧縮か原価率の抜本的な改善にメスを入れるのが財務防衛の定石です。

【実態検証】飲食店事例から学ぶ損益分岐点分析の手順と目標利益達成シミュレーション
損益分岐点分析の手順をより身近に理解するため、実際の店舗経営の現場で頻繁に用いられる飲食店の具体的な数字を用いて検証してみましょう。
都内で客単価1,000円の定食メニューを提供する個人経営の飲食店を想定します。1皿あたりの変動費(食材仕入代や消耗品費)は400円。家賃、光熱費の基本料金、厨房機器リース料、店主の生活費を含む最低限の固定費が月額375,000円かかっているとします。
この店舗の収支構造を整理すると次のようになります:
・客単価(販売価格):1,000円
・1皿あたりの変動費:400円(変動費率 40%)
・1皿あたりの限界利益:600円(限界利益率 60%)
・月間固定費:375,000円
ここで損益分岐点売上高を求めると、「375,000円 ÷ 0.6 = 625,000円」となります。客単価1,000円で換算すれば、「625,000円 ÷ 1,000円 = 売上数量625皿」です。つまり、月間で625皿(1日25日営業なら1日あたり25皿)を提供して初めて損益がゼロとなり、626皿目から1皿あたり600円の純粋な利益が手元に残る計算になります。
しかし、経営の目的は「赤字にならないこと」ではなく「事業を継続・拡大するための利益を残すこと」です。そこで欠かせないのが目標利益達成売上高の計算です。
「月額15万円の確実な利益を残したい」と考えた場合、計算式は次のように変化します:
目標利益達成売上高 =(固定費 + 目標利益)÷ 限界利益率
計算を当てはめると、「(375,000円 + 150,000円)÷ 0.6 = 875,000円」となります。目標皿数は875皿(1日あたり35皿)です。損益トントンの625皿に対して、プラス10皿を毎日安定して集客できるかどうかが、利益達成の境目であると数値で明確に定義できます。現場のスタッフに対して「とにかく頑張って売上を伸ばそう」と精神論を説くのではなく、「1日35皿という明確な防衛ライン」を共有することこそが、現場を動かす管理会計の力です。
【実務ノウハウ】エクセルテンプレートの作り方と損益分岐点グラフの作成術
経営戦略の現場において、変動費率や固定費の変動に応じたシミュレーションを瞬時に行うには、Microsoft Excel(エクセル)やGoogleスプレッドシートの活用が最も効果的です。専用の有料ソフトを導入せずとも、基本関数だけで実用的なテンプレートを構築できます。
シンプルなシート構成を作成する場合、以下のセル配置を行うだけで自動計算シートが完成します:
・セルB1:売上高(実績または予測値)
・セルB2:変動費合計
・セルB3:固定費合計
・セルB4(限界利益):=B1-B2
・セルB5(限界利益率):=B4/B1
・セルB6(損益分岐点売上高):=B3/B5
・セルB7(損益分岐点比率):=B6/B1
・セルB8(安全余裕率):=1-B7
さらに「損益分岐点グラフの作成」を行えば、社内会議や融資担当者への説明資料として説得力が飛躍的に向上します。横軸に「売上高(または販売数量)」、縦軸に「金額(費用・売上)」を取り、次の3本の直線をプロットします:
1. 売上高線:原点(0, 0)から右斜め上45度方向に伸びる直線
2. 固定費線:売上高に関係なく一定の金額を示す水平線
3. 総費用線(固定費+変動費):固定費線の起点から、変動費率の傾きで右斜め上に伸びる直線
売上高線と総費用線が交差するポイントこそが損益分岐点です。交点より左側の三角形が「赤字領域」、交点より右側の拡大していく三角形が「黒字(利益)領域」を示します。エクセルの散布図(直線)機能を使えば、数分で視覚的な損益分岐点グラフを作成可能です。また、「データ」タブにある「ゴールシーク(Goal Seek)」機能を使えば、「営業利益を300万円にするためには、客単価をいくらに設定すればよいか」という複雑な逆算も数秒で導き出すことができます。

一般に知られていない盲点とネットの誤解|「黒字倒産」を防ぐ資金繰りの鉄則
損益分岐点分析は経営の基本ですが、教科書通りの計算式を盲信するあまり、実務で深刻な落とし穴に嵌まる経営者が少なくありません。ネット上の解説記事では見落とされがちな「3つの決定的盲点」を直視する必要があります。
第1の盲点は、「損益分岐点をクリアして黒字化していても、倒産することがある」という資金繰り(キャッシュフロー)の現実です。損益計算書(P/L)上の費用と、実際の現金の流出入にはタイムラグが存在します。売掛金の回収が数ヶ月先になる一方で、仕入代金や人件費の支払いが先行する場合、売上が急増した局面ほど手元資金が枯渇する「勘定合って銭足らず(黒字倒産)」に陥ります。さらに、金融機関からの「借入金の元金返済」はP/L上の費用には含まれません。損益分岐点売上高ギリギリの営業利益ゼロの状態では、借入金の元金を返済する原資がどこにも存在しないため、確実に資金ショートを起こします。
第2の盲点は、固定費の「準固定費化」を見落とすリスクです。売上が順調に伸びて損益分岐点を大きく超えると、設備投資や新規採用を拡大しがちです。しかし、一度増やした固定費は、景気後退期に売上が落ち込んでも簡単には削減できません。人件費や賃料の増額は損益分岐点を一気に押し上げ、わずかな需要減で致命的な赤字体質へと反転させる要因になります。
第3の盲点は、値引き(ディスカウント)が限界利益率に与える破壊的なダメージです。例えば限界利益率20%のビジネスにおいて、わずか5%の値引きを行った場合、限界利益率は15%へと激減します。従前と同じ利益額を稼ぎ出すためには、販売数量を単に5%増やすだけでは足りず、実に33%以上も多くの数量を売らなければ辻褄が合いません。安易な価格競争がいかに損益分岐点を吊り上げ、現場を破滅へ追いやるかを数値で認識しなければなりません。
【プロの結論】おすすめできる体質・抜本的見直しが必要な事業の判断基準
管理会計のメスを入れるべきか否かは、自社の構造的な収益モデルを客観視することで冷徹に判断できます。
【現在のモデルを維持・推進してよい事業】
・損益分岐点比率が75%以下で安定しており、固定費の回収が早い段階で完了している事業
・限界利益率が50%以上と高く、付加価値の源泉がブランド力や独自ノウハウにある事業
・売上高の変動に柔軟に対応できる変動費比率の高い構造を維持できているビジネス
【即座に事業構造の抜本的見直しが必要な事業】
・損益分岐点比率が90%を超え、毎月の売上目標を100%達成しなければ資金繰りが破綻する自転車操業の事業
・限界利益率が10〜15%程度と極めて低く、価格決定権を下請け先やプラットフォームに握られている事業
・売上拡大に伴って正社員の固定給や高額なオフィス賃料を安易に増やし、撤退障壁が高くなっている組織
【損益 分岐 点 計算】に関するよくある質問(FAQ)
Q1:人件費はすべて「固定費」として計算すべきですか?
A1:実務上は、役員報酬や正社員の基本給は売上の多寡にかかわらず発生するため「固定費」に分類します。一方で、工場のライン工の残業代や、店舗の繁閑に応じてシフトを増減させているアルバイト・パートの時給、成果給(インセンティブ)などは「変動費」として扱うのが管理会計としてより実態に即した分析になります。
Q2:損益分岐点を下げる(経営を安全にする)にはどうすればよいですか?
A2:方法は本質的に2つしかありません。第1に「固定費の削減」(不要なサブスクリプション解約、家賃交渉、業務委託の見直しなど)。第2に「限界利益率の引き上げ」(販売単価の値上げ、原材料の歩留まり改善、仕入ルートの見直しによる変動費圧縮)です。特に値上げは限界利益率をダイレクトに改善し、損益分岐点を大幅に引き下げる絶大な効果を持ちます。
Q3:個人事業主やフリーランスでも損益分岐点の計算は必要ですか?
A3:極めて重要です。個人の場合、プライベートの生活費(家賃や食費など)が事業における固定費に相当します。「最低限いくら稼げば生活が破綻しないか」という基準値を損益分岐点として把握しておくことで、単価交渉の基準や、受けるべき案件・断るべき案件の選別を感情ではなく合理的な数値で判断できるようになります。
まとめ:今後の動向と失敗しないための判断基準
2026年を迎えた日本経済は、原材料コストの上昇、物流費の改定、そして継続的な賃金引き上げという三重のコストプッシュ局面に置かれています。過去のデフレ期のように「薄利多売で固定費を薄める」という戦略はもはや成立せず、損益分岐点をいかに低く抑え、高い限界利益率を確保できるかが企業の存亡を分ける決定打となっています。
自社の損益分岐点を把握することは、現状の弱点を暴く恐ろしい作業のように思えるかもしれません。しかし、数字として境界線が白日の下に晒されて初めて、「何をいくらで売り、どのコストを削るべきか」という具体的な生存戦略の青写真が描けるようになります。どんぶり勘定の不安から抜け出し、科学的な根拠に基づいた経営基盤を築くためにも、まずは直近の決算書を開き、自社の損益分岐点売上高を算出することから始めてください。 (出典: 損益 分岐 点 計算(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
